本ページには広告(アフィリエイトリンク)が含まれます。
「海外FXの利益も、国内FXと同じ20.315%で申告すればいい?」と迷っていませんか。よく見る「FXの税金は一律20.315%」は、半分しか正しくありません。海外業者を使っている人には、当てはまらない可能性が高いのです。
結論を先に書きます。線を引いているのは「国内か海外か」ではなく、取引の相手が日本で登録を受けた業者かどうかです。それ以外の業者との、取引所を通さないFXなどは総合課税になり、損失の3年の繰越も使えません。総合課税だと、1年目に50万円負けて2年目に50万円勝っても、2年目の50万円に税金がかかります(仮の例)。
この線は、国税庁のタックスアンサー(国税庁のホームページにある税金の説明)に、注記の形で書かれています。「登録を受けた業者」とは、第一種金融商品取引業者と登録金融機関のことです。総合課税は、給与などほかの所得と合わせて計算するしくみです。
FXの税金はみんな20.315%なの?
原則は20.315%です。ただし、全部の取引ではありません(次の節)。まず原則から見ます。
国税庁のタックスアンサーでは、FXの利益は原則として「先物取引に係る雑所得等」に入ります。FXなどの利益が入る、所得の区分の名前です。
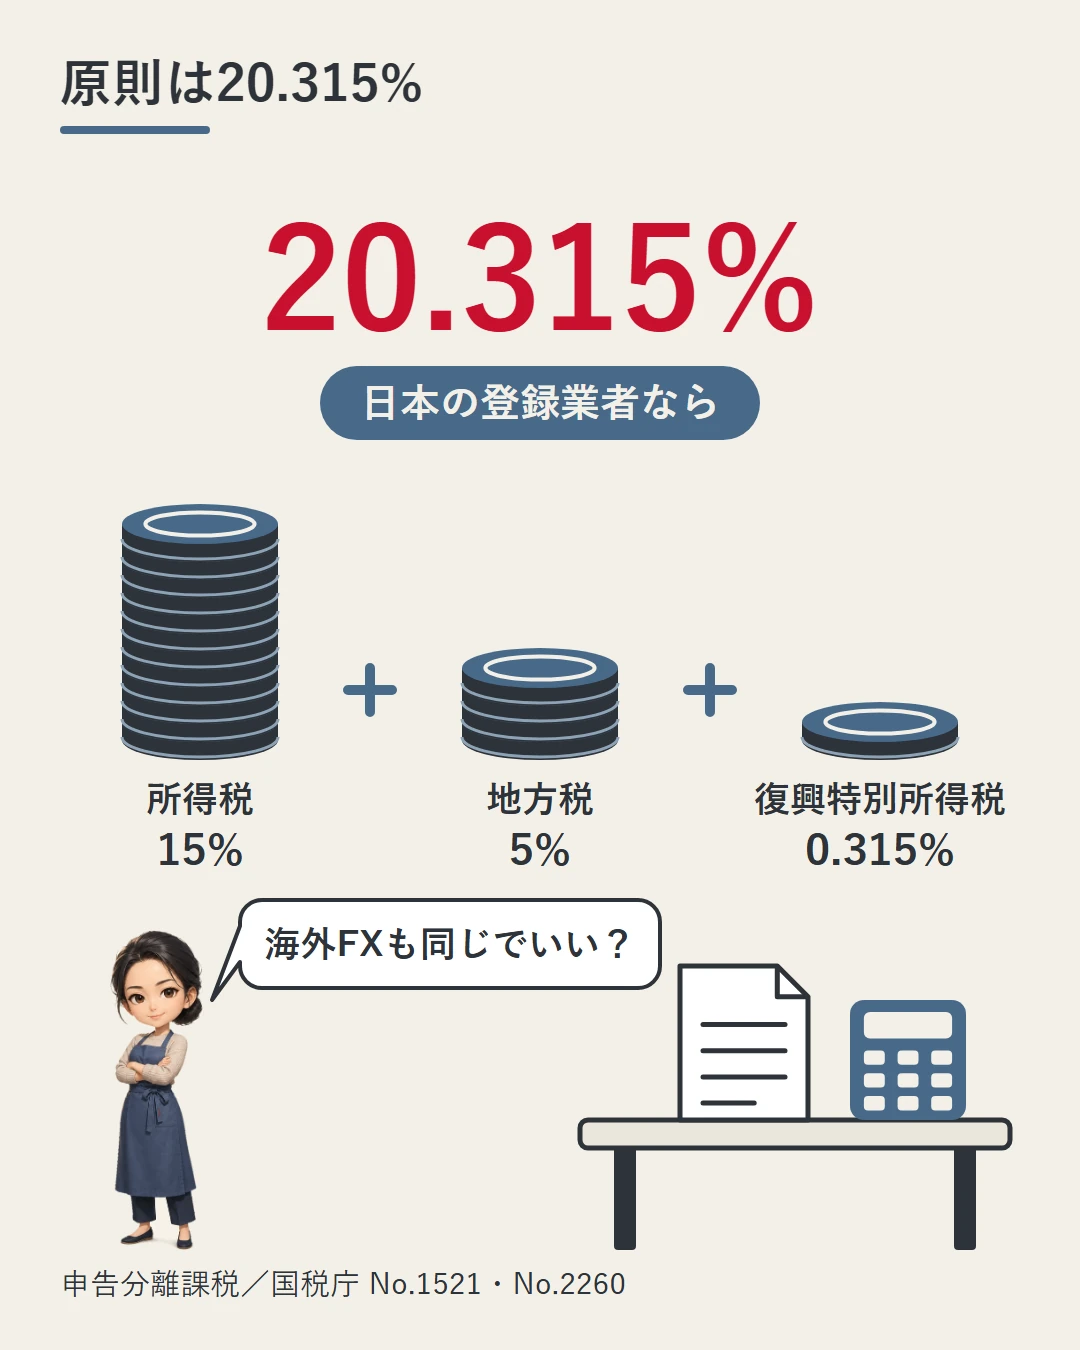
税率は所得税15%(ほかに地方税5%)です。これを申告分離課税(ほかの所得と分けて、決まった税率で計算するしくみ)といいます。
ここに復興特別所得税が加わります。もとになる所得税の額(基準所得税額)の2.1%です。所得税15%の2.1%は0.315%なので、合わせて20.315%になります。
- 所得税:15%
- 復興特別所得税:0.315%(所得税の2.1%)
- 地方税(住民税):5%
- 合計:20.315%
申告分離課税の対象は、店頭デリバティブ取引と市場デリバティブ取引です。市場デリバティブ取引は、金融商品取引所の市場で行われる取引です。店頭デリバティブ取引は、取引所を通さない取引です。
損をした年は、その損を翌年以後3年のうちの「先物取引に係る雑所得等」から差し引けます。この繰越の条件は、国内FXの税金の記事にまとめています。
国内の業者で取引した分は、業者から税務署へ「先物取引に関する支払調書」という書類が出ています。口座を開くときにマイナンバーを求められるのは、そのためです(マイナンバーと支払調書の記事)。
申告をしなかったときにかかる無申告加算税と延滞税は、申告しなかったときの加算税と延滞税の記事にまとめています。
やること:20.315%は「原則」で、全部の取引に当てはまるわけではないと覚えておく。
20.315%にならないのはどんなとき?
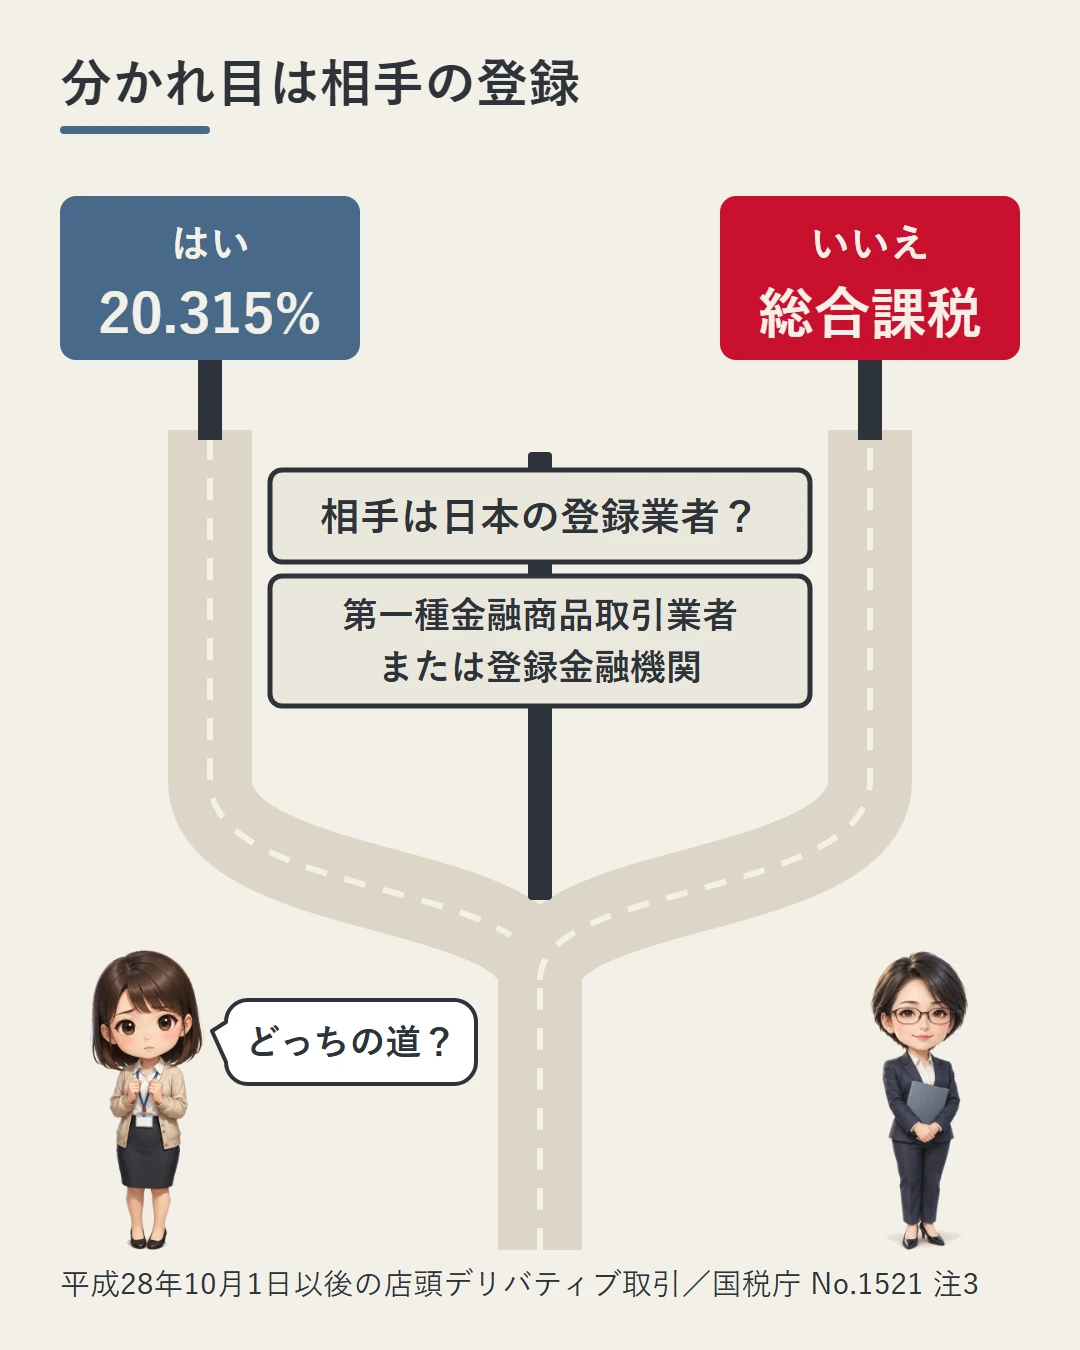
国税庁のタックスアンサーには、いくつか注記があります。その3つ目(注3)に、次の一文があります。
平成28年10月1日以後に行う店頭デリバティブ取引のうち、金融商品取引業者(第一種金融商品取引業を行う者に限ります。)または登録金融機関以外との取引は、申告分離課税ではなく、(注1)の取扱いとなります
(注1)は、「雑所得として総合課税の対象となりますので、課税総所得金額に応じた税率(超過累進税率)で課税されます」です。
総合課税は、給与などほかの所得と合わせて計算するしくみです。雑所得は、給与などほかの種類に当たらない所得の区分です。超過累進税率は、所得が多いほど、多い部分に高い税率がかかるしくみです。
やさしく言い直すと、次の3つがそろうと、20.315%の申告分離課税から外れます。
- 平成28年(2016年)10月1日以後の取引である
- 店頭デリバティブ取引である(取引所を通す市場デリバティブ取引ではない)
- 取引の相手が、第一種金融商品取引業者(日本で登録を受けてFXなどを扱う業者)でも、登録金融機関(登録を受けた銀行など)でもない
3つがそろうと、申告分離課税ではなく総合課税になります。
やること:自分の取引の相手が、第一種金融商品取引業者か登録金融機関かを確かめておく。
「海外だから」ではないってどういうこと?
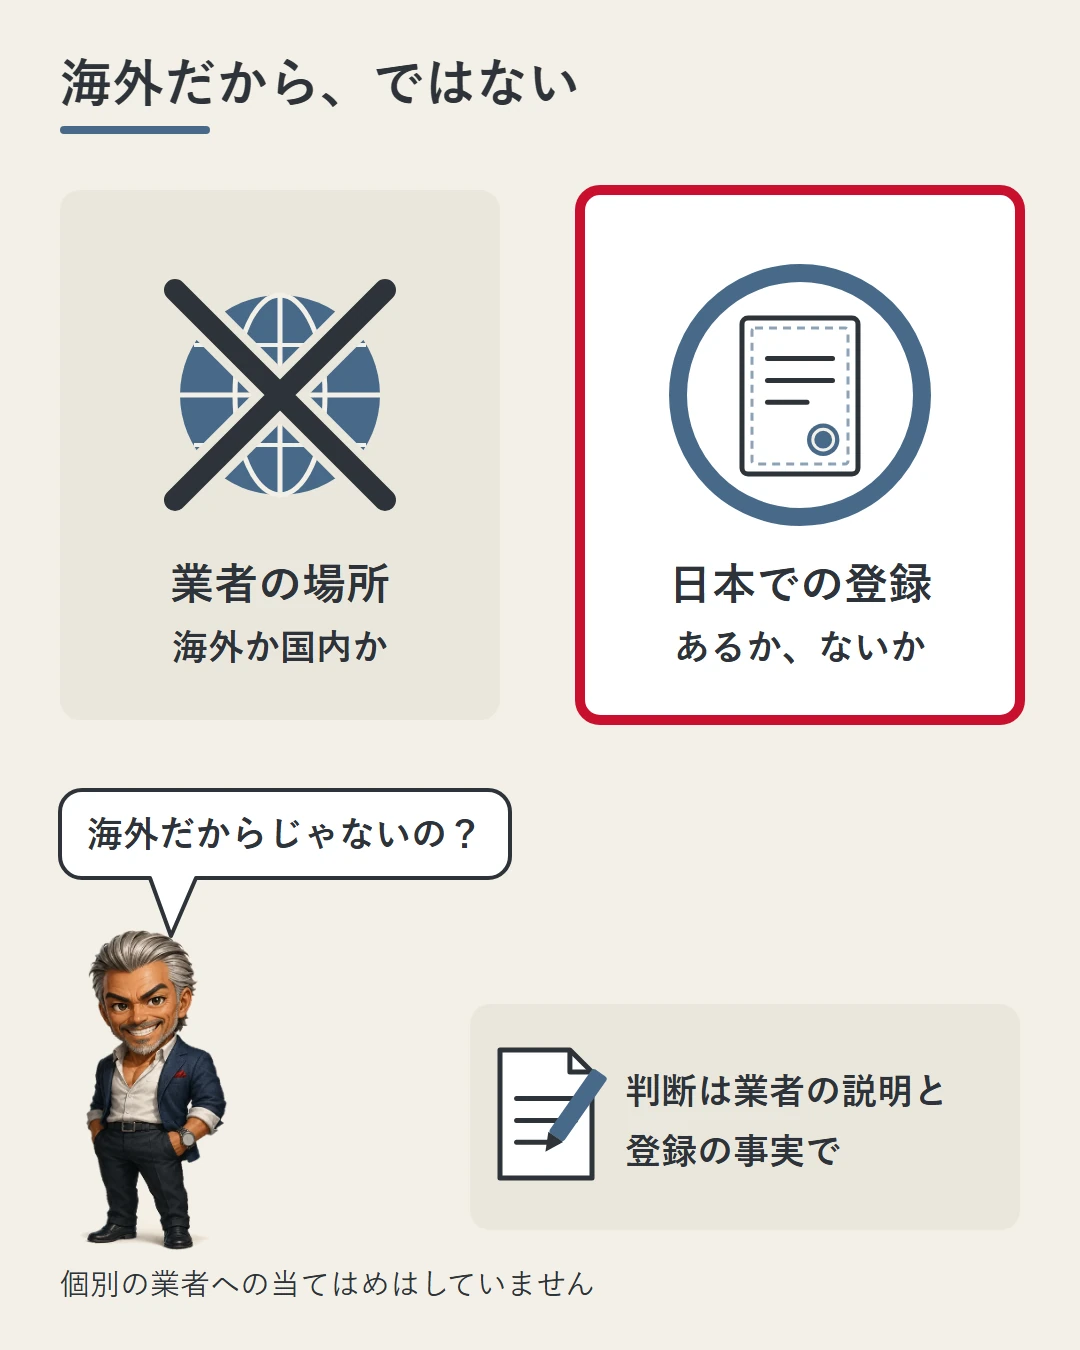
注3には、「海外」という言葉が一言も出てきません。線は業者の所在地ではなく、日本での登録があるかどうかで引かれています。「海外だから総合課税」ではなく、「登録業者ではないから総合課税」です。
では、自分が使っている業者はどちらなのでしょうか。これは推測ではなく、業者自身の説明と、登録の事実で判断するところです。
参考までに、XMTradingは公式のよくある質問で、自社を「マーケットメーカー」と説明しています。自社の取引の画面で「買値」と「売値」を示し、取引を円滑にする役割だという説明です。
つまり、取引所の板(注文が集まる場所)に注文を流すのではない、という説明です。業者自身が取引の相手になる相対取引(業者と1対1でする取引)だ、という意味です。
同社のサイトには、2つの会社が海外の金融当局の規制を受けている旨も書かれています。規制する当局は、Tradexfin Limitedがセーシェル、Fintrade Limitedがモーリシャスです(ライセンスの番号は出典・注記)。
この2社と日本の登録の関係はXMの運営会社と規制当局に書きました。金融庁の一覧の読み方は金融庁「無登録業者」一覧の読み方にあります。
⚠ この記事では、個別の業者への当てはめはしません。注3の「金融商品取引業者等以外」に当たるかは、業者の日本での登録状況と、実際の取引の形で決まります。自分の申告で判断が必要なときは、税理士に確かめてください。
海外の口座の情報が、外国の税務当局から国税庁へ届くしくみ(CRS)もあります。CRSと国外財産調書の記事にまとめています。
やること:使っている業者の日本での登録状況を自分で確かめ、迷ったら税理士に聞く。
総合課税だと税金は高くなる?
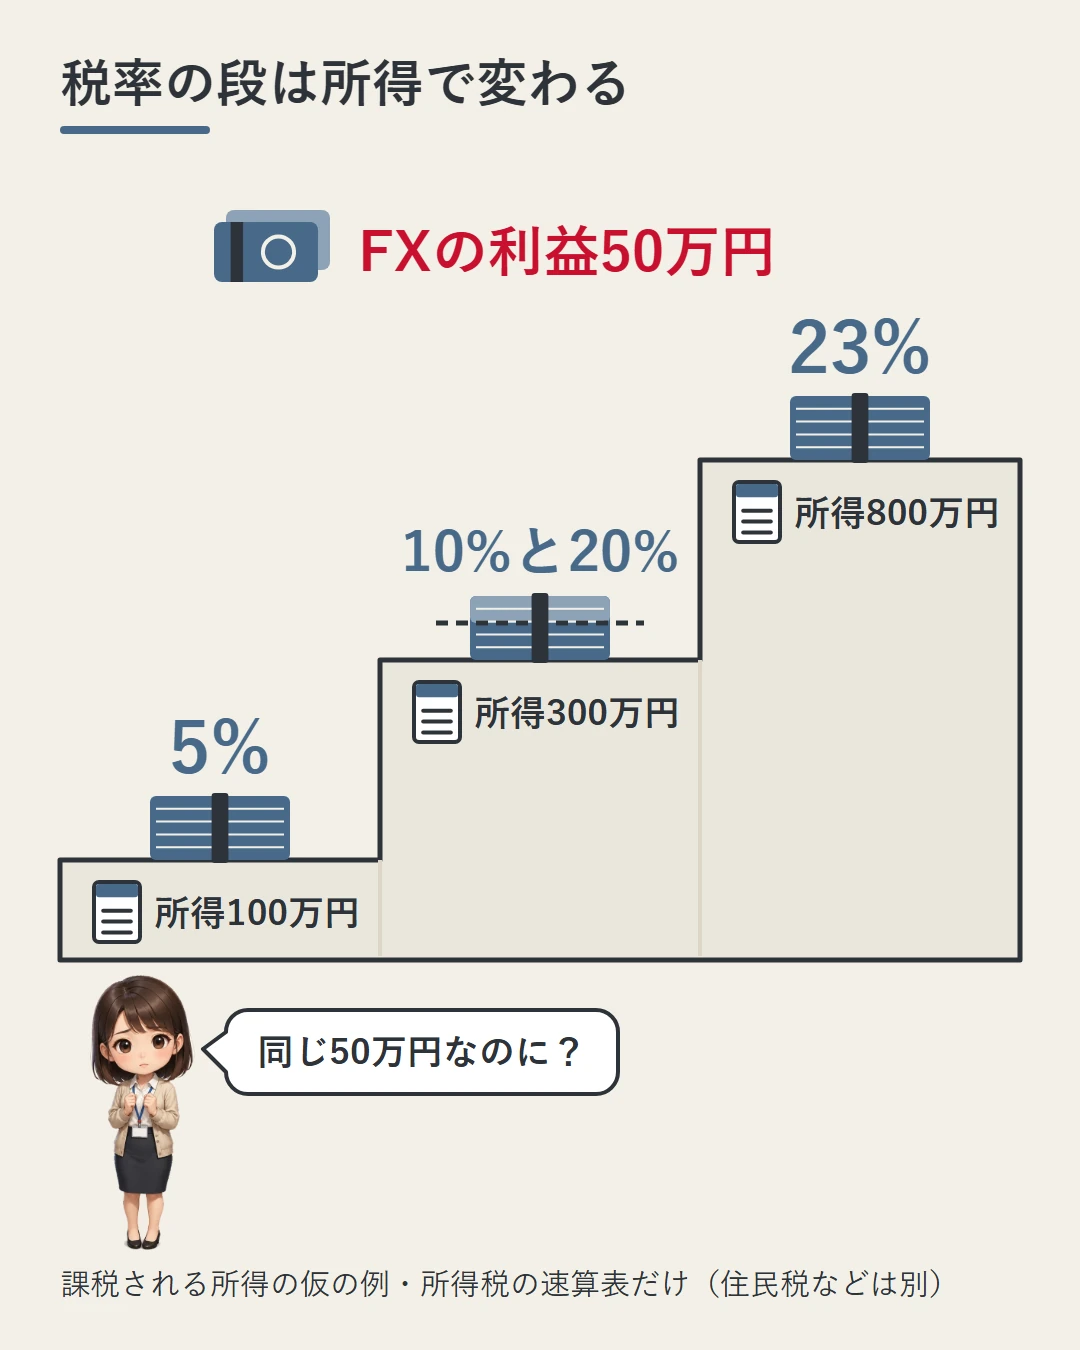
高くなるとは限りません。総合課税では、税率が決まった数字ではなくなり、所得によって変わります。給与などほかの所得と合わせた額で、税率の段が決まるからです。
たとえば、FXの利益が同じ50万円でも、給与などの所得によって、かかる所得税の段が変わります(仮の例)。
| 給与などの課税される所得(仮の例) | FXの50万円を足すと | 50万円にかかる所得税の段 |
|---|---|---|
| 100万円 | 150万円 | 全部が5% |
| 300万円 | 350万円 | 30万円分は10%、20万円分は20% |
| 800万円 | 850万円 | 全部が23% |
表は、所得控除を引いた後の「課税される所得金額」で考えた、所得税だけの仮の例です。実際の税金には、ここに住民税と復興特別所得税が加わります。そのため、上の20.315%とそのまま比べることはできません。
段の区切りは、国税庁の所得税の速算表のとおりです。所得税の額は「課税される所得金額×税率−控除額」で出します。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 1,000円 〜 1,949,000円 | 5% | 0円 |
| 1,950,000円 〜 3,299,000円 | 10% | 97,500円 |
| 3,300,000円 〜 6,949,000円 | 20% | 427,500円 |
| 6,950,000円 〜 8,999,000円 | 23% | 636,000円 |
900万円から上の段は、次のとおりです。
| 課税される所得金額 | 税率 | 控除額 |
|---|---|---|
| 9,000,000円 〜 | 33% | 1,536,000円 |
| 18,000,000円 〜 | 40% | 2,796,000円 |
| 40,000,000円 以上 | 45% | 4,796,000円 |
扶養の判定に使う「合計所得金額」にも、この雑所得はそのまま入ります(FXの利益と扶養の記事)。
だから、「海外業者は税率が高い」は正確ではありません。課税される所得が低い人では、申告分離の20.315%より安くなることもあります。高い・安いではなく、所得によって変わるのがポイントです。
やること:自分の給与などの「課税される所得金額」が、速算表のどの段にあるかを確かめておく。
負けた年の損を翌年に回せる?
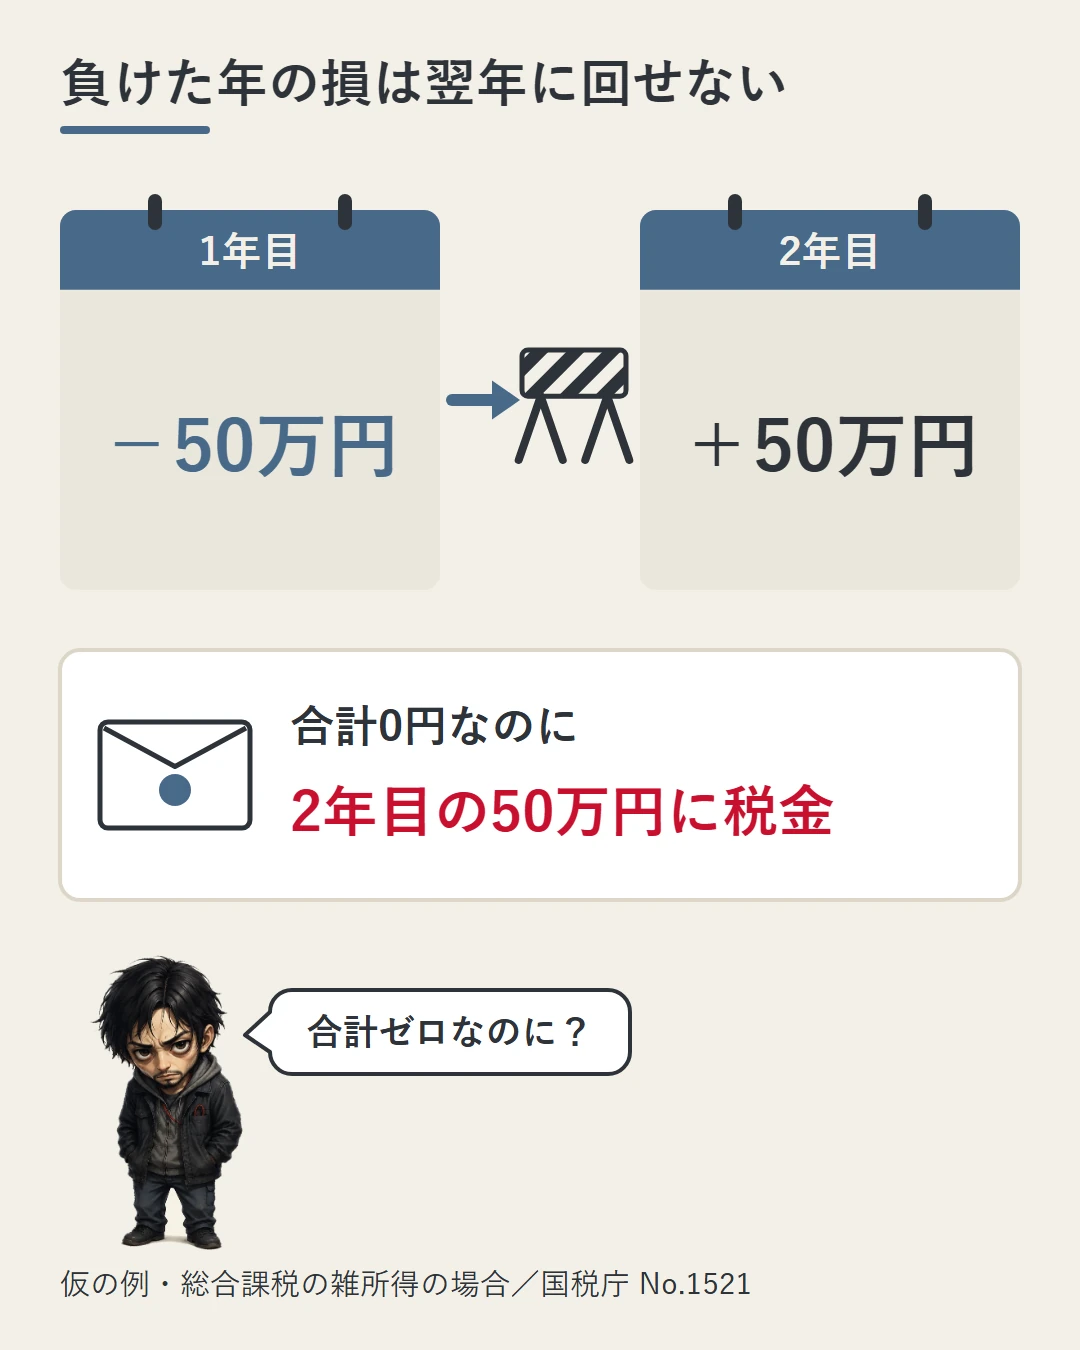
総合課税の雑所得になった損は、翌年に回せません。税率よりも、実際に効いてくるのはこちらです。
損失を翌年以後3年に持ち越す制度は、「先物取引に係る雑所得等」という枠の中の制度です。総合課税の雑所得になった損失は、この枠に入りません。
| くらべる所 | 申告分離課税 | 総合課税の雑所得 |
|---|---|---|
| 税率 | 20.315%(決まった率) | ほかの所得と合わせて超過累進 |
| 翌年以後3年の繰越 | できる | できない |
| 損益通算(利益と損失の差し引き) | 「先物取引に係る雑所得等」の中で | 雑所得の中で |
仮の例です。1年目に50万円負けて、2年目に50万円勝ったとします。2年分の合計は0円です。
申告分離課税なら、条件を満たせば、1年目の損を2年目の利益から差し引けます。総合課税の雑所得だと持ち越せず、合計0円なのに、2年目の50万円にだけ税金がかかります。負けた年の損は、その年で消えてしまいます。
これは、このサイトがくり返し書いている「退場しない」という話とつながります。大きく負けてから取り返すやり方は、税金の面でも不利にできています。レバレッジと時間の記事もあわせて読んでください。
やること:総合課税になる取引では、負けた年の損を翌年に回せない前提で考えておく。
株価指数や貴金属でも同じなの?
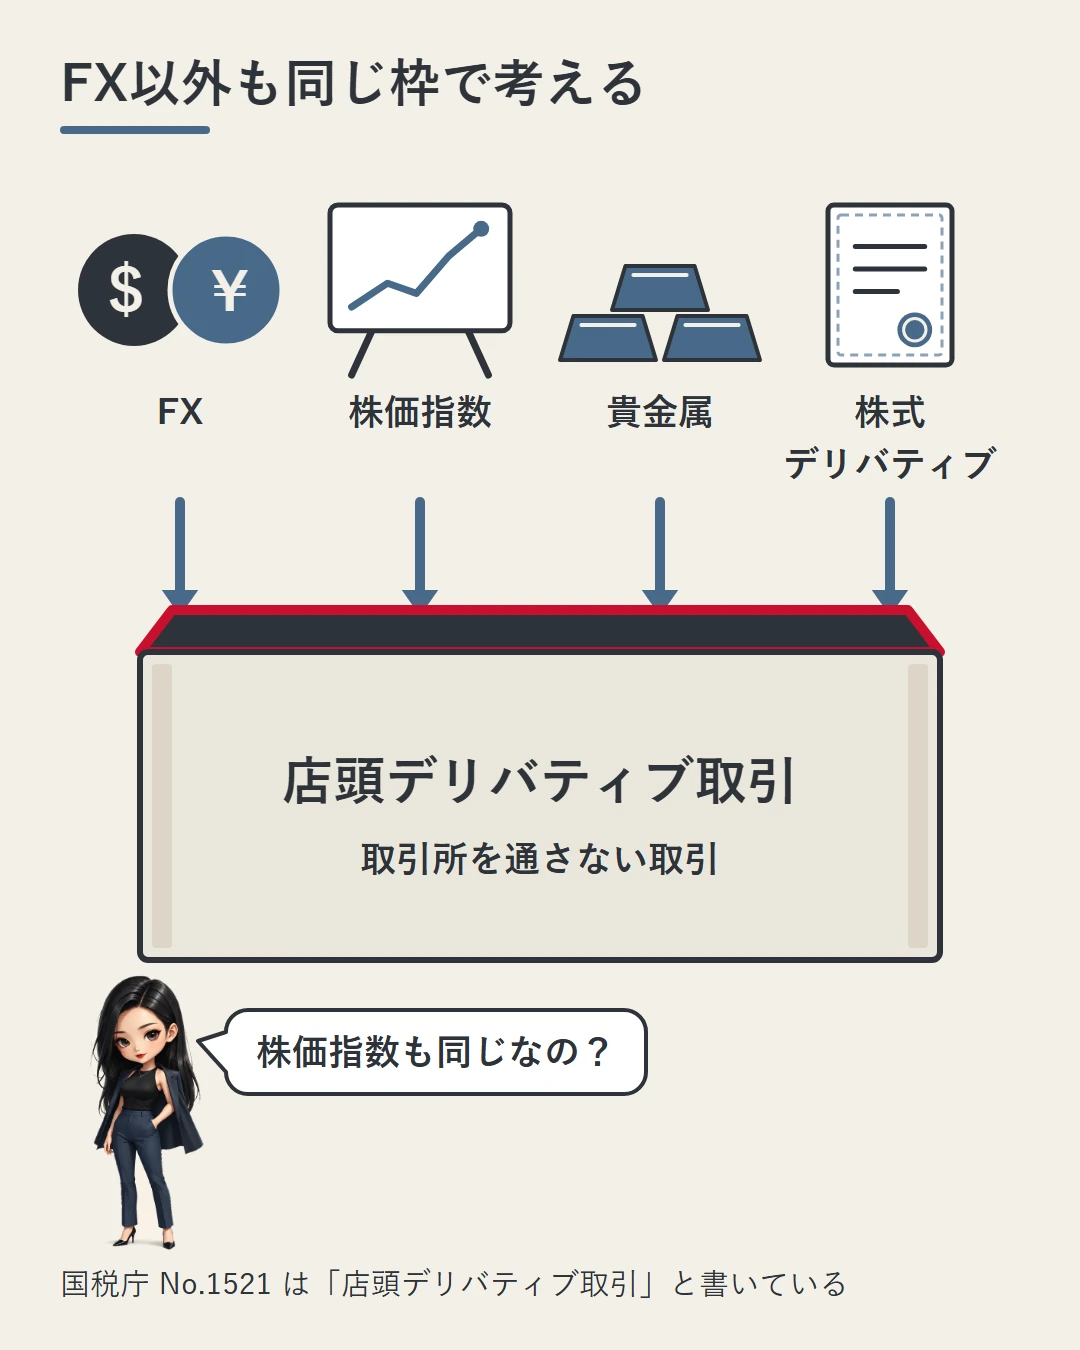
同じ枠組みで考えます。タックスアンサーの書き方は「店頭デリバティブ取引」で、FXだけに限っていません。株価指数・貴金属・株式デリバティブも、同じ枠組みで考えることになります。
「店頭デリバティブ取引」が法律でどう決められているかは、「デリバティブ取引」の法律上の定義で読みました。市場デリバティブ・外国市場デリバティブと何で分かれるのかも、そこにあります。
日経225を取引する3つの入口で「いちばん大きな差は税金」と書いたのも、同じ話です。同じ指数でも、どの入口から取引するかで税金の区分が変わります。商品の良し悪しではなく、制度のしくみです。
現物株と持ち比べるときは、さらに別の区分(配当所得・譲渡所得)も関わります。比べるときは、税金を引く前の損益だけを並べても意味がありません。
やること:取引の方法を比べるときは、税金の区分もいっしょに並べる。
まとめ
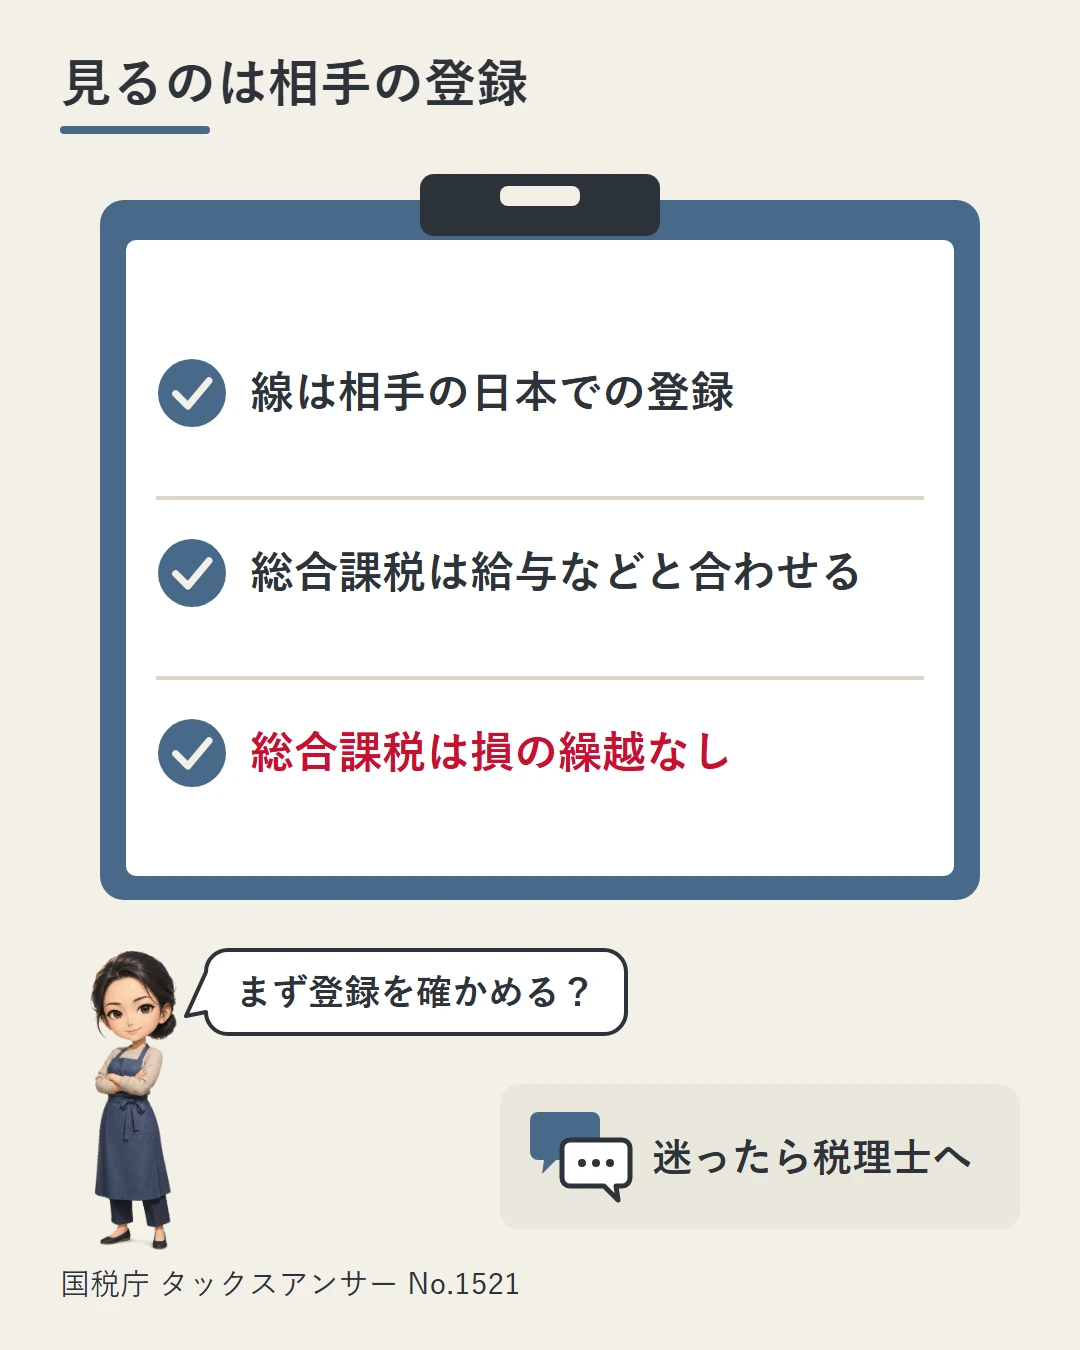
- 原則は申告分離課税20.315%(所得税15%+地方税5%+復興特別所得税)
- ただし国税庁の注記(注3)がある。平成28年10月1日以後の店頭デリバティブ取引のうち、第一種金融商品取引業者・登録金融機関以外との取引は総合課税
- 線は所在地ではなく登録の有無。「海外だから」ではない
- 総合課税は給与などほかの所得と合わせて超過累進。高くなるとは限らず、所得によって変わる
- 実際に効くのは損失の3年の繰越が使えないこと。1年目−50万円・2年目+50万円でも、2年目の50万円に課税(仮の例)
- 株価指数・貴金属・株式デリバティブも同じ枠組みで考える
- 個別の当てはめは税理士へ。この記事は線の位置を示すところまで
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」(申告分離課税の税率、対象取引、注1・注3、3年間の繰越控除。根拠法令:所法35、69、措法41の14、41の15、復興財確法13)
- 国税庁 タックスアンサー No.2260「所得税の税率」(速算表、復興特別所得税は原則としてその年分の基準所得税額の2.1%)
- 国内の業者が税務署へ出す「先物取引に関する支払調書」は所得税法225条1項13号。「店頭デリバティブ取引」の法律上の定義は金融商品取引法2条20〜23項
- 「マーケットメーカーとして買値と売値を提示する」との記述、およびTradexfin Limited(セーシェルFSA・SD010)/Fintrade Limited(モーリシャスFSC・GB20025835)の規制に関する記載は、XMTrading公式サイトによる(2026年9月5日閲覧)
- 特定の業者が注3の「金融商品取引業者等以外」に当たるかどうかの当てはめは、本記事では行っていません。日本での登録状況は各自でご確認ください
- 住民税の税率、所得控除の適用など、実際の税額計算に必要な要素はすべて省いています
- 本文の0.315%は、所得税15%に2.1%をかけた値です。課税される所得100万円・300万円・800万円、FXの利益50万円、1年目−50万円・2年目+50万円は仮の例です。所得税の速算表の段だけで考え、住民税・復興特別所得税・所得控除は含めていません
本記事は税制の一般的な解説であり、税務相談に応じるものではありません。また投資判断や特定の業者の利用を勧誘するものでもありません。個別の申告・納税については必ず税理士または所轄の税務署にご確認ください。税制は改正されることがあります。記載は執筆時点の情報に基づきます。