本ページには広告(アフィリエイトリンク)が含まれます。
「デリバティブ取引って何?」「海外の業者とするFXは、外国の取引になるの?」と迷っていませんか。デリバティブという言葉は、なんとなく使われがちです。でも、デリバティブ取引の定義は、金融商品取引法(FXなどのルールを決めた法律)にきちんと書いてあります。
結論を先に書きます。法律は、デリバティブ取引を「市場」「店頭」「外国市場」の3つに分けています。分かれ目は、どこで取引するか、とくに取引所を通すかどうかです。海外の業者と1対1でする取引は、海外であっても「店頭」の形です。
この3つの分け方は、税金の区分と、業者の登録の、両方の出発点になっています。
法律ではデリバティブを何種類に分ける?
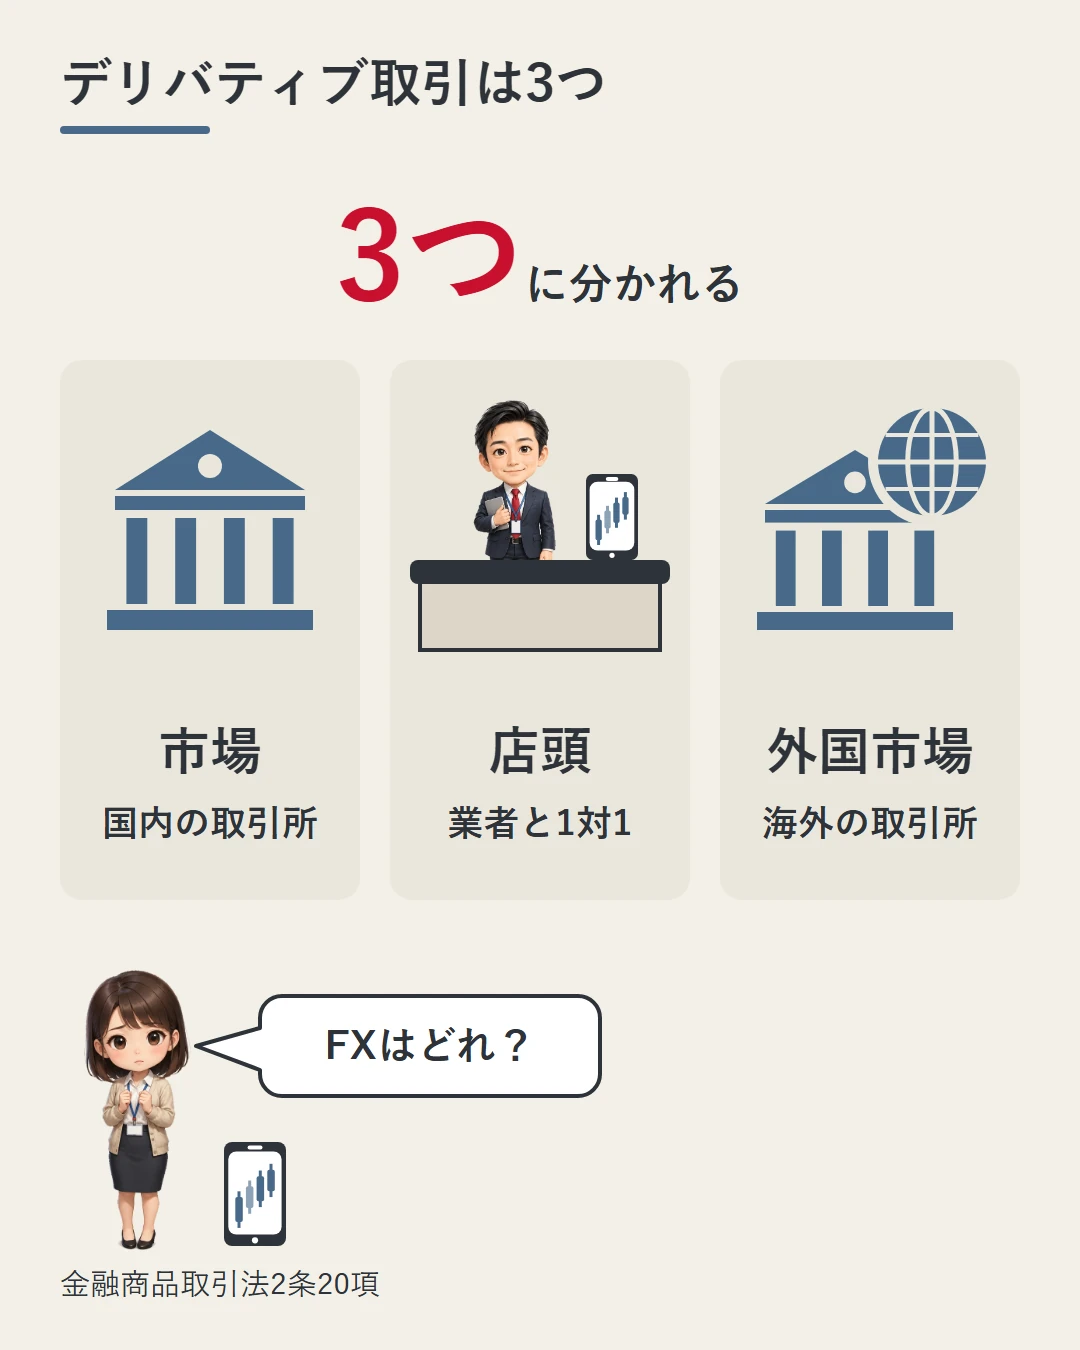
答えは3つです。デリバティブは、ざっくり言うと、通貨や株などの値動きをもとにした取引です。法律には、こう書いてあります。
この法律において「デリバティブ取引」とは、市場デリバティブ取引、店頭デリバティブ取引又は外国市場デリバティブ取引をいう。
金融商品取引法
3つを分ける軸は「どこで取引が行われるか」です。表にすると、こうなります。
| 種類 | どこで | 身近な例 |
|---|---|---|
| 市場デリバティブ取引 | 国内の取引所 | 日経225先物 |
| 店頭デリバティブ取引 | 取引所を通さない相対取引 | 店頭FX・CFD |
| 外国市場デリバティブ取引 | 海外の取引所 | 海外の取引所の先物 |
「相対取引」は、取引所を通さずに、取引の相手と1対1でする取引のことです。
やること:まずは「どこで取引しているか」で3つを見分ける、と覚えておく。
取引所で売買するのはどの種類?
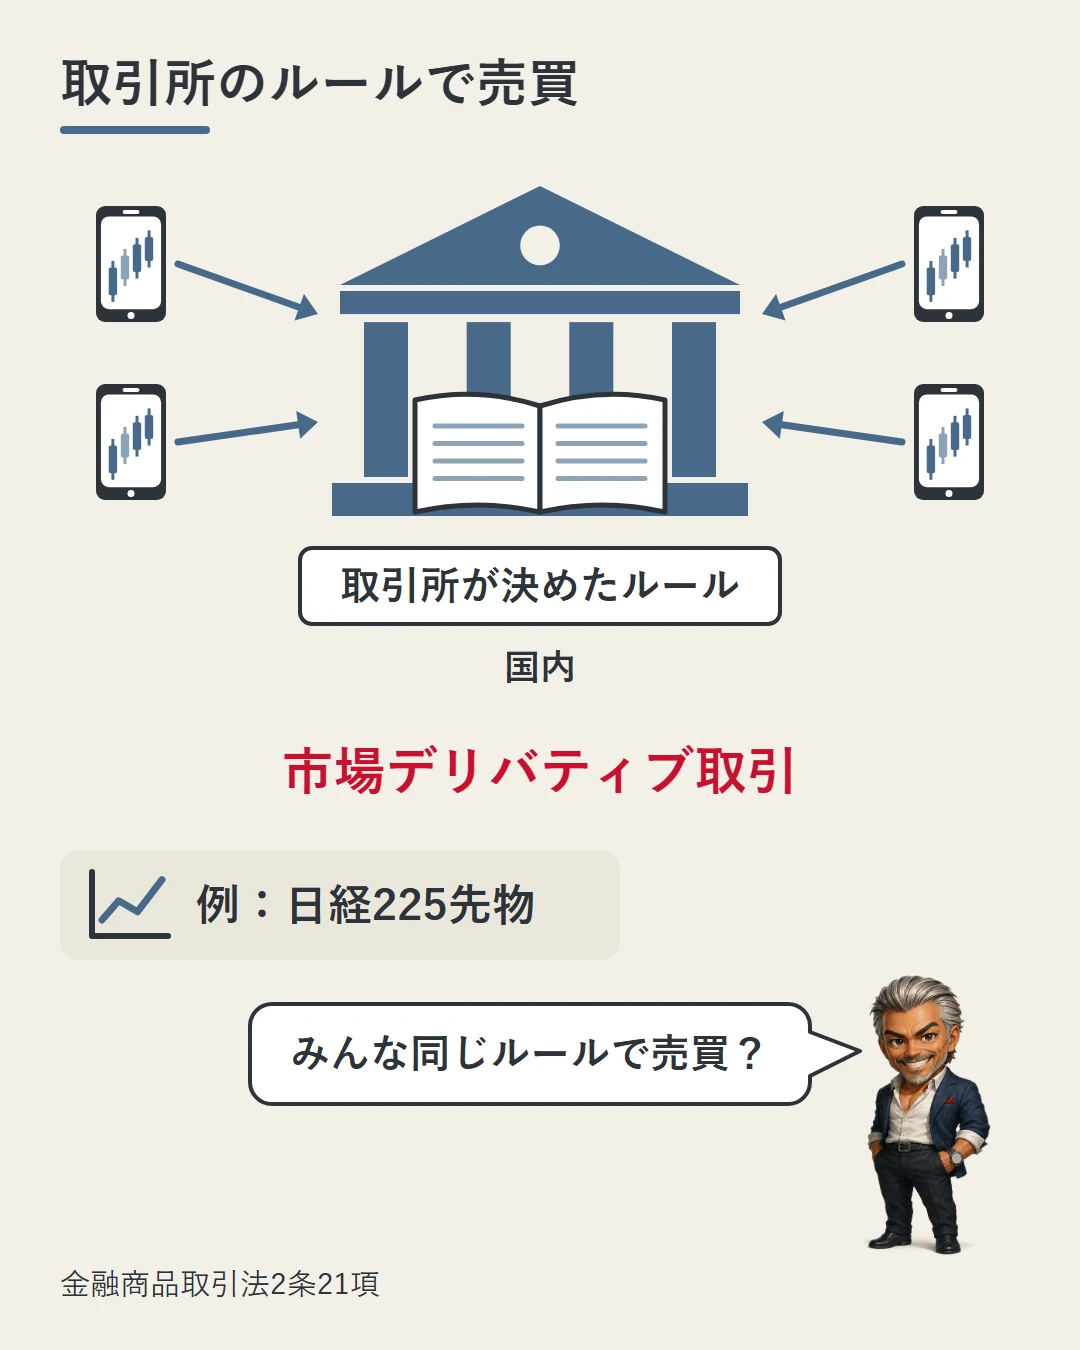
国内の取引所でするデリバティブ取引は「市場デリバティブ取引」です。法律の言葉では、取引所の市場を「金融商品市場」と呼びます。海外の取引所の場合は、あとの「外国市場」の節で見ます。
ポイントは、取引所が決めたルールに従って売り買いすることです。法律の文では「基準及び方法に従い」と書かれています。取引所がルールを決め、参加する人はそれに従います。
身近な例は日経225先物です。法律は、市場デリバティブ取引の中身を、いくつかに分けて書いています。
その1つめは、将来の決まった時期に、金融商品と代金を受け渡す約束の売買です。差金(値段の差のお金)のやり取りで、決済することもできます。一般に「先物」と呼ばれる取引です。
やること:国内の取引所のルールで売り買いするデリバティブなら「市場」、と押さえておく。
業者と1対1で売買するのはどの種類?
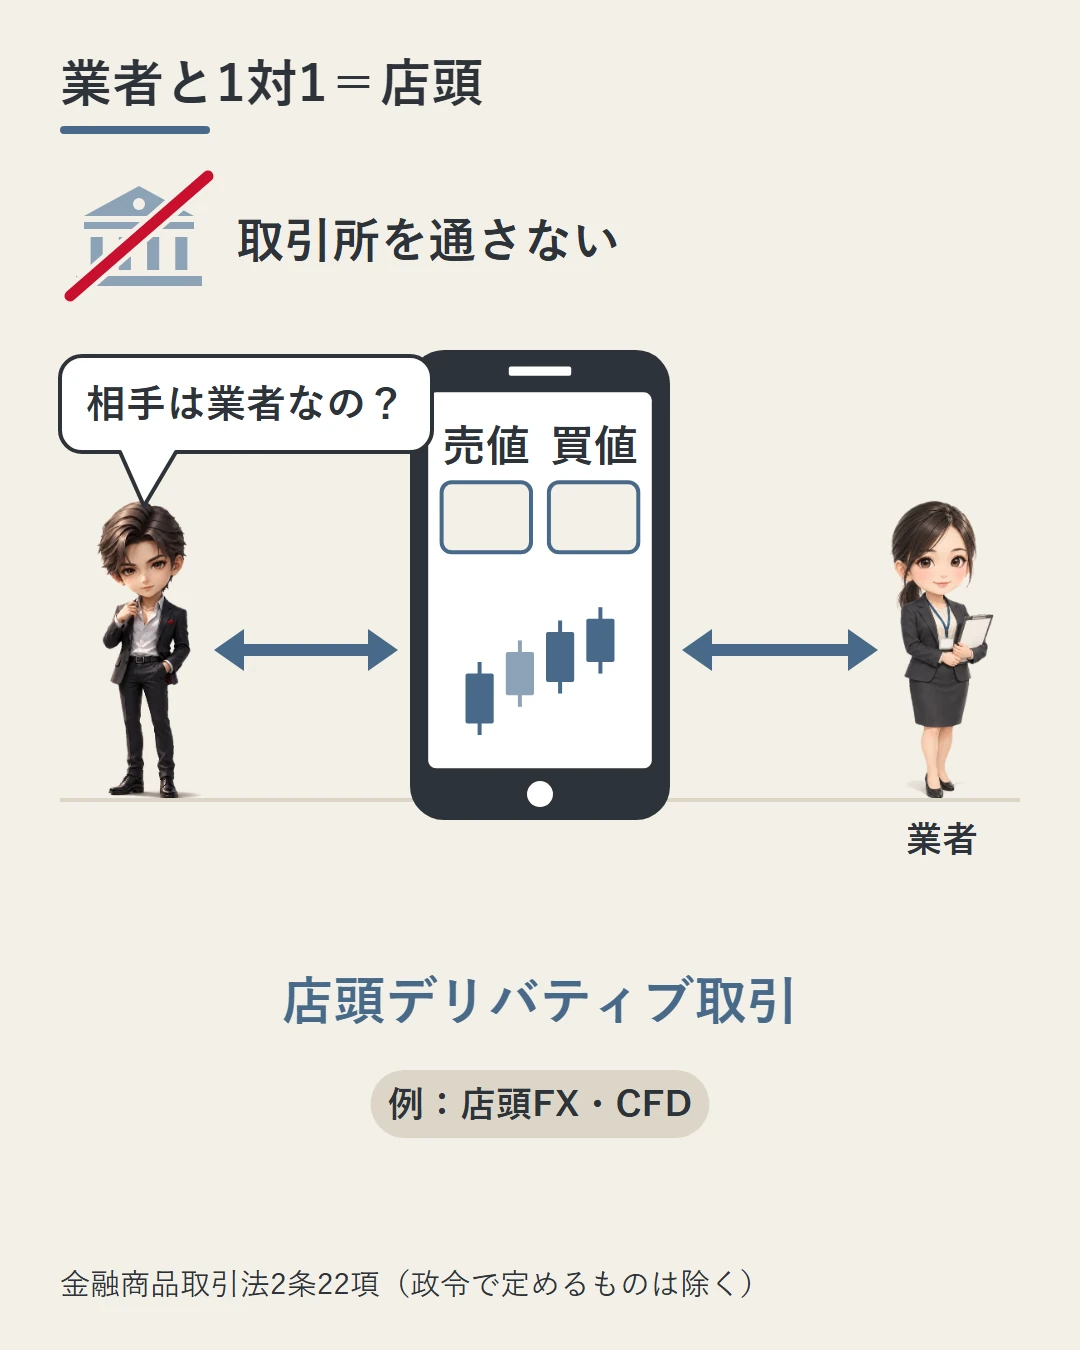
取引所を通さないでするデリバティブ取引は「店頭デリバティブ取引」です。国内の取引所も、海外の取引所も通しません。取引の相手と1対1でする、相対取引です。
身近な例は、店頭FXやCFDです。業者が取引の相手になる相対取引は、この「店頭」の形です。
店頭の中身も、法律でいくつかに分けて書かれています。その中には、次の2つがあります。
- 先物と同じ形で、差金で決済する取引
- 約束した数値と実際の数値の差で、お金をやり取りする取引(これに似た取引も含む)。指数(多くの値動きをまとめた数字)を使う差金決済は、ここに入ります
ただし、法律は一部を店頭デリバティブ取引から外しています。外されるのは、政令(内閣が定める決まり)で定めるものです。中身などから見て、公益(世の中全体の利益)や投資者の保護に、支障がないと認められるものです。
やること:取引所を通さず、業者を相手にする取引なら「店頭」の形、と押さえておく。
海外の業者なら「外国市場」になる?
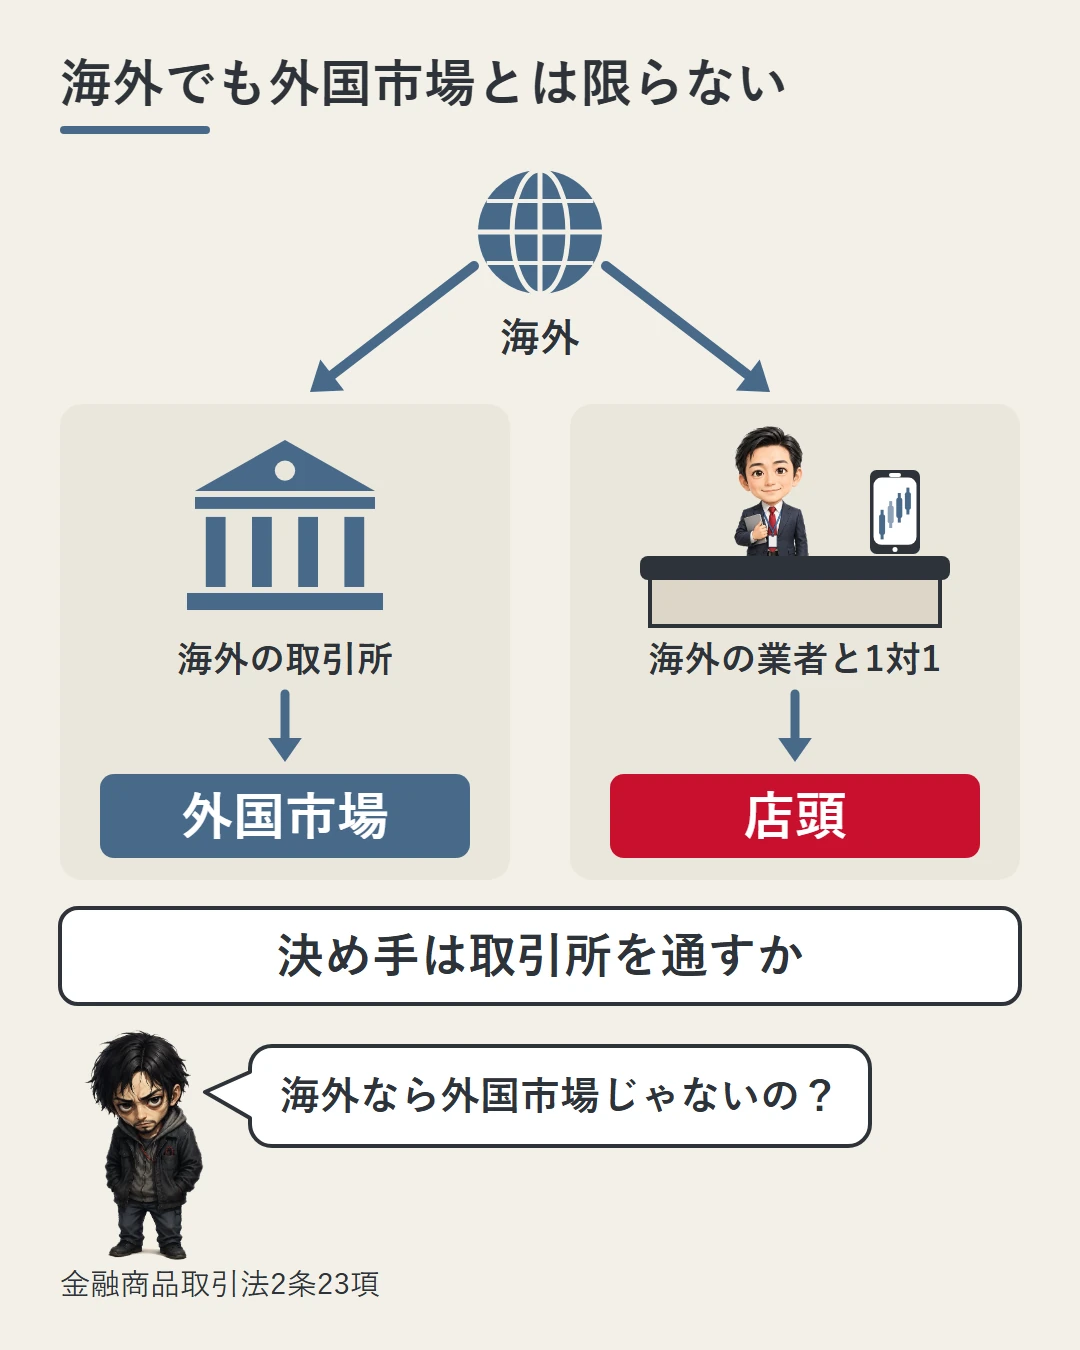
業者が海外だから「外国市場」になる、というわけではありません。「外国市場デリバティブ取引」は、海外の取引所でする取引です。市場デリバティブ取引に似た取引で、海外の取引所でする先物などが当たります。
決め手は、業者が海外にあるかどうかではありません。取引所を通しているかどうかです。
| どんな取引? | 取引所は? | 種類 |
|---|---|---|
| 海外の取引所で先物を売り買いする | 通す | 外国市場デリバティブ取引 |
| 海外の業者と1対1で売り買いする | 通さない | 店頭デリバティブ取引 |
つまり、海外の業者との相対取引は、相手が海外にあっても「外国市場」ではなく「店頭」です。
やること:「海外かどうか」ではなく、「取引所を通すかどうか」で見分ける。
XMとの取引はどの形になる?
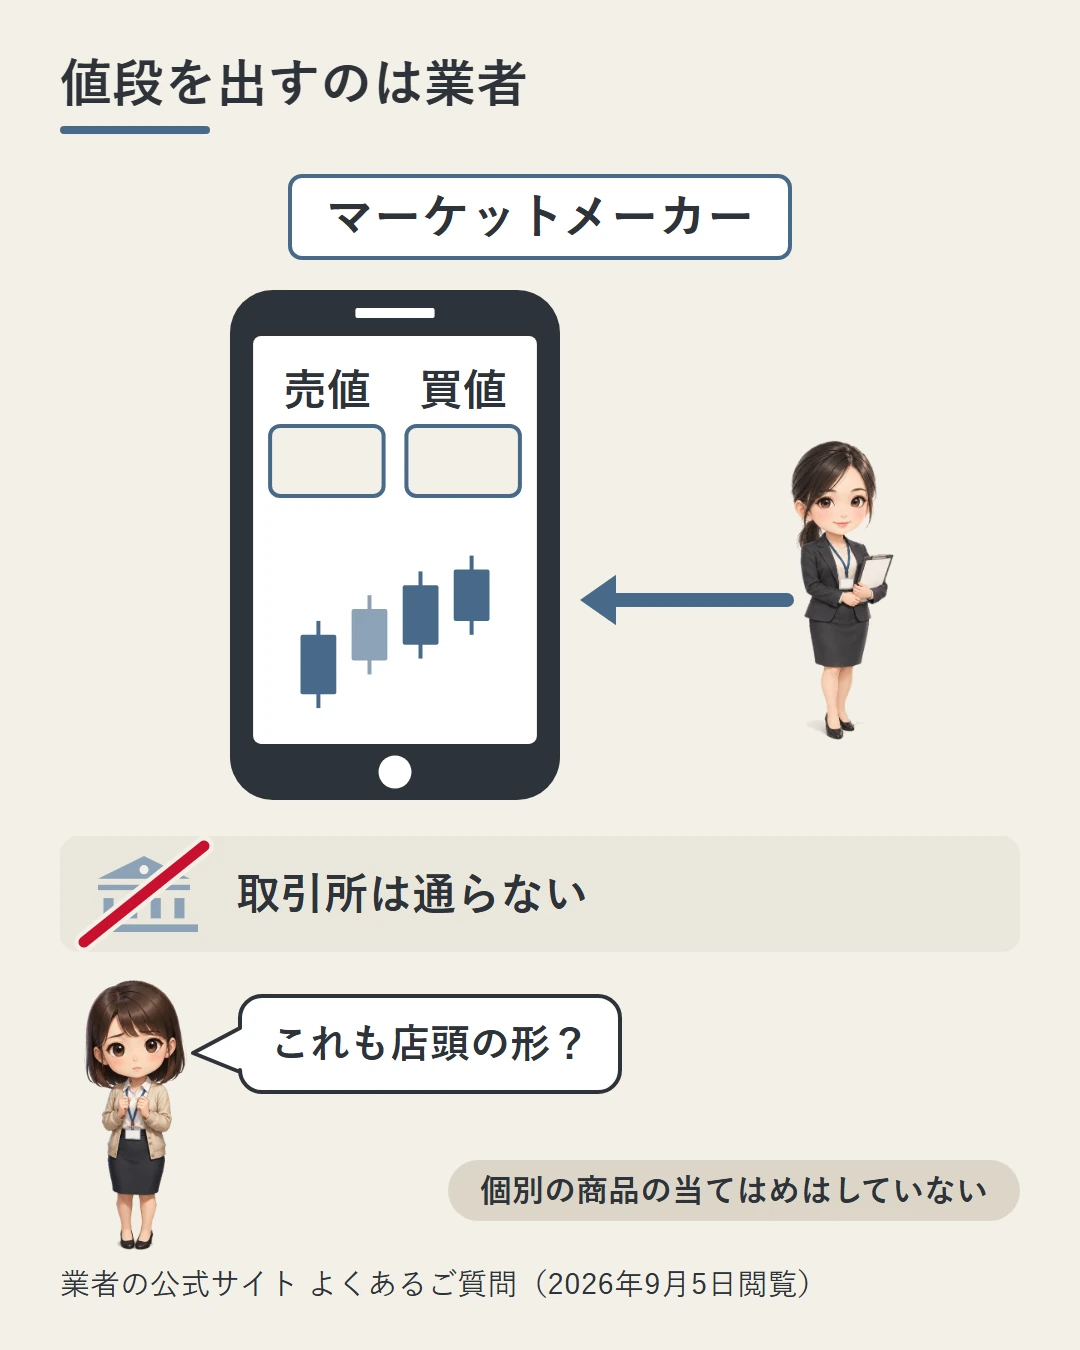
XMは公式サイトのよくあるご質問(FAQ)で、自分たちをこう説明しています。「マーケットメーカーとして、当社のオンライン取引プラットフォーム上で『買値』と『売値』を提示する」。
マーケットメーカーは、自分で買値と売値を出す業者のことです。取引所の板(売りと買いの注文が並ぶ表)で売り買いするのではありません。業者が出す値段で、業者を相手に売り買いします。
仮の例で、こうした業者の口座に10万円を入れて、取引画面で買い注文を出したとします。値段を出すのも、取引の相手になるのも業者です。取引所は通っていません。
この形は、「店頭」に当たる構造です。取引所を通さず、業者が相手になる相対取引だからです。
⚠ ただし、個別の商品への当てはめは、この記事ではしていません。店頭の中のどの種類に当たるか、政令で外されるものに当たらないかも、判断していません。言えるのは、構造として「店頭」に位置づけられる、というところまでです。
やること:XMとの取引は「店頭の形」として、税金や登録の話を読む。
この区分で何が変わるの?
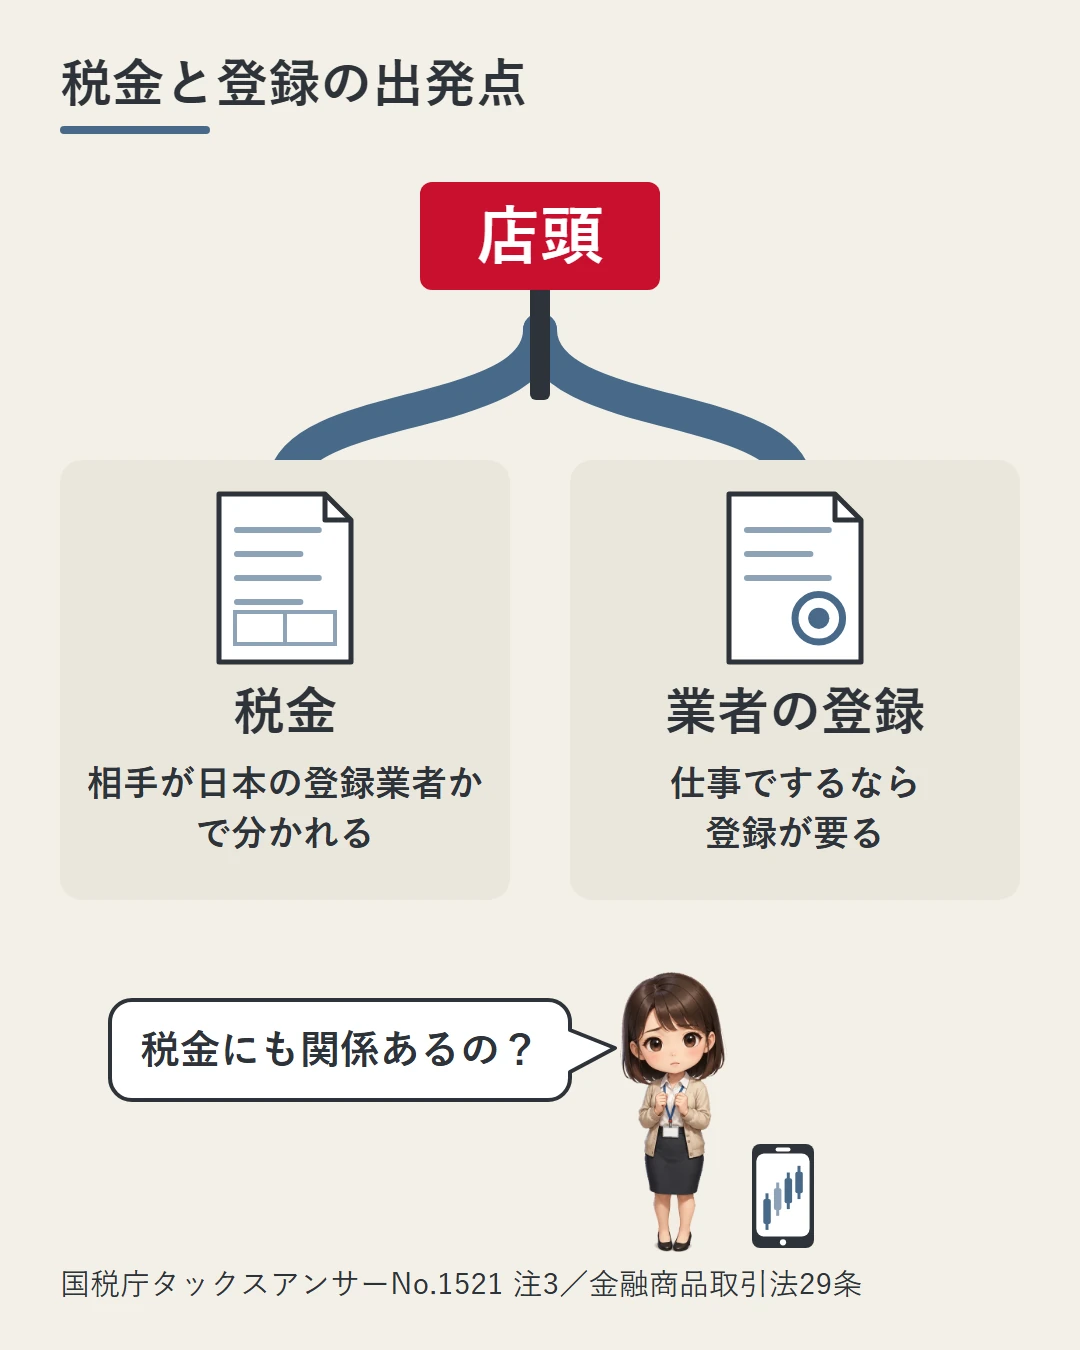
この定義は、定義だけで終わりません。税金と業者の登録の、2つの話につながっています。
- 税金:国税庁の説明では、店頭デリバティブ取引のうち、取引の相手が日本の登録業者以外のものは総合課税です。ここでの登録業者は、第一種金融商品取引業者と登録金融機関です。総合課税は、給料などほかの所得と合わせて税金を計算するしくみです。→ なぜ海外業者の損益だけ総合課税なのか
- 業者の登録:デリバティブ取引を仕事として行うことは、金融商品取引業(法律で決められた金融の仕事)に入ります。法律の言葉では「業として」行う、と言います。行うには、内閣総理大臣の登録が要ります。→ 無登録営業の条文と罰則
税金の話は、まず「店頭」であることが前提です。そのうえで、取引の相手が誰かで分かれます。「店頭なら全部、総合課税」ではありません。
「自分の取引は、法律の上では何なのか」。これを定義から一度押さえると、税金の話も業者の話も、同じ根から出ていると分かります。
やること:税金や業者の記事を読む前に、自分の取引が「店頭」かどうかを確かめる。
まとめ
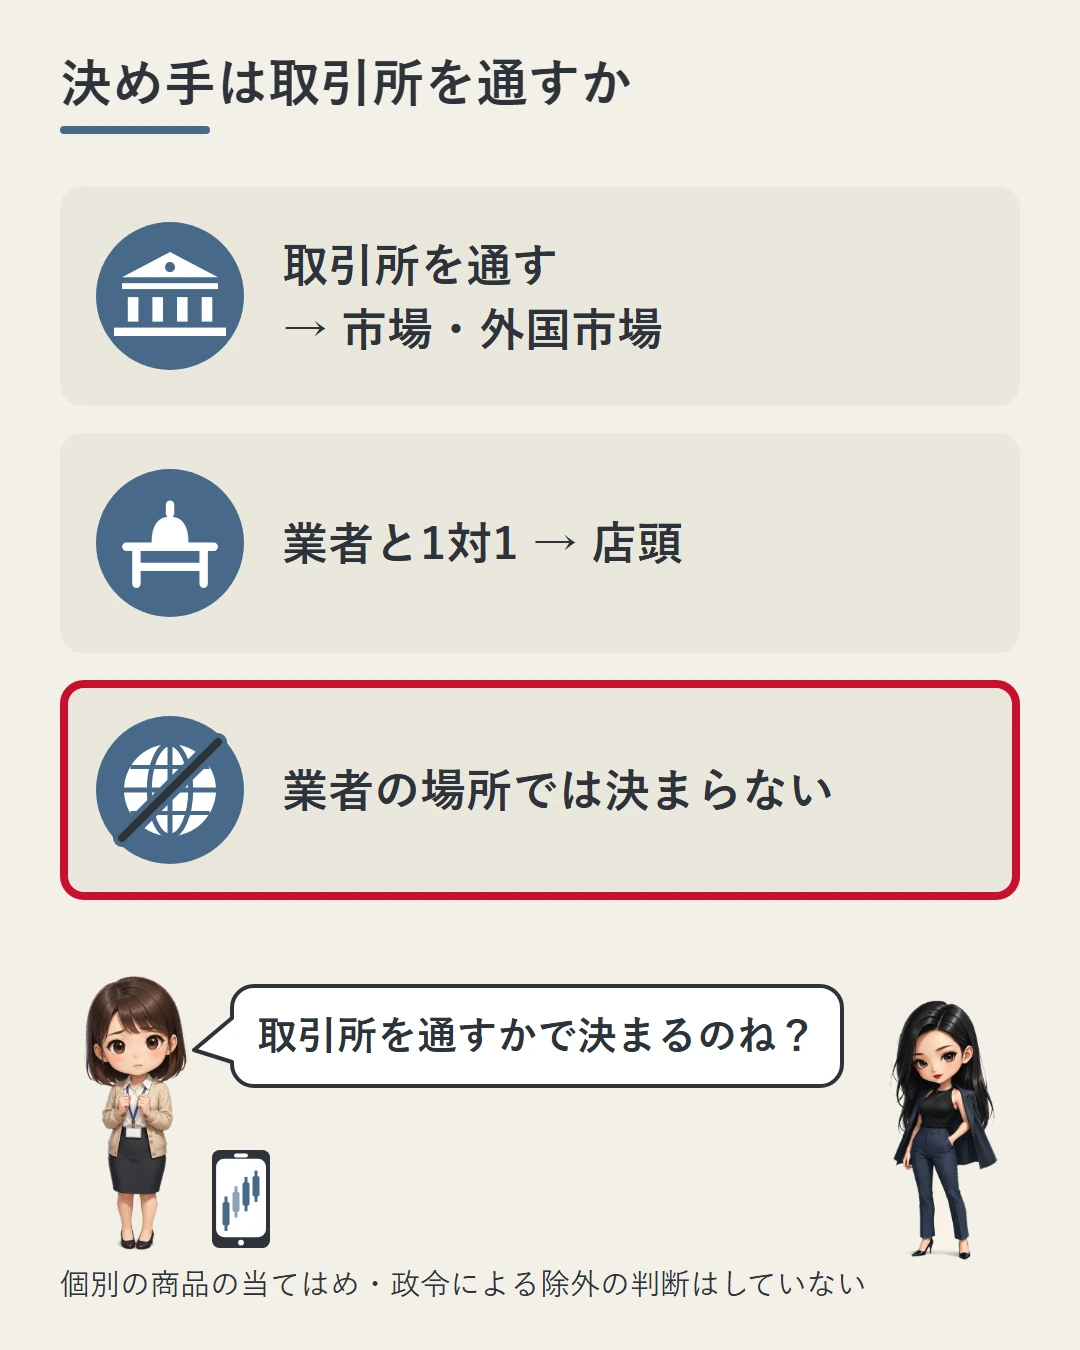
- デリバティブ取引は、金融商品取引法で市場・店頭・外国市場の3つに分かれる
- 分かれ目は取引所を通すかどうか。業者のある場所(所在地)ではない
- 業者が相手になる相対取引は「店頭」の構造。海外の業者でも「外国市場」ではない
- XMは公式FAQで、自らをマーケットメーカーと説明している=相対取引
- 「店頭」であることが、税金と業者の登録の、両方の前提になっている
- ⚠ 個別の商品がどの種類に当たるか、政令で外されるものかの判断は、この記事の範囲外
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 金融商品取引法 第2条第20項〜第23項の条文は、e-Gov法令検索で公開されている法令XML(昭和二十三年法律第二十五号)から直接取得したもの(2026年9月6日取得)。引用中の「(略)」は本記事での省略
- 第20項=デリバティブ取引の3つの区分/第21項=市場デリバティブ取引/第22項=店頭デリバティブ取引/第23項=外国市場デリバティブ取引
- 本文で言い換えた各項の元の文(柱書):第21項「金融商品市場において、金融商品市場を開設する者の定める基準及び方法に従い行う次に掲げる取引」/第22項「金融商品市場及び外国金融商品市場によらないで行う次に掲げる取引(その内容等を勘案し、公益又は投資者の保護のため支障を生ずることがないと認められるものとして政令で定めるものを除く。)」/第23項「外国金融商品市場において行う取引であつて、市場デリバティブ取引と類似の取引(略)」
- 先物の説明は第21項第1号(「差金の授受によつて決済することができる取引」)による。店頭の中身の説明は第22項第1号(市場デリバティブの1号と同じ構造の差金決済取引)と第2号(「約定数値と現実数値の差に基づいて算出される金銭の授受を約する取引又はこれに類似する取引」)による
- 業者の登録は、金融商品取引法 第29条(内閣総理大臣の登録)による
- 「マーケットメーカーとして買値と売値を提示する」との記述は、XMTrading公式サイトのよくあるご質問による(2026年9月5日閲覧)
- 国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」注3
- 文中の「口座に10万円」は、説明のための仮の例です
- 個別の商品が第2条第22項の各号のいずれに当たるか、および政令による除外の該当性は、本記事では判断していません
本記事は法令の一般的な解説であり、法的助言や投資判断、特定の業者の利用を勧誘するものではありません。法令の解釈・適用については、必要に応じて専門家にご確認ください。記載は執筆時点の情報に基づきます。