本ページには広告(アフィリエイトリンク)が含まれます。
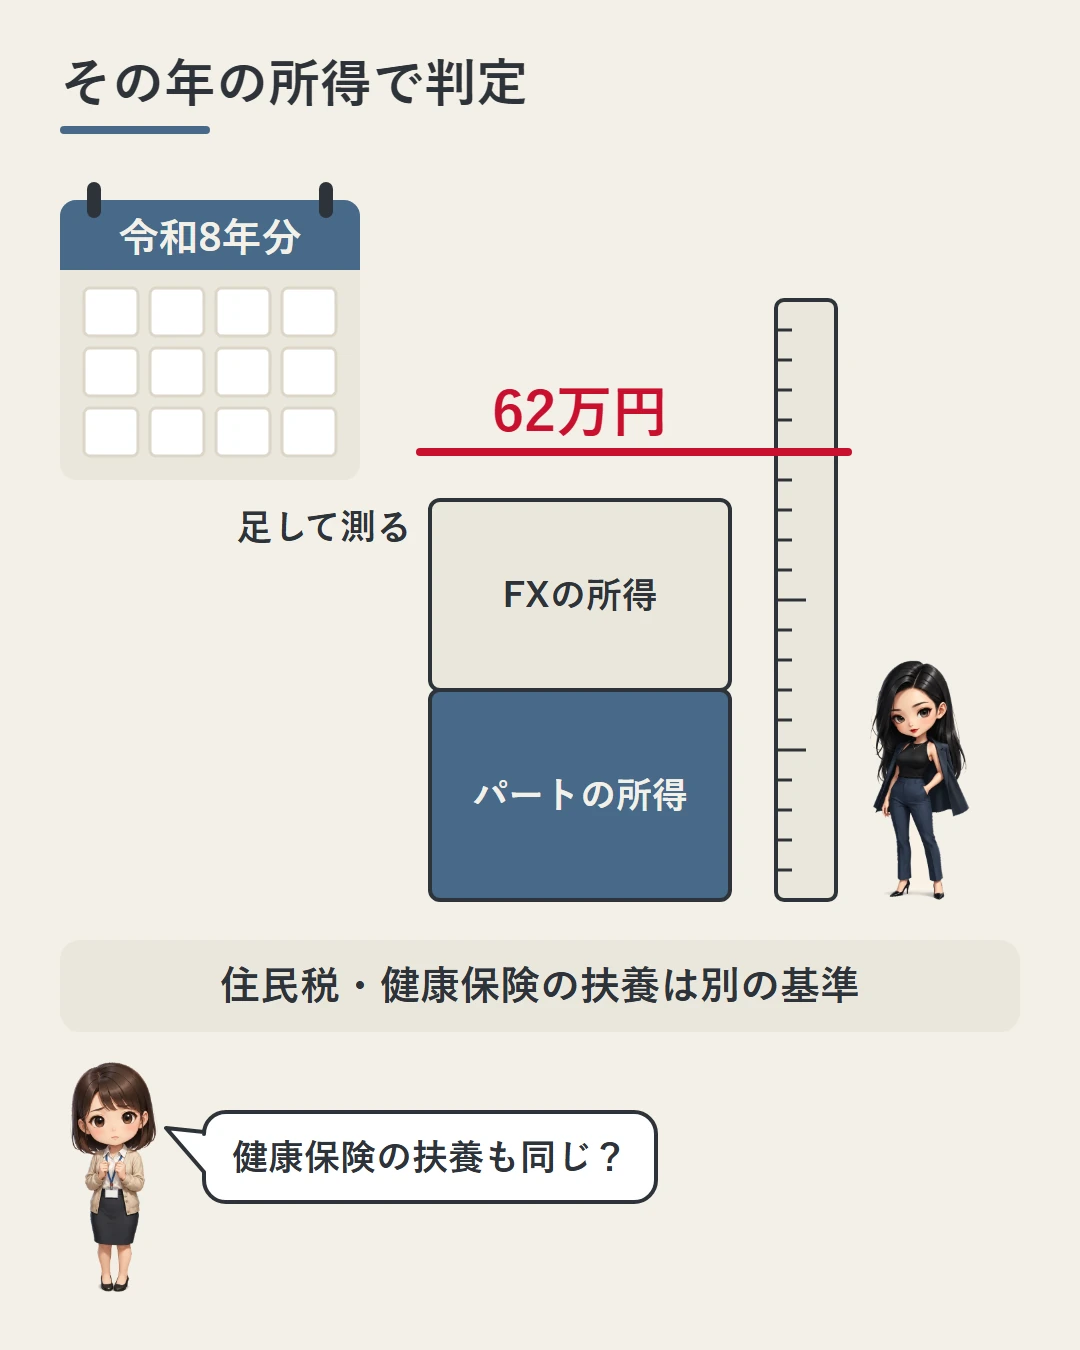
家族の扶養に入っている人が、FXで利益を出したら、扶養から外れるのでしょうか。所得税の扶養の線は「合計所得金額」(その年の所得を合わせた額)で引かれます。令和8年分からは、その線が62万円以下に変わります。
結論を先に書きます。国内FXの利益も海外業者の利益も、扶養の判定に使う合計所得金額に入ります。線は令和8年分から62万円以下で、パートの給与所得とFXの所得は足して比べます。仮の例では、給与所得26万円+FXの所得30万円=56万円で線の内側、FXの所得が40万円なら66万円で超えます。
線を超えても、扶養している側の控除がすぐゼロになるとは限りません。配偶者なら133万円以下まで、19〜22歳の子なら123万円以下まで、段階的な控除が残ります。
この記事は所得税の扶養の話です。住民税の扶養と、健康保険の被扶養者の基準は、別の法律・別の基準で決まっています。この記事では扱っていません。
国内FXの利益も扶養の計算に入るの?
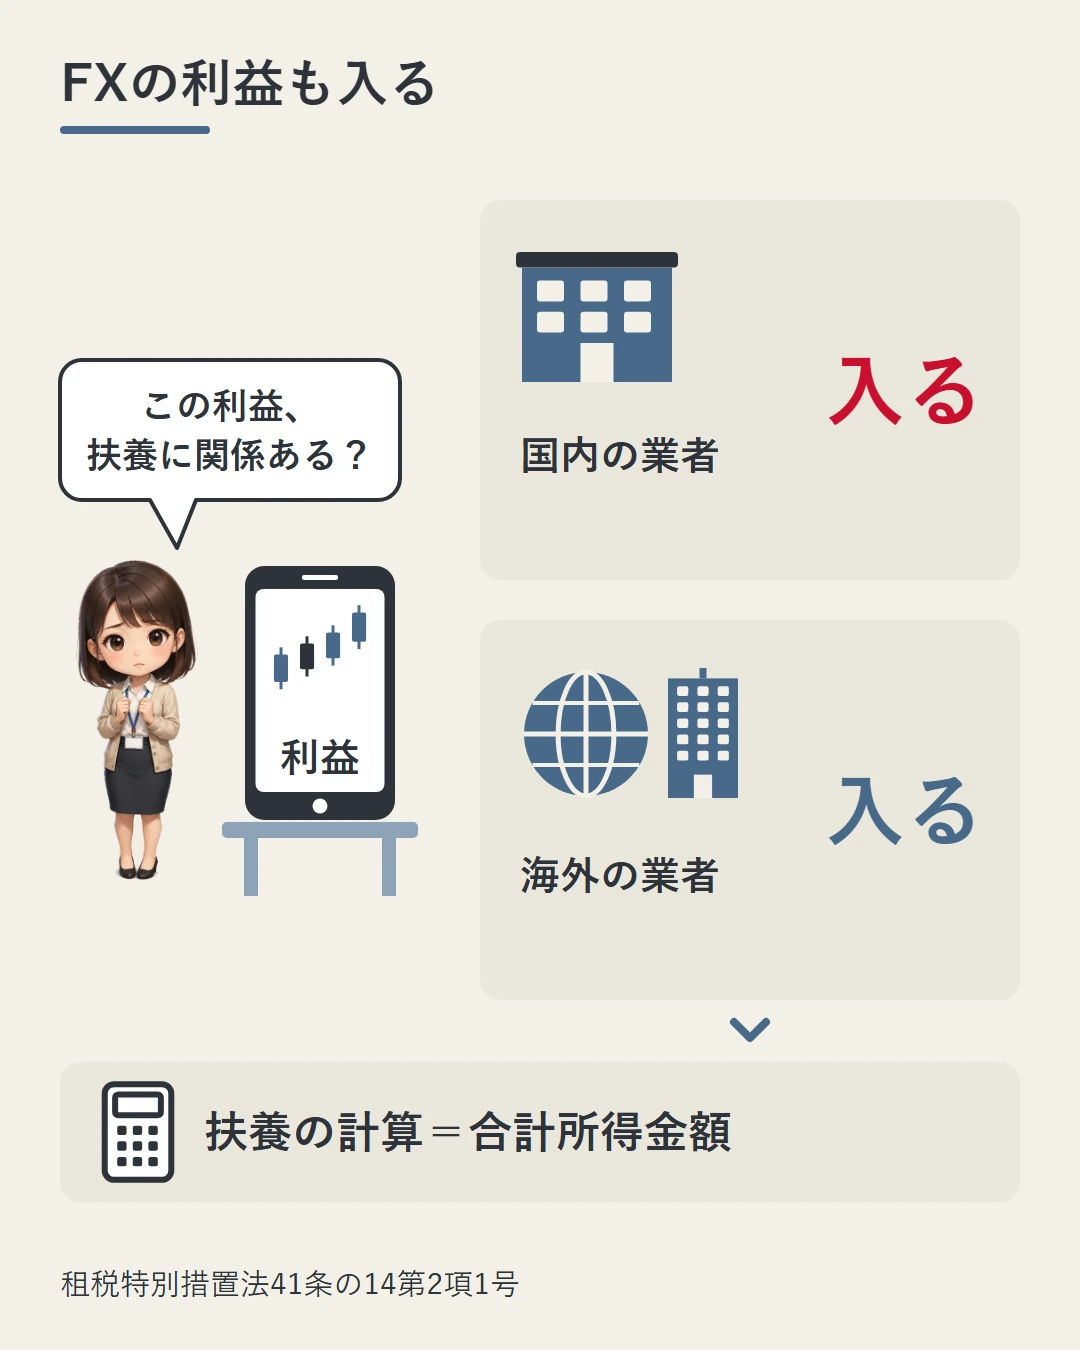
入ります。国内の業者でしたFXの利益は、税金の上では「先物取引に係る雑所得等」といいます。ほかの所得と分けて税金を計算する、申告分離課税です(国内FXの税金の記事)。
分けて計算するなら、扶養の判定にも入らないのでは、と思うかもしれません。ところが、法律に特別な決まりがあります。配偶者や扶養親族に当たるかを決めるときは、合計所得金額にこの利益も足すのです。
海外の業者でしたFXの利益は、総合課税の雑所得です(海外業者の総合課税の記事)。総合課税は、ほかの所得と合わせて計算するしくみです。雑所得は、給与などほかの種類に当たらない所得です。
海外の業者の利益は、ほかの所得と合わせる形なので、合計所得金額にもともと入ります。
| FXの業者 | 税金の計算のしかた | 合計所得金額に |
|---|---|---|
| 国内の業者 | 申告分離課税(ほかの所得と分ける) | 入る(法律の決まりで足す) |
| 海外の業者 | 総合課税の雑所得(ほかの所得と合わせる) | 入る(もともと入る) |
やること:国内でも海外でも、FXの利益が出た年は、扶養の計算に入れて考える。
見るのは「収入」?それとも「所得」?
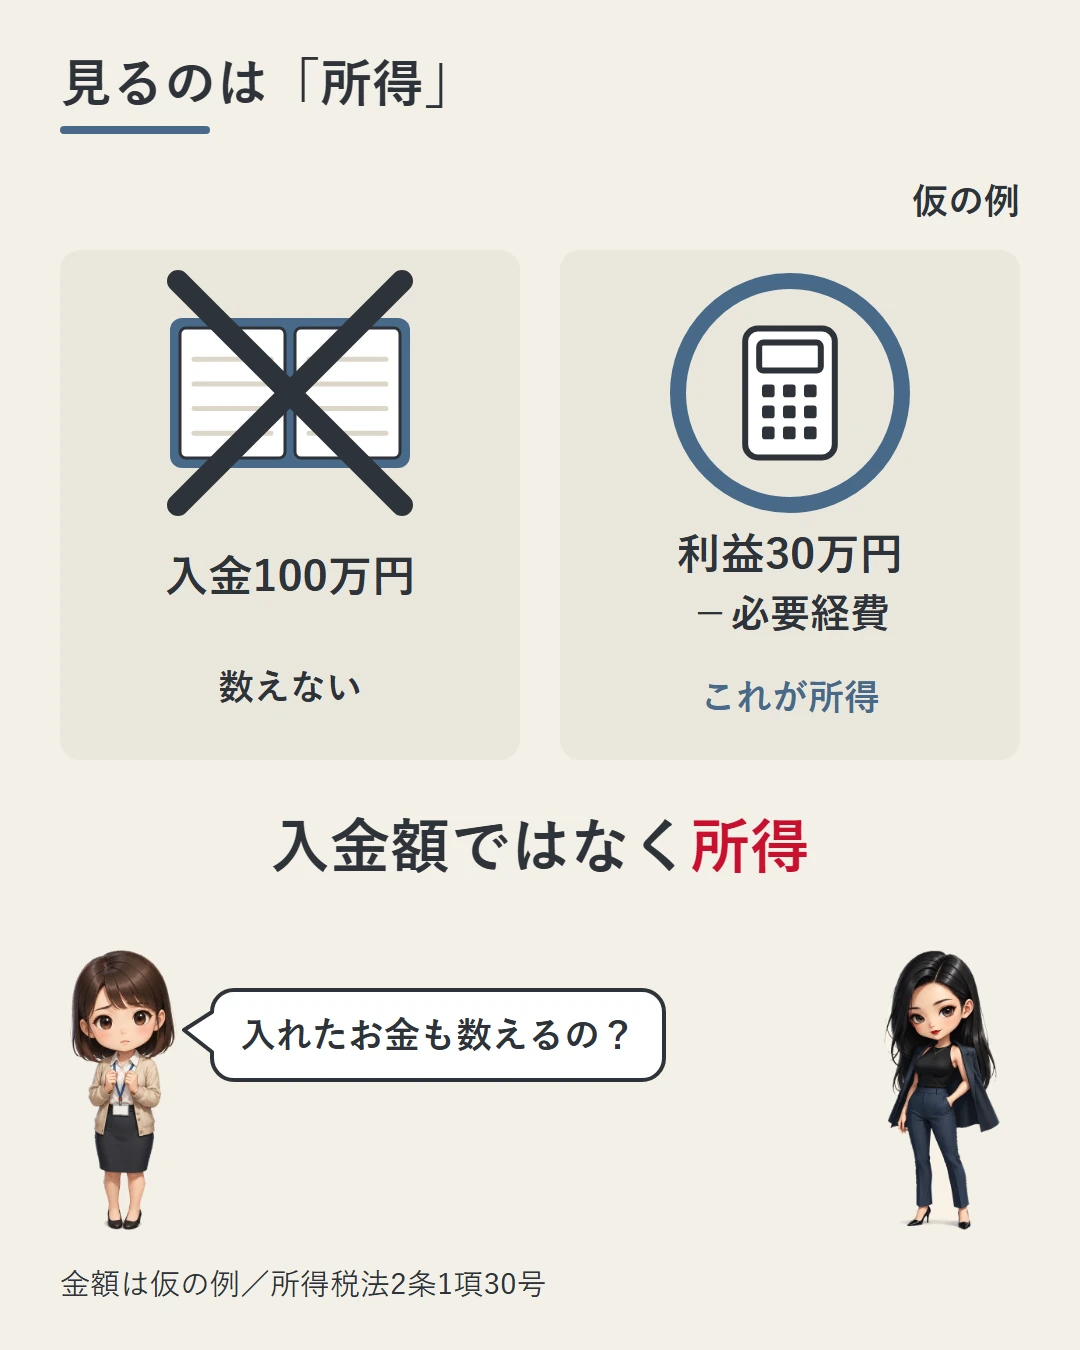
見るのは所得です。扶養の線は、収入(入ってきたお金)ではなく、合計所得金額で引かれています。
FXで入るのは、口座に入れたお金(入金額)ではありません。決済した損益などから必要経費を引いた、所得の金額です。
たとえば、口座に100万円を入金し、その年に決済した利益が30万円だったとします(仮の例)。扶養の計算に入るのは、入金の100万円ではありません。利益30万円から必要経費を引いた額です。
パートなどの給与は、給与収入から給与所得控除を引いた給与所得で見ます。給与所得控除は、給与の収入から差し引ける額です。
令和8年分は、給与収入が74万1,000円以上219万1,000円未満なら、給与所得は「収入金額−74万円」です。パート収入100万円なら、100万円−74万円=26万円です(仮の例)。
法律の言葉でいうと、合計所得金額は、総所得金額・退職所得金額・山林所得金額の合計額です。純損失・雑損失の繰越控除(前の年までの損失などを差し引くしくみ)をしないで計算します。FXの損失の繰越控除との関係は、この記事では確かめていません。
やること:給与もFXも、「収入」や「入金額」ではなく「所得」に直してから比べる。
令和8年分はいくらまでなら扶養?
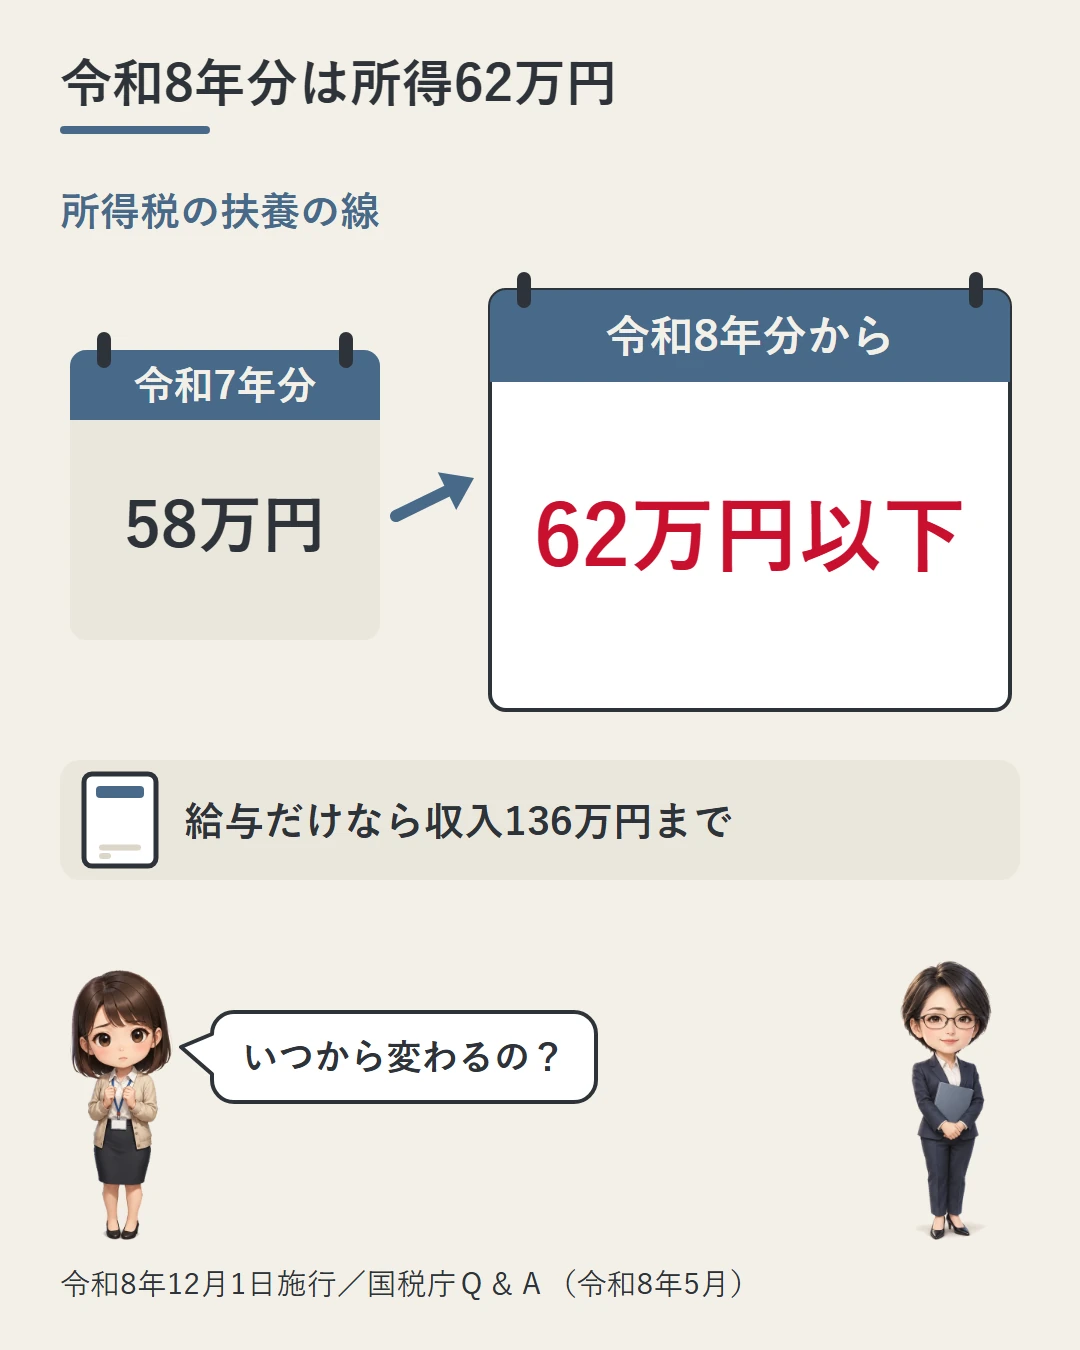
令和8年分の線は、合計所得金額62万円以下です。令和7年分は58万円以下でした。給与だけの人なら、令和8年分は給与収入136万円以下です。
| 年分 | 扶養親族・同一生計配偶者の線(合計所得金額) | 給与だけの場合の給与収入 |
|---|---|---|
| 令和2〜6年分 | 48万円以下 | 103万円以下 |
| 令和7年分 | 58万円以下 | 123万円以下 |
| 令和8年分から | 62万円以下 | 136万円以下 |
扶養親族は、生計を一にする(暮らしのお金が一緒の)親族で、合計所得金額が線以下の人です。配偶者(同一生計配偶者)も同じ形で決まっています。
こうした家族がいると、扶養している側(納税者)が控除を受けられます。控除は、税金の計算で所得から差し引ける額です。
| 扶養される家族 | 扶養している側の控除 | 金額 |
|---|---|---|
| 16歳以上の扶養親族(控除対象扶養親族) | 扶養控除 | 38万円 |
| そのうち19〜22歳(特定扶養親族) | 扶養控除 | 63万円 |
| そのうち70歳以上 | 扶養控除 | 48万円(同居老親等は58万円) |
| 控除対象配偶者 | 配偶者控除 | 38万円(納税者の合計所得金額が900万円以下の場合。70歳以上は48万円) |
線の金額は、改正が続いています。令和8年度税制改正で、線を58万円から62万円に引き上げることになりました(国税庁のQ&A・令和8年5月)。対象は扶養親族・同一生計配偶者などです。
施行(決まりが動き出すこと)は令和8年12月1日で、令和8年分以後の所得税に適用されます。
2026年9月24日に、e-Gov(国の法令を読めるサイト)で条文を読みました。そのときは、まだ「五十八万円以下」でした。施行日の12月1日より前だったためで、施行後に令和8年分の1年全体へ62万円が当てはまります。
判定するのは、扶養されている側のその年の合計所得金額です。FXの利益が大きい年は、それだけで線を超えることがあります。
やること:どの年分の線かを確かめる(令和8年分は62万円以下、令和7年分は58万円以下)。
パートとFXの両方あるときは?
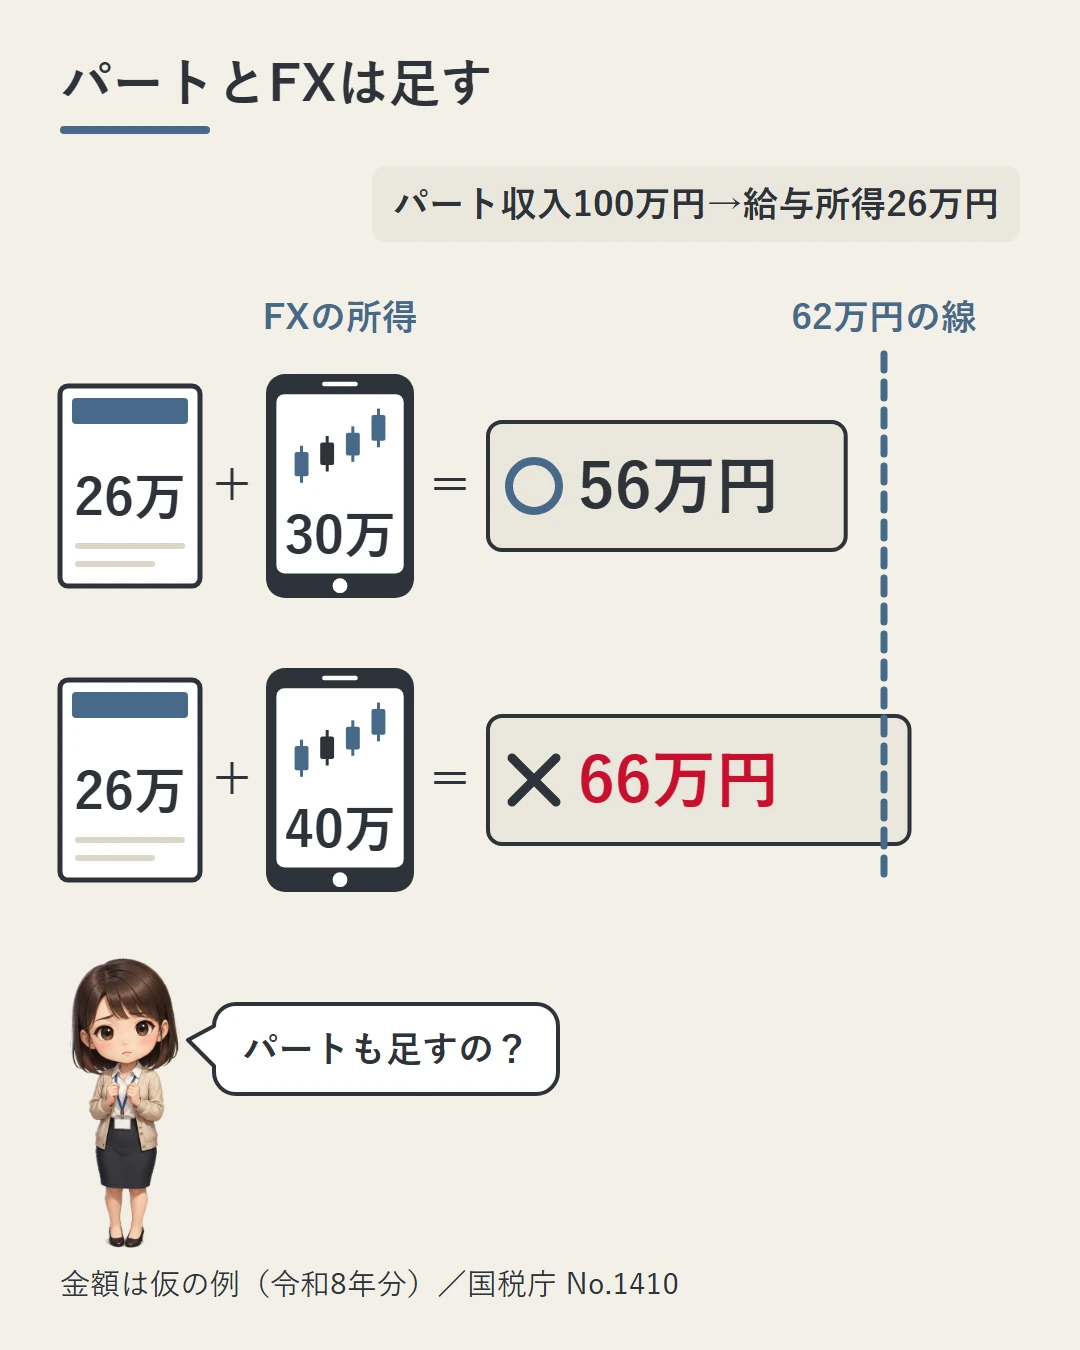
給与もある人は、給与所得とFXの所得を足して判定します。パート収入100万円(給与所得26万円)の仮の例で見ます。
| 例(令和8年分・仮の数字) | 合計所得金額 | 62万円の線 |
|---|---|---|
| パート収入100万円+FXの所得30万円 | 26万円+30万円=56万円 | 以下 |
| パート収入100万円+FXの所得40万円 | 26万円+40万円=66万円 | 超える |
2つ目の例で配偶者なら、配偶者控除の代わりに配偶者特別控除の側に移ります。納税者の合計所得金額が900万円以下なら、控除額は38万円です(次の見出しで説明します)。
なお、確定申告が要るかどうかと、合計所得金額に入るかどうかは別の話です。
住民税の申告は、別の記事で読みました。FXの利益が20万円以下で、所得税の確定申告をしないときの話です(20万円以下と住民税の申告の記事)。
やること:給与所得とFXの所得を足して、62万円以下かを計算してみる。
62万円を超えたら控除はゼロ?
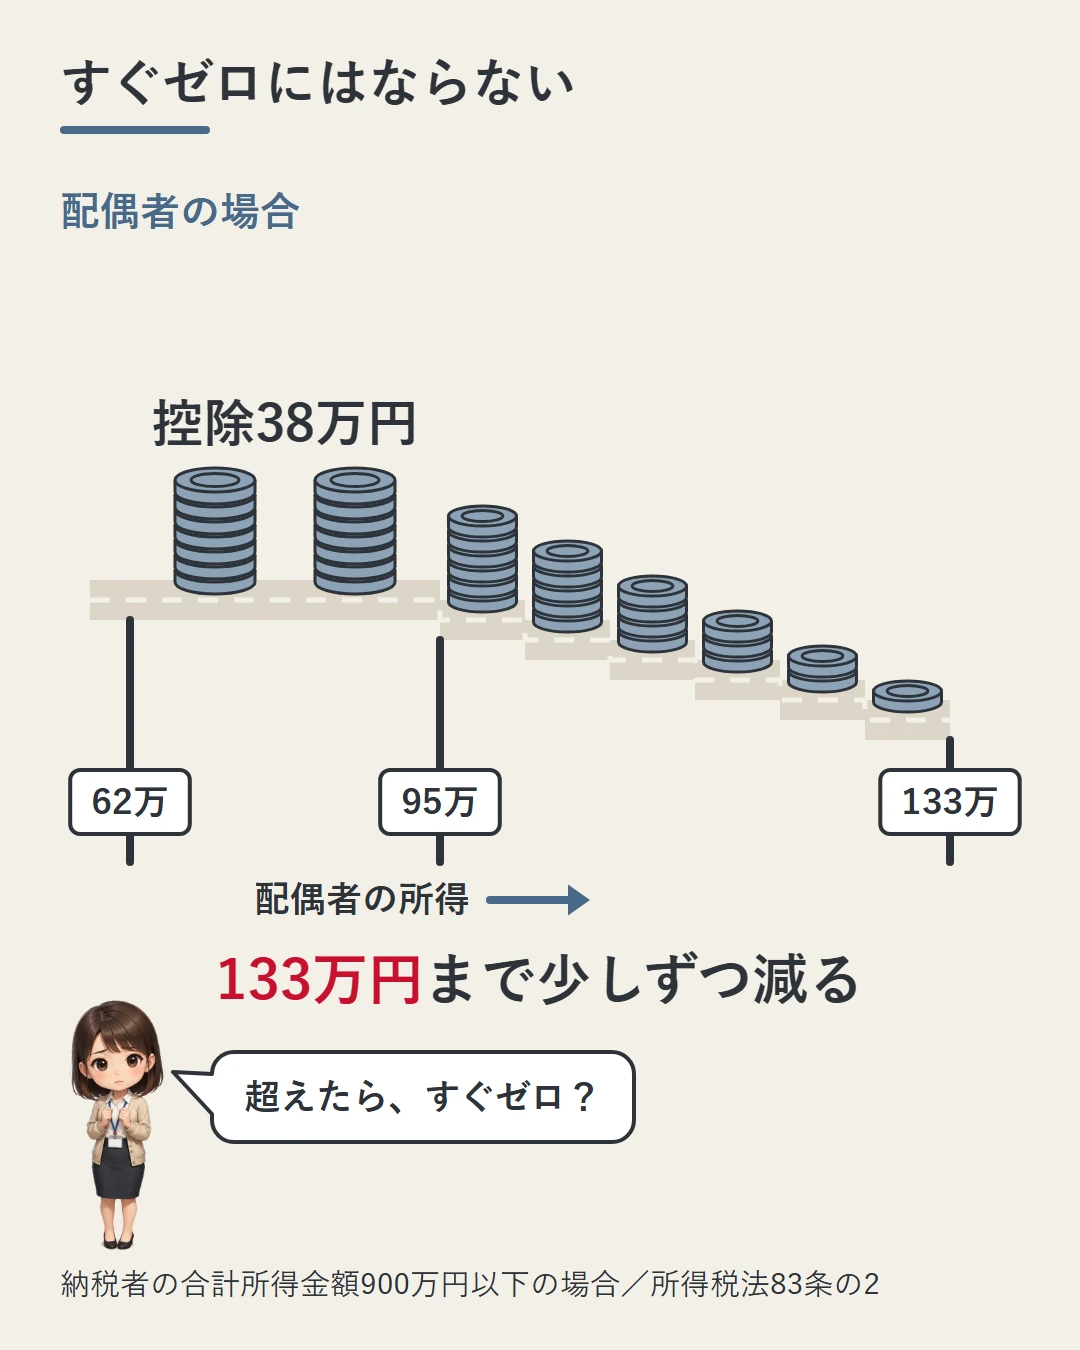
配偶者なら、すぐにはゼロになりません。配偶者の合計所得金額が133万円以下なら、扶養している側は配偶者特別控除を受けられます。対象は、控除対象配偶者に当たらない配偶者です。
| 配偶者の合計所得金額(令和8年分) | 配偶者特別控除(納税者の合計所得金額900万円以下) |
|---|---|
| 62万円超 95万円以下 | 38万円 |
| 95万円超 100万円以下 | 36万円 |
| 100万円超 130万円以下 | 段階的に減る |
| 130万円超 133万円以下 | 3万円 |
| 133万円超 | なし |
国税庁の表では、納税者の合計所得金額が900万円以下のとき、配偶者の合計所得金額が95万円以下なら控除額は38万円です。配偶者控除と同じ額です。
前の見出しの仮の例(66万円)なら、62万円超95万円以下なので38万円です。納税者の合計所得金額が900万円以下の場合です。
やること:配偶者の合計所得金額が133万円以下かを確かめる。表の額は、納税者の合計所得金額が900万円以下の場合。
大学生くらいの子に利益が出たら?
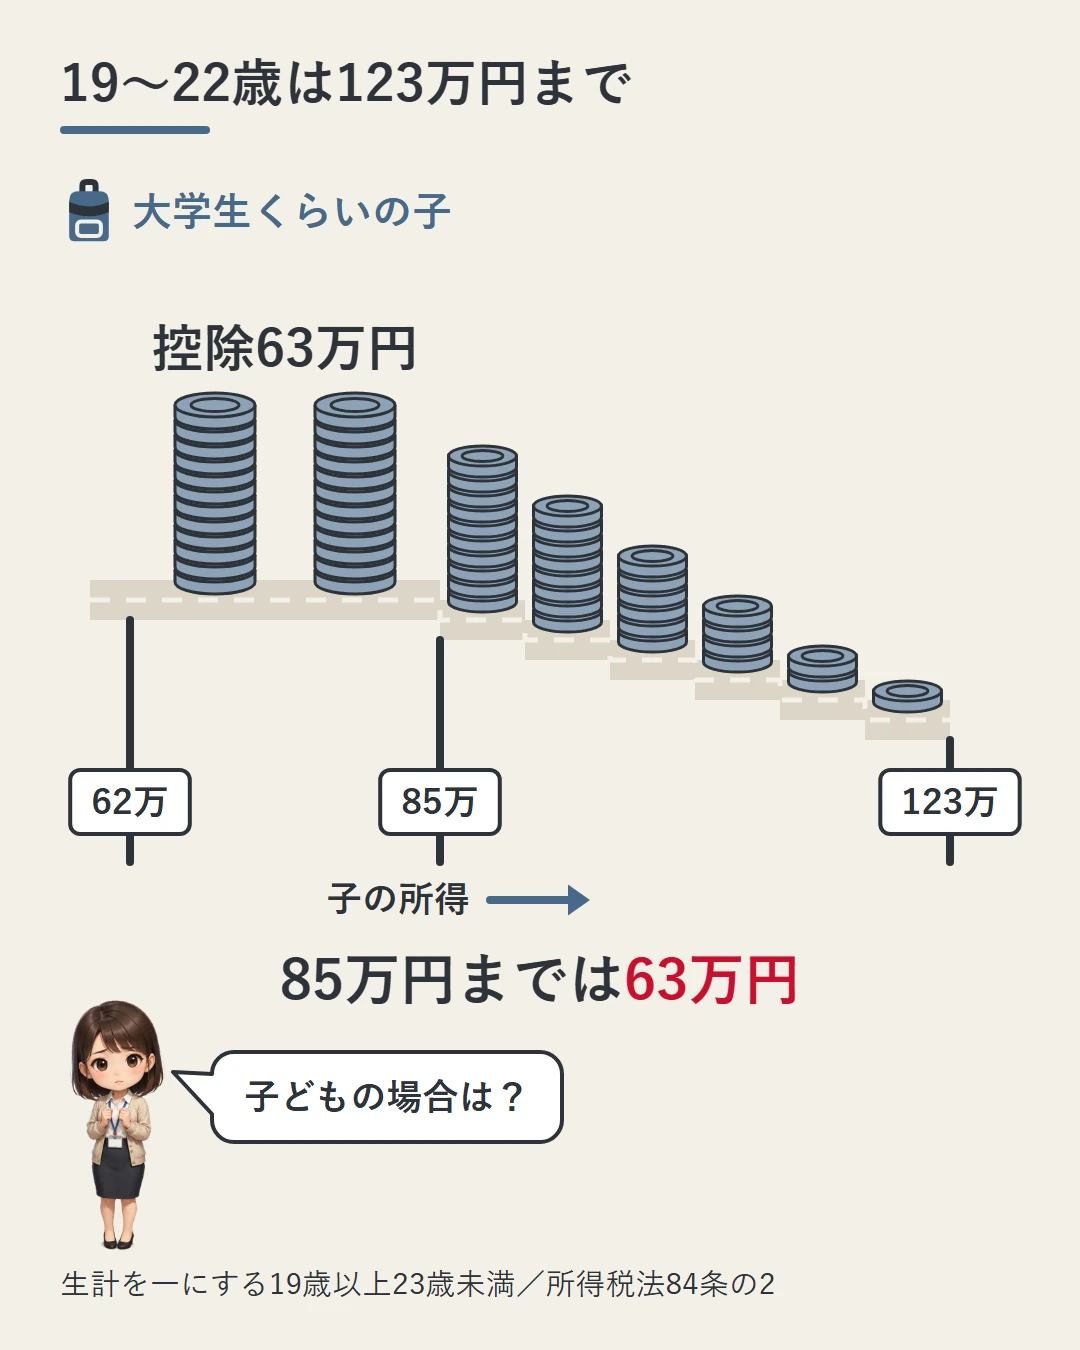
大学生くらいの子にも、段階的な控除があります。特定親族特別控除です。対象は、生計を一にする19歳以上23歳未満の親族です。
条件は、合計所得金額が123万円以下で、控除対象扶養親族に当たらないことです。こうした親族(特定親族)がいると、扶養している側が控除を受けられます。
| 子の合計所得金額(令和8年分) | 特定親族特別控除 |
|---|---|
| 62万円超 85万円以下 | 63万円 |
| 85万円超 90万円以下 | 61万円 |
| 90万円超 120万円以下 | 段階的に減る |
| 120万円超 123万円以下 | 3万円 |
85万円以下なら63万円で、特定扶養親族の扶養控除と同じ額です(国税庁の説明)。62万円以下なら、特定扶養親族として扶養控除(63万円)の対象です。
たとえば、生計を一にする20歳の子の所得が、FXの所得80万円だけだとします(令和8年分の仮の例)。62万円を超えるので扶養控除の対象から外れます。85万円以下なので、特定親族特別控除は63万円です。
やること:子の年齢(19歳以上23歳未満か)と、その年の合計所得金額を確かめる。
まとめ
- 国内FXの利益も、海外業者の利益(雑所得)も、扶養の判定に使う合計所得金額に入る
- 見るのは収入や入金額ではなく所得。令和8年分は、パート収入100万円なら給与所得26万円
- 扶養親族・同一生計配偶者の線は令和7年分58万円以下、令和8年分から62万円以下(令和8年12月1日施行)。給与だけなら令和8年分は給与収入136万円以下
- パートの給与所得とFXの所得は足して判定する(仮の例:26万円+40万円=66万円で超える)
- 配偶者は133万円以下まで配偶者特別控除(納税者の所得が900万円以下なら、95万円以下で38万円)
- 19〜22歳の子は123万円以下まで特定親族特別控除(85万円以下なら63万円)
- この記事は所得税の扶養の話。住民税の扶養と、健康保険の被扶養者の基準は別
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 租税特別措置法 第41条の14、所得税法 第2条・第83条・第83条の2・第84条・第84条の2(e-Gov法令APIで取得・2026年9月24日。取得時点の条文は令和8年度改正の施行前のもの)
- 本文と条文の対応:国内FXの利益(先物取引に係る雑所得等)が合計所得金額に入る=租税特別措置法41条の14第2項1号(所得税法2条1項30号から34号の5までを当てはめるときは、30号の「山林所得金額」を「山林所得金額並びに…先物取引に係る雑所得等の金額」と読み替える)/海外業者の利益(総合課税の雑所得)は総所得金額の一部として入る/合計所得金額=所得税法2条1項30号イ(2)/同一生計配偶者=同項33号/扶養親族=同項34号/配偶者控除=83条/配偶者特別控除=83条の2/扶養控除=84条/特定親族特別控除=84条の2
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)、タックスアンサー No.1180(扶養控除)・No.1191(配偶者控除)・No.1195(配偶者特別控除)・No.1177(特定親族特別控除)・No.1410(給与所得控除)(2026年9月24日取得)
- 本文の金額(パート収入100万円、FXの所得30万円・40万円、入金100万円と利益30万円、20歳の子の所得80万円)は、しくみを示すための仮の例です。FXの所得の計算方法(必要経費の範囲など)、損失の繰越控除との関係、住民税(地方税法)の扶養の基準、健康保険の被扶養者の基準は、本記事では確認していません
本記事は税法の一般的な解説であり、個別の税務相談や投資判断を勧めるものではありません。具体的な判定は、税務署や税理士、お勤め先・健康保険の窓口にご確認ください。記載は執筆時点の公開情報に基づきます。