本ページには広告(アフィリエイトリンク)が含まれます。
FXの利益が20万円以下なら、確定申告は不要と聞くことがあります。では、住民税の申告もいらないのでしょうか。会社員の場合を、住民税5%の計算の例と合わせて見ていきます。
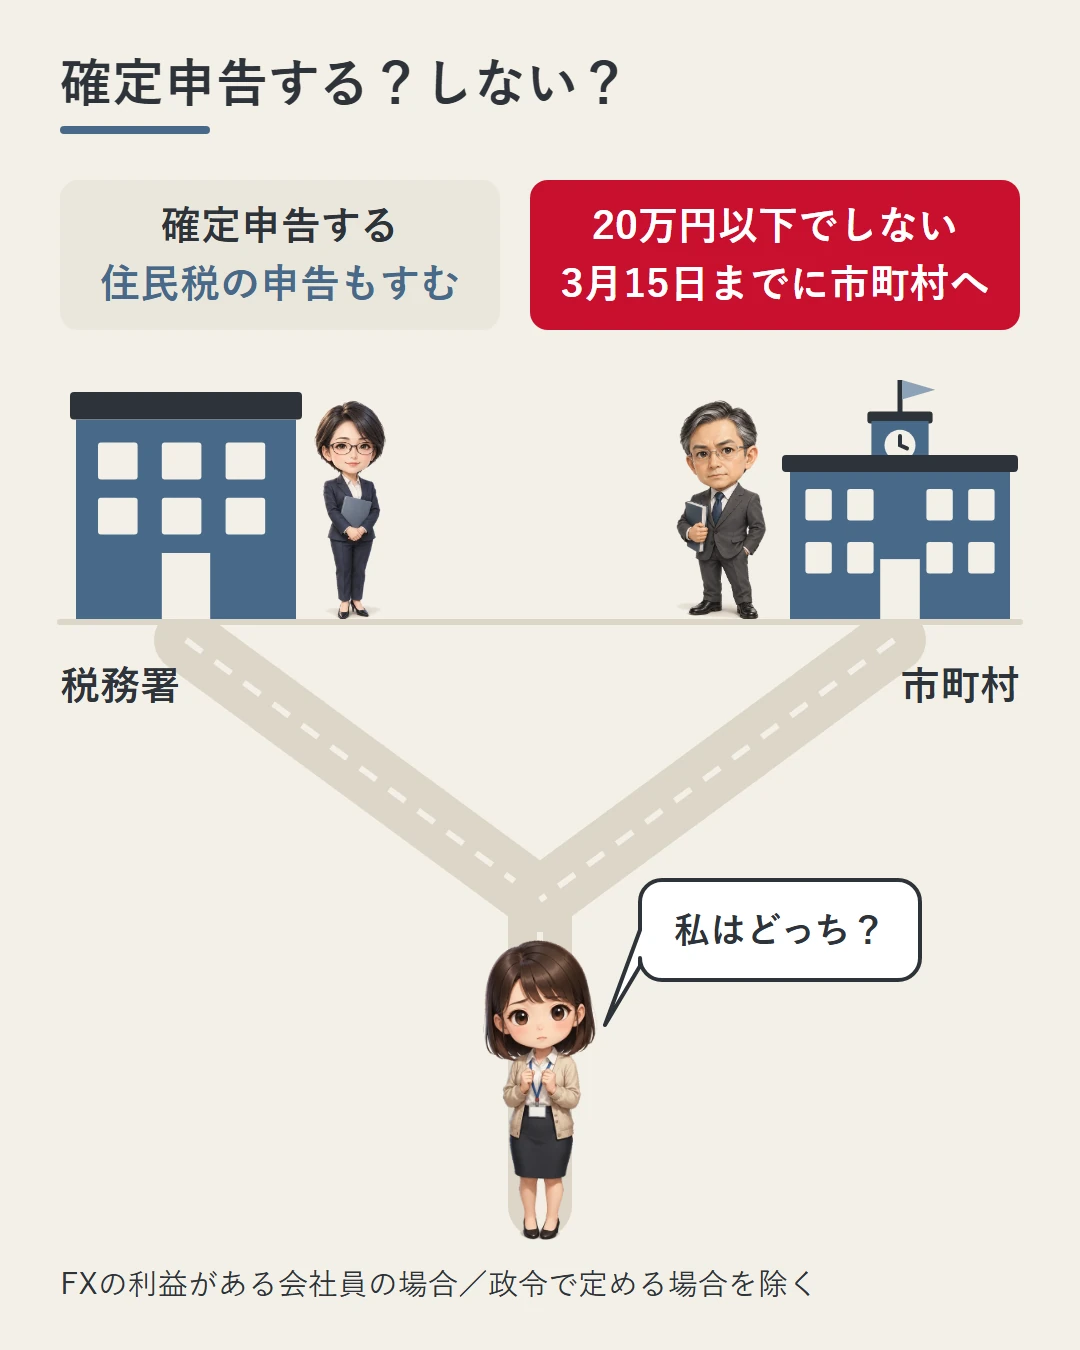
結論を先に書きます。「20万円以下なら申告不要」は、所得税の確定申告だけの決まりです。住民税の申告に20万円の線はなく、確定申告をしないなら3月15日までに市町村へ出します。国内FXの利益15万円なら、FXの分の住民税は5%で7,500円です(仮の例)。
確定申告をする人は、住民税の申告を別に出す必要はありません。確定申告書を出せば、住民税の申告書も出したものとされるからです。
「20万円以下は申告不要」は何の話?
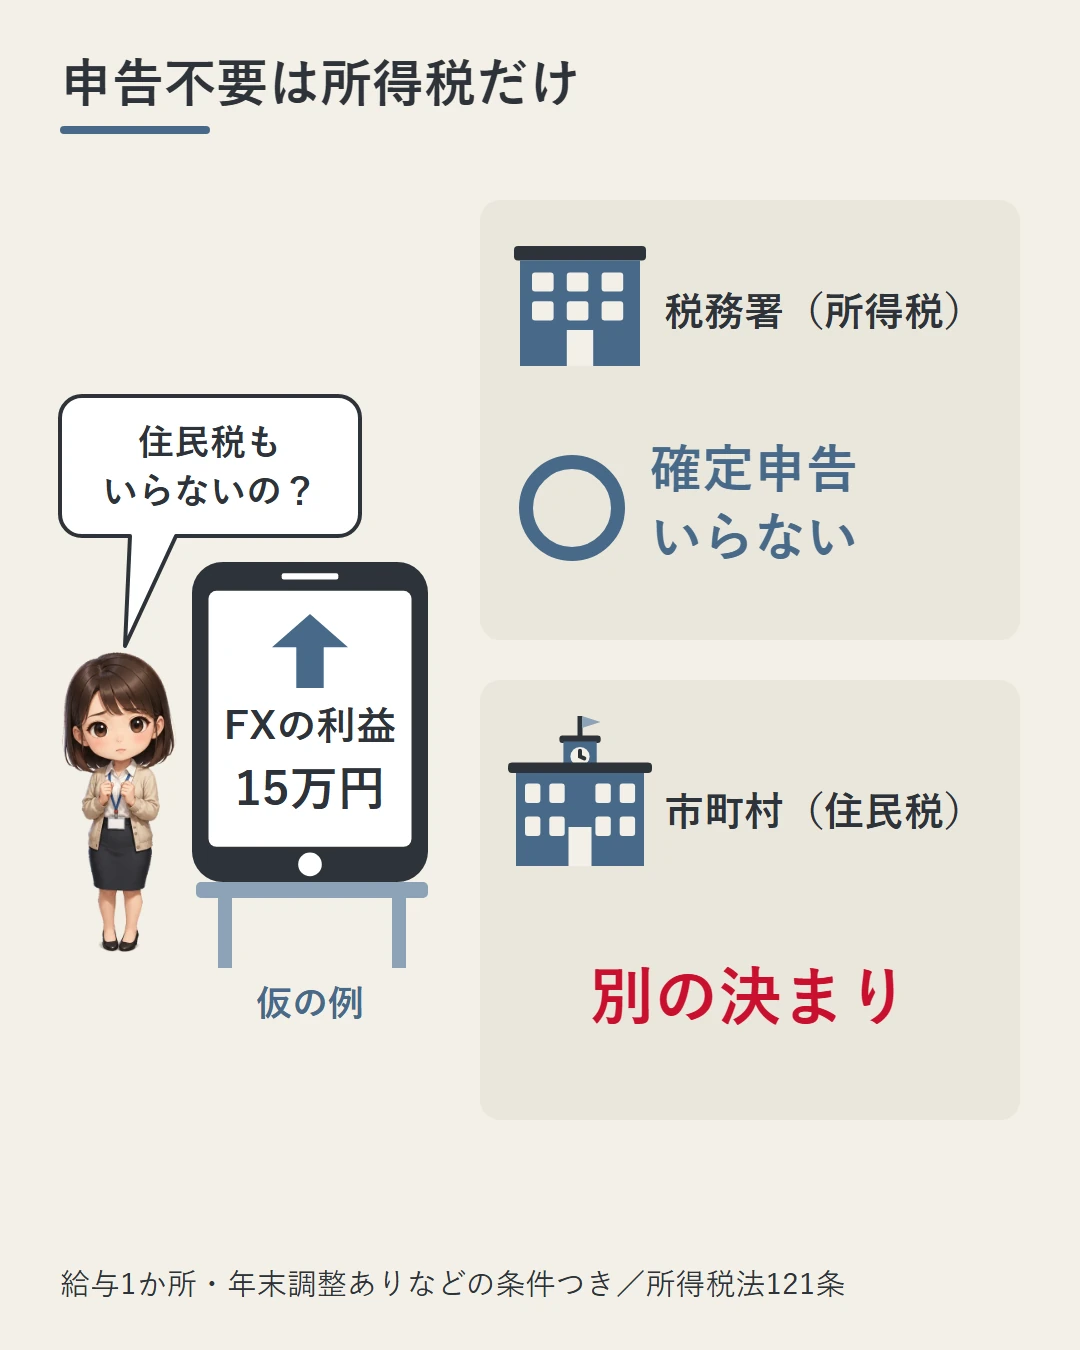
所得税の確定申告の話です。確定申告は、1年分の所得と所得税を計算して、税務署に出す申告です。法律では、会社員などが確定申告をしなくてよい場合が決まっています。
この決まりが使えるのは、次の3つに全部当てはまる人などです。
- 給与の収入が2,000万円以下
- 給与を1か所から受けている
- 給与の全部が、源泉徴収(給与から税金を先に差し引くこと)と年末調整(会社が年末に1年分の税金を精算すること)の対象
そのうえで、給与と退職金以外の所得の合計が20万円以下なら、所得税の確定申告は要りません。
法律の文は「所得税については」申告を要しない、と書いています。申告しなくてよいとされているのは、所得税だけです。国税庁の説明も、所得税の話としてこの20万円の線を説明しています。
国内の業者でしたFXの利益は、申告分離課税の「先物取引に係る雑所得等」です(国内FXの税金の記事)。申告分離課税は、ほかの所得と分けて、決まった税率で計算するしくみです。FXの分の所得税も、この「申告しなくてよい」の範囲に入ります。
たとえば、3つに当てはまる会社員の給与以外の所得が、FXの利益15万円だけだとします(仮の例)。この人は、所得税の確定申告は要りません。ただし、それは所得税だけの話です。
やること:「20万円以下は申告不要」は所得税だけの話、と分けて考える。
住民税の申告はどこへいつまでに?
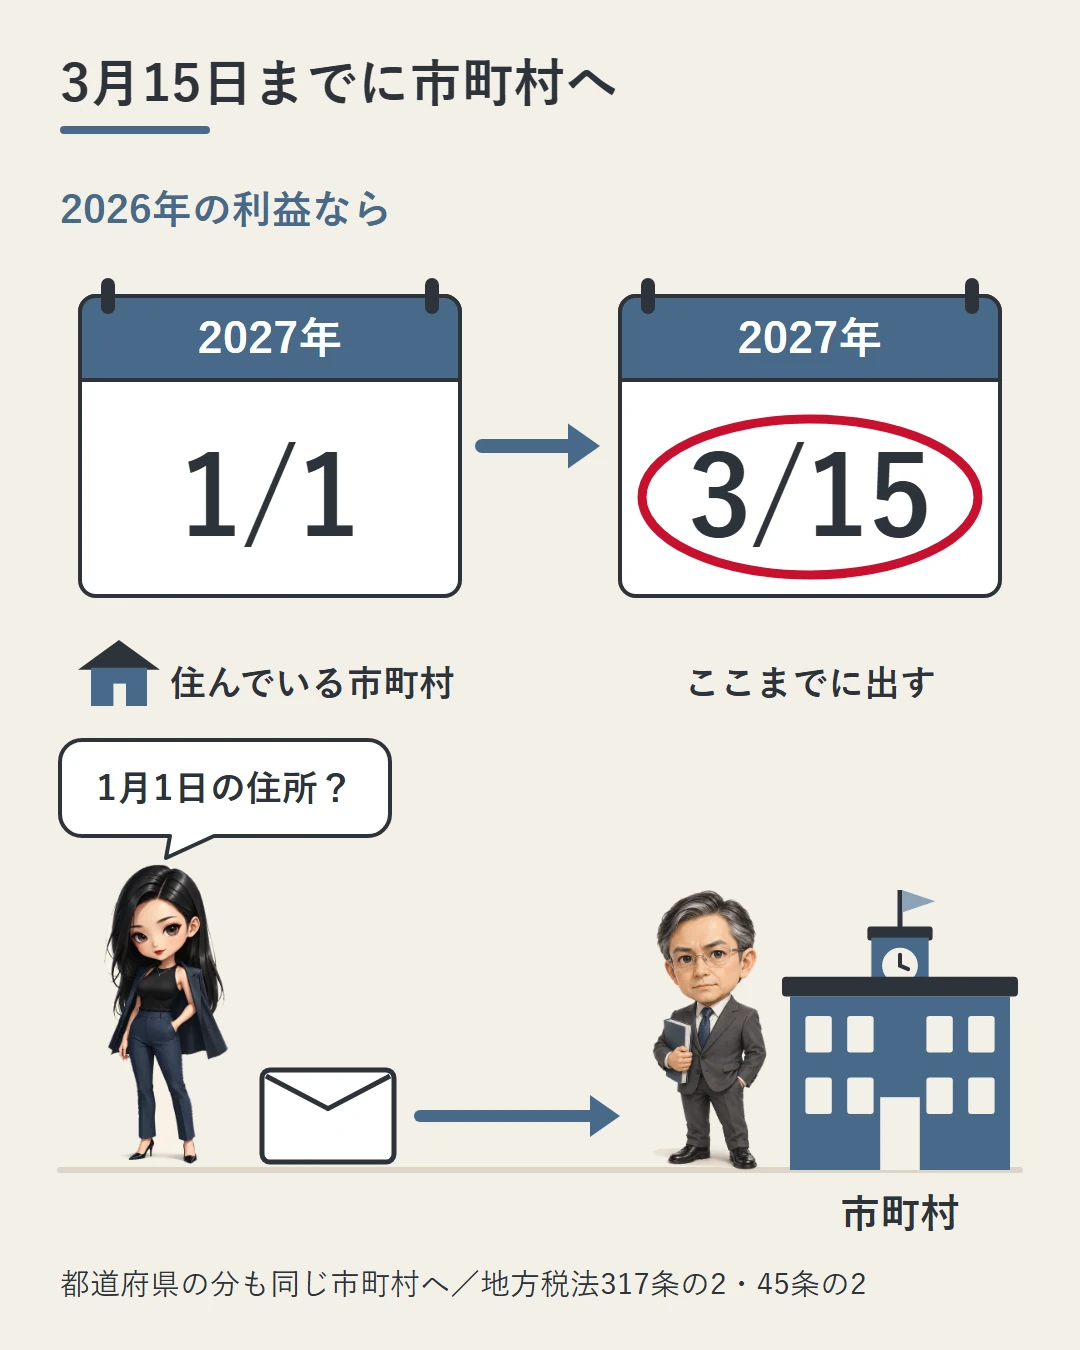
住民税(市町村民税と、都道府県の分の道府県民税)には、所得税とは別の申告の決まりがあります。前年の所得などを書いた申告書を、3月15日までに市町村長に出します。道府県民税の申告書も、同じ市町村長にまとめて出します。
出す先は、1月1日に住んでいる市町村です。総務省の説明では、個人住民税は、その年の1月1日に市町村(都道府県)に住所がある人にかかります。
2026年のFXの利益なら、2027年1月1日に住んでいる市町村へ、2027年3月15日までに出します。
| くらべる所 | 所得税 | 住民税 |
|---|---|---|
| 出す書類 | 確定申告書 | 住民税の申告書 |
| 出す先 | 税務署長 | 1月1日の住所の市町村長 |
| 出す期間 | 2月16日〜3月15日 | 3月15日まで |
| 20万円以下の申告不要 | あり | なし |
やること:翌年1月1日に住んでいる市町村と、3月15日の期限を確かめておく。
住民税の申告がいらない人は?
法律には、住民税の申告をしなくてよい人も書かれています。次の2つです。
- 1月1日に勤め先から給与(または公的年金など)を受けていて、前年に「給与所得以外の所得」がなかった人。勤め先は、給与支払報告書(給与の額などを市町村に知らせる書類)などを出す義務がある所です
- 所得割(住民税のうち、所得に応じてかかる部分)を納める義務がないと認められる人のうち、市町村の条例で決めた人
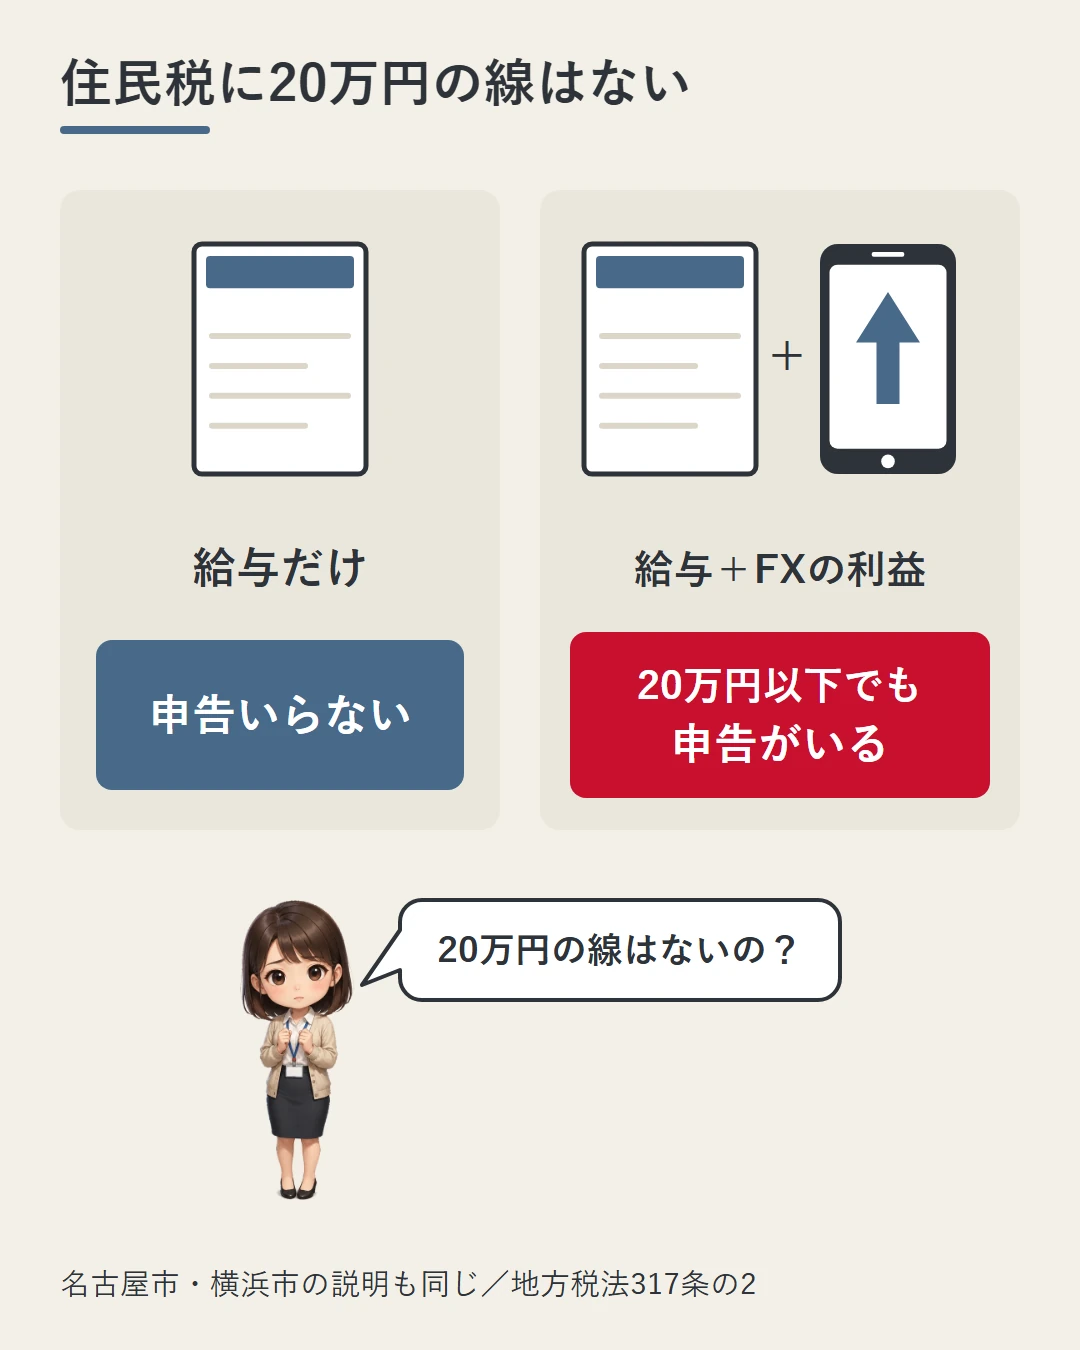
このどこにも、20万円という線はありません。FXで利益が出た会社員には、給与所得以外の所得があります。だから、1つ目には当たりません。
海外の業者の利益(総合課税の雑所得・海外業者の総合課税の記事)も、給与所得以外の所得である点は同じです。総合課税は、ほかの所得と合わせて計算するしくみです。雑所得は、給与などほかの種類に当たらない所得の区分です。
名古屋市のQ&A(2026年1月13日更新)も、同じ答えです。市民税・県民税には、所得税のように申告を省ける範囲はない、としています。給与所得以外の所得が20万円以下でも、申告が必要という説明です。
横浜市のFAQ(2026年4月1日更新)も、同じ趣旨の説明です。
| 会社員(給与1か所・仮の例) | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 給与だけ | 不要 | 不要 |
| 給与+FXの利益15万円 | 不要 | 必要 |
| 給与+FXの利益30万円 | 必要 | 確定申告で出したものとされる |
やること:FXの利益が20万円以下で確定申告をしない年は、住民税の申告を出す準備をする。
利益15万円なら住民税はいくら?
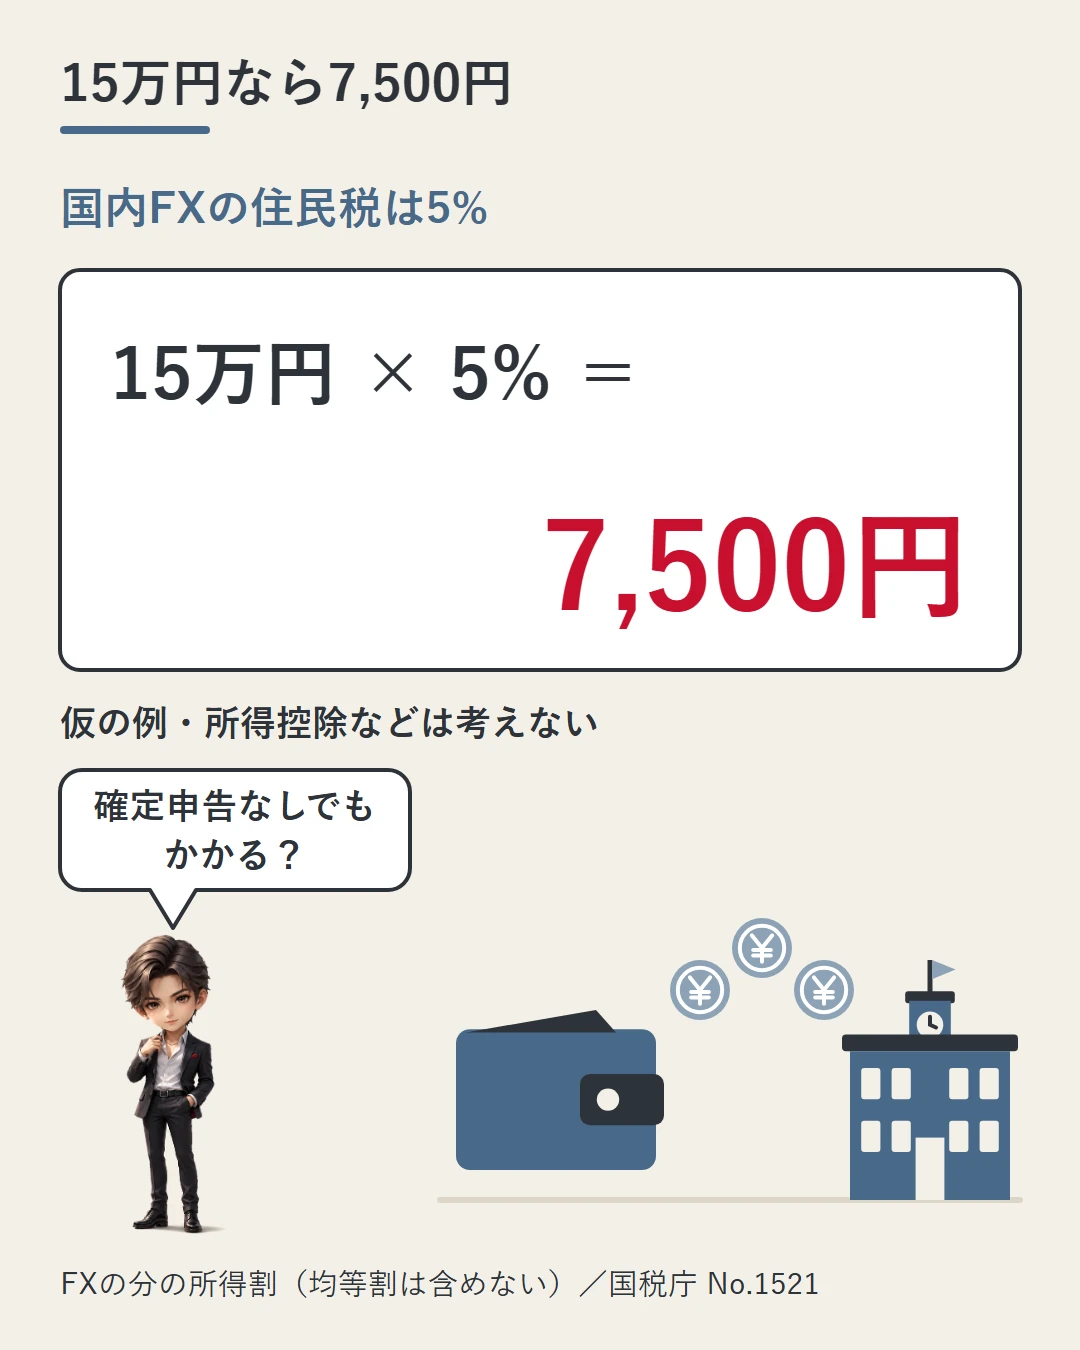
国内の業者でしたFXの利益には、住民税がほかの所得と分けて合計5%かかります。法律では「当分の間」の決まりとして書かれています。国税庁の説明でも、所得税15%のほかに、地方税5%の申告分離課税とされています。
たとえば、FXの利益が15万円なら、15万円×5%=7,500円です(仮の例)。これは、FXの分の住民税のうち、所得割の額です。所得控除(所得から差し引ける分)などは考えていません。
所得税の確定申告が要らない金額でも、住民税はかかります。なお、この5%は、国内の業者でしたFXの利益の話です。
国民健康保険に入っている人は、この利益が保険料(税)の所得割と、軽減の判定にも入ります(FXの利益と国民健康保険料の記事)。
住民税の申告書を出すときは、FXの金額の計算明細書を付けます。
やること:国内の業者のFXなら、利益×5%で住民税(所得割)の目安を出しておく。
確定申告をしたら住民税の申告は?
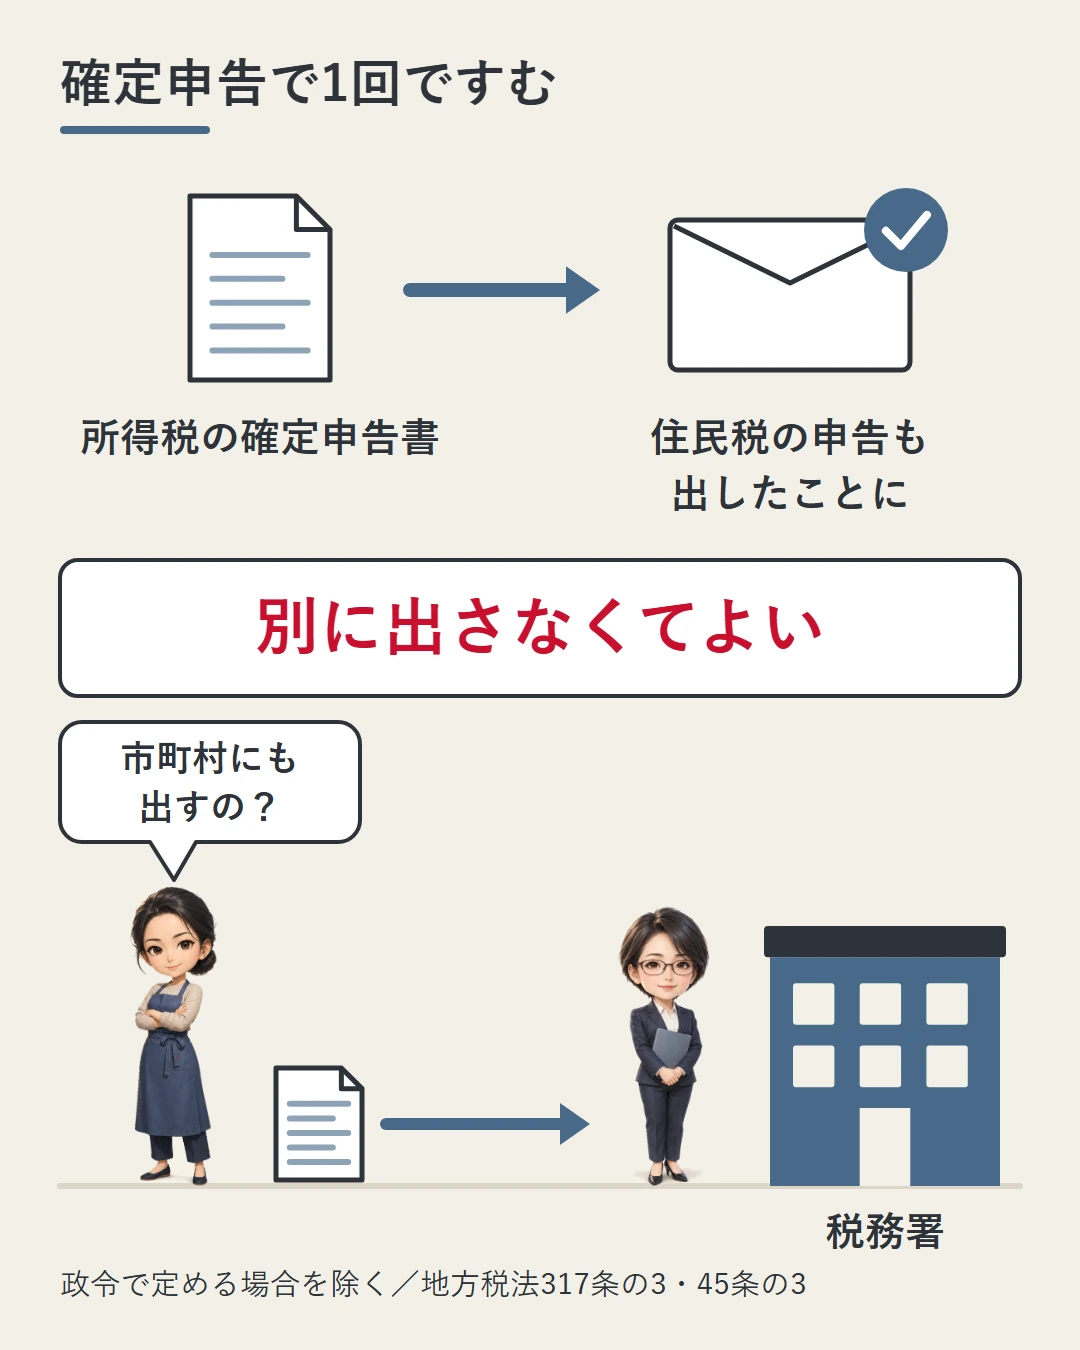
別に出す必要はありません。所得税の確定申告書を出すと、出した日に、住民税の申告書も出したものとされます。道府県民税も同じです。
ただし、法律には「政令で定める場合を除く」とあります。どんな場合かは、この記事では確かめていません。
確定申告書を出す人は、住民税の計算や徴収に必要なことも、確定申告書に書き添えます。
FXの利益が20万円を超えて確定申告をする人は、住民税の申告を別に出す必要はありません。名古屋市・横浜市の説明も、確定申告をすれば改めて住民税の申告をする必要はない、としています。
20万円以下でも、医療費控除などの還付申告(払いすぎた税金を返してもらう申告)で、確定申告をすることがあります。国税庁の説明では、そのときは20万円以下の所得も併せて申告する必要があります。20万円以下の決まりは、申告しなくてよい場合を定めたものにすぎないからです。
たとえば、医療費控除で確定申告をする人は、FXの利益15万円も併せて申告します(仮の例)。
なお、申告が要るかどうかと、扶養の判定に使う合計所得金額に入るかどうかは別の話です(FXの利益と扶養の記事)。
やること:確定申告をする年は、FXの利益も確定申告書に書く(住民税の申告は別に要らない)。
出さなかったら?損が出た年は?
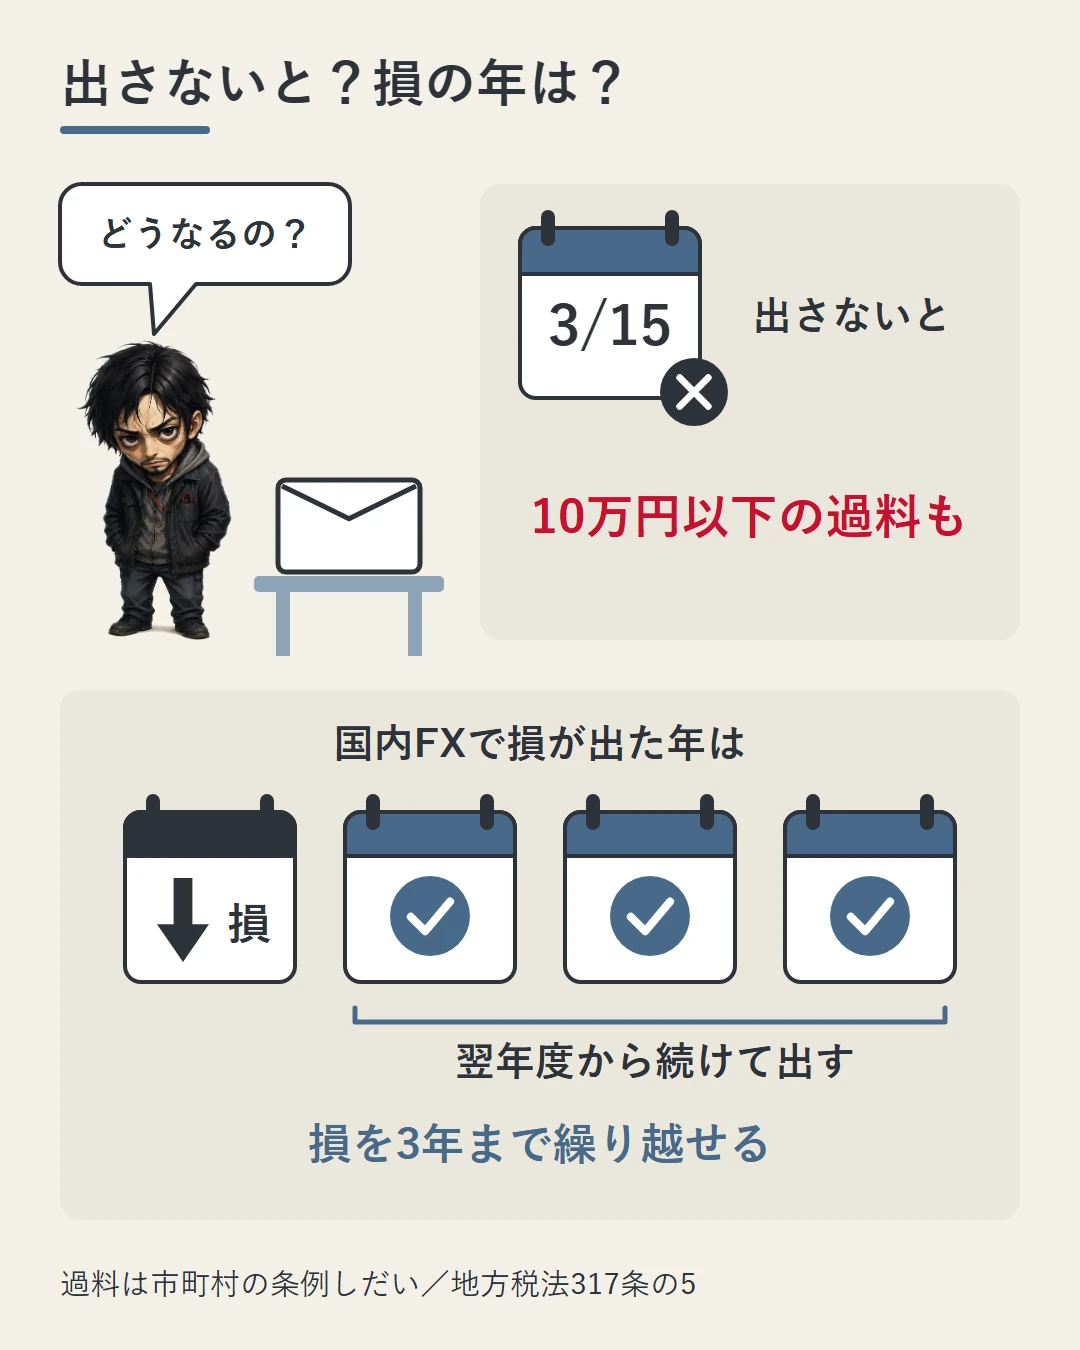
住民税の申告書を、正当な理由なく出さなかったとします。市町村は、条例で10万円以下の過料(罰として納めさせるお金)を決めることができます。
法律は「決めることができる」としているだけです。実際の決まりは、それぞれの市町村の条例によります。お住まいの市町村に決まりがあるかや金額は、この記事では確かめていません。
うその内容を書いて出したときは、1年以下の拘禁刑または50万円以下の罰金です。拘禁刑は、刑事施設に入れられる刑です。
国内の業者でしたFXで損が出た年は、住民税では、その損は「生じなかったもの」とされます。給与など、ほかの所得とは差し引けません。
ただし、この損は繰り越せます。前の3年以内に出た損を繰り越して、FXなどの先物取引の所得から差し引く形です。
条件は、申告書を出し続けることです。損が出た年の翌年度に、損の控除のことを書いた申告書を出します。その後の年度も、続けて申告書を出しているときに限られます。
所得税の確定申告書を出せば、住民税の申告書も出したものとされます。この確定申告書には、損を繰り越すための所得税の申告書も含まれます。所得税の側の繰り越しは、国内FXの税金の記事にまとめています。
FXが損だけの年に、住民税の申告が要るかどうかは、この記事では確かめていません。
やること:住民税の申告書は3月15日までに出す。損を繰り越したいなら、損が出た年の翌年度から続けて申告書を出す。
まとめ
- 「給与以外の所得が20万円以下なら申告不要」は、所得税の確定申告だけの決まり。給与2,000万円以下・1か所・年末調整ありなどの条件つき
- 住民税の申告には20万円の線がない。いらないのは、給与所得以外の所得がなかった人など
- FXの利益があって確定申告をしないなら、3月15日までに、1月1日に住んでいる市町村へ住民税の申告書を出す
- 国内FXの利益の住民税は、ほかの所得と分けて合計5%。利益15万円なら7,500円(仮の例)。申告書には計算明細書を付ける
- 確定申告書を出せば、住民税の申告書も出したものとされる(政令で定める場合を除く)。還付申告では20万円以下の所得も併せて申告する
- 正当な理由なく出さないと、条例で10万円以下の過料の決まりがありうる。うその記載には刑罰がある
- 住民税で国内FXの損を繰り越すには、続けて申告書を出すことが条件
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 地方税法 第45条の2・第45条の3・第317条の2・第317条の3・第317条の4・第317条の5・第321条の3・附則第35条の4・附則第35条の4の2、地方税法施行令 附則第18条の7、所得税法 第120条・第121条、租税特別措置法施行令 第26条の23(e-Gov法令APIで取得・2026年9月28日。地方税法の上記各条と所得税法121条は、2030年6月19日施行分までの未施行の改正を当てても本文が変わらないことを確かめました。所得税法120条は同じ期間の未施行の改正で第3項以下の一部が改められる予定ですが、本記事で使った第1項の提出期間と提出先は変わりません)
- 本文と条文の対応:20万円以下なら所得税の確定申告は不要=所得税法121条1項1号(条文は「所得税については」申告書の提出を要しない)/国内FXの分もこの範囲に入る=租税特別措置法施行令26条の23第5項(121条1項の「課税総所得金額」を「課税総所得金額、先物取引に係る課税雑所得等の金額」と読み替える)/所得税の確定申告の出す先と期間=所得税法120条/住民税の申告(3月15日まで・賦課期日現在の住所地の市町村長へ)=地方税法317条の2第1項、道府県民税の申告書も同じ市町村長へ=45条の2第1項/申告しなくてよい人=317条の2第1項ただし書/国内FXの住民税(「当分の間」、他の所得と区分して所得割)=附則35条の4(道府県民税は1項、市町村民税は4項)/計算明細書=地方税法施行令附則18条の7第2項・第5項/損失は「生じなかつたものとみなす」=附則35条の4第1項・第4項の後段/確定申告書を出せば住民税の申告書を出したものとみなす=317条の3第1項(道府県民税は45条の3第1項)、住民税の賦課徴収に必要な事項の書き添え=317条の3第3項/過料=317条の5/虚偽の記載=317条の4第1項/損失の繰越=附則35条の4の2第7項(道府県民税は1項)、確定申告書に損失を繰り越すための所得税の申告書(租税特別措置法41条の15第5項で準用する所得税法123条1項の申告書)を含む=同条第11項
- 住民税の合計5%の内訳:指定都市以外は道府県民税2%・市町村民税3%、指定都市は道府県民税1%・市町村民税4%(地方税法附則35条の4第1項・第4項)
- 国税庁 タックスアンサー No.1900(給与所得者で確定申告が必要な人)と同Q&A「確定申告を要しない場合の意義」、No.1521(外国為替証拠金取引(FX)の課税関係)(令和8年4月1日現在法令等・2026年9月28日取得)
- 総務省「個人住民税」、名古屋市「給与所得者で副収入がある場合、市民税・県民税の申告は?」(2026年1月13日更新)、横浜市「給与以外に副収入がある場合の住民税の申告は…」(2026年4月1日更新)(いずれも2026年9月28日取得)
- FXの利益15万円・30万円と住民税7,500円は、流れを示すための仮の例です。所得控除や均等割は考えていません
- 317条の3第1項の「政令で定める場合」の中身、各市町村の過料の条例の有無と金額、ただし書の「条例で定める者」の範囲、FXが損失だけの年に申告が要るか、申告書と明細書の様式、FXの分の住民税を給与からの天引き(特別徴収)ではなく自分で納める形(普通徴収)にできるか(321条の3第2項ただし書の適用)、国民健康保険料などへの影響は、本記事では確認していません
本記事は税法の一般的な解説であり、個別の税務相談や投資判断を勧めるものではありません。具体的な申告は、お住まいの市町村の税務担当や税務署、税理士にご確認ください。記載は執筆時点の公開情報に基づきます。