本ページには広告(アフィリエイトリンク)が含まれます。
「レバレッジ500倍」と聞いても、何%逆に動いたらロスカットなのかは、ぱっと分かりません。ロスカットとは、損が大きくなったときに、業者が取引を強制的に終わらせることです。映画『マネー・ショート』を入口に、レバレッジとロスカットの関係を数字で見ていきます。
結論を先に書きます。必要証拠金ちょうど・ロスカット水準20%で単純に計算します。耐えられる逆向きの値動きは「0.8 ÷ レバレッジ」で、2倍なら40%、500倍なら0.16%です。日経平均が66,000円なら、0.16%は約100円の動きです。
マネー・ショートはどんな話?
『マネー・ショート 華麗なる大逆転』(2015年)は、実話をもとにした映画です。原作は、マイケル・ルイスのノンフィクション『世紀の空売り』です。
描かれているのは、住宅バブルの崩壊を先に読んだ、少数の投資家です。彼らは市場と反対側に、つまり多くの人とは逆の方向に賭けました。
この映画がトレードの参考になるのは、彼らが「正しかった」からではありません。正しかったのに、危うく退場(相場から強制的に退くこと)させられかけたからです。
やること:この話は「読みが当たったか」より、「当たるまで持ちこたえられたか」に目を向けて読む。
読みが当たっていたのに、なぜ苦しんだ?
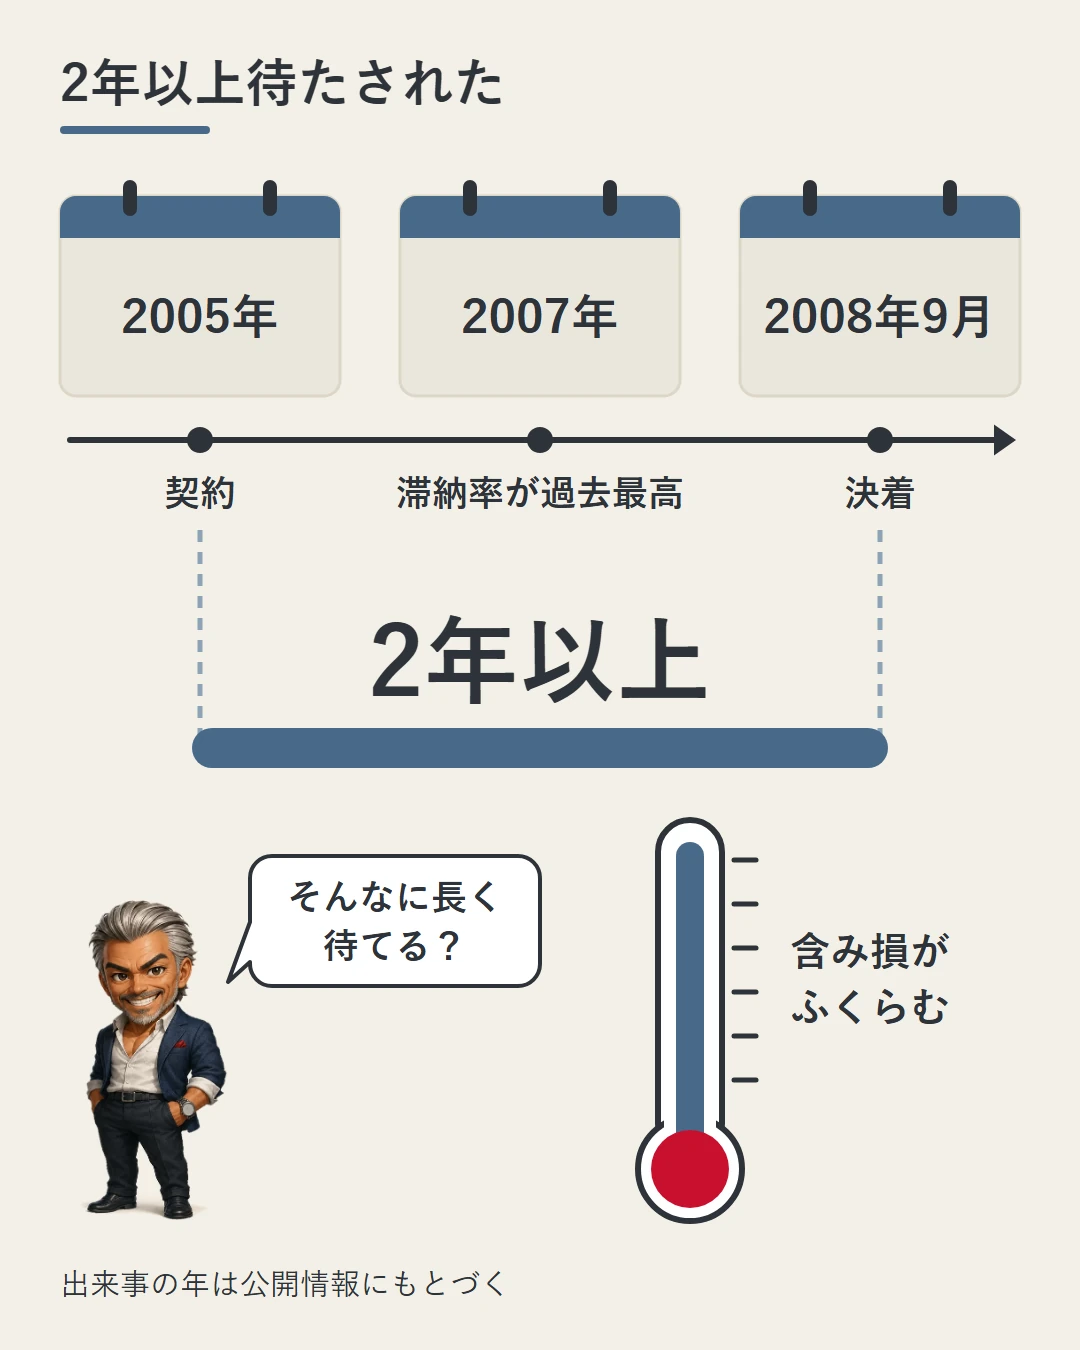
投資家の一人、マイケル・バーリが契約を結んだのは2005年です。サブプライム関連の債券に対する、CDSという契約でした。サブプライム関連の債券とは、返す力が弱い人向けの住宅ローンをもとにした債券です。
CDS(クレジット・デフォルト・スワップ)は、債券が返されなくなったときに備える、保険のような契約です。
2007年、住宅ローンの滞納率(返済が遅れている割合)が過去最高を記録しました。バブル崩壊は、誰の目にも明らかになります。
ところが、CDSの価格はすぐには上がりませんでした。本来なら価値が跳ね上がるはずの保険が、値上がりしません。含み損(まだ確定していない損)だけが膨らみ続けます。
決着がついたのは、2008年9月のリーマン・ブラザーズ破綻でした。読みは合っていました。
それでも2年以上、含み損と資金の引き揚げ圧力に耐える必要があったのです。資金の引き揚げ圧力とは、投資家が預けたお金を引き揚げようとする動きです。
バーリが2年以上耐えられたのは、契約のしくみのおかげでもあります。彼が持っていたのは現物のCDS契約で、追証で強制的に閉じられる形ではありませんでした。追証とは、損が増えたときに追加で求められるお金です。
それでも、投資家からの解約の圧力は受けました。
「マーケットは、あなたが支払能力を保っていられる期間よりも長く、不合理であり続けられる」という格言があります。ケインズの言葉として広く知られています。ただし、実際に彼が述べた記録は確認されていません(出所不明のまま広まっている格言です)。
出所は不明でも、この映画が描いているのは、まさにその状況です。
やること:「読みが当たるか」とは別に、「当たるまで待てるか」を考えておく。
レバレッジを上げると何が変わるの?
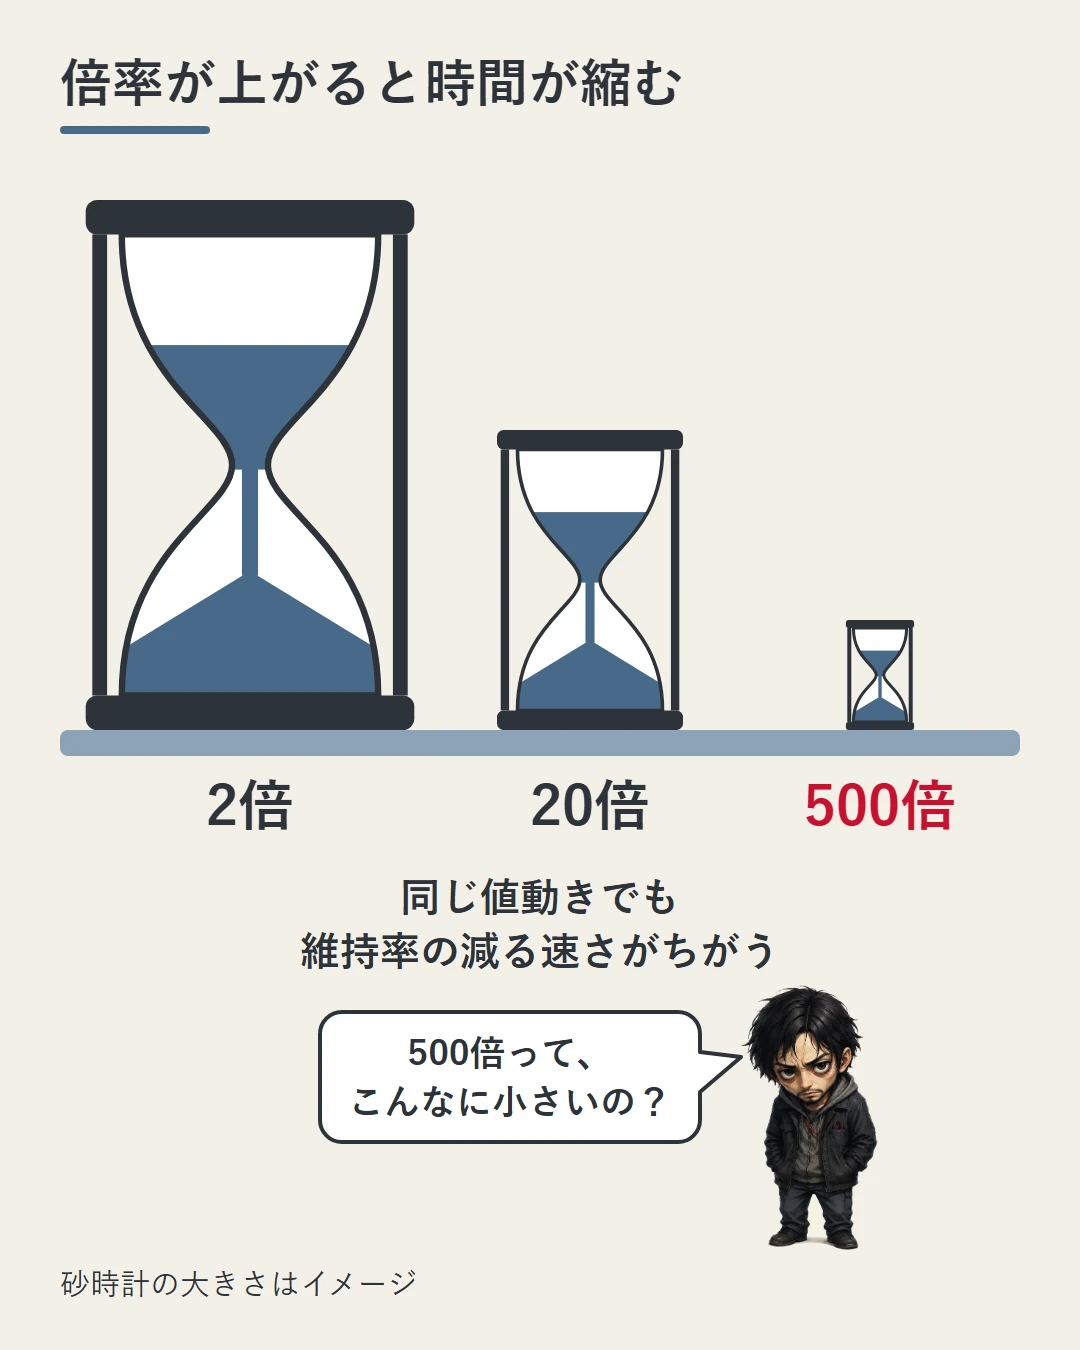
ここからが、自分の取引に置きかえられる部分です。レバレッジとは、預けたお金の何倍の金額まで取引できるか、という倍率です。
レバレッジを上げると、必要証拠金(取引を持つために口座に置いておく最低限のお金)が小さくなります。同じ資金で、より大きな建玉(まだ決済していない取引)を持てる、と説明されます。
しかし裏側で起きているのは、同じ値動きで、証拠金維持率が何倍の速さで削られるかという話です。証拠金維持率は、口座のお金が必要証拠金に比べて、どれだけ残っているかの割合です。
なお、レバレッジの上限は、口座の有効証拠金で自動的に区分されます。有効証拠金は、口座の残高に、まだ決済していない取引の損益を足し引きした額です。「最大1000倍」の正体で、$40,000を超えると何が起きるかを整理しました。
やること:レバレッジは「大きく持てる」と「削られるのが速い」の両方で見る。
何%動いたらロスカットになるの?
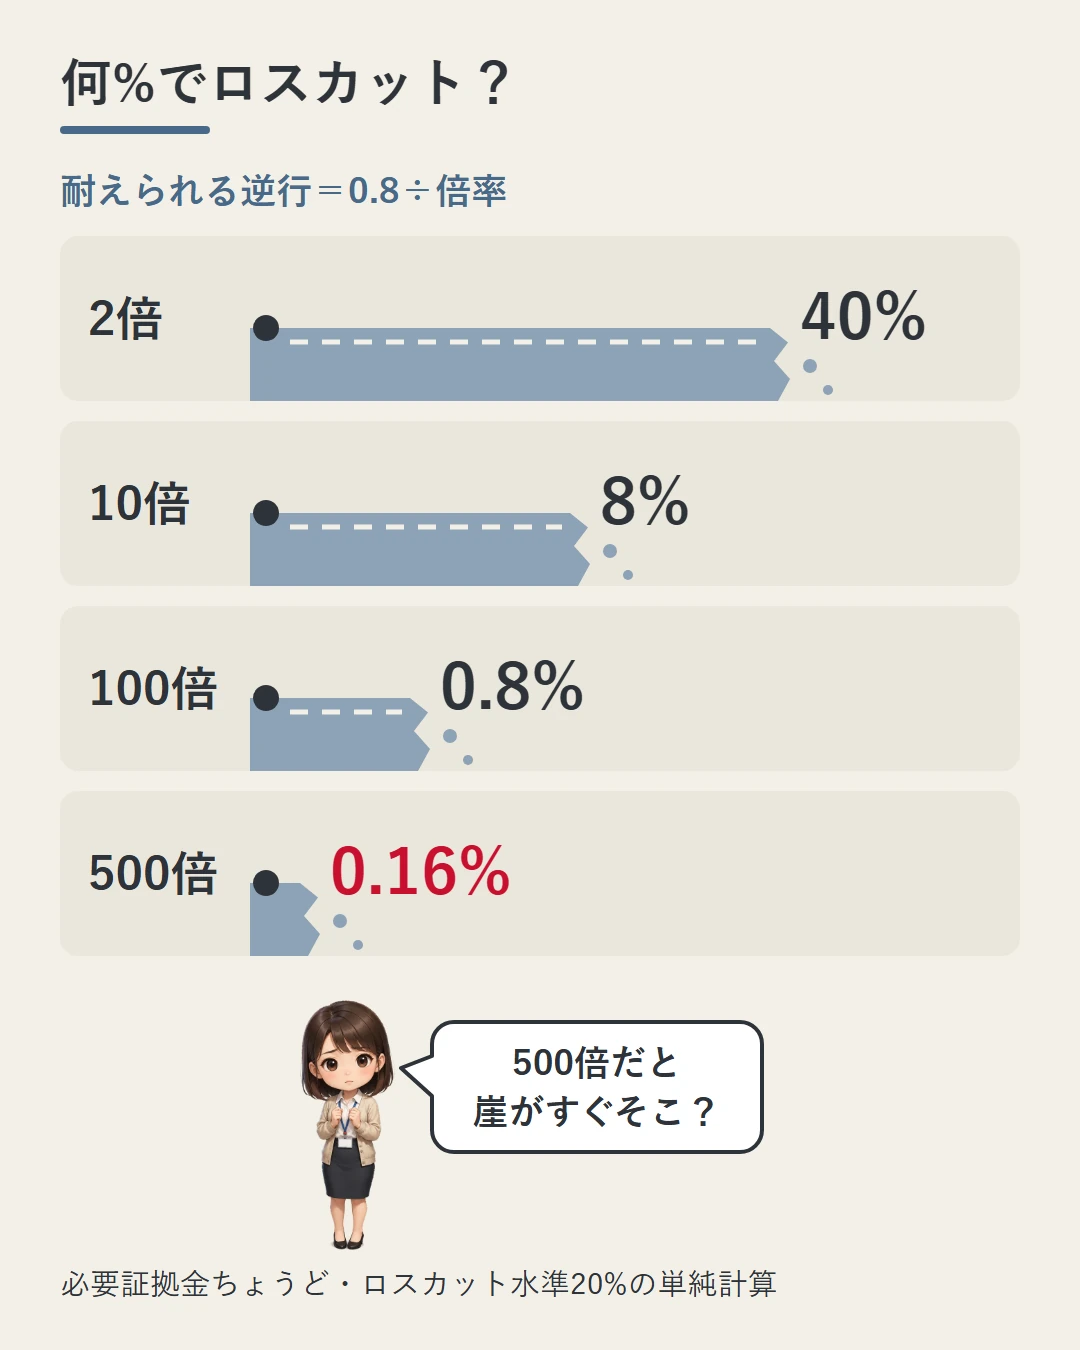
必要証拠金ちょうどを入れて建てた場合、証拠金維持率は次の式のように減ります。逆行率は、値段が自分の読みと反対に動いた幅(%)です。
証拠金維持率 = 1 -(逆行率 × レバレッジ)
式の「1」は100%のことです。ちょうどを入れた最初は100%で、逆に動くと「逆行率×レバレッジ」の分だけ減っていきます。
ロスカット水準を20%とすると、100%から20%まで、0.8(80%分)の幅を耐えられます。だから、耐えられる逆行率は「0.8 ÷ レバレッジ」です。
仮の例です。レバレッジ10倍で100万円分を取引し、必要証拠金ちょうどの10万円を入れたとします。
8%逆に動くと、損は8万円です。残りの2万円は10万円の20%なので、ロスカット水準に届きます。
数字にすると、こうなります。
| レバレッジ | ロスカットまでに耐えられる逆行 |
|---|---|
| 2倍 | 40% |
| 5倍 | 16% |
| 10倍 | 8% |
| 20倍 | 4% |
| 100倍 | 0.8% |
| 500倍 | 0.16% |
※ 必要証拠金ちょうどを入金し、ほかに建玉がない場合の単純計算です。スワップ(持ち越しでつく金利の調整)や手数料は、計算に含めていません。
実際には、必要証拠金より多く預ければ余裕は増えます。ロスカット水準も、業者ごとに異なります。
維持率と余剰証拠金の定義そのものは、証拠金維持率と余剰証拠金の読み方に分けて書きました。「あと何%逆行したら終わるか」を、自分の口座の数字で出す手順もそこにあります。
やること:自分が使う倍率を表に当てはめ、何%の逆行でロスカット水準に届くかを見ておく。
500倍だと日経平均で何円の動き?
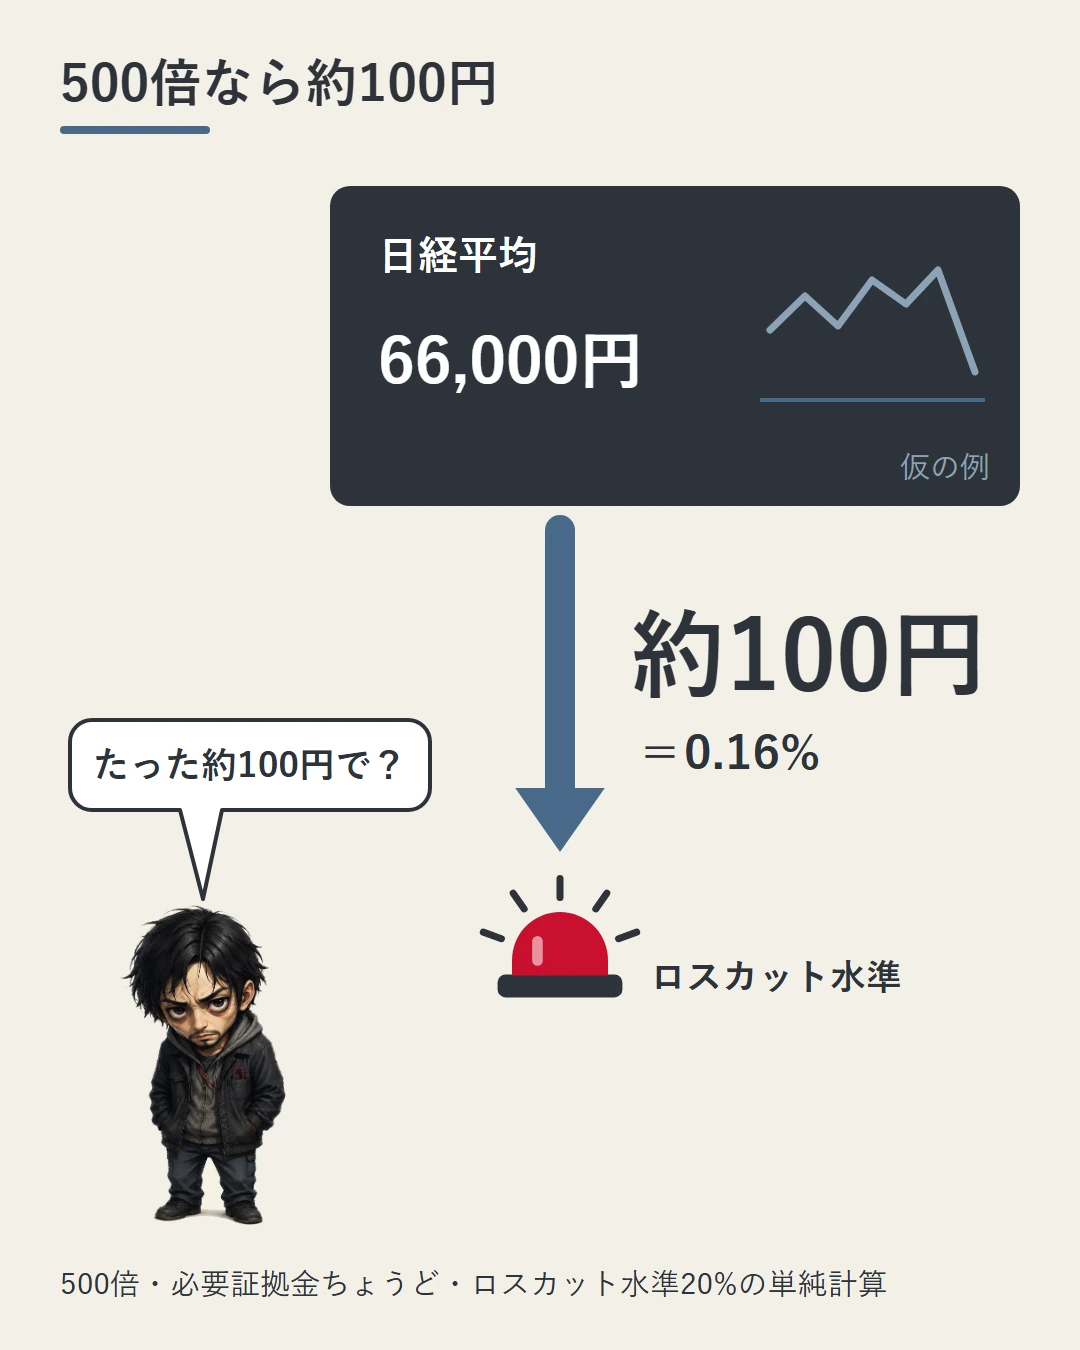
上の単純計算では、レバレッジ500倍なら、0.16%の逆行で退場します。
日経平均が66,000円だとすると、0.16%は約100円の逆行です。寄り付き前の気配(取引が始まる前に出る値段の目安)が動く程度の幅です。
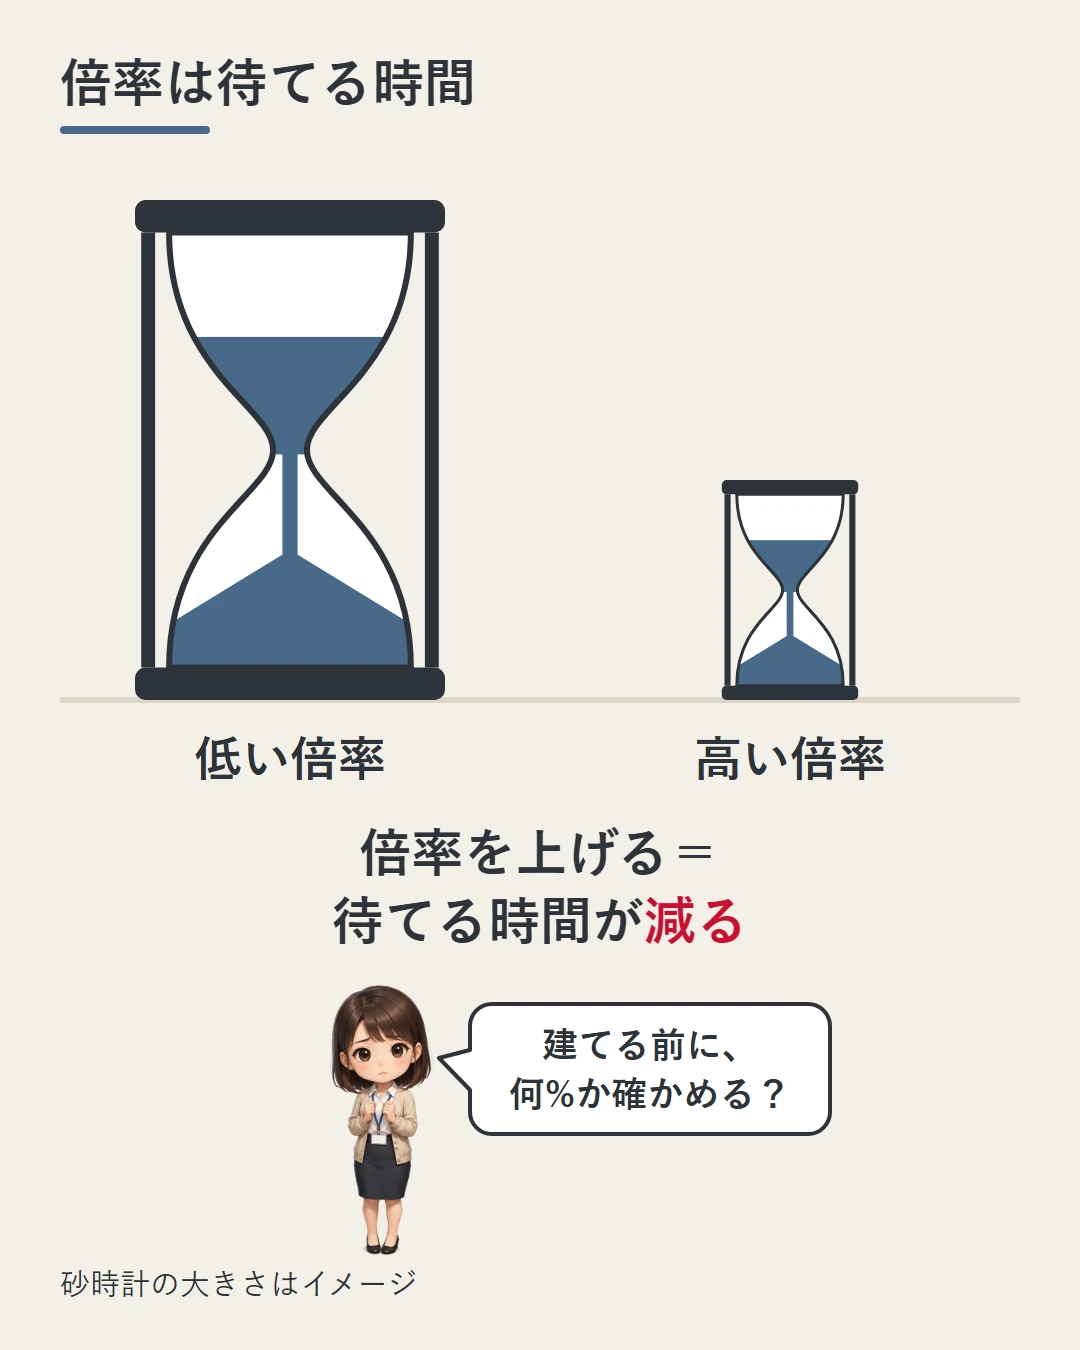
つまり、高いレバレッジとは、「読みが当たるまで待てる時間」を手放すことです。2倍なら40%まで耐えられた値動きが、500倍では0.16%になります。
相場を描いた作品は、たいてい「読みの鋭さ」を主役にします。しかし実際の分かれ目は、読みが証明されるまでの期間を、資金と建玉の大きさで買えていたかどうかです。
レバレッジは「大きく張るための道具」と説明されがちですが、同時に時間を削る道具でもあります。どちらの側面も見たうえで倍率を決める。それが、この映画のいちばん実用的な読み方だと思います。
やること:%だけで考えず、自分が取引する値段で「何円の動きか」に直してみる。
自分の口座で何を確かめればいい?
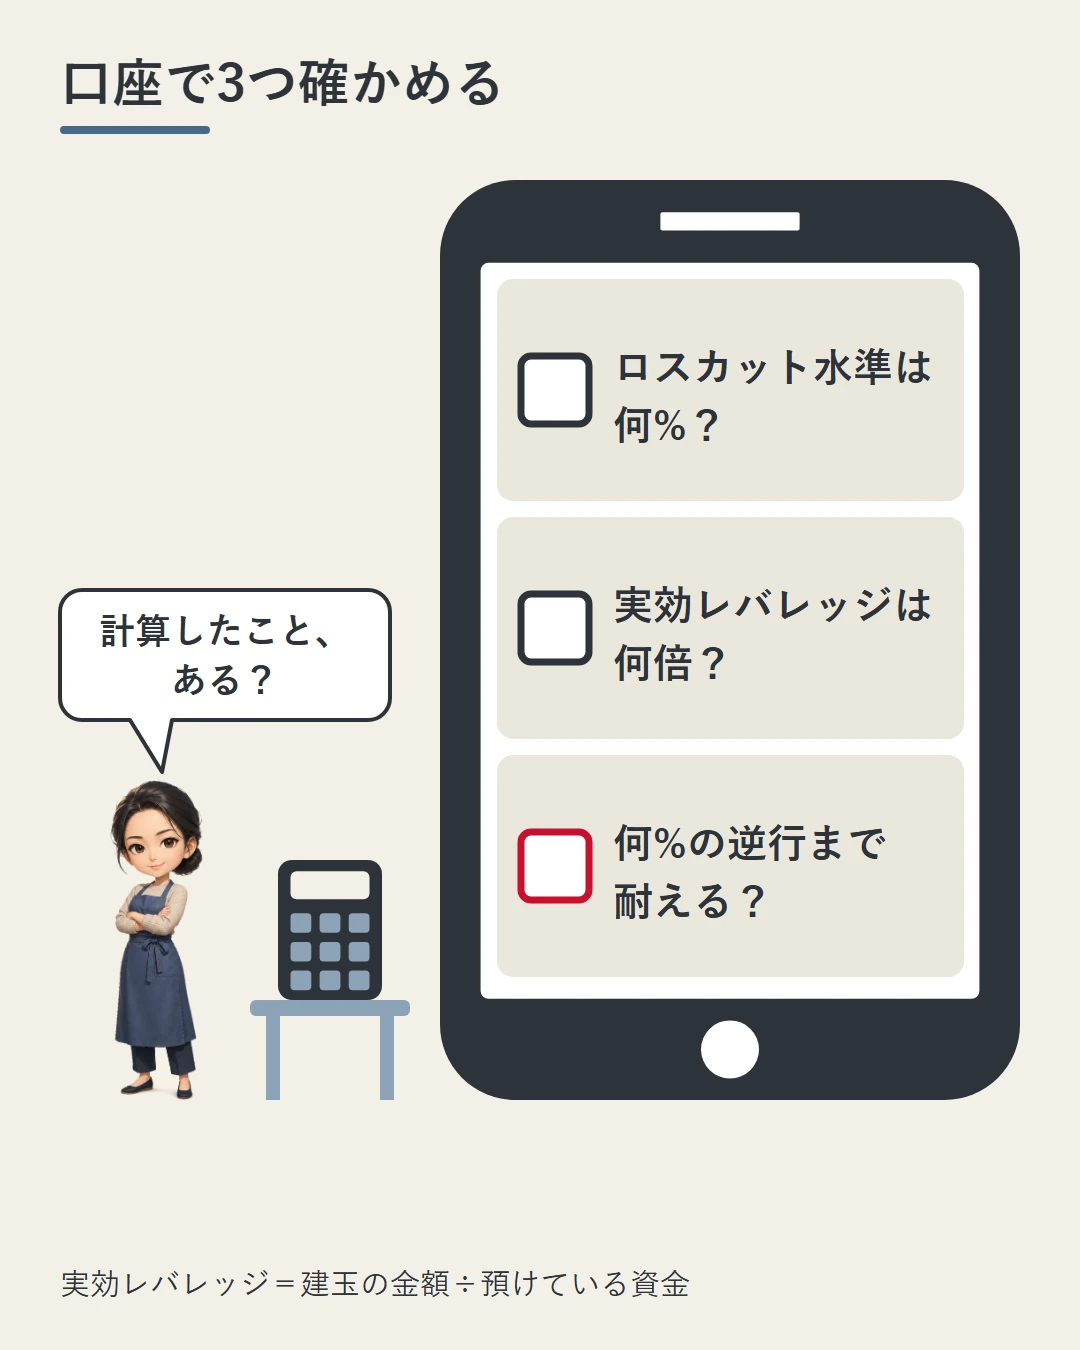
自分の口座では、次の3つを確かめられます。
- ロスカット水準は何%か。XMTradingは全口座タイプで20%と案内されています。国内CFD(国内業者の、値動きの差額をやり取りする取引)は業者ごとに異なります
- 実効レバレッジ(実際にかかっている倍率)はいくつか。「最大1000倍」は上限です。実際にかかっているのは「建玉の想定元本(取引している金額)÷ 預けている資金」です
- いま持っている建玉は、何%の逆行まで耐えられるか。上の式に自分の数字を入れれば出ます
3番目を計算したことがないまま持っている建玉は、いつ閉じられるか分からないまま持っているのと同じです。どう調整するかは各自の判断で、当サイトは特定の取引を推奨しません。
ゼロカットは、口座の残高がマイナスになった分を請求されないしくみです。「ゼロカットがあるから大丈夫」も、この計算の代わりにはなりません。守られている範囲は、ゼロカットが保証していないことで線を引いています。
取引条件の側から見た話は、日経225を取引するならどこかにまとめました。銘柄と証拠金の設計は、XMの株式CFDのページでも整理しています。
やること:建てる前に、上の3つを自分の口座の数字で確かめ、書き出しておく。
まとめ
- 『マネー・ショート』のバーリは、読みが正しかったのに苦しんだ。2005年の契約から2008年9月の決着まで、2年以上、含み損と資金の引き揚げ圧力に耐えた
- 必要証拠金ちょうど・ロスカット水準20%の単純計算では、耐えられる逆行は0.8 ÷ レバレッジ
- 2倍なら40%、20倍なら4%、500倍なら0.16%。日経平均66,000円なら、0.16%は約100円
- レバレッジは大きく張る道具であると同時に、待てる時間を削る道具。両方を見たうえで倍率を決める
- ロスカット水準は業者ごとに異なる。必要証拠金より多く預ければ、余裕は増える
- 口座で確かめるのは3つ=ロスカット水準・実効レバレッジ・いまの建玉が何%の逆行まで耐えられるか
出典・注記
- 映画『マネー・ショート 華麗なる大逆転』(2015年公開/原作:マイケル・ルイス『世紀の空売り 世界経済の破綻に賭けた男たち』)
- 2005年のCDS契約、2007年の滞納率上昇後もCDS価格が上がらなかった経緯、2008年9月のリーマン・ブラザーズ破綻については、公開情報にもとづく
- ロスカット水準20%はXMTradingの口座タイプ別取引条件の公開情報による(2026年9月時点)
- 「マーケットは、あなたが支払能力を保っていられる期間よりも長く、不合理であり続けられる」は、ケインズが実際に述べた記録が確認されていない格言です(出所不明)
- 耐えられる逆行の計算は、必要証拠金ちょうどを入金し、ほかに建玉がない場合の単純計算です。文中の100万円・10万円・日経平均66,000円は、計算のための仮の例です
本記事は作品の紹介と、そこから読み取れる一般的な考え方の解説です。投資判断や特定の取引を勧誘するものではありません。計算例は仕組みを説明するための単純化であり、実際の証拠金・ロスカットの判定は各社の規定によります。記載は執筆時点の情報に基づきます。