本ページには広告(アフィリエイトリンク)が含まれます。
FXで利益が出たら、翌年度の国民健康保険料(国保料)は上がるのでしょうか。自営業やフリーランス、退職後の人など、国保に入っている人には気になる点です。国内FXの利益はほかの所得と分けて税金を計算する(申告分離課税)ので、国保には関係ないと思う人もいます。
結論を先に書きます。国内FXの利益も、国保の所得割(所得に応じてかかる部分)に入り、翌年度の分に響きます。7割・5割・2割の軽減の判定にも入ります。所得割の率を仮に10%とすると、事業所得300万円の人はFXの所得100万円で、所得割が10万円増えます(仮の例)。
国保料はいつの何で決まるの?
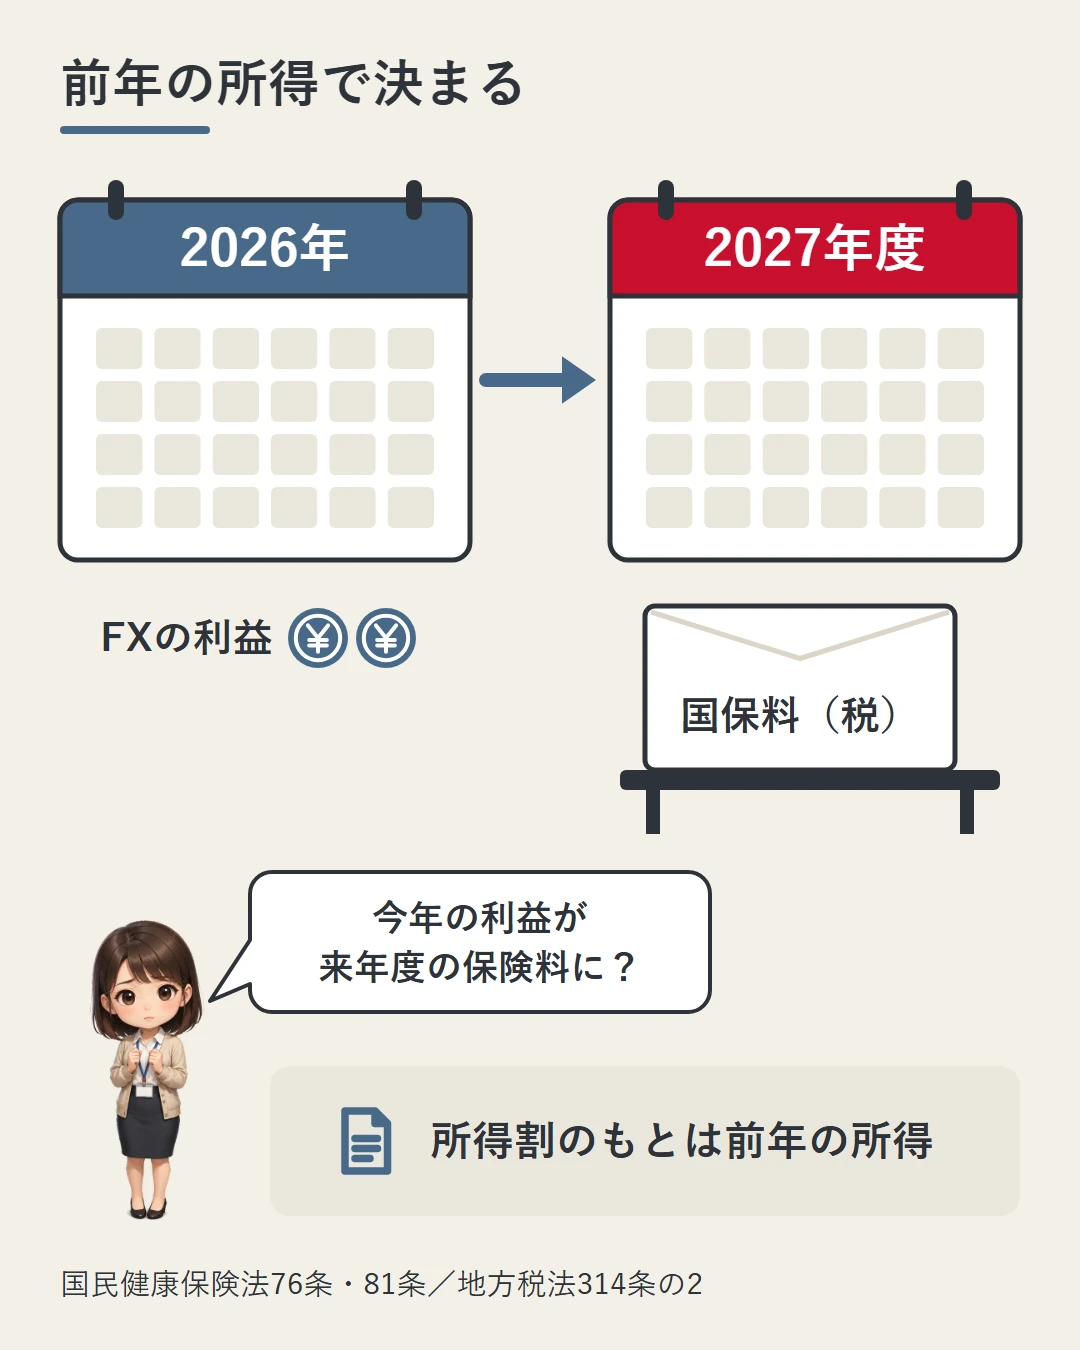
国保料のうち所得に応じる部分(所得割)は、住民税で計算する前年の所得がもとです。2026年のFXの利益なら、2027年度の分に響きます。
保険料は、市町村が世帯主から集めます。かわりに「国民健康保険税」をかける市町村もあり、「料」か「税」かは市町村によります。この記事では、まとめて「国保料(税)」と書きます。
かける額や率は、国が決めた基準に沿って、市町村の条例で決めます。厚生労働省の説明では、国保料(税)は世帯ごとに計算します。国保に入っている人(被保険者)ごとに計算して、合計する形です。
中身は4つに分かれます。医療分(基礎賦課額)、後期高齢者支援金等分、介護分(40〜64歳の人)、子ども・子育て支援納付金分です。それぞれ、次の「割」を組み合わせます。
| 割 | 何に応じて | FXの利益で |
|---|---|---|
| 所得割 | 前年の所得(基礎控除を引いた後) | 増える |
| 均等割 | 被保険者の数 | 増えない(軽減の判定には効く) |
| 平等割 | 1世帯ごと | 増えない(軽減の判定には効く) |
| 資産割 | 固定資産税の額 | 増えない |
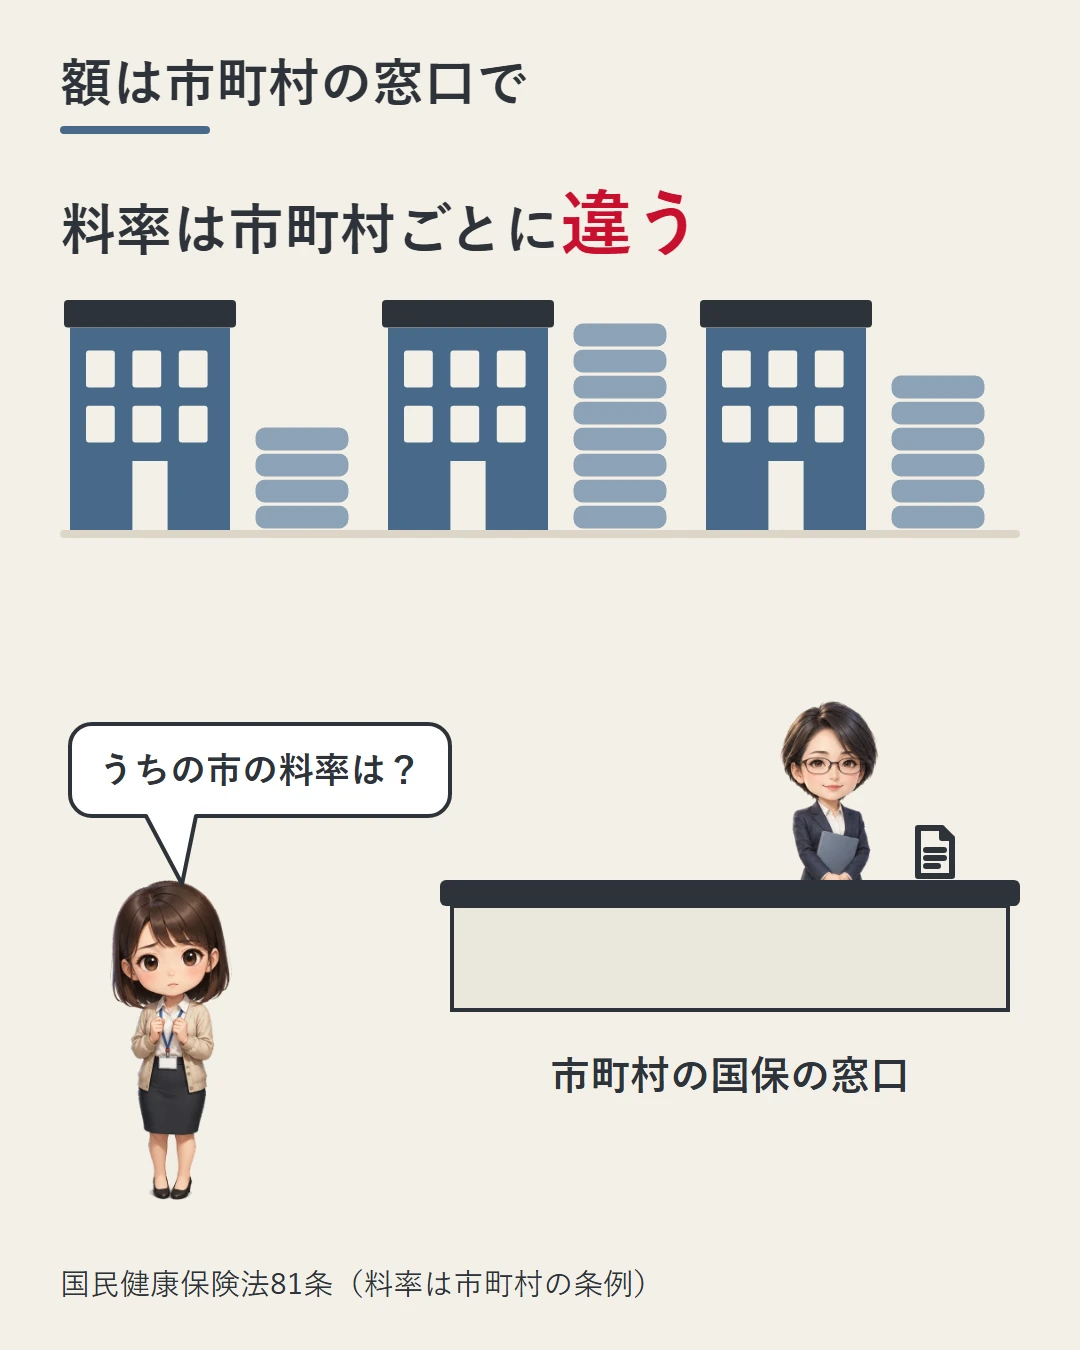
どの割を組み合わせるか(方式)は、市町村ごとに違います。所得割と均等割は、どの方式にもあります。平等割と資産割は、方式によります。
家族の扶養(所得税の扶養控除)の話は、FXの利益と扶養の記事にまとめています。
やること:今年のFXの利益が、来年度の国保料(税)の計算に使われると覚えておく。
申告分離のFXの利益も入るの?
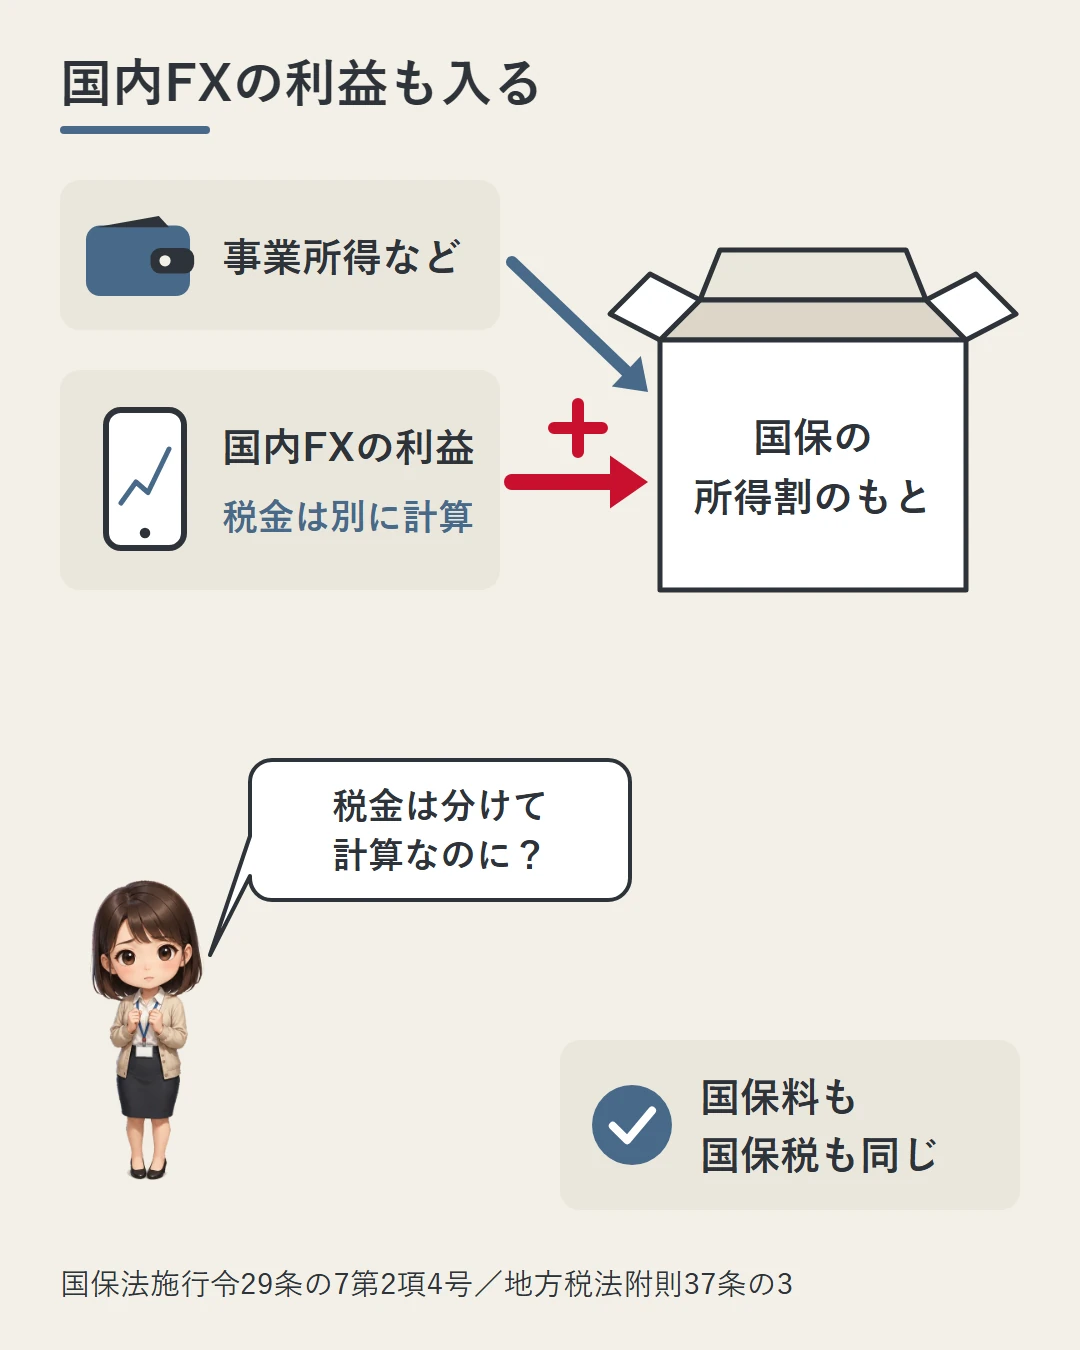
入ります。国内の業者で取引したFXの利益は、所得税15%・住民税5%の申告分離課税です(国内FXの税金の記事)。住民税でも「先物取引に係る雑所得等」として、ほかの所得と分けて税をかけます。
ただ、国保料の計算は別の決まりです。所得割のもとに、「ほかの所得と分けて計算される所得」を足すと決まっています。
足した後に基礎控除を引いた額を「基礎控除後の総所得金額等」といい、所得割はこの額で計算します。医療分のほか、後期高齢者支援金等分・介護分・子ども・子育て支援納付金分も、同じもとを使います。
国保税でも同じです。世帯主や世帯の被保険者に「先物取引に係る雑所得等」があれば、それも足します。条文の言葉を置き換えて当てはめる「読み替え」という形です。
20万円以下の利益でも、国保の計算から外れません。所得税の確定申告が要らない20万円以下の利益でも、住民税の申告は原則として必要です(20万円以下と住民税の申告の記事)。国保の条文にも「20万円以下を除く」という線はありません。
やること:税金を分けて納めていても、FXの利益は国保の計算に入ると考えておく。
海外FXの利益はどう扱われるの?
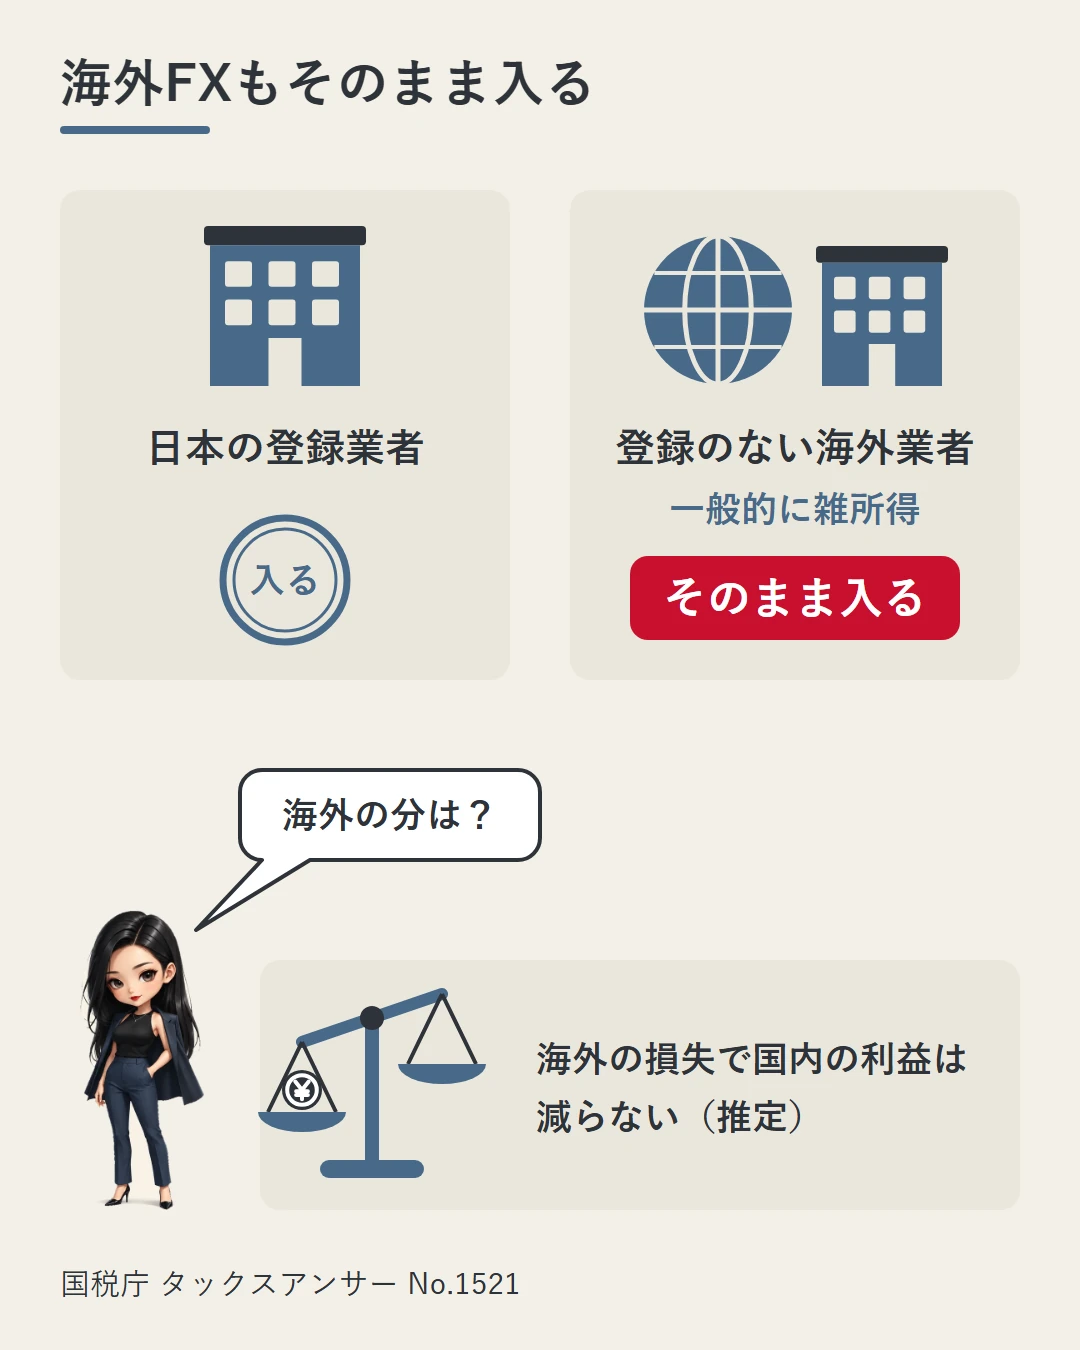
国税庁の説明では、次のどちらにも当たらないFXの差益(もうけ)は「一般的には、雑所得として総合課税の対象」です。
- 取引所での取引
- 日本で登録を受けた業者(第一種金融商品取引業者・登録金融機関)を相手にした店頭取引(取引所を通さず業者とする取引)
雑所得は、給与などほかの種類に当たらない所得の区分です。総合課税は、ほかの所得と合わせて計算するしくみです。海外業者の取引がこちらに入る理由は、海外業者の総合課税の記事にまとめています。
総合課税の雑所得は、もともと所得割のもとになる「総所得金額」の一部です。だから、雑所得とされる海外FXの利益は、読み替えがなくても所得割のもとにそのまま入ります。軽減の判定にも、そのまま入ります。
気をつけたいのは、国内と海外で差し引けないことです。国税庁の説明では、総合課税になる側の差損は、「先物取引に係る雑所得等」(国内FXの利益など)と損益通算できません。損益通算は、利益と損失を差し引くことです。
たとえば、国内FXで100万円の利益、海外FXで損失が出た年です。国内の100万円は、海外の損失と相殺されないまま、国保のもとに入ると読めます(推定・仮の例)。
やること:国内と海外の両方で取引しているときは、海外の損失で国内の利益は減らない(推定)と考えて見積もる。
FXの所得100万円でいくら増える?
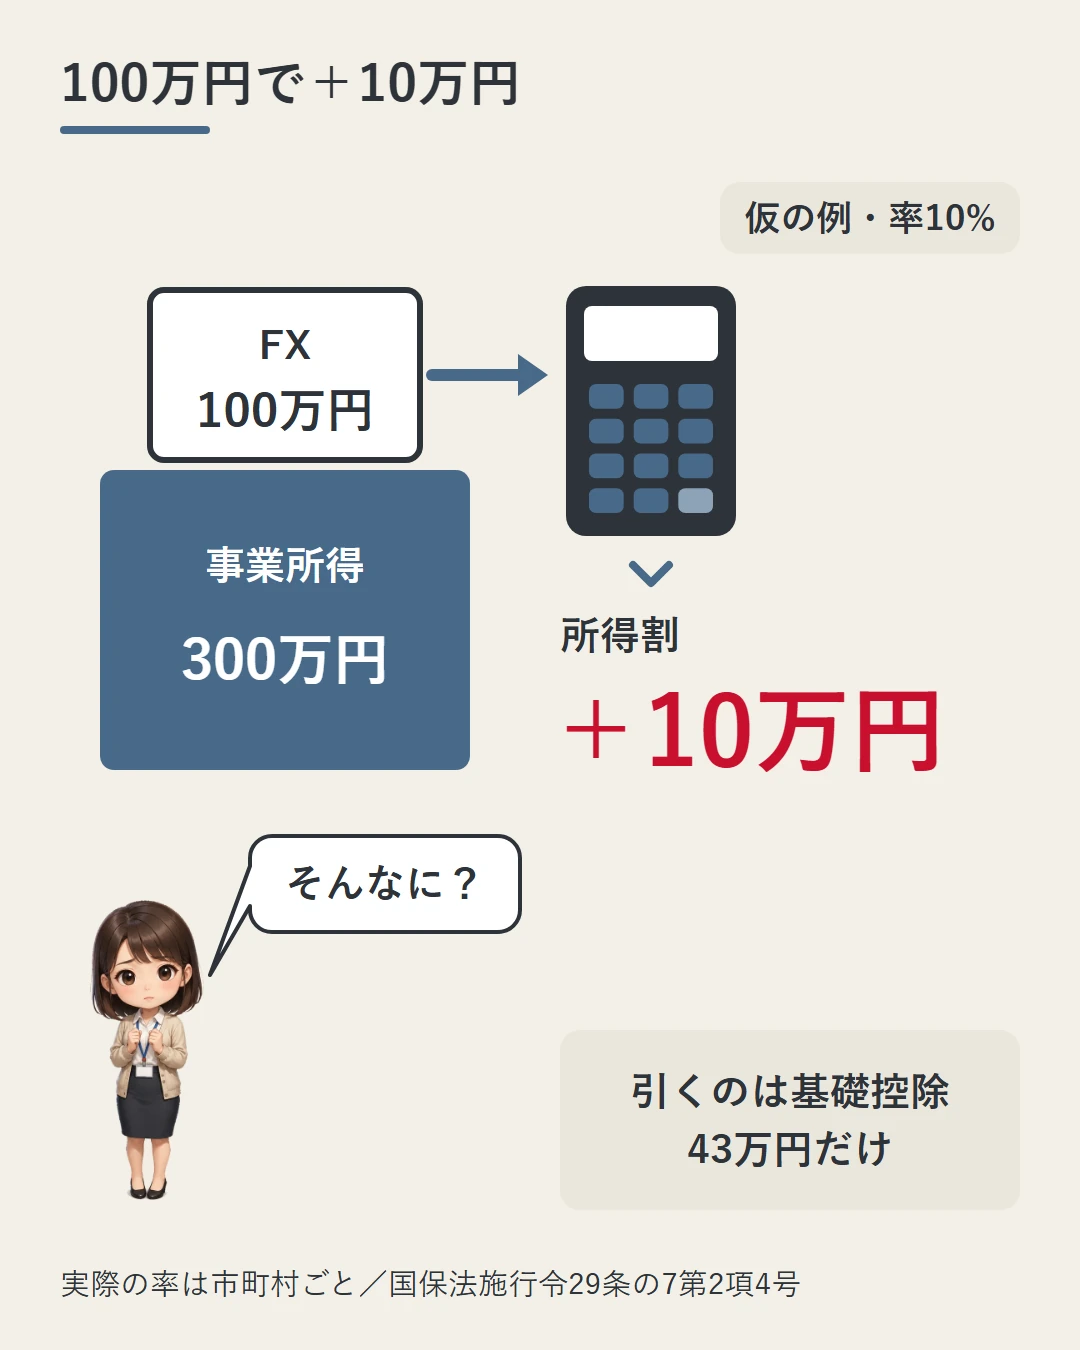
所得割のもとから引くのは、住民税の基礎控除(所得から差し引ける決まった額)だけです。前年の合計所得金額が2,400万円以下なら43万円です。社会保険料控除や扶養控除などは引きません。
仮の例で計算します。所得割の率を仮に10%とします。実際の率は、市町村ごとに違います。
| 前年の所得(仮の例) | 基礎控除43万円を引いた後 | 所得割(率を仮に10%) |
|---|---|---|
| 国内FX 100万円だけ | 57万円 | 5万7,000円 |
| 事業所得 300万円だけ | 257万円 | 25万7,000円 |
| 事業所得 300万円+国内FX 100万円 | 357万円 | 35万7,000円(+10万円) |
事業所得300万円の人に、FXの所得100万円が加わると、所得割は10万円増えます(仮の例)。基礎控除は合計から引くので、FXの100万円にはそのまま10%がかかる計算です。
損失が出た年はどうでしょう。FXの損失は、住民税では無かったものとみなされ、ほかの所得と差し引けません。3年の繰越控除(損失をあとの年に繰り越して差し引くしくみ)が使えるのは、決まった申告を続けたときだけです。
損失の出た年の翌年度分の住民税で、控除のことを書いた申告書を出します。その後も連続して申告していることが条件です。確定申告書を出せば、住民税の申告をしたものとみなされます。
国保料の軽減の判定には、繰越控除をした後の金額を使います。所得割のもとは、国保税なら控除後の金額になる形です(推定)。国保料の所得割では、はっきり書いた条文を確認していません(未確認)。
やること:FXの損失を繰り越したいときは、住民税の申告(または確定申告)を毎年続けて出す。
軽減を受けている世帯はどうなる?
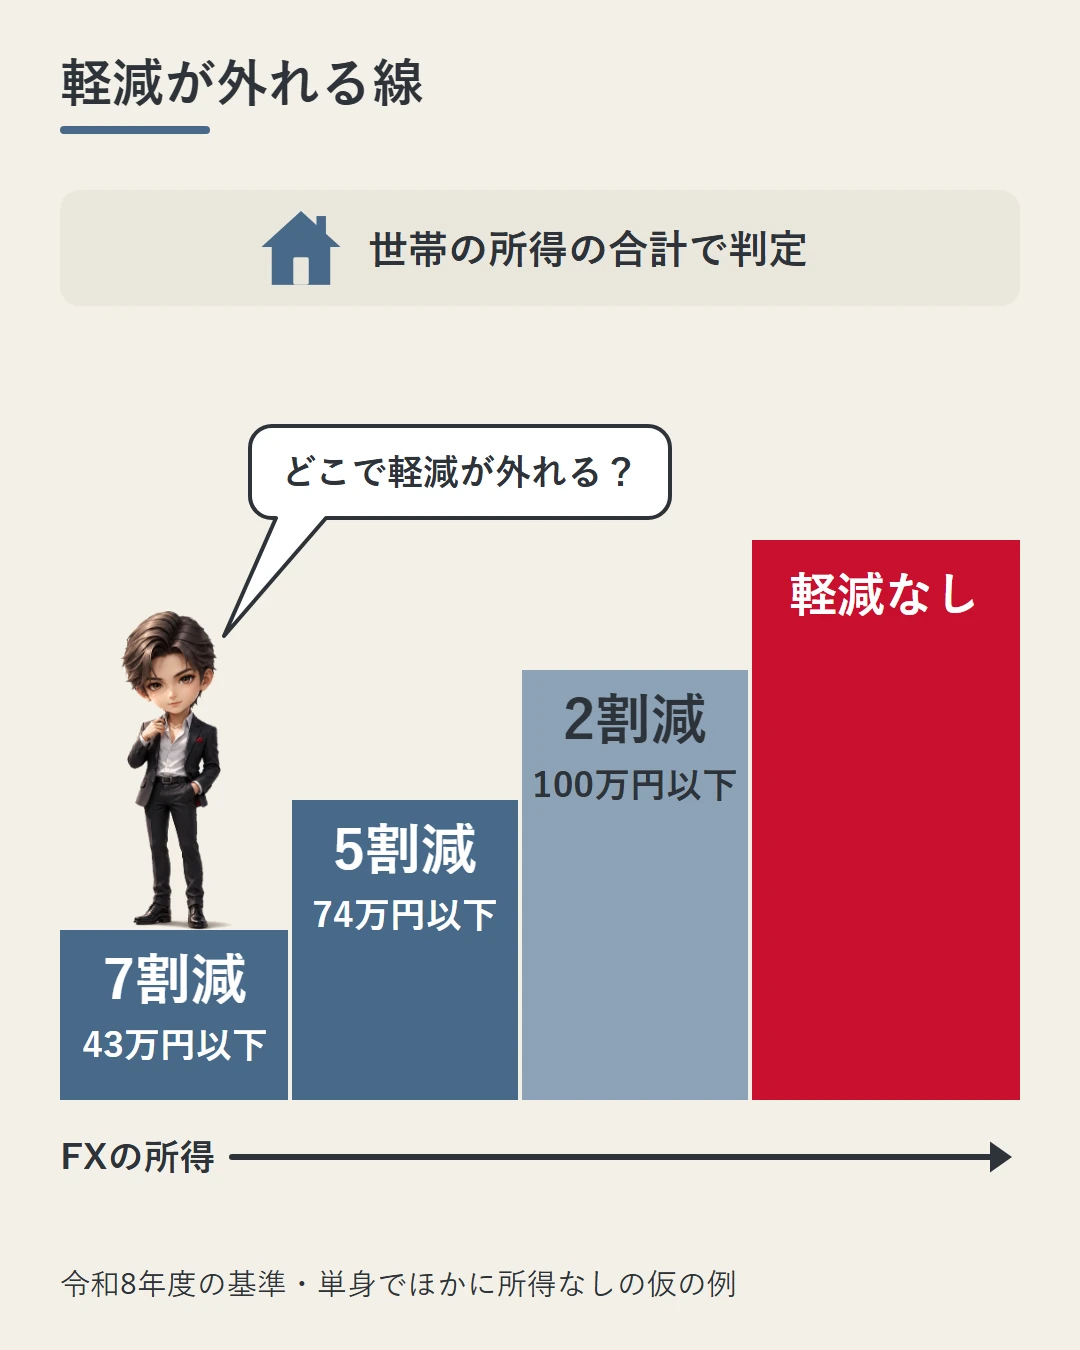
所得の少ない世帯は、均等割と平等割が原則7割・5割・2割減ります。7割・5割・2割の形が難しい市町村は、6割・4割か、5割・3割にできます。
判定に使うのは世帯の所得の合計で、基礎控除は引きません。国内FXの利益も入ります。
足すのは、世帯主と、世帯の被保険者の所得です。国保から後期高齢者医療(75歳以上の人などが入る医療の保険)に移った、同じ世帯の人の所得も足します。
| 軽減 | 世帯の所得の合計(令和8年度) | 単身の例 |
|---|---|---|
| 7割 | 43万円以下 | 43万円以下 |
| 5割 | 43万円+31万円×被保険者の数 以下 | 74万円以下 |
| 2割 | 43万円+57万円×被保険者の数 以下 | 100万円以下 |
給与・年金の所得者が2人以上いる世帯は、43万円に、2人目から1人10万円を足します。5割・2割の欄の43万円も同じです。
被保険者の数には、後期高齢者医療に移った同じ世帯の人も数えます。この基準は令和8年度分から当てはめるものです。
ほかに所得がない単身の人なら、FXの所得が43万円を超えると7割軽減から外れます。100万円を超えると、軽減がなくなります(令和8年度の基準での仮の例)。国保の家族と世帯主のFXの利益も、世帯の合計に入ります。
基準額は、令和7年度分・8年度分と続けて改められています。2026年の所得で判定する令和9年度の額は、本記事では確認していません。
やること:軽減を受けている世帯は、家族のFXの利益も合わせて、世帯の所得の合計を確かめておく。
保険料に上限はあるの?
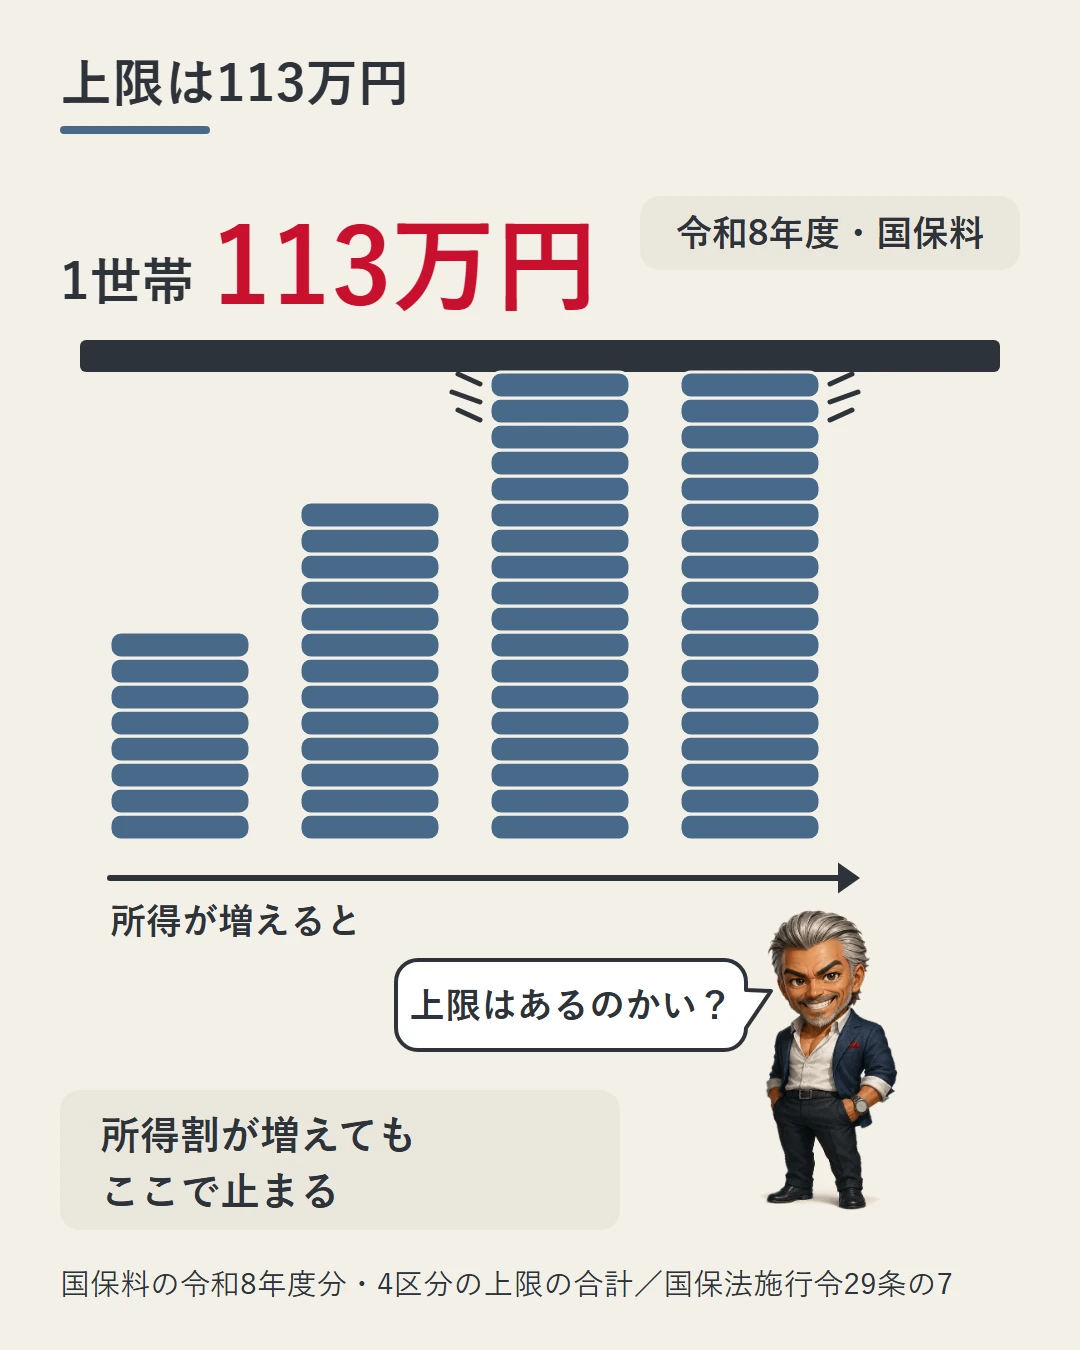
あります。所得割が増えても、1世帯の額には上限(賦課限度額)があります。国保料の令和8年度分は次のとおりで、合計113万円です。
| 区分 | 上限(令和8年度) |
|---|---|
| 医療分(基礎賦課額) | 67万円 |
| 後期高齢者支援金等分 | 26万円 |
| 介護分(40〜64歳がいる世帯) | 17万円 |
| 子ども・子育て支援納付金分 | 3万円 |
| 合計 | 113万円 |
国保税にも同じ額の決まりがあります。ただ、国保税の子ども・子育て支援納付金分をどの年度から当てはめるかは、本記事では確認していません。
厚生労働省の資料(令和7年11月27日の部会)では、令和7年度の上限は計109万円でした。令和8年度は基礎分を1万円上げる案で、新しい子ども・子育て支援納付金分の上限は後で決める、としていました。
同じ資料は、基礎分(医療分)と後期高齢者支援金等分を合わせた上限(93万円)に届く所得も試算しています。単身で給与所得約980万円です。4方式(所得割・資産割・均等割・平等割を使う方式)で、令和5年度の全国平均の料率による試算です。
同じもとは、国保の外でも使われます。後期高齢者医療の所得割も、「基礎控除後の総所得金額等」がもとです。令和8年度からは、その基礎賦課額の上限が85万円です。
国保の高額療養費(医療費の自己負担が高くなったときの決まり)の区分にも使われます。70歳未満の区分は、世帯の基準所得額の合計が901万円超・600万円超・210万円以下などで分かれます。基準所得額は、同じ計算のしかたによります。
やること:料率は市町村ごとに違うので、具体的な額はお住まいの市町村の国保の窓口で確かめる。
まとめ
- 国保料(税)の所得割は、前年の所得から基礎控除43万円だけを引いた額で計算する。料率は市町村の条例で決まる
- 2026年のFXの利益は、2027年度の国保料(税)に響く
- 国内FXの利益は申告分離でも所得割に入る。20万円以下の利益でも外れない
- 海外FXの利益は一般的に総合課税の雑所得としてそのまま入る。国内FXと損益通算はできない
- 仮の例(率10%):事業所得300万円にFXの所得100万円が加わると、所得割は10万円増える。損失の繰越は住民税の申告を続けたときだけ
- 7割・5割・2割軽減の判定にも入り、国保の家族と世帯主の利益も合算する(基礎控除は引かない)
- 令和8年度の上限は合計113万円。後期高齢者医療・高額療養費の区分にも同じもとが使われる
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 国民健康保険法 第6条・第76条・第81条、国民健康保険法施行令 第29条の3・第29条の7、地方税法 第314条の2・第317条の2・第317条の3・第703条の4・第703条の5・附則第35条の4・附則第35条の4の2・附則第37条の3、地方税法施行令 第56条の88の2・第56条の89、高齢者の医療の確保に関する法律 第50条・同法施行令 第18条、介護保険法 第9条(e-Gov法令APIで取得・2026年10月2日。9月28日にも取得した条は本文が同じことを確認)、令和8年政令第2号附則第4項・同第4号附則第2項・同第83号附則第8条、令和7年政令第32号附則第4項・同第119号附則第9条(同・2026年9月28日取得)
- 本文と条文の対応:「料」か「税」か=国民健康保険法76条1項/額や率は市町村の条例=同法81条/割の組み合わせ=国民健康保険法施行令29条の7第2項2号ほか/所得割のもとが前年の所得=地方税法314条の2第1項/住民税で国内FXの利益を分けて課税=地方税法附則35条の4第4項/国保料の所得割のもと(「他の所得と区分して計算される所得の金額」を足す)=施行令29条の7第2項4号(後期高齢者支援金等分・介護分・子ども・子育て支援納付金分は同条3項4号・4項4号・5項4号)/国保税の所得割のもと=地方税法703条の4第6項を附則37条の3で読み替え(軽減の判定の703条の5第1項も同じ読み替え)/引く控除は基礎控除だけ=地方税法314条の2第2項(同条1項の控除は挙げていない)/住民税の申告=地方税法317条の2第1項/損失を差し引けない=附則35条の4第4項後段/3年の繰越控除と連続した申告=附則35条の4の2第7項(確定申告書を出せば申告とみなす=317条の3・附則35条の4の2第11項)/国保料の軽減の判定は繰越控除後=施行令29条の7第6項1号/国保税の所得割が控除後になる形(推定)=附則35条の4の2第9項の読み替え/7割・5割・2割軽減=施行令29条の7第6項、地方税法703条の5・同法施行令56条の89(6割・4割、5割・3割=施行令29条の7第6項4号・5号、地方税法施行令56条の89第2項3号・4号)/令和8年度分の軽減基準=令和8年政令第2号附則4項(国保料)・令和8年政令第83号附則8条(国保税)/上限=施行令29条の7第2項9号・3項8号・4項8号・5項10号、国保税は地方税法施行令56条の88の2/後期高齢者医療の上限85万円=高齢者の医療の確保に関する法律施行令18条1項3号・7号/高額療養費の区分=国民健康保険法施行令29条の3
- 厚生労働省「国民健康保険の保険料・保険税について」、同保険局「国民健康保険の保険料(税)の賦課(課税)限度額について」(第205回社会保障審議会医療保険部会 資料3・令和7年11月27日)、国税庁 タックスアンサー No.1521(令和8年4月1日現在法令等)(いずれも2026年9月28日取得)
- 所得割率10%、FXの所得100万円・事業所得300万円、単身世帯の例は、仕組みを示すための仮の例です。実際の料率・均等割額・方式は市町村ごとに違います
- 海外FXの損失と相殺されない例の「国内FXで100万円の利益」も、同じ仮の例です
- 国保料の所得割で繰越控除後の金額を使うかを明記した条文、令和9年度の軽減基準と上限、国保税の子ども・子育て支援納付金分の上限の適用年度を定めた附則、国民健康保険組合の保険料、介護保険の第1号保険料(65歳以上)への影響、海外FXの利益を申告しなかった場合の扱い、2027年8月1日施行予定の高額療養費の区分、各市町村の料率は、本記事では確認していません
本記事は法令の一般的な解説であり、個別の税務相談や投資判断を勧めるものではありません。具体的な保険料(税)の額は、お住まいの市町村の国民健康保険の窓口にご確認ください。記載は執筆時点の公開情報に基づきます。