本ページには広告(アフィリエイトリンク)が含まれます。
国内のFX口座で利益が出たら、税金はいくらかかるのでしょうか。会社員でも確定申告は要るのか、損した年はどうなるのかも気になります。
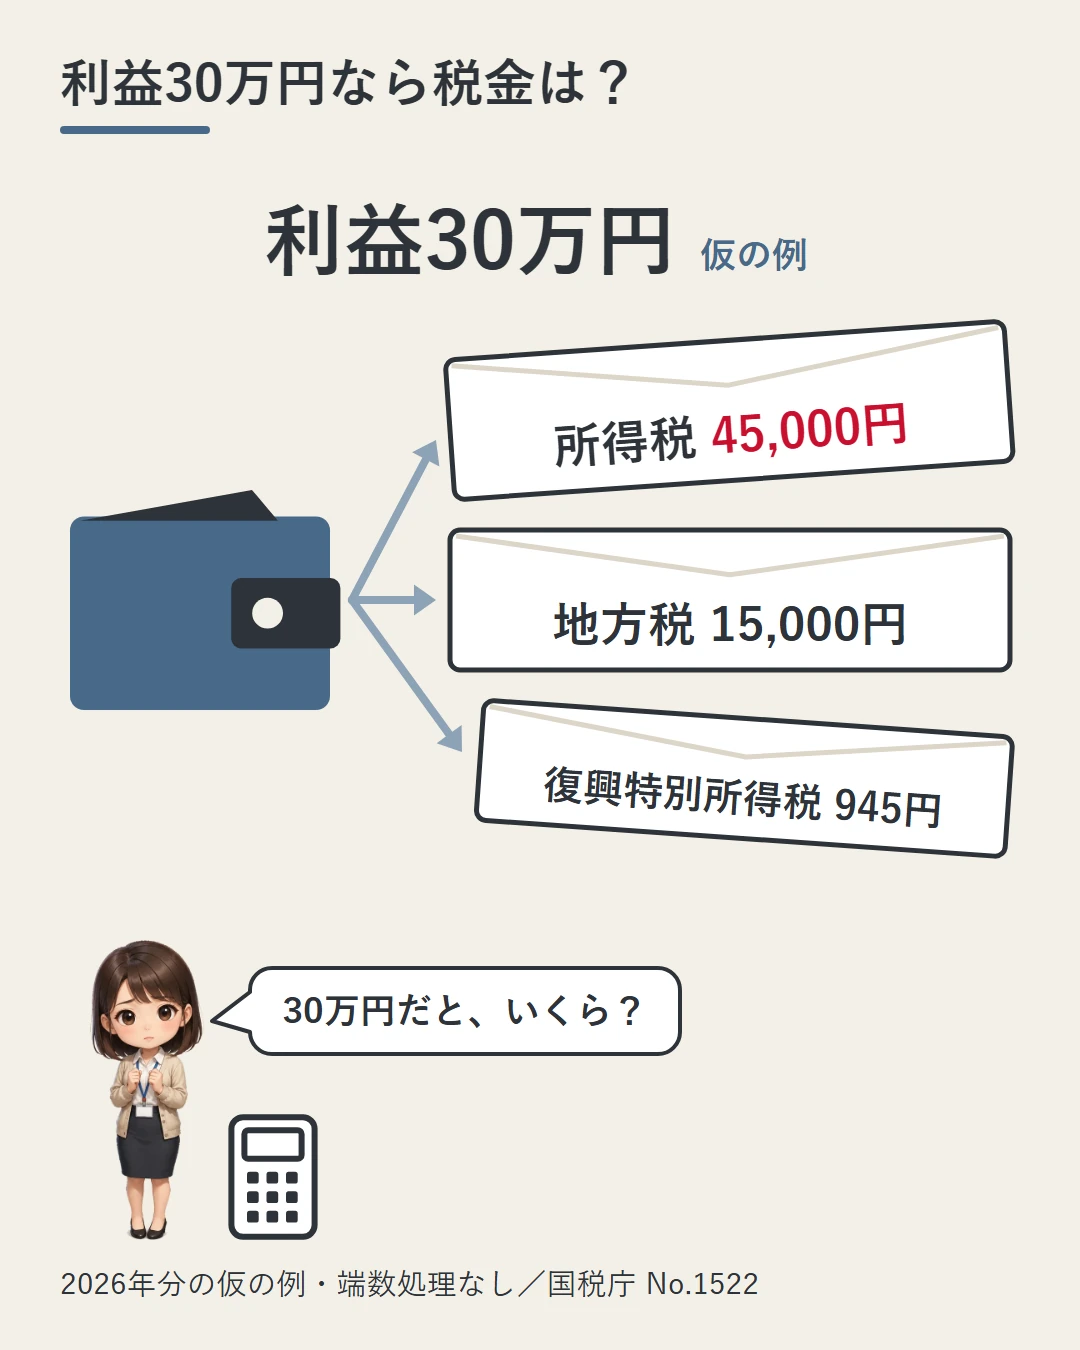
結論を先に書きます。国内FXの利益には、給料とは分けて所得税15%と地方税5%がかかります(申告分離課税)。利益30万円なら、所得税45,000円・地方税15,000円と、復興特別所得税945円です(2026年分の仮の例)。その年に引ききれない損失は、損した年から毎年確定申告を続ければ、翌年以後3年間繰り越せます。
ここでの国内FXは、日本の登録を受けた業者とのFXと、くりっく365です。日本の登録がない海外業者とのFXは、この扱いになりません(「海外業者のFX」の節)。
国内FXの利益の税金はいくら?
この記事の「国内FX」は、日本の登録を受けた業者を相手にするFXと、くりっく365です。登録を受けた業者とは、第一種金融商品取引業者・登録金融機関のことです。くりっく365は、取引所で取引するFXです。
これらを決済して出た損益は、税金の区分では「先物取引に係る雑所得等」に入ります。この区分は申告分離課税(ほかの所得と分けて、決まった税率で計算するしくみ)です。
国税庁の説明では、税率は所得税15%で、ほかに地方税5%がかかります。
さらに復興特別所得税も、一緒に申告して納めます。対象は2013年(平成25年)から2047年(令和29年)までの各年分です。割合は所得税の額(基準所得税額)の2.1%で、利益の2.1%ではありません。
利益が30万円だったときの仮の例です。ほかの所得や控除、端数の処理は考えない、単純な計算です。
| 税金 | 計算(仮の例) | 金額 |
|---|---|---|
| 所得税 | 30万円×15% | 45,000円 |
| 地方税 | 30万円×5% | 15,000円 |
| 復興特別所得税 | 45,000円×2.1%(2026年分まで) | 945円 |
| 合計 | 上の3つを足す | 60,945円 |
同じ説明によると、2027年(令和9年)分からは、復興特別所得税が所得税の額の1.1%になります。そして、防衛特別所得税(所得税の額の1%)が加わります。2つを足すと2.1%で、令和8年分までと同じ割合です。
やること:1年分の決済の損益を合計し、15%と5%をかけて税金の目安を出しておく。
給料と合わせないってどういうこと?
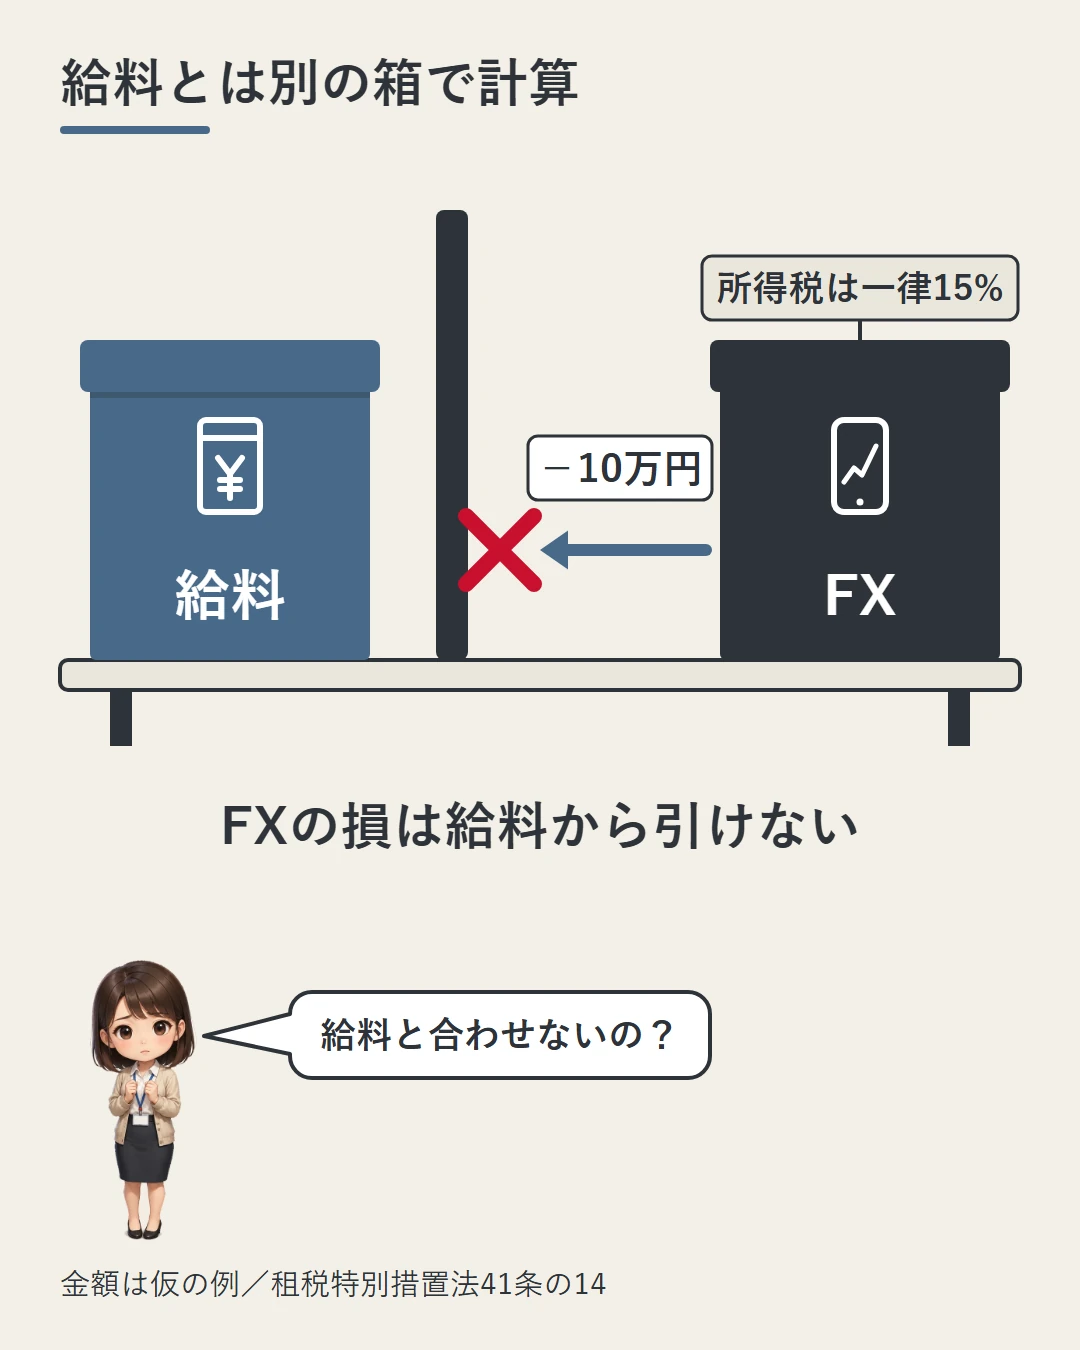
国内FXの利益は、給料などのほかの所得とは別の箱で計算します。給料がいくらでも、FXの利益にかかる所得税の割合は一律15%です。
損が出たときも、別の箱のままです。法律では、この箱の損失は所得税の計算で「生じなかつたものとみなす」(なかったことにする)とされます。そのため、FXの損失を、給料などの所得から差し引くことはできません。
たとえば、FXで10万円の損が出ても、給料の税金は減りません(仮の例)。損を差し引けるのは、同じ箱の中だけです(あとの「合算」と「持ち越し」の節)。
ただし、分けて計算する利益も、次の計算には入ります。
- 国民健康保険の保険料(税)の所得割(所得に応じてかかる部分)(FXの利益と国民健康保険料の記事)
- 家族の扶養に入っている人の、扶養の判定に使う合計所得金額(FXの利益と扶養の記事)
- 会社員の確定申告が要るかを決める、20万円の合計(次の節)
やること:FXの損で給料の税金は減らないと覚えておく。国保や扶養の人は、FXの利益も所得に数える。
会社員でも確定申告はいるの?
会社員の多くは、会社の年末調整(年末に1年分の税金を精算すること)で済みます。ただ、FXの利益があると、確定申告が要ることがあります。確定申告は、1年分の所得と税金を自分で計算して、税務署に出す手続きです。
国税庁の説明では、次の2つに当てはまる人でも、確定申告が要る場合があります。
- 給与を1か所から受けている
- 給与の全部が、源泉徴収(給与から税金を先に差し引くこと)の対象
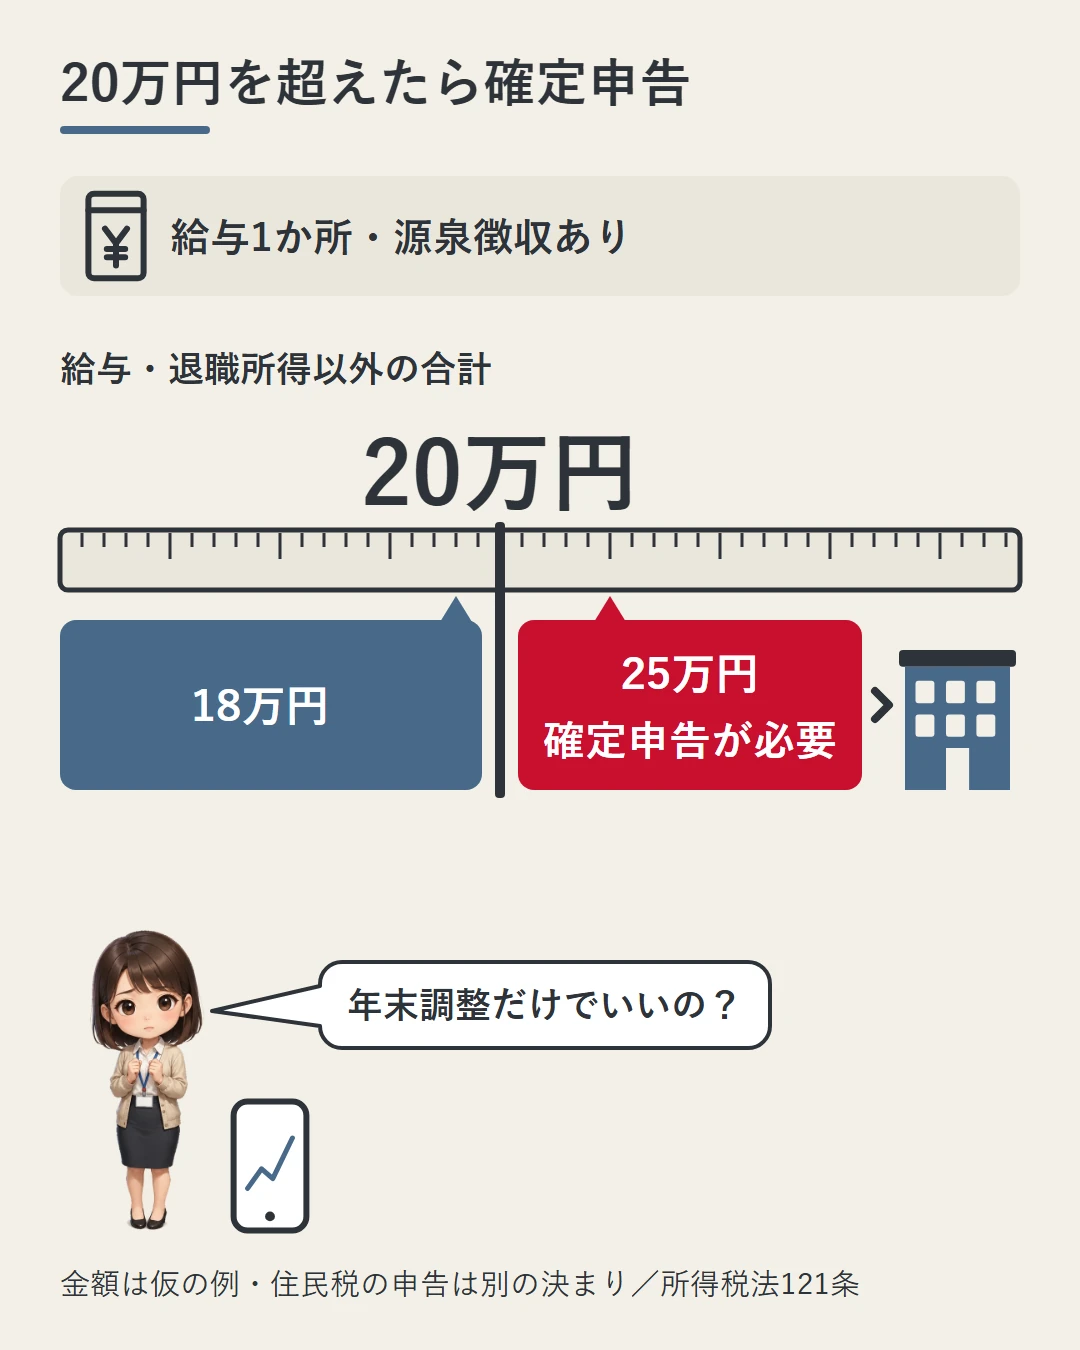
それは、給与と退職所得(退職金の所得)以外の所得の合計が、20万円を超えるときです。超えるときは、確定申告が必要です。
国税庁は、この合計に入れない所得を6つ挙げています。特定口座で源泉徴収を選んだ株の売却益(申告しないことを選んだもの)などです。FXの区分(先物取引に係る雑所得等)は、その6つに入っていません。
たとえば、2つに当てはまる会社員で、給与以外の所得がFXの25万円だけだとします。20万円を超えるので、確定申告が必要です。18万円なら、20万円を超えないので、この線には当たりません(どちらも仮の例)。
気をつけたいことが2つあります。1つは、この20万円の線は所得税の確定申告だけの決まりだということです。住民税の申告には、別の決まりがあります(20万円以下と住民税の申告の記事)。
もう1つは、損失の繰越です。繰り越したいときは、20万円の線とは関係なく、損した年から申告を続ける必要があります(あとの節)。
国内の業者は、顧客ごとの1年分の損益を書いた書類(支払調書)を、税務署に出しています。くわしくはマイナンバーと支払調書の記事へ。海外の口座の情報が税務署に届くしくみは、CRSと国外財産調書の記事にまとめています。
やること:給与と退職所得以外の所得(FXの利益も入れる)の1年分の合計が、20万円を超えるか確かめる。
ほかのFXの損益と合算できる?
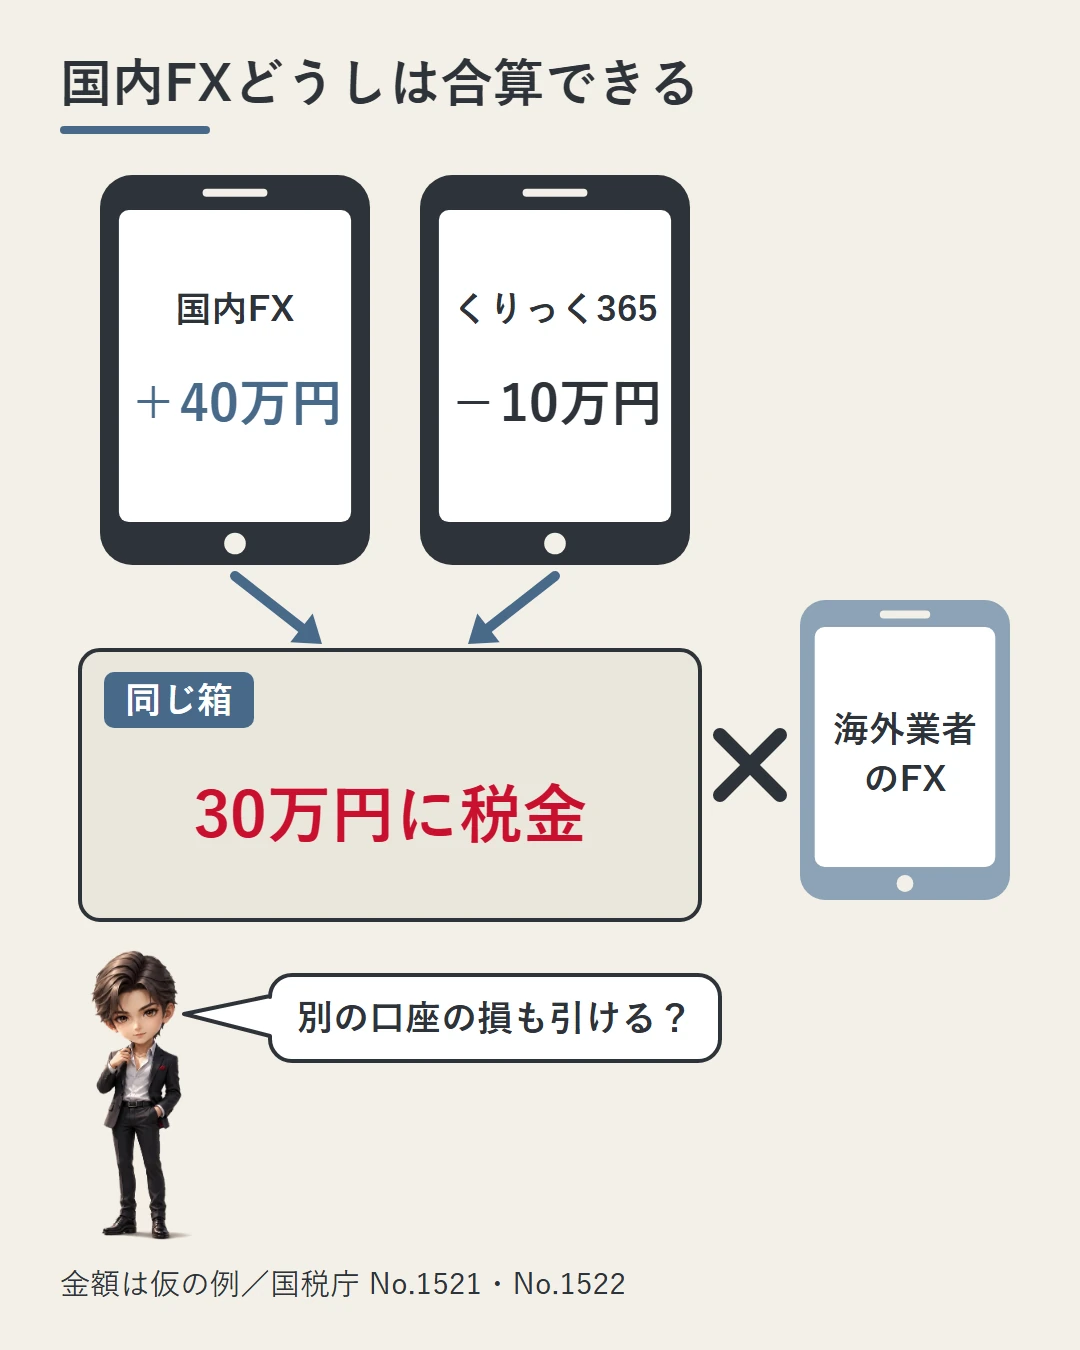
できます。ただし、同じ箱(先物取引に係る雑所得等)の中だけです。利益と損失を差し引きすることを、損益通算といいます。
国税庁の説明では、この箱の損失は、箱の中のほかの利益とは通算できます。箱の外の所得とは通算できません。同じ箱に入るのは、次の取引です。
- 商品先物取引等(取引所の商品先物、商品先物取引業者を相手にする店頭の商品デリバティブ)
- 金融商品先物取引等(取引所の先物・オプション、第一種金融商品取引業者などを相手にする店頭デリバティブ=国内のFX・CFDなど)
- カバードワラント(オプションを証券の形にした商品)
「店頭」は、取引所を通さず、業者と直接する取引のことです。「デリバティブ」は、先物やオプションのように、ほかの物の値動きをもとにした取引です。
たとえば、国内の業者のFXで40万円の利益、くりっく365で10万円の損失が出たとします。差し引いた30万円に税金がかかります(仮の例・くりっく365の記事)。
一方、日本の登録がない海外業者とのFXの損益は、一般的には総合課税の雑所得です。総合課税は、ほかの所得と合わせて計算するしくみです。この箱とは通算できません(次の節・海外業者の総合課税の記事)。
やること:国内FXとくりっく365など、同じ箱の口座の損益は合わせて計算する。海外業者の分は混ぜない。
損した分は翌年に持ち越せるの?
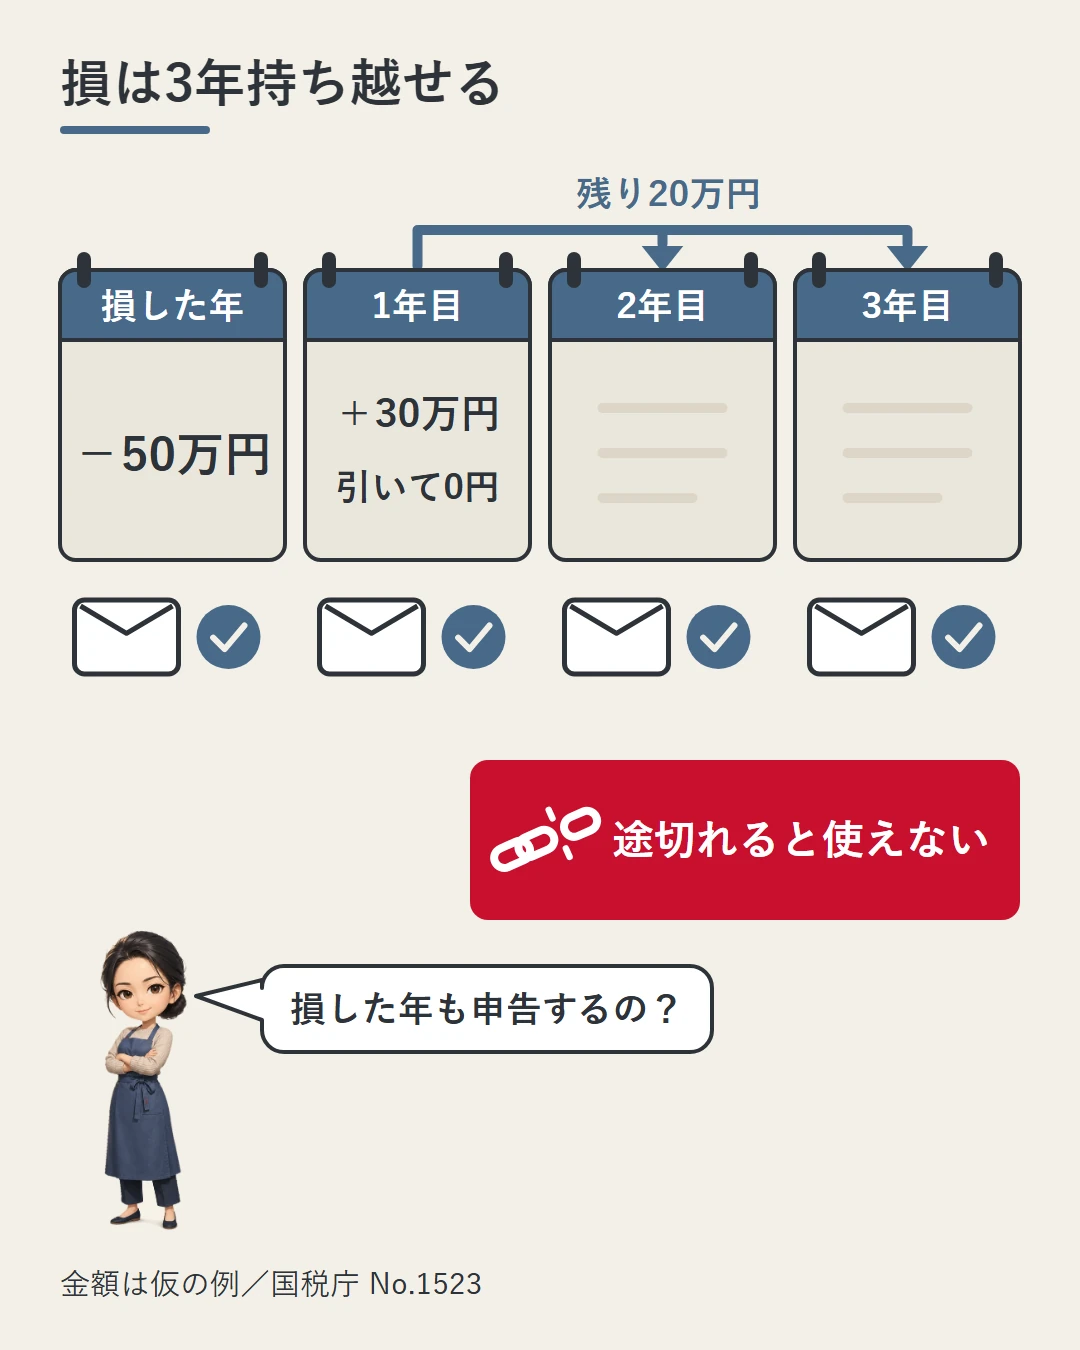
持ち越せます。差し引ききれなかった損失は、翌年以後3年間繰り越せます。翌年以後の同じ箱の利益から差し引くこのしくみを、繰越控除といいます。
差し引けるのは、その年の同じ箱の利益の額までです。損失が何年分かあるときは、古い年の損失から順に差し引きます(国税庁の説明)。
たとえば、損した年に50万円の損失が出て、翌年(1年目)に30万円の利益が出たとします。1年目は30万円を差し引いて、税金がかかる額は0円です。残りの20万円は、2年目・3年目に持ち越せます(仮の例)。
ただし、条件があります。損した年に確定申告をして、そのあとも毎年続けて確定申告を出すことです。損した年の申告には、損失の計算の明細書などを付けます。
国税庁は、申告書に次の2つを付けるよう案内しています。
- 申告書付表(先物取引に係る繰越損失用)
- 先物取引に係る雑所得等の金額の計算明細書
損した年に申告しなかったり、途中の年に申告が途切れたりすると、繰越は使えません。給与以外の所得が20万円以下の会社員でも、繰り越すなら申告を続けます。
やること:損した年も、付表と計算明細書を付けて確定申告をする。翌年からも毎年続ける。
海外業者のFXも同じ税金なの?
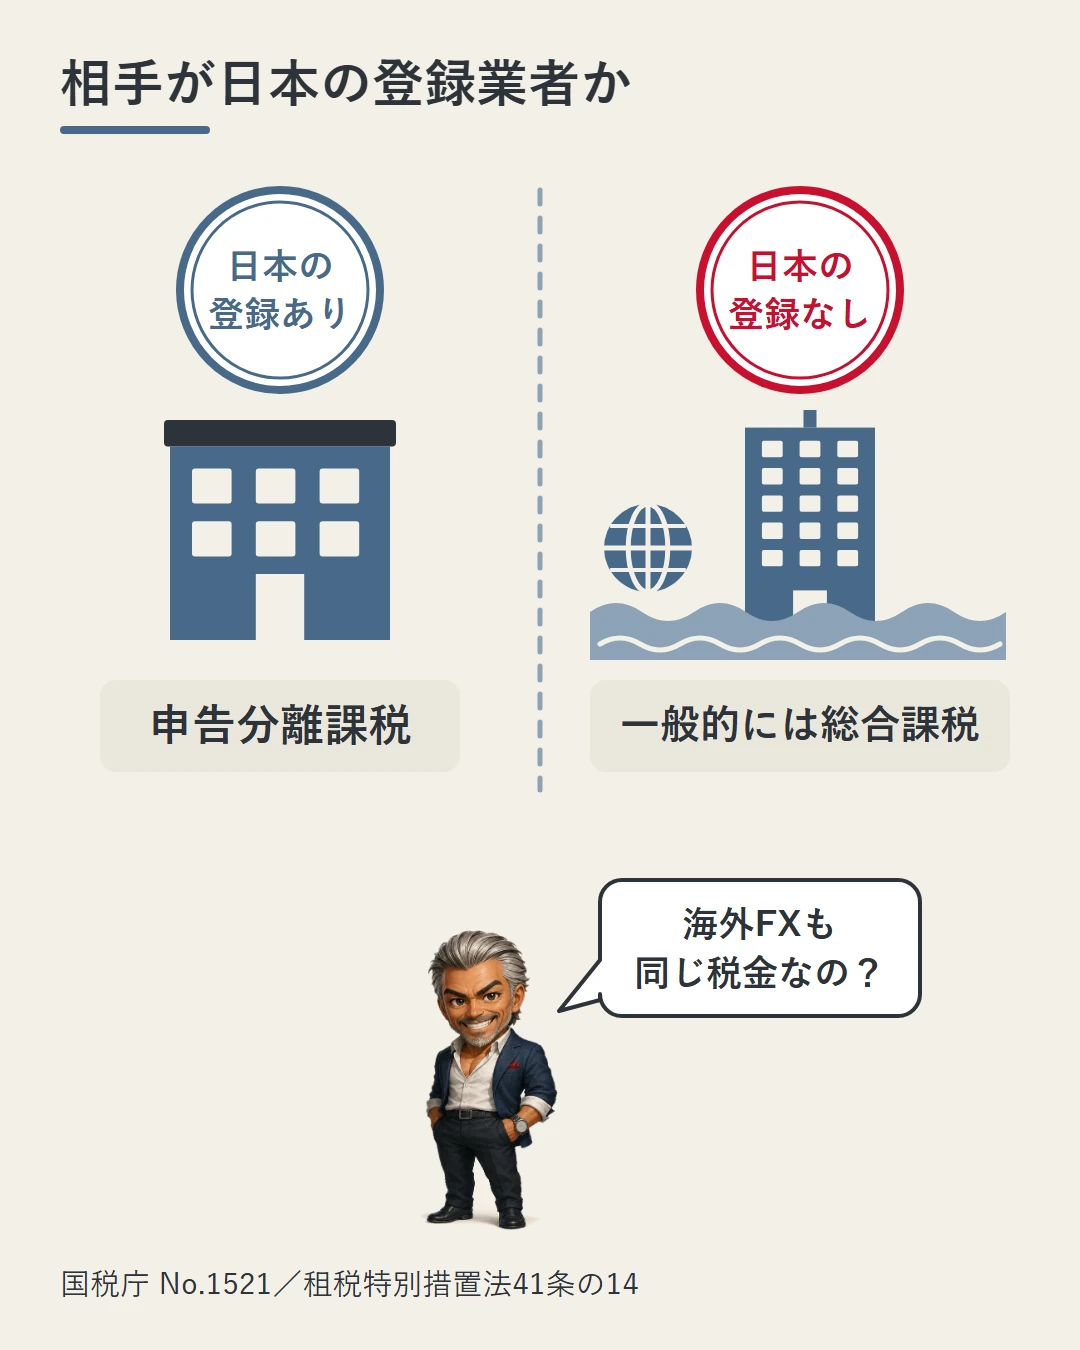
日本の登録がない海外業者とのFXは、一般的には別の税金の扱いです。分かれ目は「海外かどうか」ではなく、取引の相手が日本の登録を受けた業者かどうかです。
法律は、店頭の取引を「金融商品取引業者又は登録金融機関を相手方として行うものに限る」と絞っています。国税庁の説明をまとめると、次のとおりです。
| 取引 | 税金の扱い |
|---|---|
| くりっく365など、取引所の取引 | 申告分離課税(先物取引に係る雑所得等) |
| 国内の登録業者(第一種金融商品取引業者・登録金融機関)の店頭FX | 申告分離課税(先物取引に係る雑所得等) |
| どちらにも当たらない取引(日本の登録がない海外業者とのFXなど) | 一般的には雑所得として総合課税 |
雑所得は、給与などほかの種類に当たらない所得の区分です。総合課税は、ほかの所得と合わせて計算するしくみです。国内FXの箱とは、差し引きできません。
相手の業者が登録を受けているかの確かめ方は、登録業者一覧の記事にまとめています。
なお、暗号等資産など(暗号資産を含む)に係るデリバティブは、国内FXが入る「金融商品先物取引等」から除かれています。会社(法人)の口座でFXをする場合は、申告分離ではなく法人税のしくみです(法人のFXの税金の記事)。
やること:口座を開いた業者が、日本の登録を受けた業者かどうかを確かめておく。
まとめ
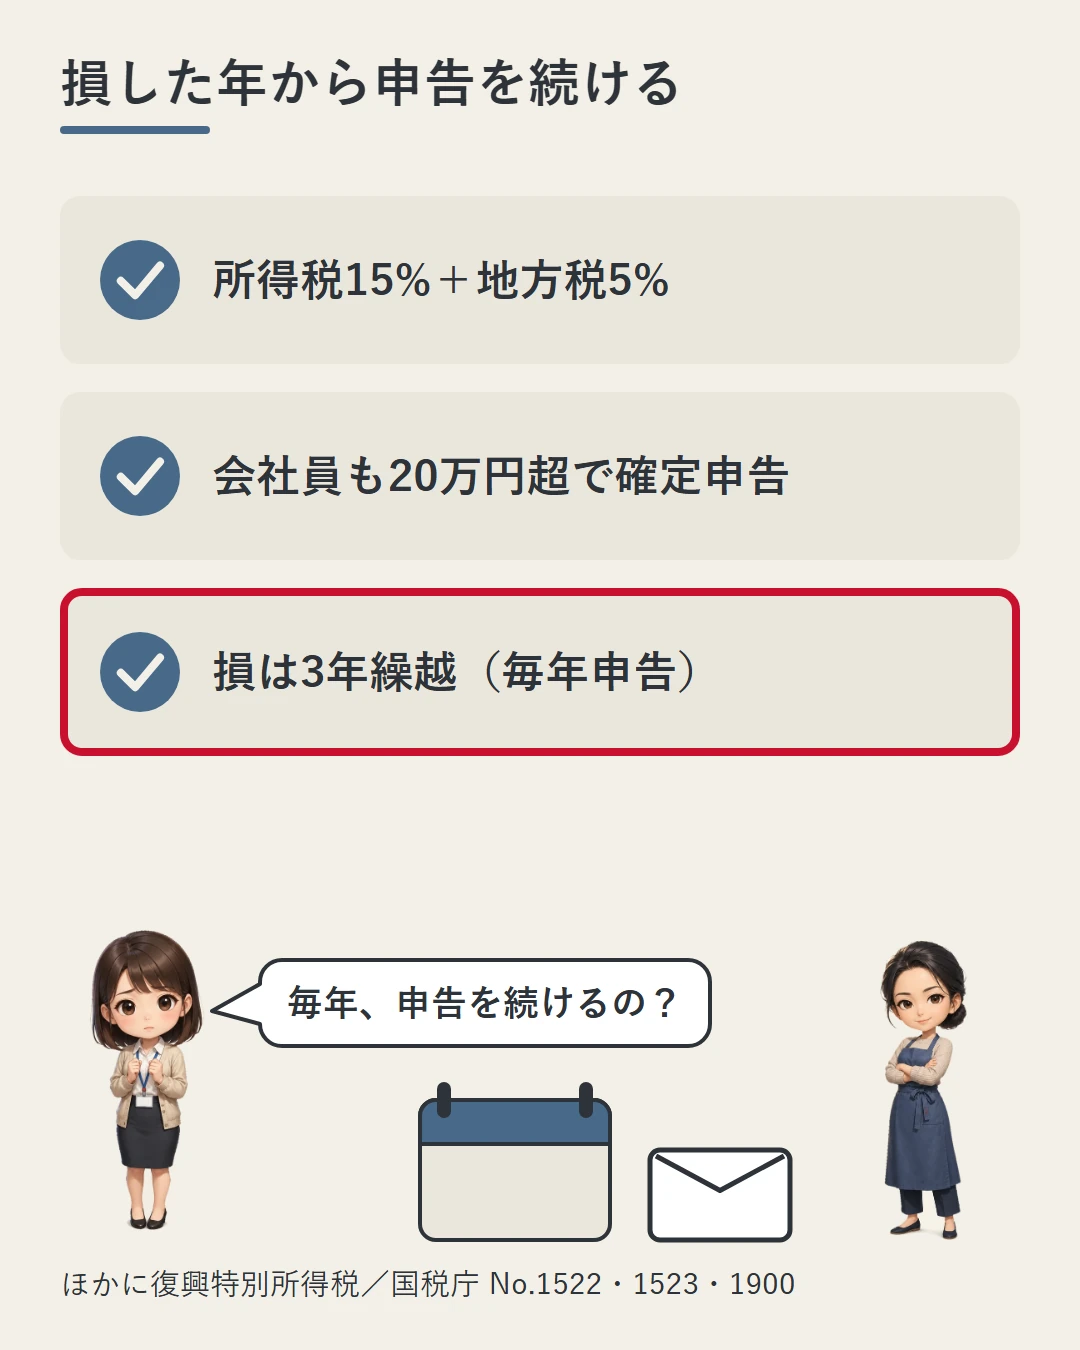
- 国内の登録業者(第一種金融商品取引業者・登録金融機関)の店頭FXと、くりっく365の損益は申告分離課税(給料と分けて計算)
- 税率は所得税15%と地方税5%+復興特別所得税(所得税の額の2.1%)。2027年分からは復興1.1%+防衛1%
- 2026年分の仮の例:利益30万円なら、所得税45,000円・地方税15,000円・復興特別所得税945円
- FXの損失は給料などから引けない。差し引きできるのは同じ箱の中だけ(国内FXとくりっく365など)
- 給与1か所・全部が源泉徴収の対象の会社員でも、給与と退職所得以外の所得が合計20万円を超えれば確定申告。住民税の申告は別の決まり
- 引ききれない損失は翌年以後3年間繰り越せる。損した年から毎年続けて確定申告が条件
- 日本の登録がない海外業者とのFXは、一般的には総合課税の雑所得。この箱とは差し引きできない
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 租税特別措置法 第41条の14・第41条の15、所得税法 第121条(e-Gov法令APIで取得・2026年9月24日)
- 本文と条文の対応:申告分離課税と所得税15%(100分の15)=租税特別措置法41条の14第1項/損失は「生じなかつたものとみなす」=同項の後段/対象の取引=同項2号の「金融商品先物取引等」(店頭デリバティブ取引は「金融商品取引業者又は登録金融機関を相手方として行うものに限る」。暗号等資産などに係るデリバティブは2号の対象から除く)/3年の繰越控除=41条の15第1項、損した年から連続して申告する条件=同条3項/20万円=所得税法121条1項1号
- 国税庁タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」、No.1522「先物取引に係る雑所得等の課税の特例」、No.1523「先物取引の差金等決済に係る損失の繰越控除」、No.1900「給与所得者で確定申告が必要な人」(いずれも2026年9月24日取得)
- 利益30万円の税額(所得税45,000円・地方税15,000円・復興特別所得税945円・合計60,945円)、国内FXの利益40万円とくりっく365の損失10万円、FXの損失10万円、損失50万円と翌年の利益30万円、給与以外の所得18万円・25万円は、説明のための仮の例です。ほかの所得や控除、端数の処理は考えない単純な計算です
- 地方税(住民税)の申告の扱い、医療費控除などほかの控除との関係、個別の取引が「差金等決済」に当たるかどうかは、本記事では確認していません
本記事は税法の一般的な解説であり、個別の税務相談や投資判断を目的とするものではありません。具体的な申告は税務署や税理士にご確認ください。記載は執筆時点の公開情報に基づきます。