本ページには広告(アフィリエイトリンク)が含まれます。
注文を出して、様子を見て取り消す。誰でもすることですが、「これって違法にならない?」と気になったことはありませんか。
実は、日本の個人デイトレーダー(1日のうちに売買を終える人)が告発された事件があります。手口は「見せ玉」などによる相場操縦です。相場操縦は、ほかの人の売買を誘う目的などで、わざと相場を動かすことです。
証券取引等監視委員会(以下、監視委)が、その経緯を自ら文書で公表しています。
結論を先に書きます。取り消すこと自体は、誰でもすることです。分かれ目は「約定させる(売買を成立させる)つもりがあったか」という目的です。告発の対象になった3件は、どれも2〜3分で終わり、動かした値幅は5円・2円・12円でした。
なお、この事件は取引所に上場された株の売買の話です。FXやCFD(値動きの差額だけをやりとりする取引)などにどう当てはまるかは、この記事の範囲外です。
「見せ玉」ってどんな注文?
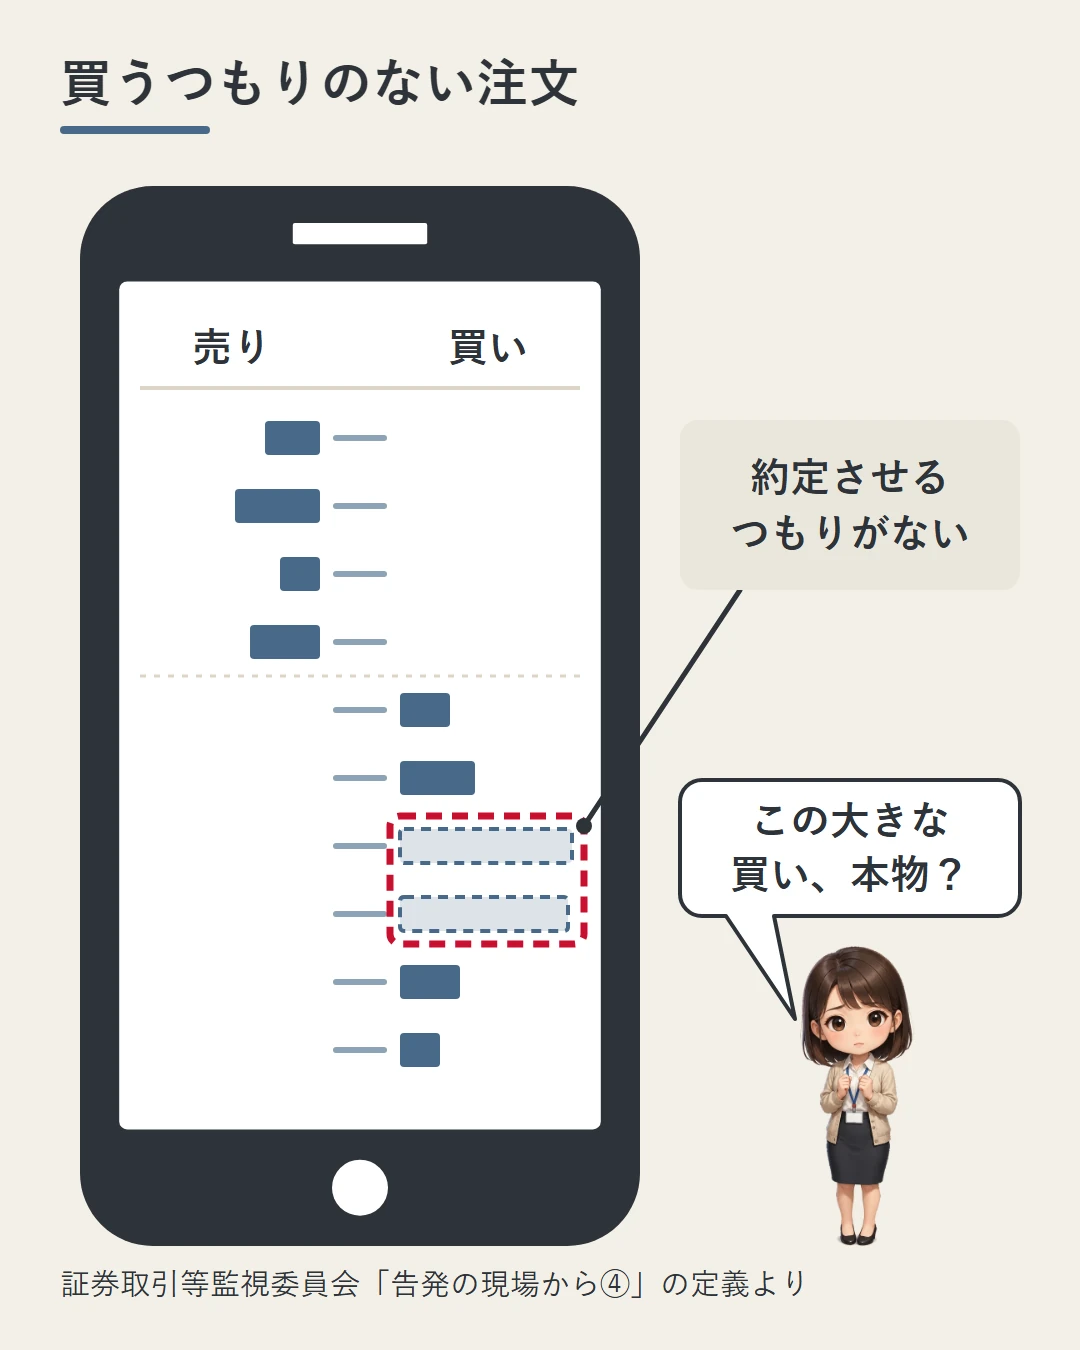
株の取引画面には「板(いた)」があります。値段ごとに、売りたい注文と買いたい注文が並んだ一覧です。
見せ玉は、この板に買うつもりのない買い注文をまとめて出すことです。監視委の説明では、次のように定義されています。
板情報画面に表示される価格帯に買い付ける意図の認められない約定優先順位の低い買い注文をまとまった数量で発注する行為
証券取引等監視委員会「告発の現場から④」
「約定優先順位の低い」は、売買が成立する順番が後ろ、という意味です。つまり、すぐには約定しにくい値段に、大量の買い注文を見せておくことです。
やること:見せ玉は「取り消すこと」ではなく、「買うつもりのない注文を見せること」だと押さえておく。
実際にどんな事件があったの?
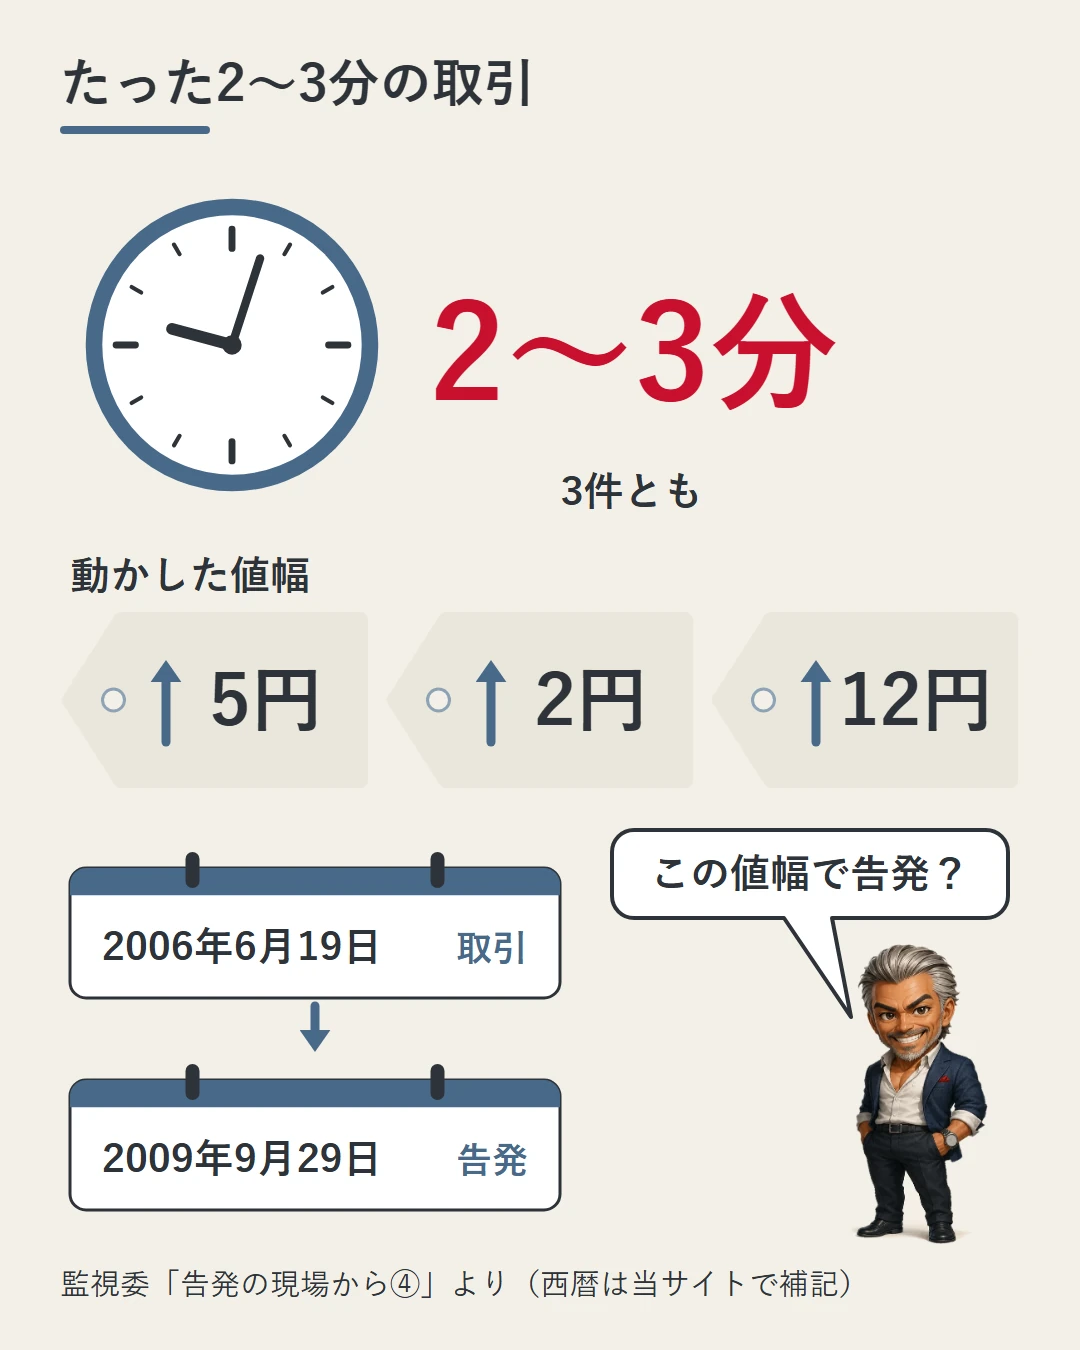
監視委は平成21年(2009年)9月29日、デイトレーダー・グループの3名を告発しました。告発した先は、東京地検(東京地方検察庁)です。告発は、捜査する機関に犯罪を知らせて、処罰を求めることです。
グループは、早稲田大学の投資サークルOBらで構成されていました。
監視委の文書の題は「告発の現場から④ ― ネット取引による『見せ玉』等の手法を用いたデイトレーダー・グループによる相場操縦事件 ―」です。
告発の対象になった事実(犯則事実)は、平成18年(2006年)6月19日の1日に行われた3件です。
| 銘柄 | 動かした株価 | 売り付けた株数 |
|---|---|---|
| 日立造船 | 156円 → 161円 | 139万3,000株 |
| 日立造船(同じ日の2回目) | 161円 → 163円 | 70万2,000株 |
| 三井鉱山 | 265円 → 277円 | 33万6,000株 |
注目したいのは時間です。監視委の文書によれば、3件とも取引開始から2〜3分という、ごく短い時間で終わっています。動かした値幅も5円、2円、12円で、派手さはありません。
一方で、告発の対象の3件のほかにも、相場操縦をくり返していたとされています。それは何年にもわたり、常習的だったとされます。不正な利得(不正に得たもうけ)は数十億円にのぼったとされています。
文書には、こんな様子も記されています。六本木ヒルズなどの高級マンションに、多くのパソコンを持ち込んでいた。インカム(耳につける無線の通話機)で連絡を取り合いながら、板を見ていた。
やること:値幅が小さくても、2〜3分の取引でも、告発の対象になった例があると知っておく。
どんな手順で株価を動かしたの?
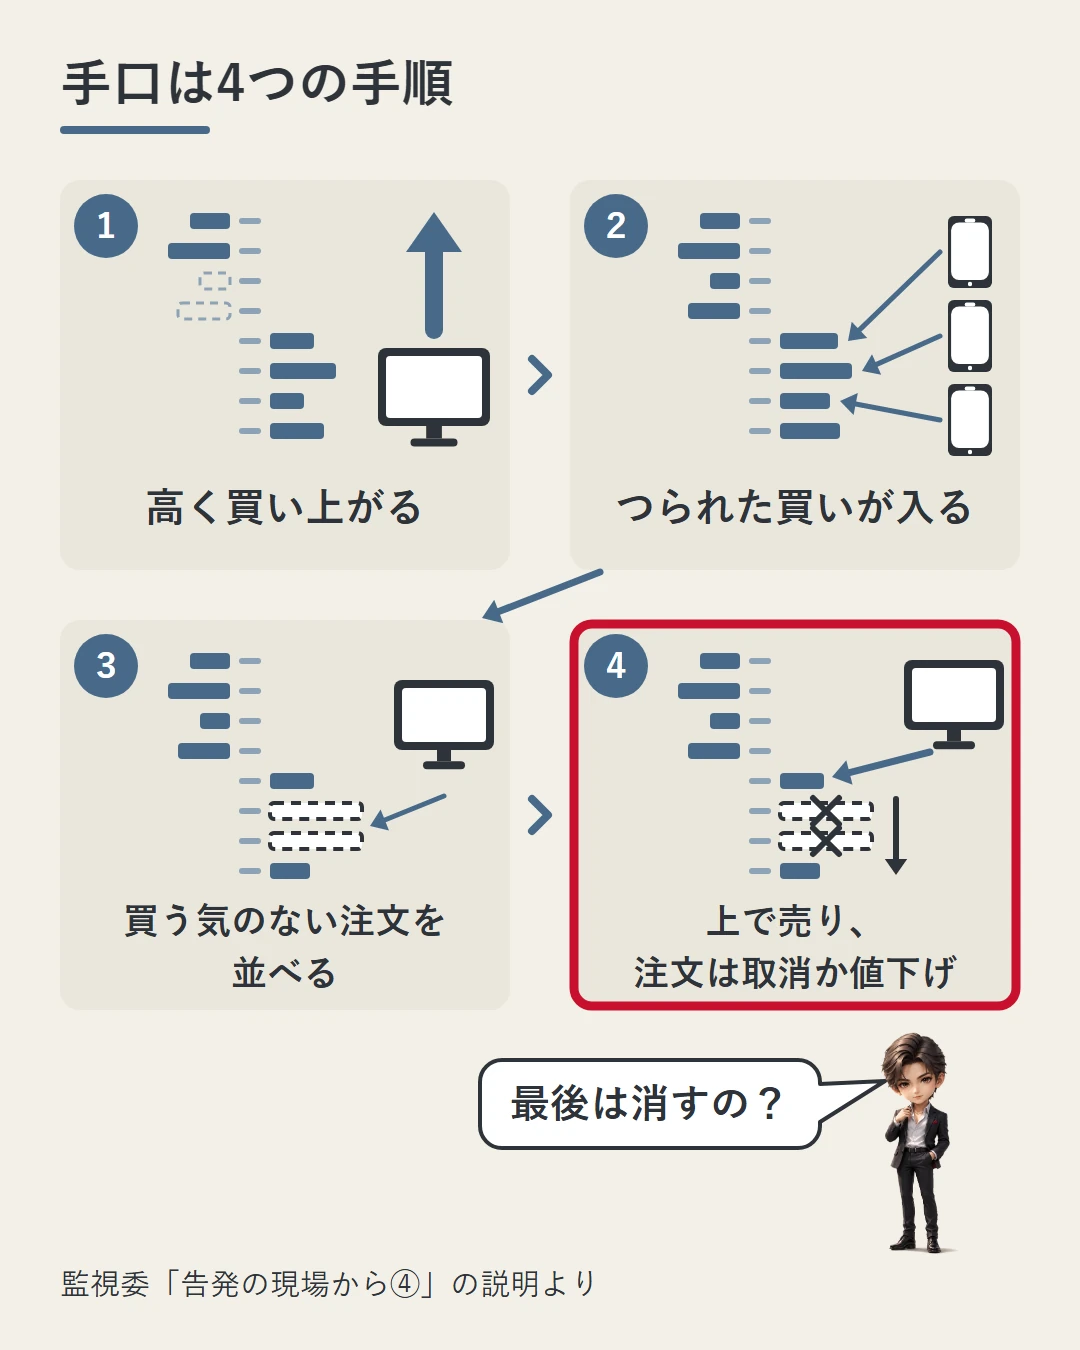
監視委の説明を追うと、手順は4つでした。
- 高い値段で買い上がる(買い上がり買付け) — 出ている売り注文に、高い値段の買い注文をぶつけて、実際に買い上がる。板を見ているほかの投資家には「買いが強く、株価が上がっている」ように見える。同時に、あとで売り抜けるための仕込み(先に買っておくこと)になる
- 提灯(ちょうちん)が付く — 流れに乗ろうとした一般の投資家の買い注文が入ってくる
- 見せ玉を出す — いちばん高い買い注文の値段(最良買い気配)の少し下に、約定させるつもりのない大量の買い注文を入れる。こうして厚い買い板(買い注文がたくさん並んだ状態)を作る。「これだけ買いが厚いなら、もう一つ上を入れよう」と、上の値段に注文が集まる
- 売り抜ける — 集まってきた上の値段の買い注文に、仕込んだ株をぶつけて売る。そのあと、自分が出していた見せ玉は取り消すか、指値(値段を決めた注文)を引き下げて約定しないようにする
上の表の1件目では、動かした株価は156円から161円、売り付けた株数は139万3,000株でした。
やること:「買い板が厚いから上がりそう」という見え方は、作られる場合もあると知っておく。
注文を取り消すだけで違法になるの?
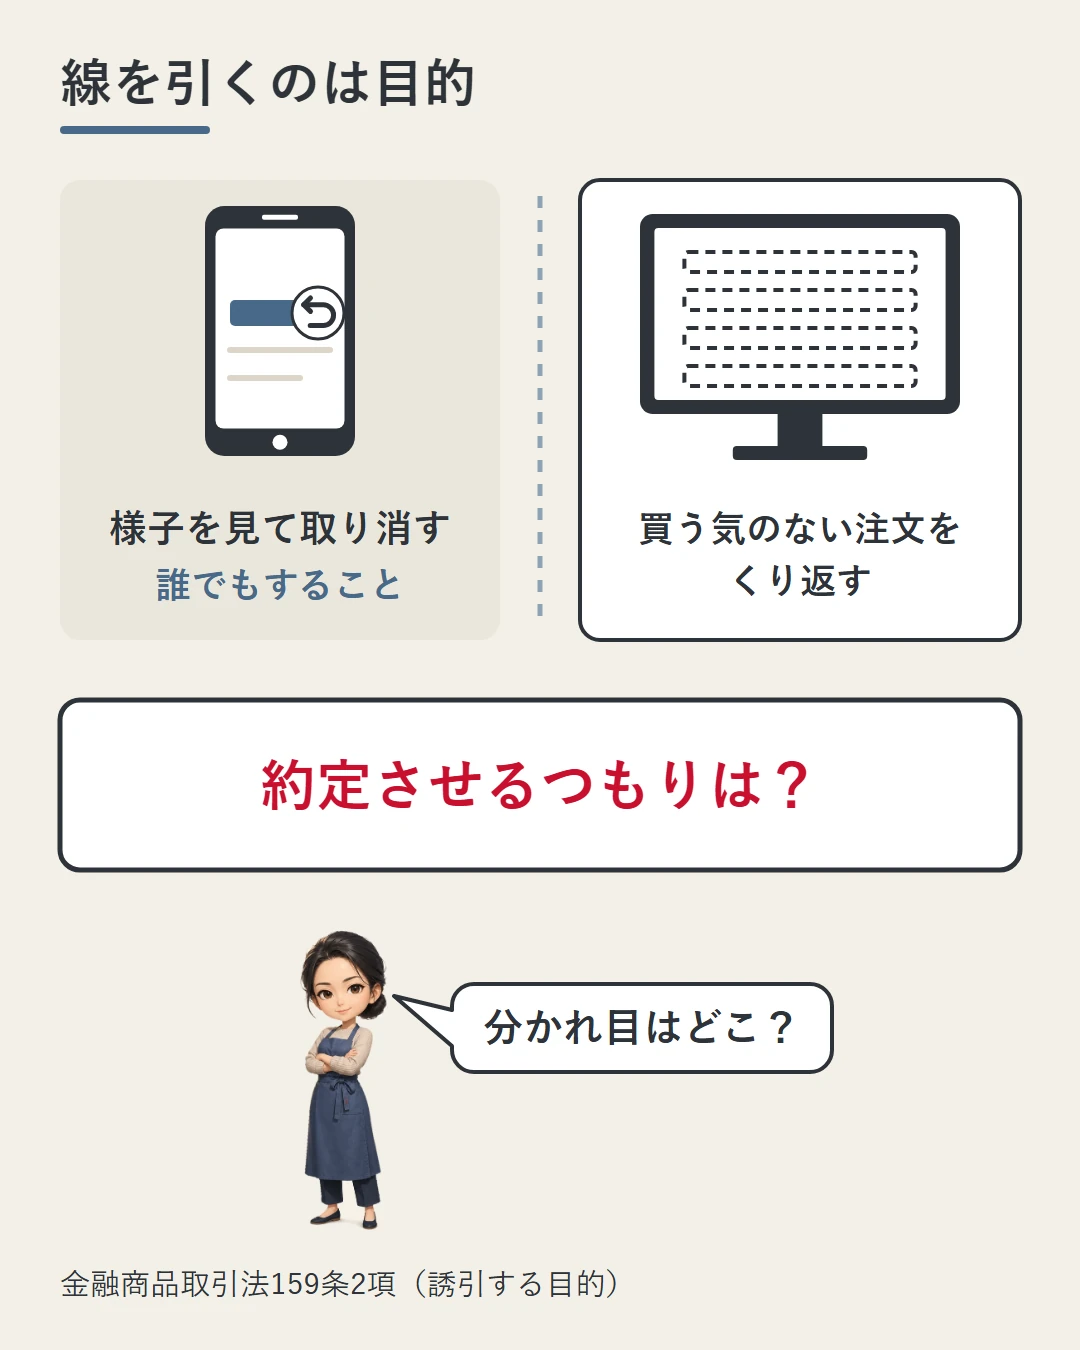
ここがいちばん気になるところだと思います。指値を出して、状況を見て取り消す。これ自体は誰でもやります。
見せ玉のような手口について、法律が禁じているのは、「有価証券の売買等を誘引する目的をもって」行う一連の売買や注文です。かみくだくと、株など(有価証券)の売買に、ほかの人を誘う目的で行うものです。条文の中心にあるのは目的です。
監視委の定義でも、見せ玉は「買い付ける意図の認められない」注文を出す行為でした。つまり分かれ目は「約定させるつもりがあったか」です。その心の中は、注文の出し方のパターンから推しはかられます。
注文が「何を約束していて、何を約束していないのか」は、相場操縦とは別の場面でも効いてきます。決算をまたぐと窓が開くで、逆指値(決めた値段まで動いたら出る注文)が価格を保証しない理由を書きました。
では、FXやCFDの注文はどうでしょう。この記事が扱ったのは、取引所に上場された株の売買の事件です。
CFDや店頭デリバティブ(取引所を通さずに業者とする取引)、海外業者を通した取引。これらに相場操縦の規制がどう当てはまるかは、別の検討が必要で、この記事の範囲外です。断定できないことは書きません。
取引所を通す取引と、業者との相対取引(業者と1対1でする取引)は、法律上分かれています。その分かれ方は「デリバティブ取引」の法律上の定義に書きました。軸は所在地ではなく、取引所を通すかどうかです。
SNSで銘柄にふれる投稿が、どこから法律に触れるのかも、よく話題になります。風説の流布(根拠のないうわさを広めること)や偽計(人をだます計略)の話です。
ただし、個別の判断は事実関係によります。気になる場合は弁護士にご相談ください。
やること:線は取り消すことそのものではなく目的で引かれる、と押さえておく。個別に気になるときは弁護士に相談する。
監視委はどうやって調べたの?
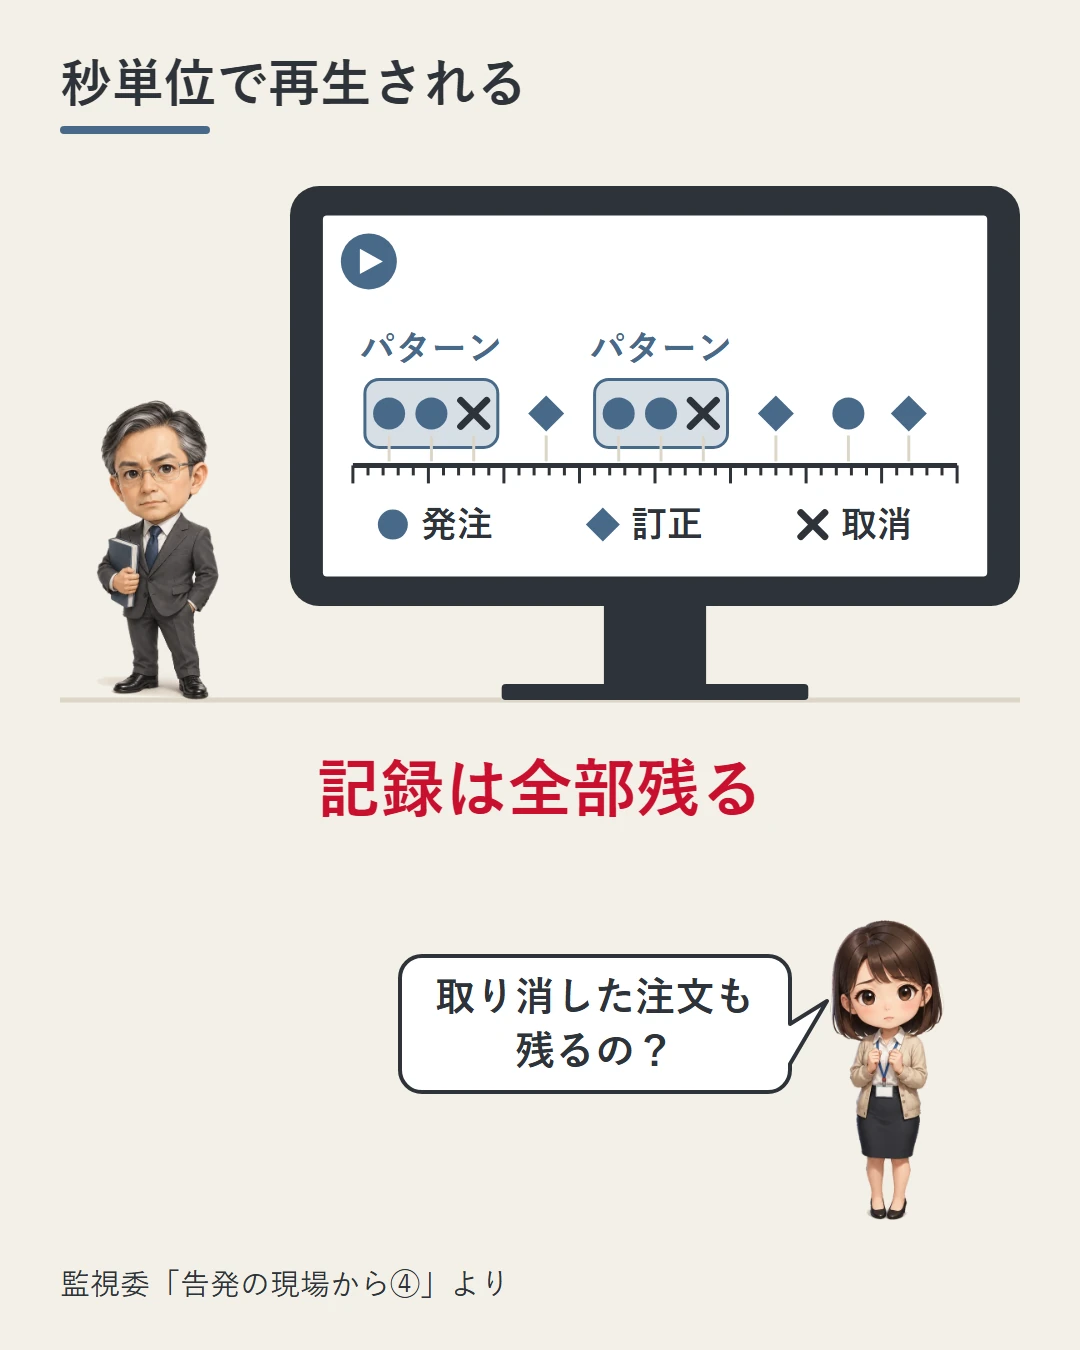
監視委の文書は、調べ方も明かしています。特別調査課の「株価班」は、独自のプログラムを開発・活用しました。疑いをかけられた人(嫌疑者)の発注を、秒単位で再現・分析するプログラムです。
文書には、それが立件(事件として取り上げること)につながった、と書かれています。東証arrowheadは、東京証券取引所の売買のシステムです。その高速化にも対応させていく、とも書かれています。
発注・訂正・取消の履歴は全部残っていて、秒単位で再生されます。1回の取消が問題になるのではなく、パターンが証拠になるということです。
監視される側から見れば脅威ですが、自分の取引を見直す材料が、同じだけ残っているということでもあります。2〜3分の取引が、10年以上あとまで記録として残る。短期売買ほど、記録の密度は高くなります。
この文書は、書きぶりが率直です。小規模な見せ玉の事案について、「ゲーム感覚で、あまり罪の意識もなく、ついやっちゃったのかなあ」と思うような事案もある、と書いています。ネット取引の非対面性(相手と顔を合わせないこと)が、犯罪への心理的なハードルを下げている、という指摘もあります。
そして文書は、こう締めくくられています。
ネットは監視されている!必ず摘発される!
証券取引等監視委員会「告発の現場から④」
やること:取り消した注文も含めて、自分の注文の記録は残ると考えておく。自分の取引を見直す材料にもなる。
罰則はどれくらい重いの?
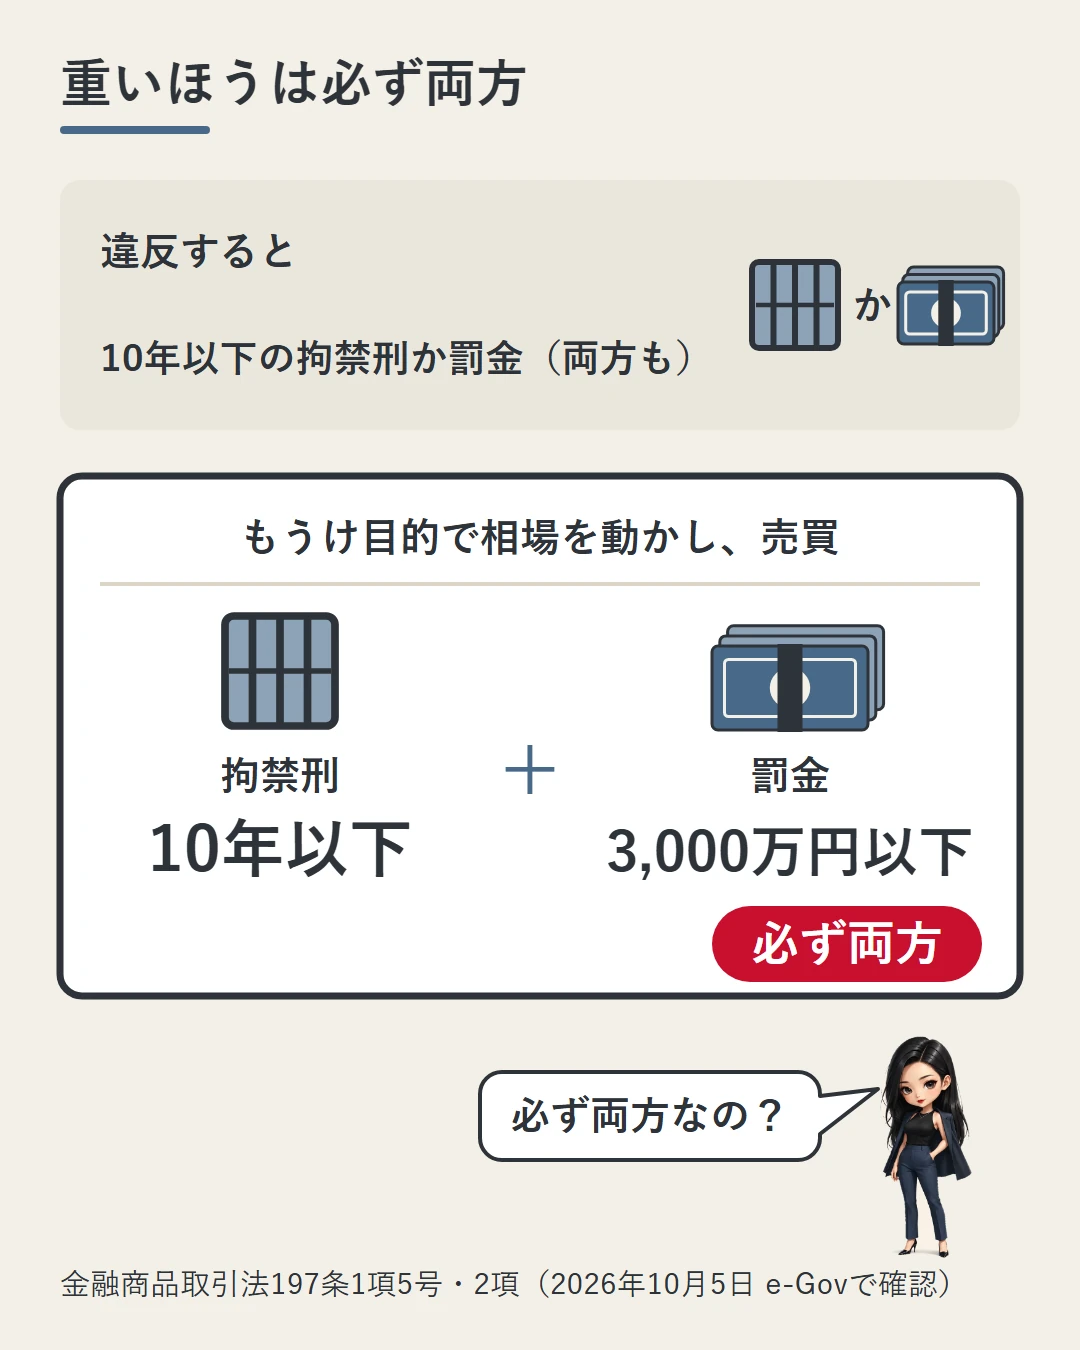
相場操縦の禁止に違反したときの罰は、法律で決まっています。10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方です。
拘禁刑は、刑事施設に入れられる刑です。両方を科すことを「併科」といいます。
さらに重くする決まり(加重処罰の規定)もあります。対象は、財産上の利益(お金などのもうけ)を得る目的で相場を動かし、その動かした相場で売買をした人です。罰は10年以下の拘禁刑「及び」3,000万円以下の罰金です。
「もしくは」ではなく「及び」です。拘禁刑と罰金が必ず両方科される形です。
| どんなとき | 罰 | 両方か |
|---|---|---|
| 相場操縦の禁止に違反した | 10年以下の拘禁刑、1,000万円以下の罰金 | どちらか、または両方 |
| 財産上の利益を得る目的で相場を動かし、その相場で売買した | 10年以下の拘禁刑、3,000万円以下の罰金 | 必ず両方 |
そして監視委は、この事件が、この加重処罰の規定を初めて適用した事案であると明記しています。
彼らは数十億円を得ていたとされます。告発されたのは、手法のうまい・へたではなく、その手法が禁止行為だったからです。勝っていたかどうかは関係がありませんでした。
マネー・ショートの記事で書いた「正しさと儲けは別」という話の、裏返しの例だと思います。
やること:罰には「どちらか(または両方)」と「必ず両方」の2段があると知っておく。
まとめ
- 注文を出して取り消すこと自体は、誰でもすること。線を引いているのは行為ではなく目的(ほかの人の売買を誘う目的か・約定させるつもりがあったか)。心の中は注文のパターンから推しはかられる
- 見せ玉=約定させるつもりのない大量の買い注文を、約定しにくい値段(この事件では、いちばん高い買い注文の少し下)に入れること。厚い買い板を見せ、上の値段に集まった買い注文に、仕込んだ株を売り抜ける手口だった
- 平成21年(2009年)9月29日に3名が告発された。対象は平成18年(2006年)6月19日の3件で、どれも取引開始から2〜3分・値幅は5円・2円・12円
- 発注・訂正・取消の履歴は全部残り、秒単位で再生される。1回の取消ではなく、パターンが証拠になる
- 相場操縦の禁止に違反すると10年以下の拘禁刑か1,000万円以下の罰金(両方も)。財産上の利益を得る目的で相場を動かし、その相場で売買すると10年以下の拘禁刑と3,000万円以下の罰金の両方。この事件がその初適用(監視委の明記)
- 上場株の事件。CFD・店頭デリバティブ・海外業者を通した取引への当てはめは、この記事の範囲外。個別の判断は事実関係によるので、気になるときは弁護士へ
出典・注記
- 証券取引等監視委員会「告発の現場から④ ― ネット取引による『見せ玉』等の手法を用いたデイトレーダー・グループによる相場操縦事件 ―」(金融庁ウェブサイト掲載)
- 金融商品取引法 159条(相場操縦行為等の禁止)。本文の「ほかの人を誘う目的」は、159条2項の「有価証券の売買等を誘引する目的をもって」
- 金融商品取引法 197条1項5号・2項(罰則および加重処罰)。1項5号=159条の違反に10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその併科。2項=財産上の利益を得る目的で相場を変動させ、その相場で売買等を行った者に10年以下の拘禁刑及び3,000万円以下の罰金
- 罰の名前は、e-Gov法令検索で現行の197条を確かめて「拘禁刑」としています(2026年10月5日確認)。以前の版では「懲役」と書いていました
- SNSの投稿の話は、金融商品取引法 158条(風説の流布・偽計)
- 日本取引所グループ「相場操縦規制」
- 西暦(平成18年=2006年、平成21年=2009年)は当サイトで書き添えたもの
本記事は公表されている資料にもとづく一般的な解説です。特定の取引の適法性について判断するものではなく、法律相談に応じるものでもありません。個別の事案については弁護士にご相談ください。当サイトの運営者は金融商品取引法上の投資助言・代理業の登録を受けていません。記載は執筆時点の情報に基づきます。