本ページには広告(アフィリエイトリンク)が含まれます。
会社名義の法人口座でFXをすると、税金は個人の口座と何が違うのでしょうか。法人のFXの税金には、期末の「みなし決済」や欠損金の10年繰越など、個人とは違う話が出てきます。
結論を先に書きます。法人には個人の申告分離課税は使われず、FXの損益も本業とまとめた「所得」に法人税がかかります。期末にまだ決済していない取引の含み益30万円(仮の例)も、その期の所得に入れて翌期に戻します。赤字(欠損金)は10年繰り越せますが、青色申告と、その後も続けた確定申告などが条件です。
個人が国内の業者でしたFXの利益は、申告分離課税でした。ほかの所得と分けて、決まった税率で計算するしくみです(国内FXの税金の記事)。日本の登録がない海外業者なら、ほかの所得と合わせて計算する総合課税です(海外業者の総合課税の記事)。
法人は、そのどちらとも違います。法律の決まりと国税庁の説明をもとに見ていきます。
法人も個人と同じ税金なの?
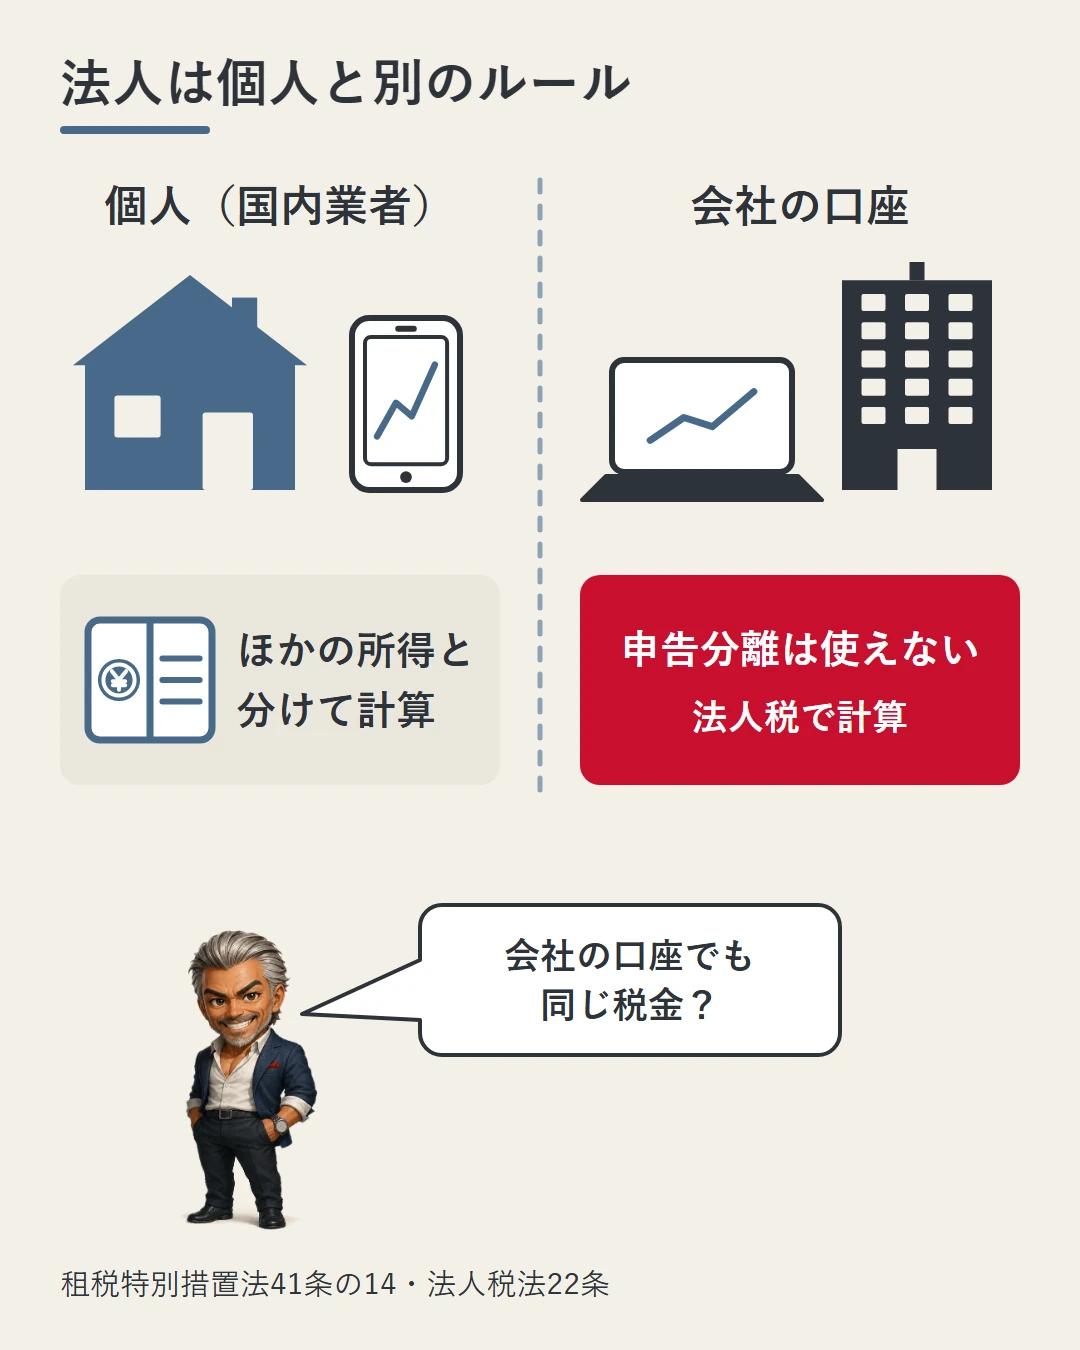
同じではありません。個人の国内FXで使う申告分離課税は、個人の所得税の特例です。法律で対象に書かれているのは日本に住む個人などで、法人は入っていません。
法人の税金は、法人税のルールで計算します。個人の国内FXとくらべると、次のように違います。
| くらべる所 | 個人(国内業者のFX) | 法人 |
|---|---|---|
| ほかの損益との関係 | FXや先物などの所得(先物取引に係る雑所得等)の中だけで差し引き | 本業などと1つの所得にまとめる |
| 決済していない建玉(持ったままの取引) | 決済するまで損益に入らない | 期末に決済したとみなす |
| 損失の繰越 | 3年 | 10年(欠損金) |
やること:口座の名義が個人か法人かで、税金のルールがまるで違うと押さえておく。
法人ではFXの利益をどう計算する?
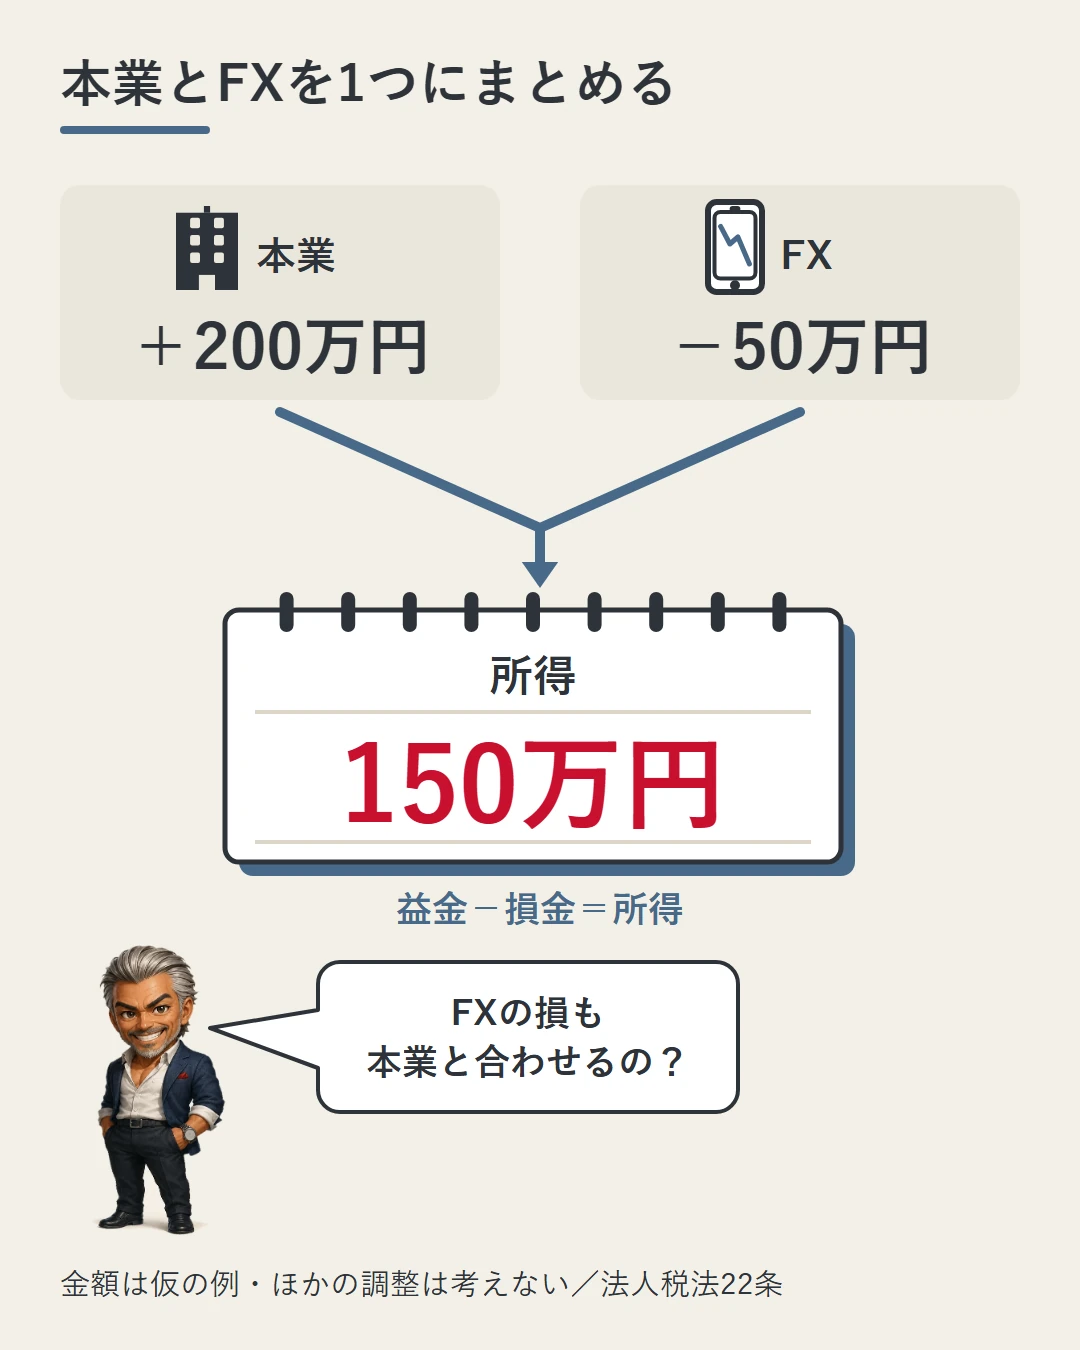
法人の所得は、事業年度(会社が決算をする区切りの期間)ごとに計算します。益金(もうけの側に数える額)から、損金(費用や損の側に数える額)を引いた額が所得です。
FXの利益は益金の側に、損失は損金の側に入ります。本業の損益などと一緒に、1つの所得にまとまります。この所得に法人税がかかります。
たとえば、本業のもうけ(益金−損金)が200万円で、FXの損失が50万円だとします。所得は150万円です(仮の例・ほかの調整は考えない単純な計算)。個人の国内FXなら、差し引けるのはFXや先物などの所得の中だけです。
法人税の税率や地方税は、この記事では確認していません。法人と個人のどちらの税金が安いかも、ここでは比べていません。
やること:法人口座のFXの損益は、本業の損益と合わせて1つの所得になると覚えておく。
決済していない建玉も所得に入るの?
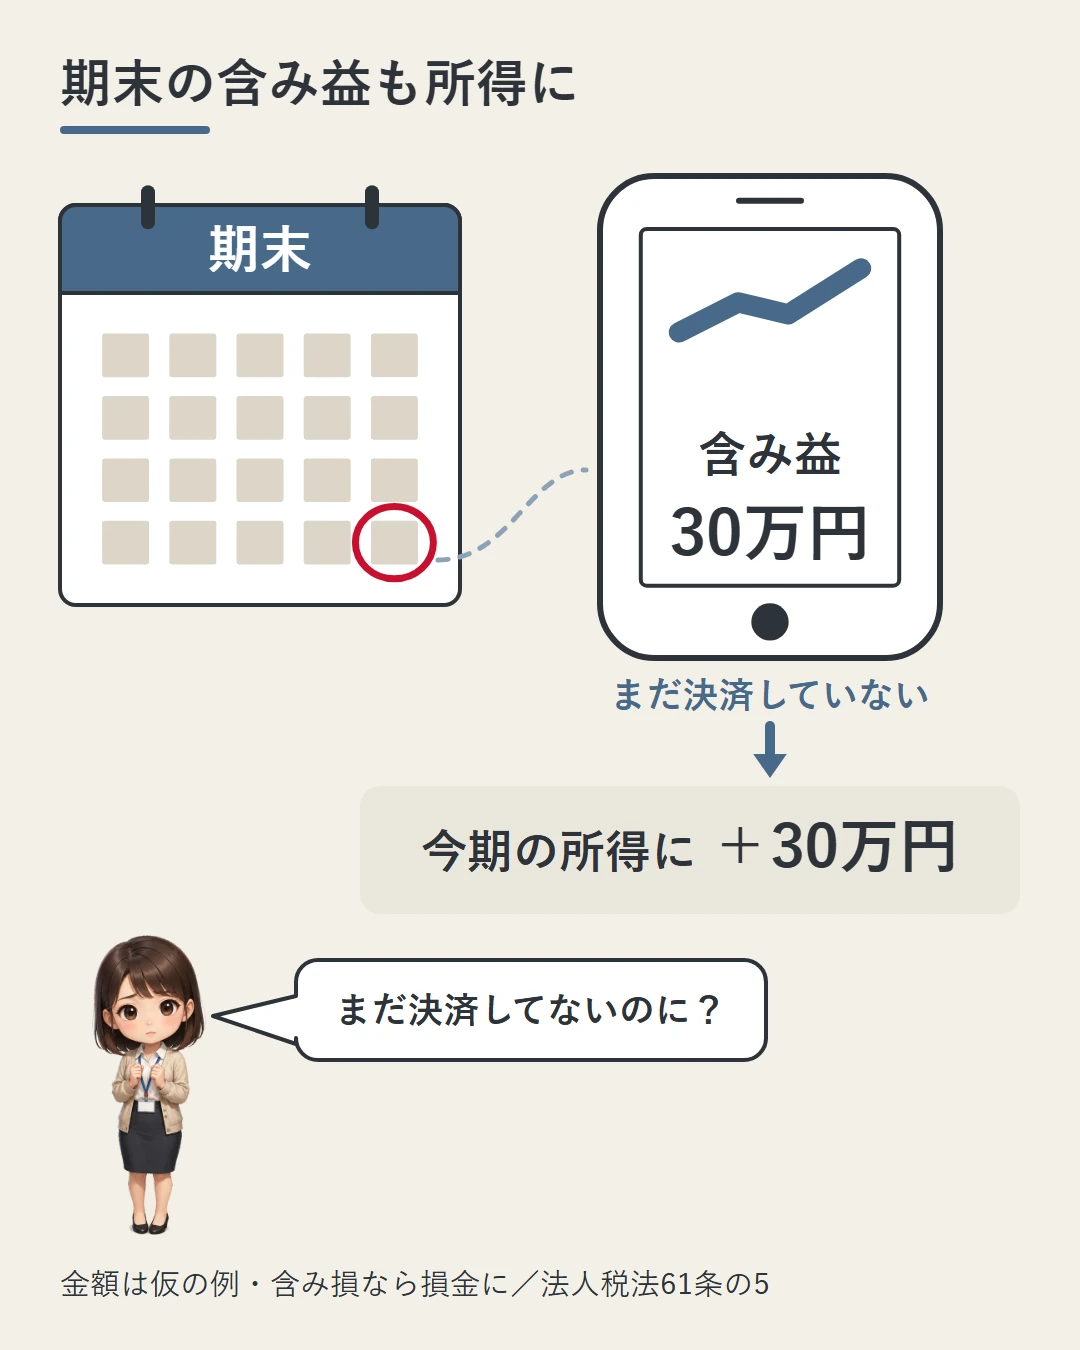
入ります。期末は、事業年度の終わりのことです。法人が期末に、まだ決済していない建玉(持ったままの取引)を持っているとします。
その建玉は、期末に決済したものとみなして損益を計算します。これを「みなし決済」といいます。出た利益は益金に、損失は損金に入れます。
つまり、含み益(いま決済したら出る利益)のある建玉は、決済していなくても、その含み益が益金に入ります。たとえば期末に含み益30万円なら、その期の益金に30万円が入ります(仮の例)。個人なら、決済するまで損益に入りません。
みなし決済は、デリバティブ取引についての決まりです。デリバティブ取引は、通貨の価格などについての取引です。約束した数値と、将来の実際の数値との差で、お金をやりとりする取引などを指します。
くわしい範囲や、みなし決済の損益の計算のしかたは、国の省令で決まっています。その省令は、この記事では確認していません。
やること:期末の時点で、決済していない建玉の含み益・含み損がいくらあるかを確かめておく。
翌期に同じ利益を二重に数えない?
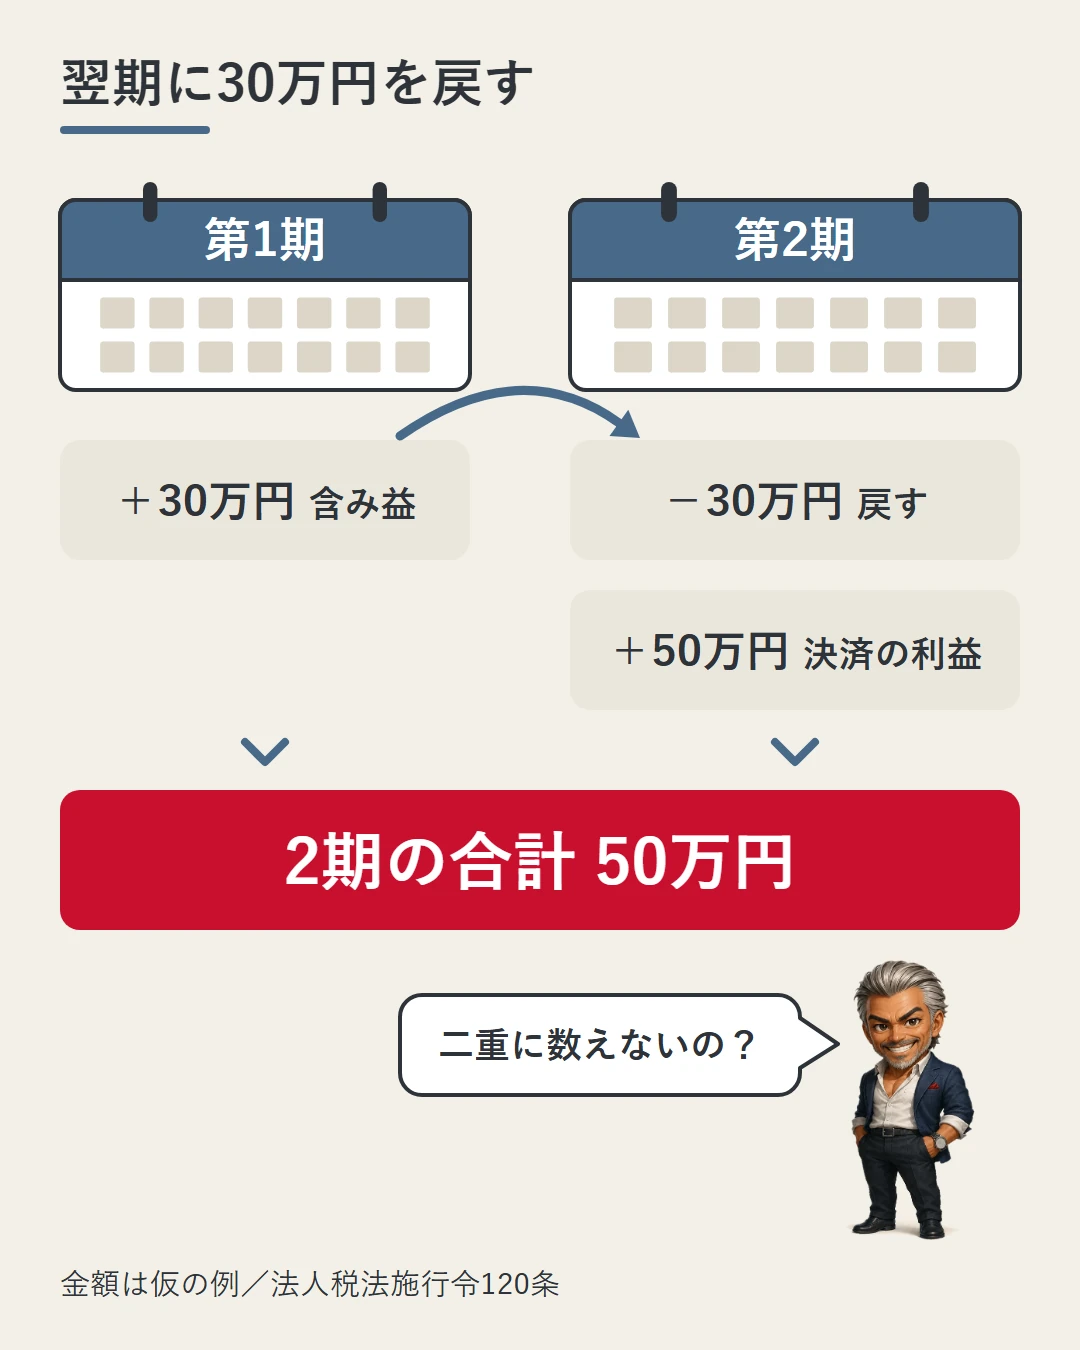
数えません。みなし決済で入れた額をそのままにすると、翌期に実際に決済したとき、同じ損益を二重に数えてしまいます。そこで国のきまりで、入れた額は翌期に逆の側へ戻すことになっています。
益金に入れた額は翌期の損金に、損金に入れた額は翌期の益金に入れます。含み益30万円の仮の例で、2期の流れを見てみます。
| とき(仮の例) | できごと | その期の扱い |
|---|---|---|
| 第1期の期末 | 建玉に含み益30万円 | みなし決済で益金30万円 |
| 第2期(翌期) | 前の期の分を戻す | 同じ30万円を損金に |
| 第2期の途中 | 実際に決済して利益50万円 | 決済の利益50万円を益金に |
| 2期を通して | 30万円+(50万円−30万円) | 50万円(実際の利益と同じ) |
第1期に30万円、第2期に差し引き20万円が入る計算です。2期の合計は同じでも、どの期に税金がかかるかが変わります。個人のように「決済するまで課税されない」形ではありません。
やること:期末にみなし決済で入れた額は、翌期に逆の側へ戻ると覚えておく。
赤字(欠損金)は何年、どんな条件で持ち越せる?
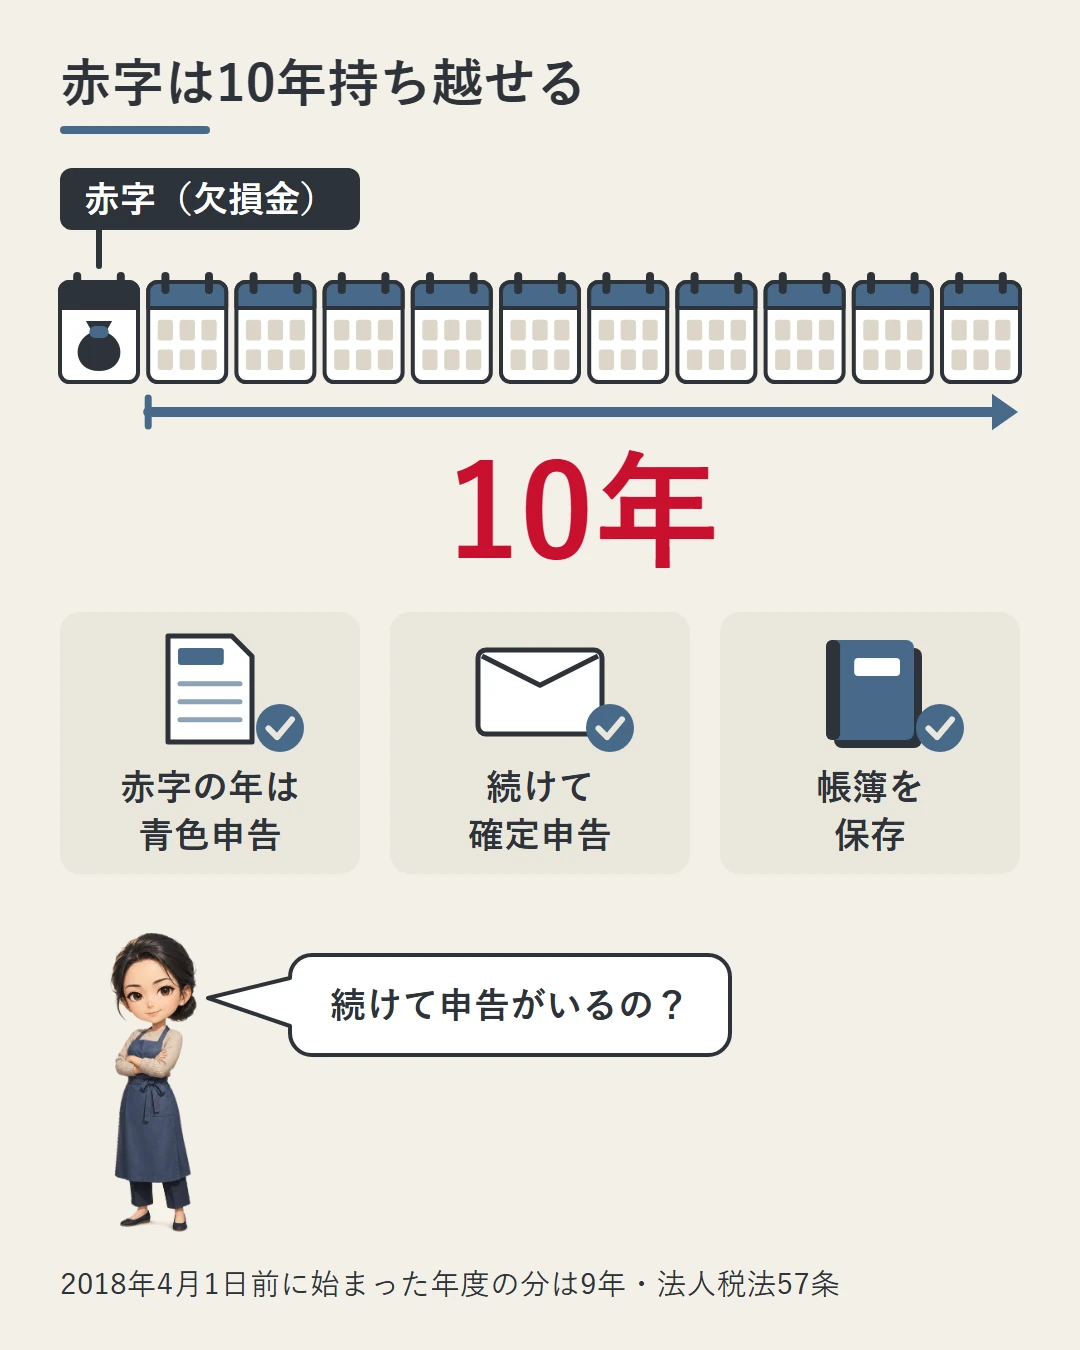
法人の所得がマイナスになった分を、欠損金といいます。FXの損失だけでなく、本業も合わせた会社全体の所得がマイナスになった分です。
欠損金は、あとの事業年度の損金に入れて、所得から差し引けます。差し引けるのは、その事業年度が始まる日より前の10年以内に始まった事業年度の欠損金です。つまり、10年繰り越せます。
ただし国税庁の説明では、2018年(平成30年)4月1日より前に始まった事業年度の欠損金は9年です。差し引くときは、古い事業年度の欠損金から順に使います。
1年に差し引ける額には上限があります。上限は、法人の区分で変わります。
| 法人の区分 | 1年に差し引ける上限 |
|---|---|
| 中小法人等(資本金1億円以下の普通法人など。大法人の100%子会社などを除く) | その年の所得の全額まで |
| それ以外の法人 | その年の所得の50%まで |
たとえば、繰り越した欠損金が100万円あり、その年の所得が80万円だとします。中小法人等なら、80万円の全額を差し引けます。それ以外の法人は、50%の40万円までです(どちらも仮の例)。
繰り越すには、次の3つが条件です。青色申告は、帳簿をつけることを前提にした申告のしかたです。
- 欠損金が出た事業年度に、青色申告書で確定申告をしている
- その後も続けて確定申告書を出している
- 帳簿書類を保存している
やること:欠損金を繰り越したいときは、赤字の年に青色申告書で確定申告をし、その後も続けて出す。帳簿書類も保存しておく。
法人は証拠金のルールも違うの?
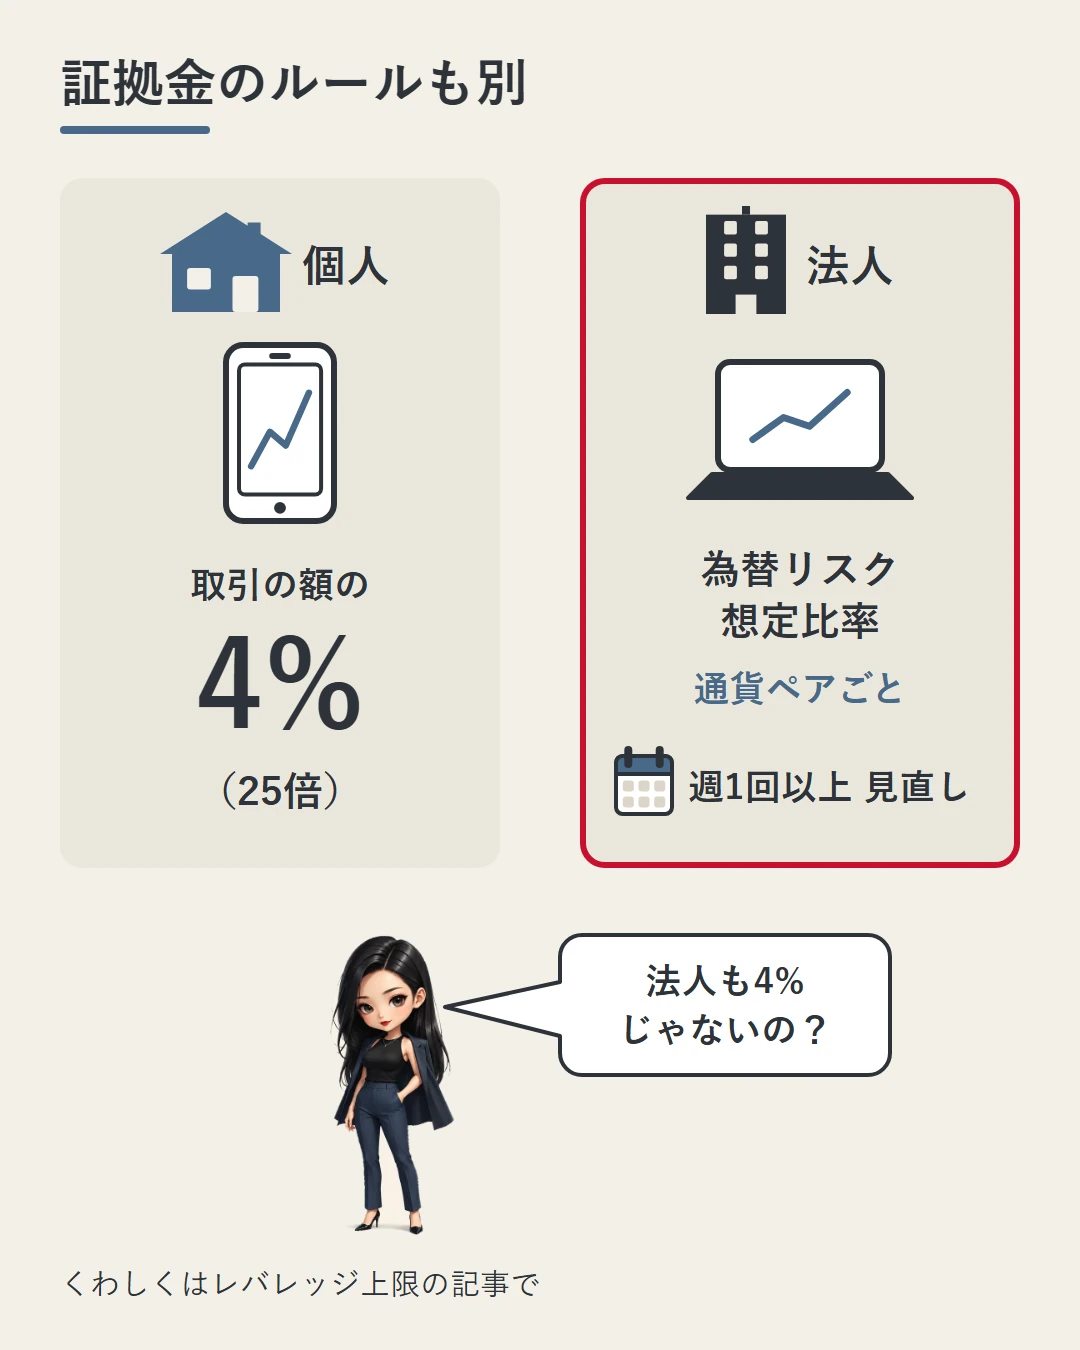
違います。税金だけでなく、証拠金(取引のために業者へ預けるお金)の決まりも、法人は個人と別です。
個人は、取引の額の4%(25倍)です。たとえば100万円分の取引なら、その4%は4万円です(仮の例)。
法人は、通貨ペアごとに算出する「為替リスク想定比率」という率を使います。この比率は、少なくとも週1回見直されます。くわしくはレバレッジ上限の記事にまとめています。
やること:法人口座の場合は、証拠金の率も個人と違うことを、レバレッジ上限の記事で確かめておく。
まとめ
- 個人の申告分離課税は、法人には使われない
- 法人は益金−損金=所得に法人税がかかる。FXの損益も、本業と1つの所得にまとめて計算する
- 期末に決済していない建玉は決済したとみなして損益を入れる(みなし決済)。入れた額は翌期に戻す
- 仮の例:期末の含み益30万円、翌期に決済して利益50万円なら、2期の合計は50万円。どの期に税金がかかるかが変わる
- 赤字(欠損金)は10年繰り越せる(2018年4月1日より前に始まった事業年度の分は9年)。1年の上限は、中小法人等は所得の全額、それ以外の法人は所得の50%
- 繰り越す条件は青色申告とその後も続けた確定申告、帳簿書類の保存
- 証拠金も、個人は取引の額の4%(25倍)、法人は為替リスク想定比率(通貨ペアごと・少なくとも週1回見直し)
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 法人税法 第22条・第57条・第61条の5、法人税法施行令 第120条、租税特別措置法 第41条の14(e-Gov法令APIで取得・2026年9月24日)
- 本文と条文の対応:個人の申告分離課税=租税特別措置法41条の14(主語は「居住者又は恒久的施設を有する非居住者」。個人の損益は差金等決済が基準)/個人の損失の繰越3年=同法41条の15/法人の所得(その事業年度の益金の額から損金の額を控除した金額)=法人税法22条1項/期末の未決済デリバティブ取引を決済したものとみなし、みなし決済損益額をその事業年度の益金・損金に入れる=同法61条の5第1項/翌事業年度の損金(益金)に入れて戻す=法人税法施行令120条1項/欠損金の10年の繰越=法人税法57条1項、所得の50%まで=同項ただし書、中小法人等は所得の全額まで=同条11項、青色申告書と連続した確定申告・帳簿書類の保存の条件=同条10項と国税庁 No.5762
- 国税庁タックスアンサー No.5762「青色申告書を提出した事業年度の欠損金の繰越控除」(2026年9月24日取得)。2018年(平成30年)4月1日前に開始した事業年度の欠損金が9年であることは、この説明によります
- 表の数字(含み益30万円・利益50万円)は条文の流れを示すための仮の例です。本業のもうけ200万円・FXの損失50万円・所得150万円、繰り越した欠損金100万円・その年の所得80万円・差し引ける40万円、取引の額100万円・その4%の4万円も、説明のための仮の例です。ほかの調整や端数は考えない単純な計算です
- デリバティブ取引の範囲とみなし決済損益額の算出方法を定める財務省令、法人税率、地方税、海外業者との取引の扱いは、本記事では確認していません
本記事は税法の一般的な解説であり、個別の税務相談や、法人の設立・投資判断を勧めるものではありません。具体的な処理は税務署や税理士にご確認ください。記載は執筆時点の公開情報に基づきます。