本ページには広告(アフィリエイトリンク)が含まれます。
海外FXの口座へ銀行から送金したら、税務署に伝わるのでしょうか。海外から出金を受け取るときや、国内銀行送金のときはどうでしょう。お金の動きを税務署や財務大臣に伝えるしくみを、仮の金額で見ていきます。
結論を先に書きます。銀行などの金融機関を通じた、海外への送金と海外からの受け取りが対象です。1回100万円を超えると、金融機関が「国外送金等調書」を翌月末までに税務署へ出します。120万円を1回送れば調書の対象、80万円なら対象外です(仮の例)。
これとは別に、外為法(外国とのお金や物のやりとりの法律)の報告もあります。3,000万円相当額を超える支払や受け取りは、本人が財務大臣へ報告する決まりです。
海外FXに送金すると誰が何を出すの?
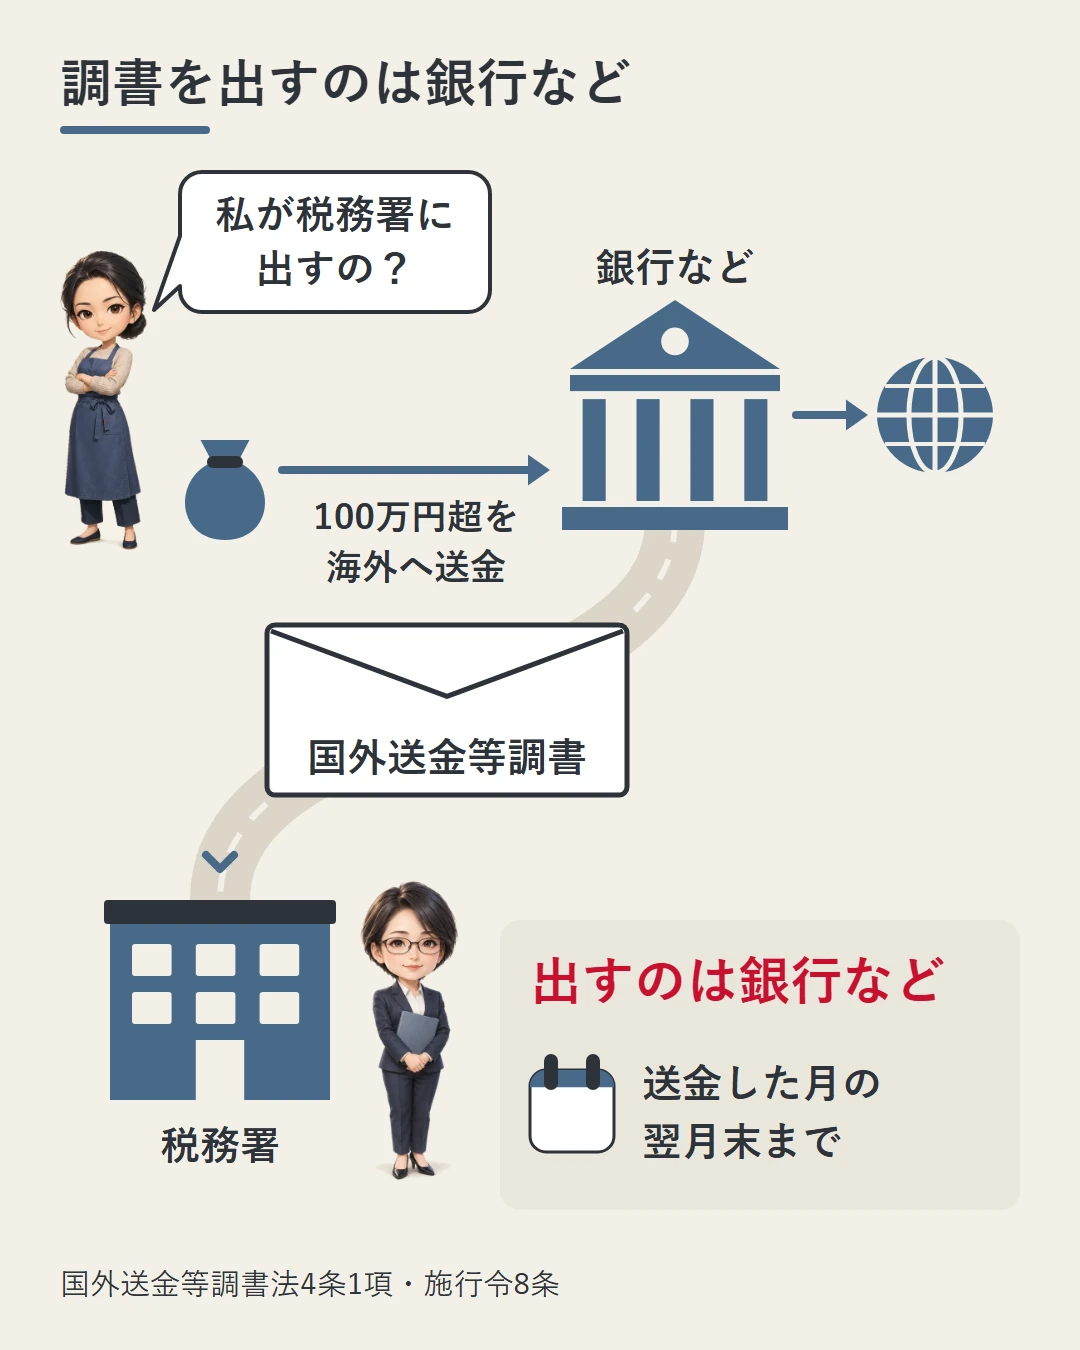
銀行などの金融機関を通じて海外へ送金すると、金融機関が「国外送金等調書」を作ることがあります。お金の動きを税務署に知らせるための書類です。1回100万円を超える送金ごとに、1件ずつ作られます(くわしくは次の節)。
期限は、送金をした月の翌月末日までです。出す先は、その支店など(営業所)がある地域の税務署です。たとえば10月に送金したら、11月末までです(仮の例)。
出すのは金融機関です。送金した人が自分で税務署へ出す書類ではありません。海外から出金を受け取るときも、同じく金融機関が出します(次の節)。
法律は、この調書の目的をこう書いています。国税当局(税務署など)が、納税する人の海外との取引や財産・債務をつかめるようにすること。そうして、所得税などを正しく課税することです。
やること:調書は銀行などが出すもので、自分で税務署へ出す書類ではない、と押さえておく。
1回いくらから税務署に伝わるの?
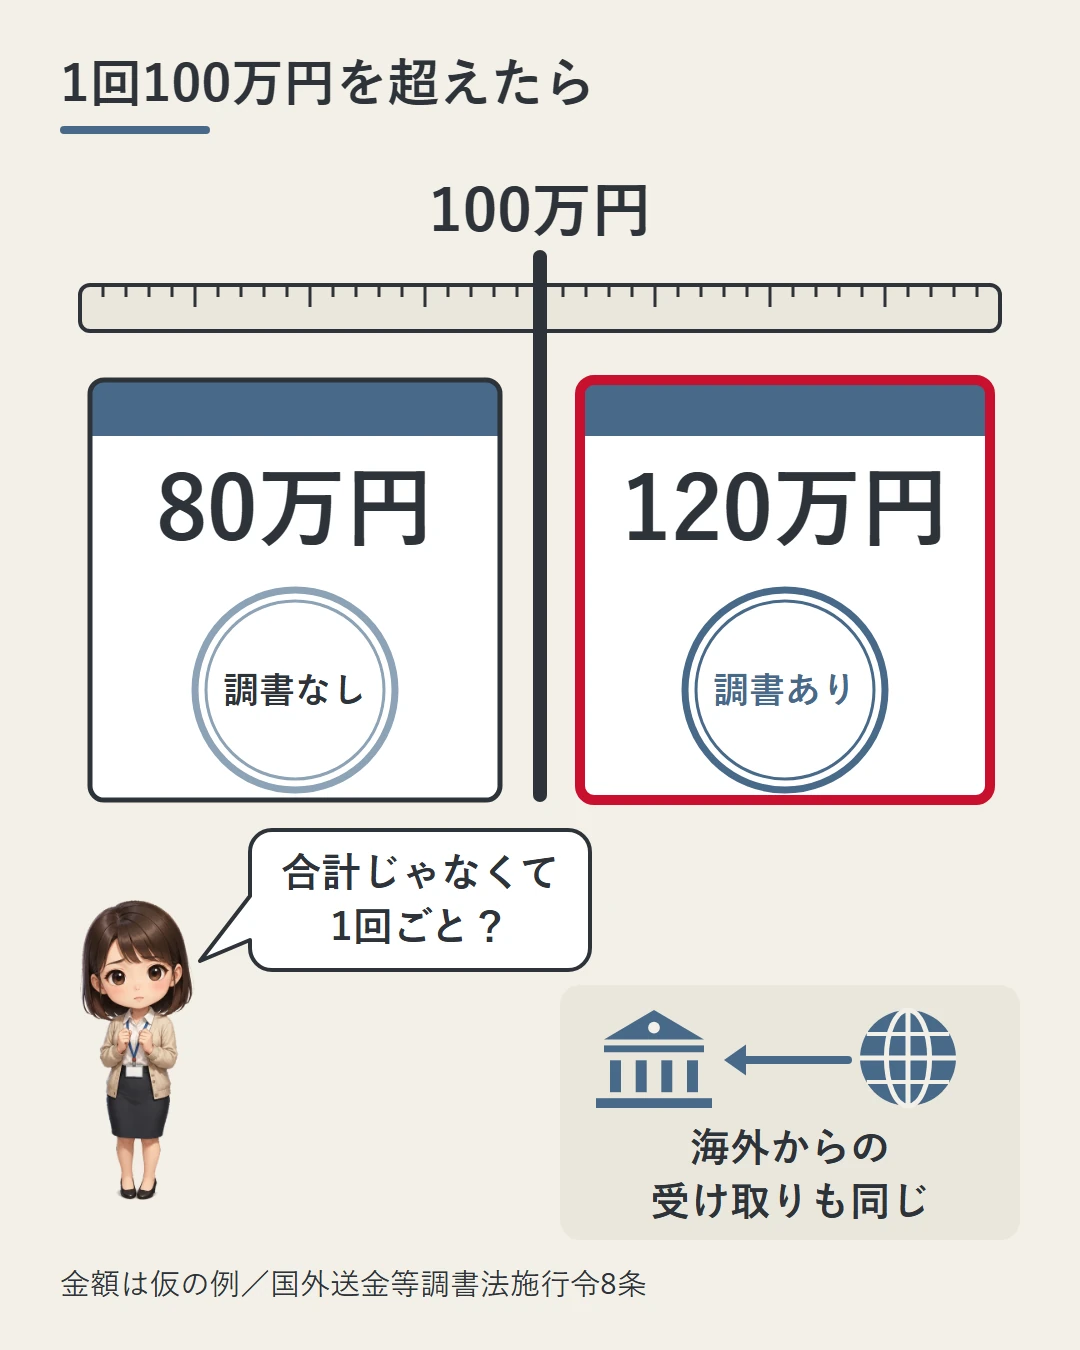
境目は1回100万円です。法律は、金額が100万円以下のものを調書の対象から外しています。だから、1回の送金などが100万円を超えると、調書の対象になります。
仮の例で見てみます。銀行から海外の口座へ120万円を1回送ると、調書の対象です。80万円なら対象外で、100万円ちょうども「100万円以下」なので対象外です。
見るのは1回ごとの金額で、1年間の合計ではありません。外貨で送ったときは、国の決まり(財務省令)の相場で円に直して比べます。
対象は送金だけではありません。法律は、国内から国外へ向けた支払を「国外送金」と呼びます。国外から国内へ向けた支払の受け取りは「国外からの送金等の受領」で、どちらも調書の対象です。
つまり、海外の業者から出金を受け取る側も対象です。海外から銀行の口座へ、120万円の出金を受け取ったとします(仮の例)。この場合も、受け取った人についての調書が出ます。
なお、調書が出るかどうかは、利益の申告とは別の話です(最後の節で書きます)。
やること:調書が出るかどうかは「1回の金額が100万円を超えるか」で決まる、と覚えておく。
国外送金等調書には何が書かれるの?
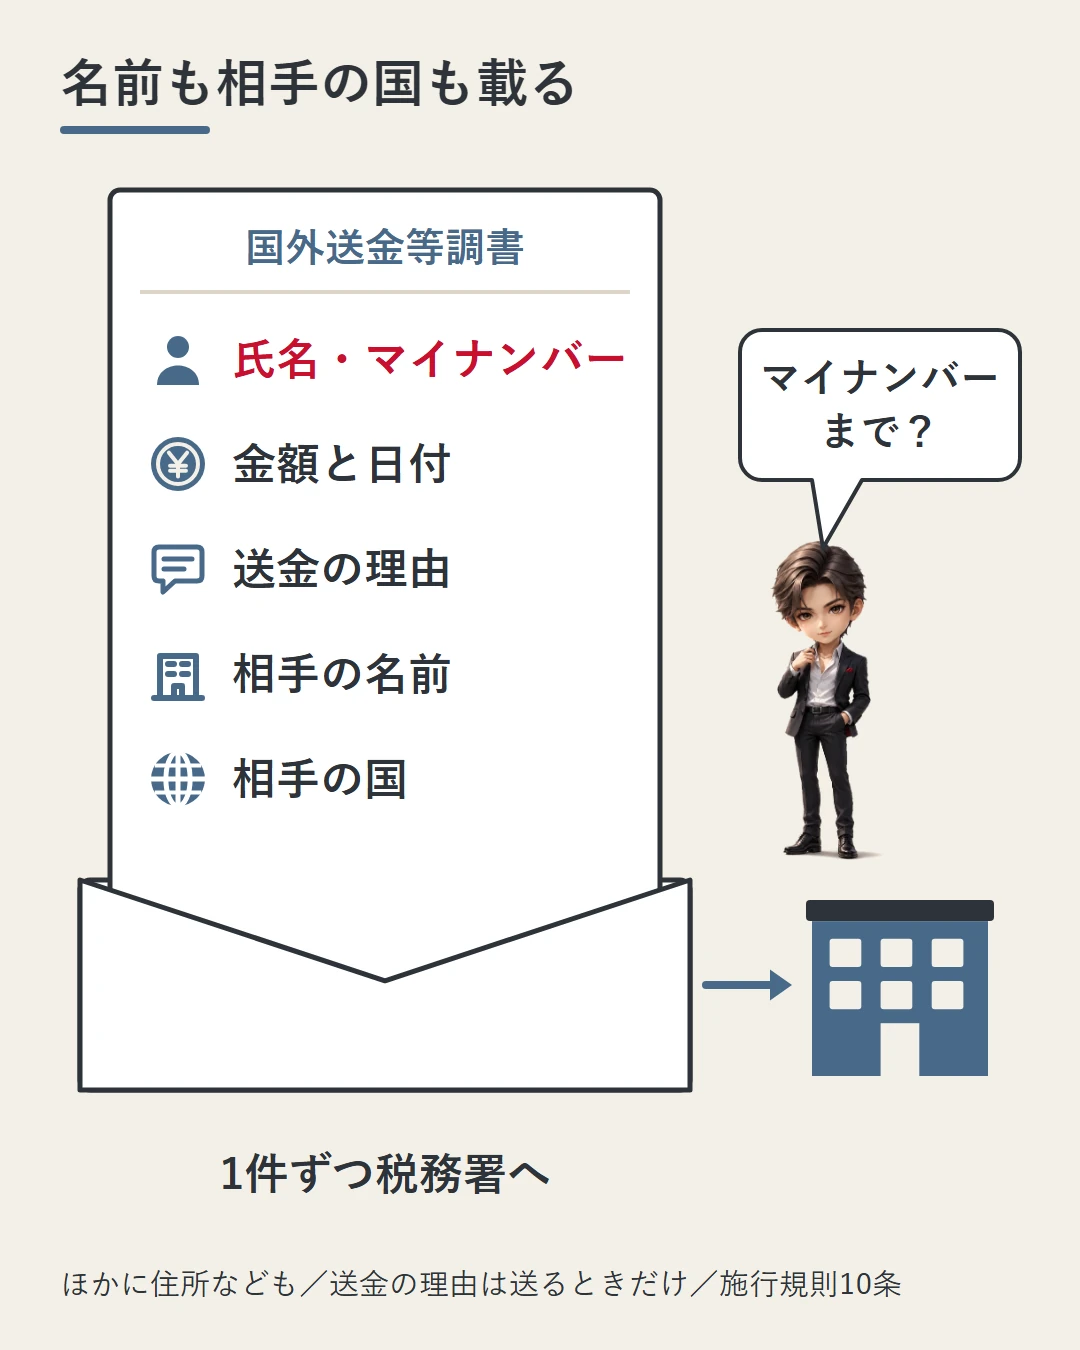
調書に書くことは、法律の細かい決まり(施行規則)で決まっています。送るときと受け取るときで、ほぼ同じです。
- 氏名とマイナンバー(個人番号)
- 住所(本人口座での受け取りなら、口座の情報)
- 金額と年月日
- 送金の理由(告知書に書いた送金原因。送るときだけ)
- 相手の氏名・名称(会社なら会社名)
- 海外の銀行の支店(営業所)の名前と、相手の国の名前
誰が、いつ、いくらを、どこの誰に送ったか。誰から受け取ったか。それが1件ずつ税務署に届く形です。
仮の例なら、海外の口座へ120万円を1回送ったとします。名前・マイナンバー・120万円・送った日・送金の理由・相手の名前と国など。これが1件の調書になります。
やること:調書には名前とマイナンバー、相手の国まで書かれる、と知っておく。
自分で出す書類はあるの?
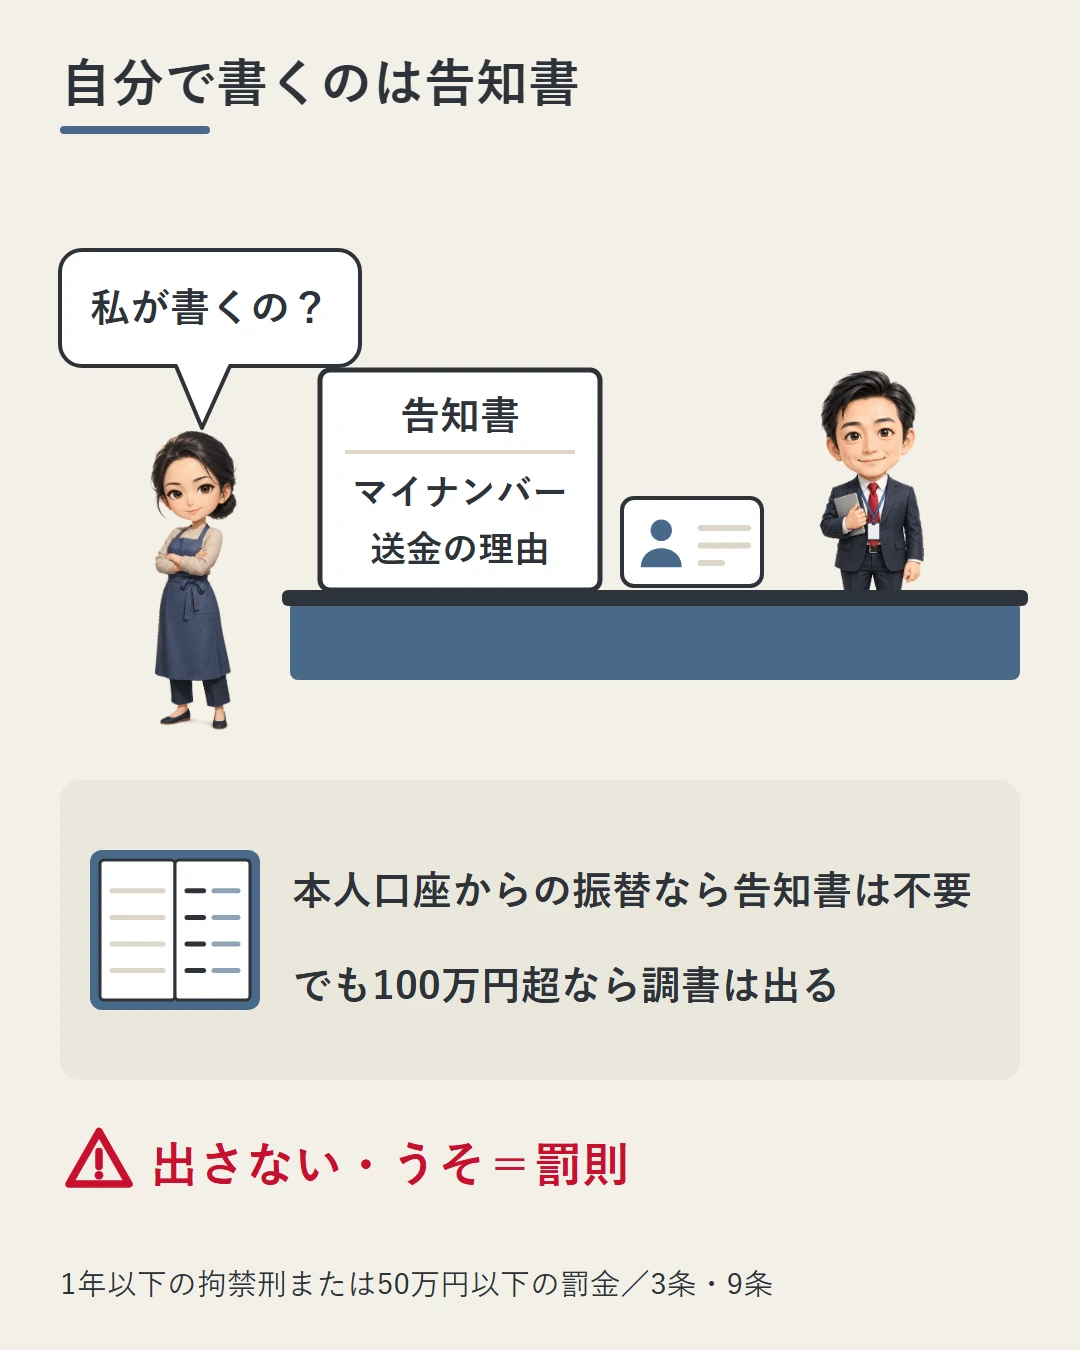
あります。調書のもとになる情報は、送金する人から集めます。そのための書類が告知書です。
海外へ送る人や海外から受け取る人は、告知書を金融機関の支店など(営業所)に出します。書くのは、氏名・住所・マイナンバーと、送金なら送金の理由などです。そのとき本人確認の書類を見せ、金融機関はそれで書いた内容を確かめます。
ただし、例外があります。マイナンバーなどの確認が済んでいる自分名義の口座(本人口座)からの振替による送金などです。これは「特定送金」といい、告知書が要りません。
気をつけたいのは、その先です。告知書が要らなくても、100万円を超えれば金融機関の調書は出ます。本人口座から120万円を振替で送れば(仮の例)、告知書は要りませんが、調書は出ます。
告知書を出さなかったり、偽り(うそ)を書いたりすると、罰則があります。1年以下の拘禁刑または50万円以下の罰金です。拘禁刑は、刑事施設に入れられる刑です。
やること:窓口で告知書を求められたら、本当のことを書き、本人確認の書類を見せる。
3,000万円を超えたら別の報告も?
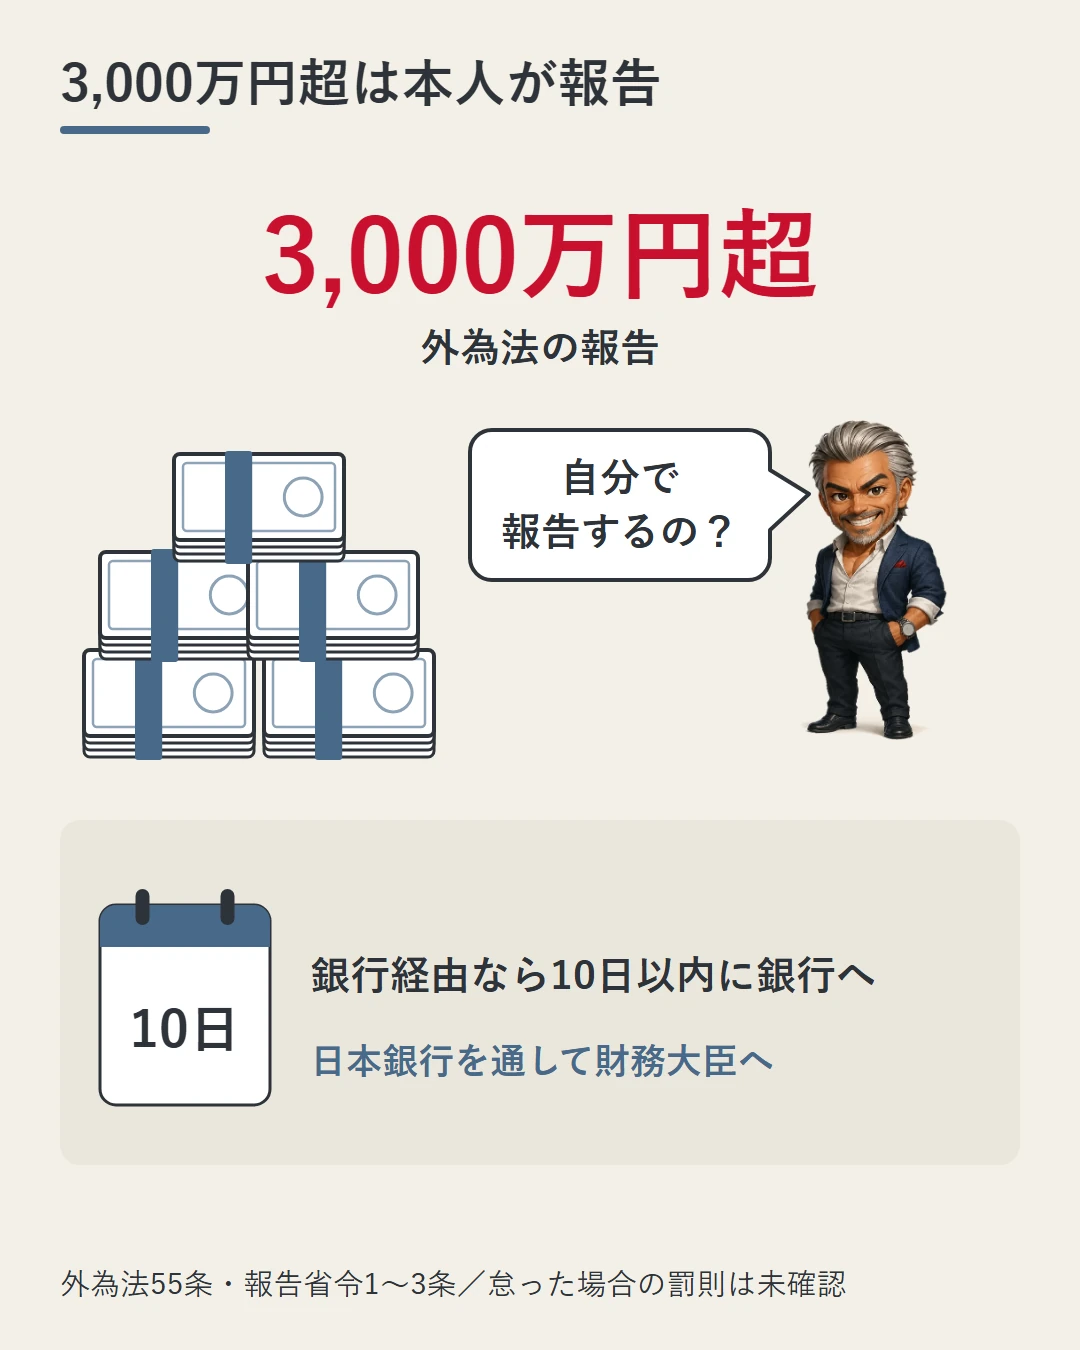
あります。税の調書とは別のしくみが、外為法(外国為替及び外国貿易法)です。こちらは、とても大きな金額のときの報告です。
外為法の対象は、居住者(日本に住む人など)の支払と受け取りです。日本から外国へ支払ったときや、外国から支払を受け取ったときです。その内容を、国(主務大臣)に報告しなければなりません。
ただし、政令で決めた場合は除かれます。報告するのは本人です。ここが、金融機関が出す調書との違いです。
除かれるのは「小規模の支払等」で、3,000万円に相当する額以下のものです。つまり、3,000万円相当額を超える支払や受け取りが報告の対象です。報告することは、氏名・住所、支払か受け取りかの別と金額、実行した日などです。
仮の例です。銀行から海外へ120万円を送るなら、金融機関の調書は出ますが、外為法の報告は対象外です。3,500万円を送るなら、調書に加えて、本人による外為法の報告も対象になります。
| 支払の方法 | 報告のしかた |
|---|---|
| 銀行などを通じた送金 | 支払などをした日から10日以内に、その銀行などへ報告書を出す。銀行などは10営業日以内に、日本銀行を通して財務大臣へ届ける |
| 銀行などを通さない支払 | 支払などをした月の翌月20日までに、日本銀行を通して財務大臣へ出す |
電子申請で日本銀行に直接出す場合は、銀行経由の支払でも20日以内とされています。外為法の報告を怠った場合の罰則は、本記事では確認していません。
やること:3,000万円相当額を超える支払や受け取りの前に、報告の期限を確かめておく。
国内銀行送金なら関係ない?
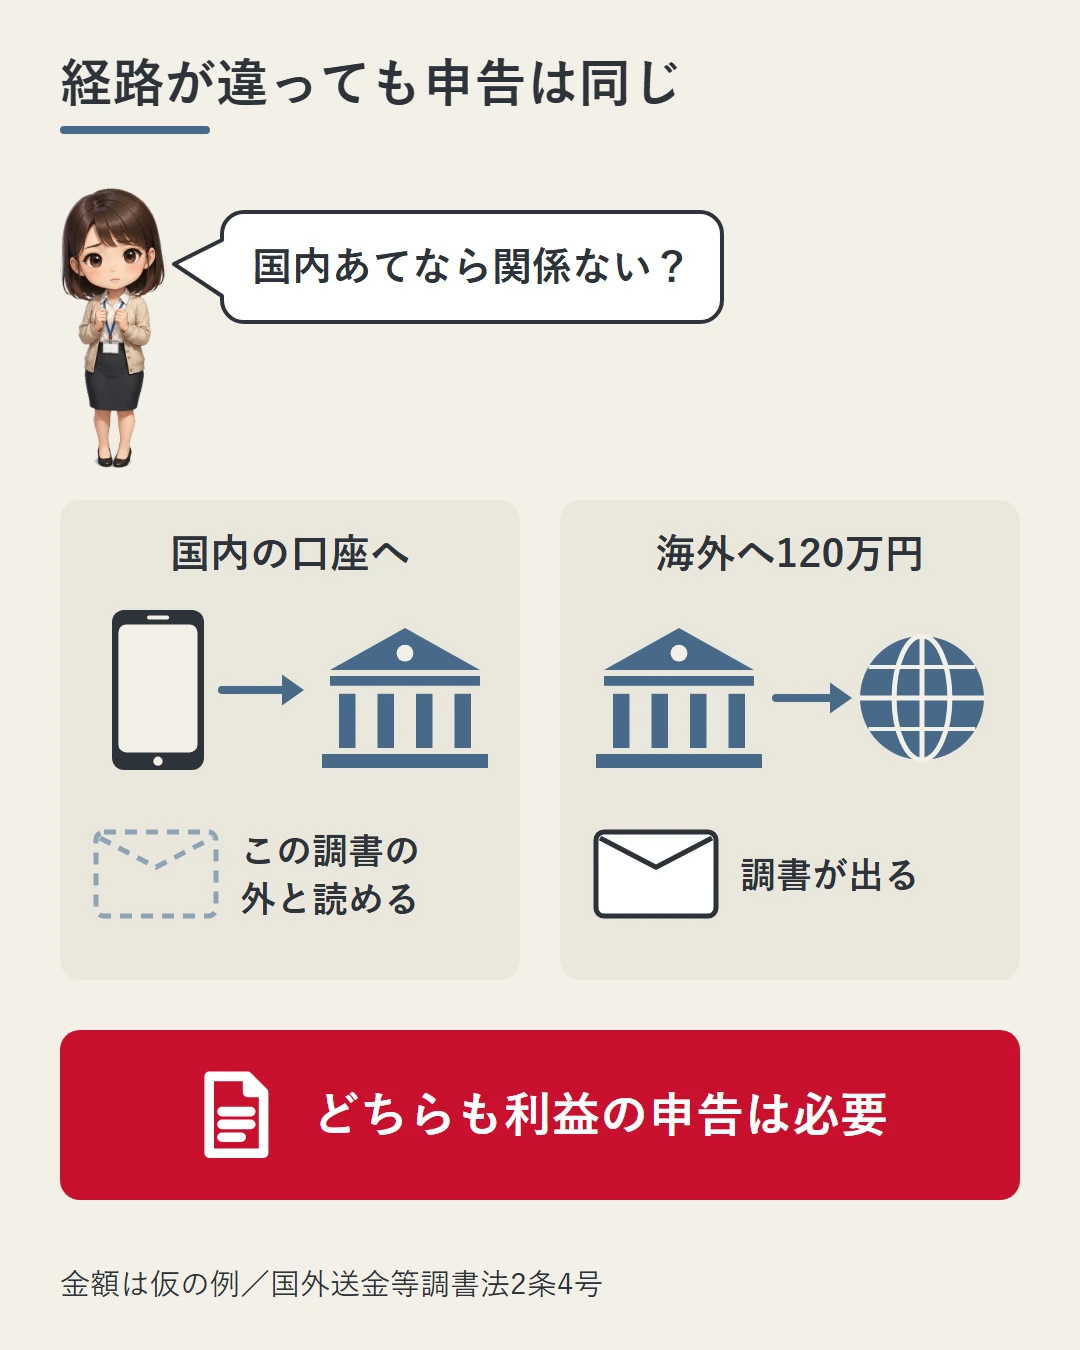
海外業者への入金には、国内の銀行口座あてに振り込む方法もあります。国内銀行送金です(XMの国内銀行送金の記事)。
調書の対象の「国外送金」は、法律でこう決まっています。「金融機関が行う為替取引によってされる、国内から国外へ向けた支払」です。為替取引は、おおまかに言うと、現金を運ばずに離れた相手へお金を届けるしくみです。
国内の口座あての振込は、その振込自体は国外送金に当たらないと読めます。ただし、それはこの調書が出るかどうかの話にすぎません。個々の銀行や送金サービス、決済手段が「金融機関が行う為替取引」に当たるかどうかは、本記事では確認していません。
海外業者との取引で得た利益は、入出金の経路にかかわらず申告が必要です。課税のされ方は、国内業者(国内FXの税金の記事)と違います(海外業者の総合課税の記事)。
| くらべる所 | 国内の口座あての振込 | 海外への送金(120万円・仮の例) |
|---|---|---|
| この調書 | 定義の外と読める | 出る |
| 利益の申告 | 必要 | 必要 |
国税庁は、外国から届く口座情報を、国外送金等調書などと合わせて分析していると公表しています(CRSと国外財産調書の記事)。国内の入出金の経路そのものの規制は、海外FXの入出金の記事にまとめています。
やること:入金の経路に関係なく、海外業者での利益は申告する。課税のしかたは、上の記事で確かめておく。
まとめ
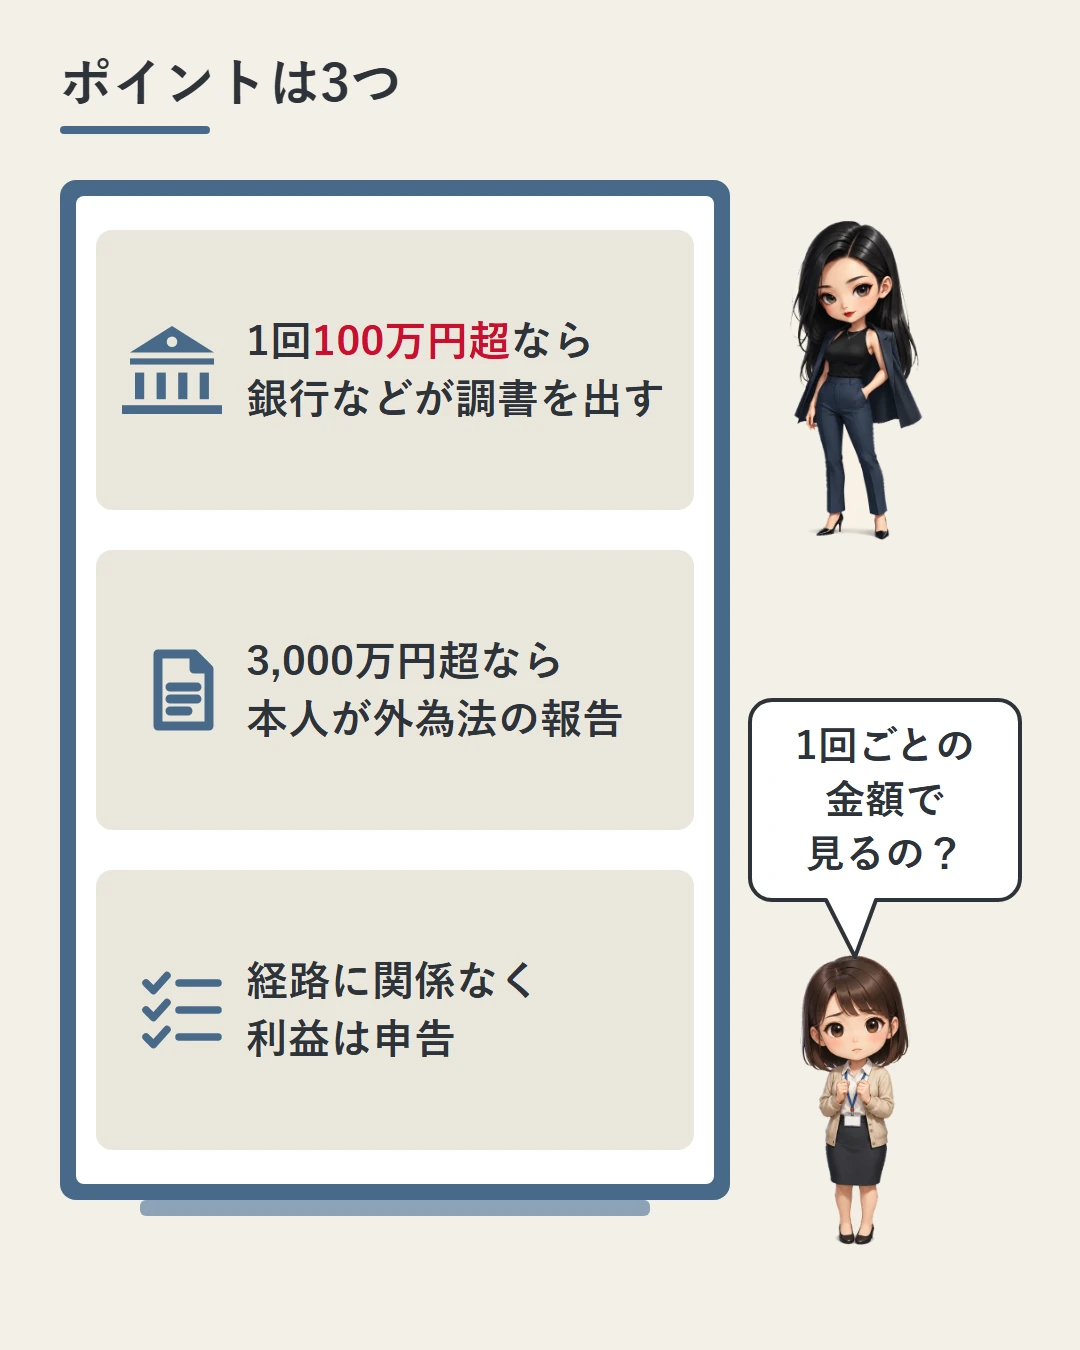
- 銀行などの金融機関を通じた海外への送金と海外からの受け取りは、1回100万円超で、金融機関が国外送金等調書を翌月末までに税務署へ出す
- 見るのは1年間の合計ではなく1回ごとの金額。120万円なら対象、80万円なら対象外(仮の例)
- 調書には氏名・マイナンバー・金額・送金の理由・相手・相手の国などが書かれる
- 送る人・受け取る人は告知書を出す。本人口座からの振替なら告知書は要らないが、100万円を超えれば調書は出る。告知書を出さない・偽りを書くと、1年以下の拘禁刑または50万円以下の罰金
- 外為法では、3,000万円相当額超の支払・受け取りを本人が報告する。銀行経由なら10日以内に銀行などへ
- 国内銀行送金(国内の口座あての振込)は、この調書の定義の外と読める。それでも利益の申告は必要
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律 第1条〜第4条・第9条、同法施行令 第8条、同法施行規則 第10条(e-Gov法令APIで取得・2026年9月24日)
- 外国為替及び外国貿易法 第55条、外国為替令 第18条の4、外国為替の取引等の報告に関する省令 第1条〜第3条(e-Gov法令APIで取得・2026年9月24日)
- 本文と条文の対応:調書の目的=国外送金等調書法1条/「国外送金」「国外からの送金等の受領」の意味=2条4号・5号/告知書=3条1項、特定送金(本人口座からの振替など)=3条2項/調書の提出(翌月末日・税務署長)=4条1項/100万円=同法施行令8条1項、外貨の円への換算=8条2項/調書に書くこと=同法施行規則10条1項(国外送金)・2項(国外からの受領)/告知書を出さない・偽りの罰則=同法9条1号/外為法の報告=外為法55条(主務大臣への報告)、3,000万円相当額以下の除外=外国為替令18条の4第1項1号・報告省令1条1項、報告すること=外国為替令18条の4第3項/報告のしかた=報告省令3条(銀行などを通じた支払。電子申請は3条1項ただし書)・2条(銀行などを通さない支払)
- 個々の銀行や送金サービス、決済手段が「金融機関が行う為替取引」に当たるかどうか、外為法の報告を怠った場合の罰則は、本記事では確認していません
- 本記事には、当サイトが広告を掲載している業者(XMTrading)が含まれます。記載は法令と同社の入金方法に関する当サイトの記事によるものです
- 文中の80万円・120万円・3,500万円と、「10月の送金なら11月末まで」は、説明のための仮の例です
本記事は法令の一般的な解説であり、個別の税務相談や法的助言、投資判断を目的とするものではありません。具体的な手続は金融機関や税務署にご確認ください。記載は執筆時点の公開情報に基づきます。