本ページには広告(アフィリエイトリンク)が含まれます。
よく分からないまま勧められて、損をした。説明されなかったとき、業者に何が言えるのでしょうか。手がかりは、業者が守る3つの決まりと、金融サービス提供法という法律です。
結論を先に書きます。業者には「相手に合わない勧誘をしない」「相手に分かるように説明する」「必ず上がると言い切らない」という決まりがあります。大事な説明がなかったときなどは、金融サービス提供法が損害の賠償を求める根拠になります。そのときは、100万円を預けて60万円が戻ったなら(仮の例)、差の40万円が損害の額と推定されます(業者が反対の事情を証明すれば覆ります)。
どんな人にも勧めていいの?
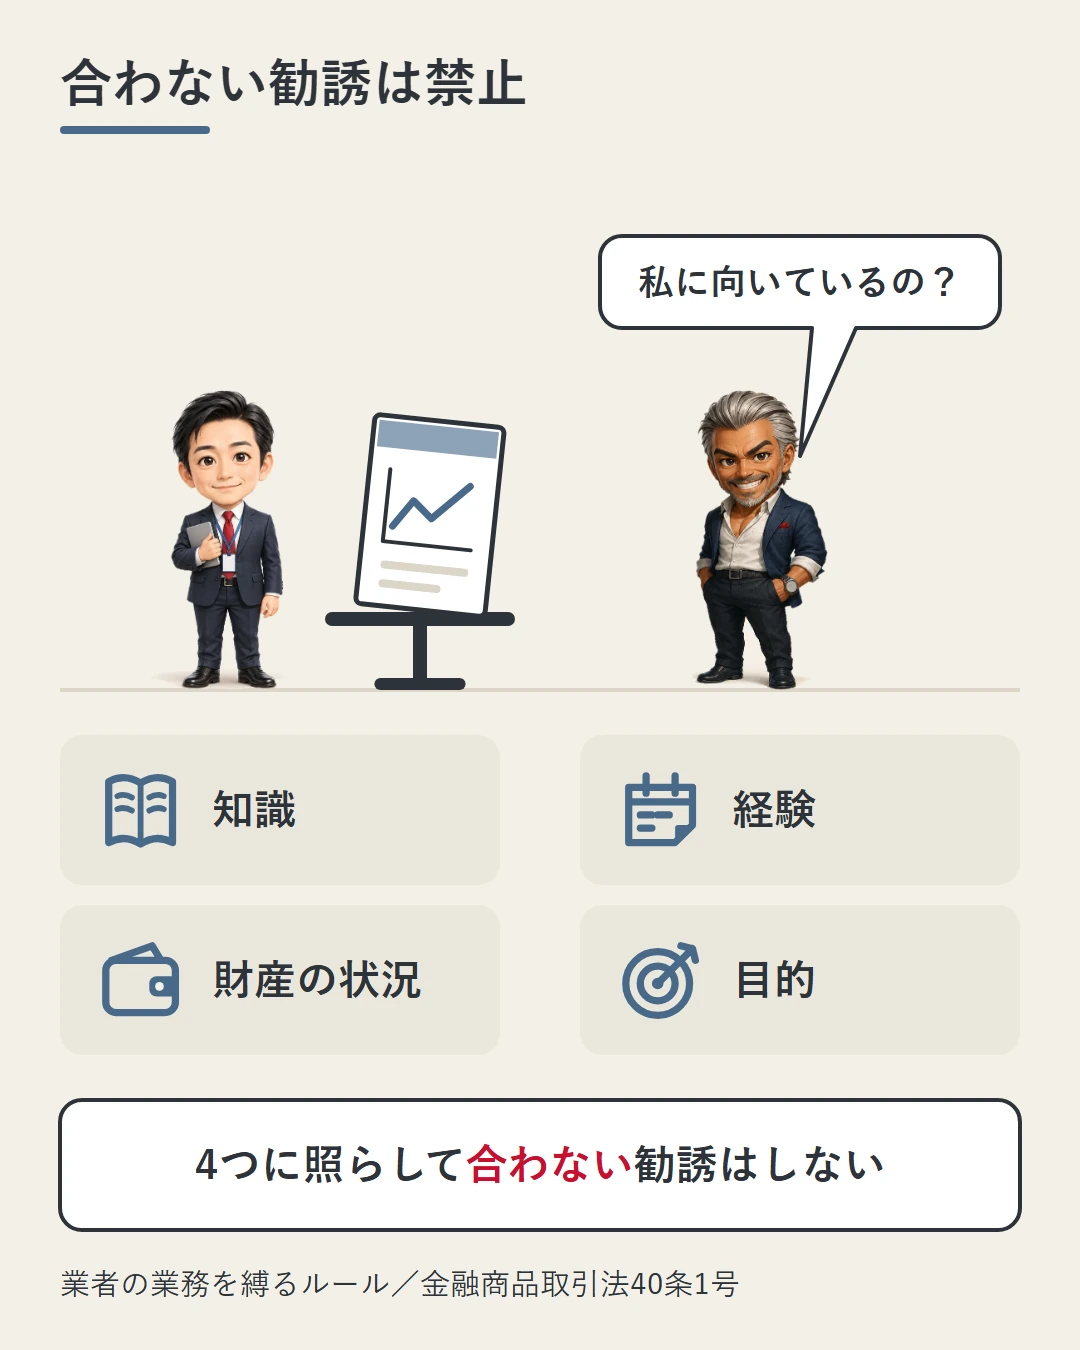
いいえ。業者は、相手に合わない勧誘をしてはいけません。これを適合性の原則(相手に合った勧誘をするという決まり)といいます。
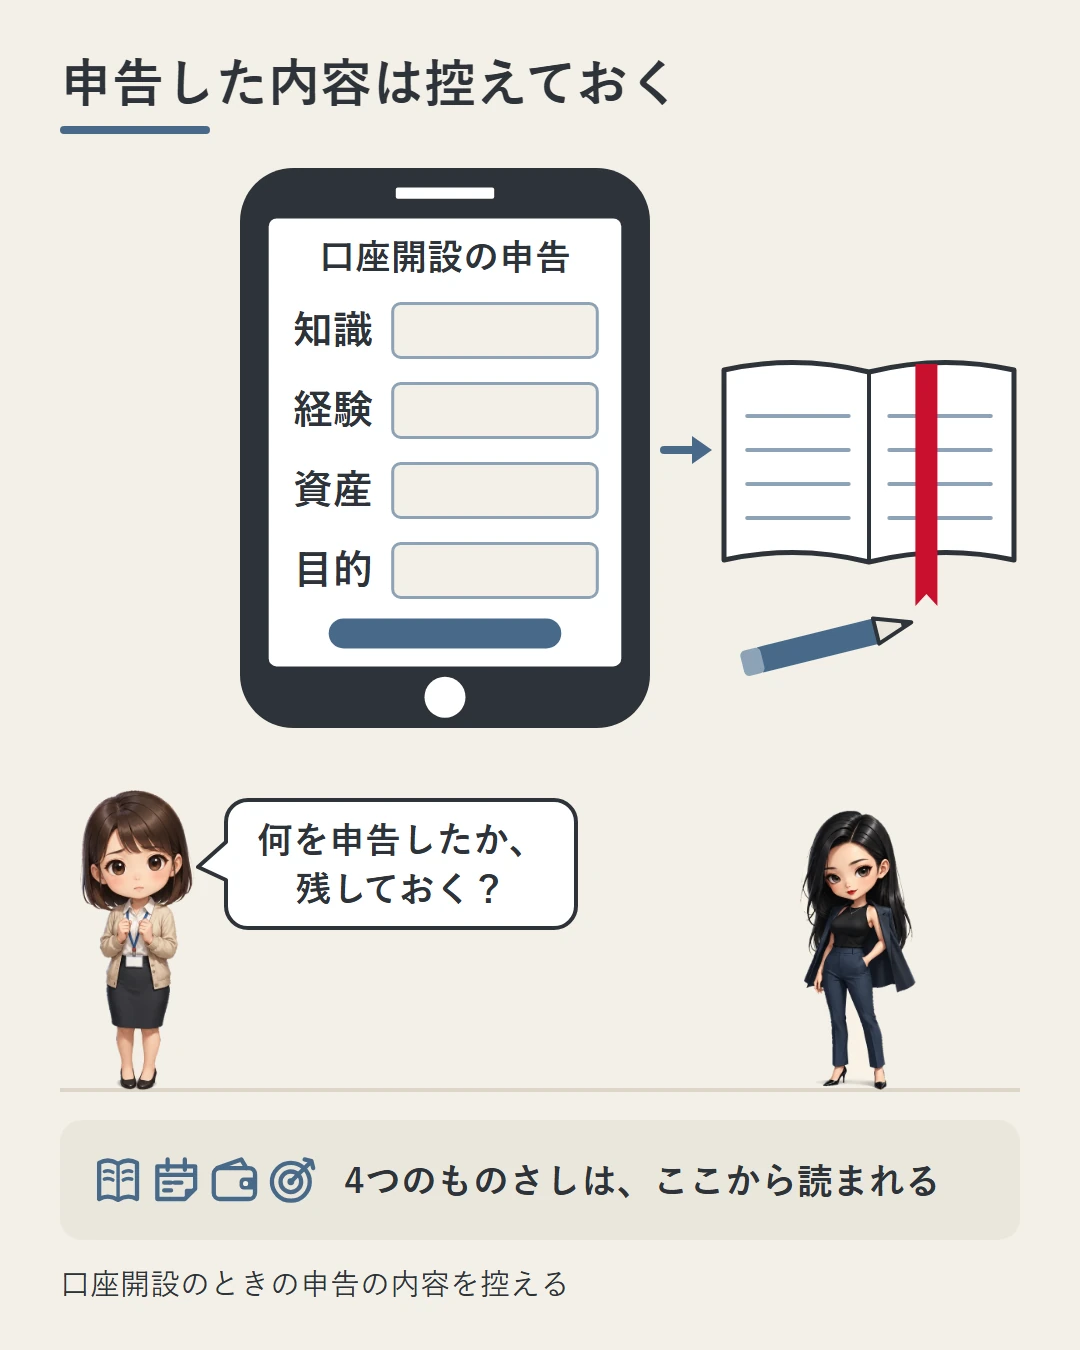
合うかどうかを測るものさしは、次の4つです。
- 知識(その取引をどこまで知っているか)
- 経験(これまでの取引の経験)
- 財産の状況(お金や資産の状況)
- 契約をする目的(何のために取引するのか)
この4つに照らして不適当なら、勧誘してはいけない。法律(金融商品取引法)は、そうならないように業務を行うことを、業者に求めています。
ただし、これは業者の仕事のやり方を縛る、監督のためのルールです。お客に直接、損害賠償を求める権利を与える決まりではありません。違反に罰則はなく、業者への処分(登録の取消しや業務停止)の対象です。
やること:口座を作るとき、知識・経験・財産・目的をどう申告したかを控えておく。
業者はどこまで説明するの?
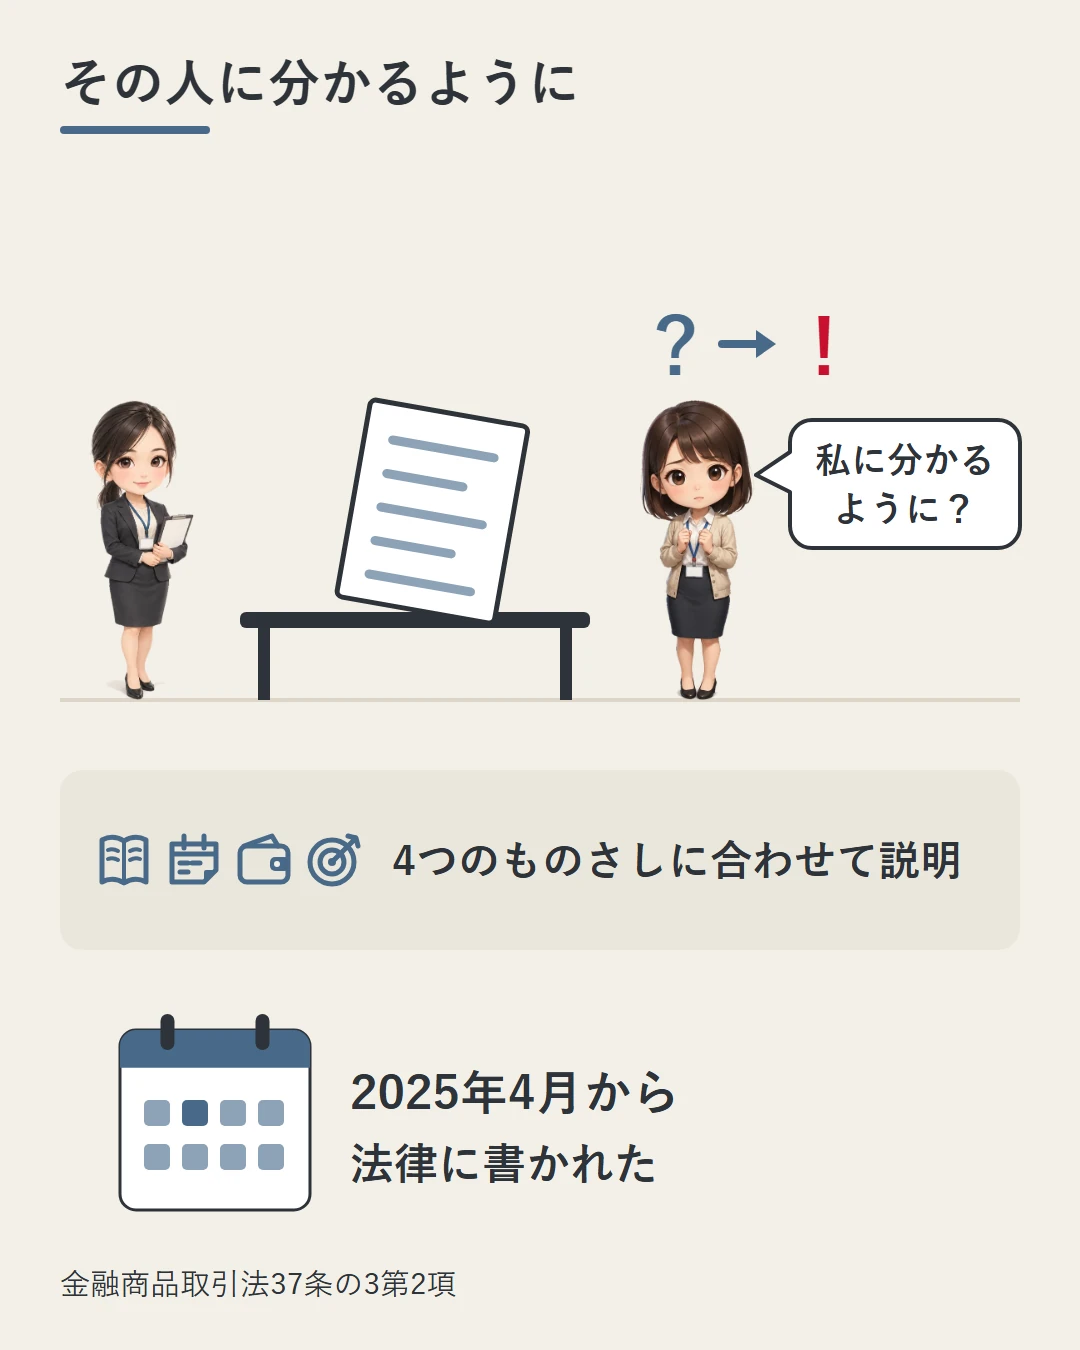
その人に分かるように、です。業者は契約の前に情報を伝えるとき、さきほどの4つに照らして説明しなければなりません。その人に理解されるために必要な方法と程度で、という決まりです。
この形が法律に書かれたのは、2025年4月1日からです。「同じ書面を全員に渡す」では足りないことが、条文の側に書かれました(契約締結前の情報提供の記事)。
説明する中身は、もう1本の法律、金融サービス提供法にも決まりがあります。販売までの間に、お客に「重要事項」(取引の大事な点)を説明しなければなりません。法律に並ぶのは、次のような損が出るおそれです。
- 相場など(法律の言葉では「指標」)の変動が直接の原因で、預けたお金より戻るお金が少なくなるおそれ(元本欠損)
- 同じく、預けたお金より大きな損が出るおそれ
- 業者などの業務や財産の状況の変化が直接の原因で、上の2つが起きるおそれ
それぞれ3点で説明する形です。①そのおそれがあること、②原因になるもの(その指標や、その業者など)、③損が出る取引のしくみのうち大事な部分、です。
たとえば、10万円を預ける取引だとします(仮の例)。10万円より大きな損が出るおそれがあれば、そのことも説明の中身に入ります。
やること:説明を受けたら、この3点が自分に分かる形で伝えられたかを確かめる。
値上がりを断言されたら?
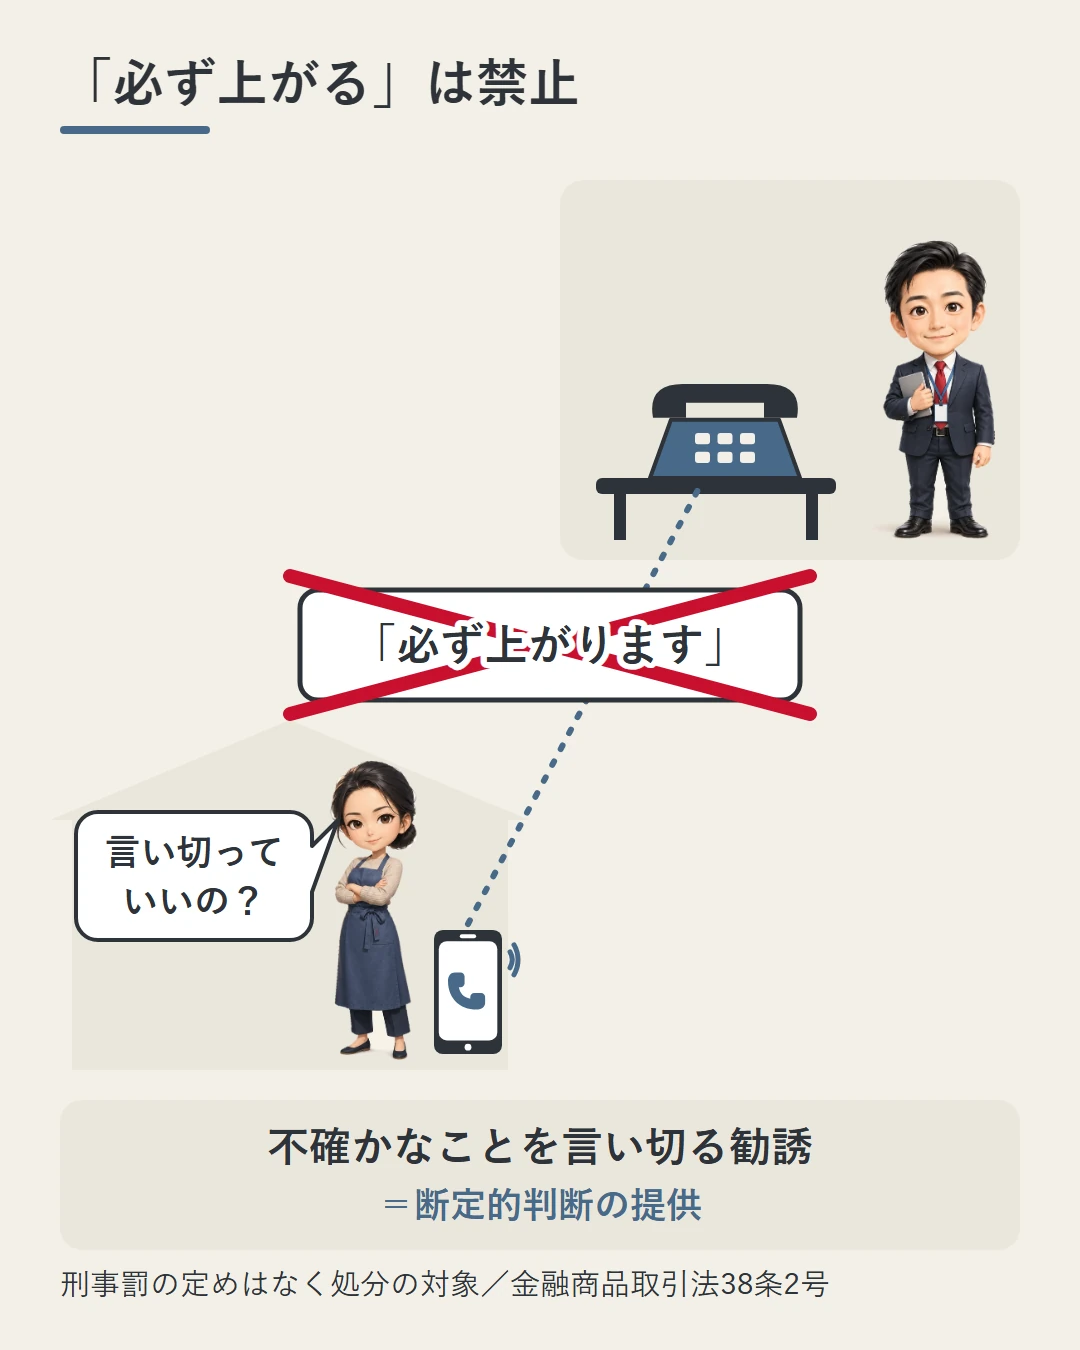
「必ず上がります」のような勧誘は、法律で禁止されています。これを断定的判断の提供といいます。
不確かなことを「必ずこうなる」と言い切って、契約を勧めることです。確実だと誤解させるようなことを告げて勧めるのも、同じく禁止です。禁止は金融商品取引法にあり、金融サービス提供法にも同じ趣旨の禁止があります。
同じ禁止の並びにある「うそを告げること(虚偽の告知)」には、刑事罰(裁判で科される刑罰)があります。一方、断定的判断の提供には刑事罰の定めがありません。効くのは、業者の登録の取消しや業務停止です。
この罰則の分け方は、不招請勧誘の記事と同じしくみです。
刑事罰がなくても、お客の側には意味があります。金融サービス提供法では、断定的判断の提供なども、損害の賠償を求める理由になります(次の節)。
やること:値動きのような不確かなことを「必ず」「確実」と言われたら、禁止された勧め方だと覚えておく。
説明がなかったら請求できる?
請求の根拠になる法律があります。金融サービス提供法です。正式な名前は「金融サービスの提供及び利用環境の整備等に関する法律」で、もとは金融商品販売法という名前でした。
ここまでの金融商品取引法の決まりは、どれも監督のためのルールでした。揉めたときにお金の話をするには、この法律が要ります。
この法律では、業者が重要事項を説明しなかったときは、それで生じたお客の損害を賠償する責任を負います。断定的判断の提供などをしたときも同じです。
FX業者の書面にも、この法律が出てきます。JFXのリスク説明書には「当社は、金融サービスの提供に関する法律が定める金融商品販売業者として同法の適用を受けます」と書いてあります。
ただし、個別の事案で説明義務の違反などが認められるかどうかは、事実関係によります。具体的な揉めごとは、弁護士などの専門家に相談します。
揉めごとが持ち込まれる先の1つに、FINMAC(証券・金融商品あっせん相談センター)があります。あっせんは、間に入って話し合いを助ける手続きです。2025年度のあっせん125件のうち、85件が勧誘をめぐる揉めごとでした。
| 内容 | 2025年度 | 2024年度 |
|---|---|---|
| 勧誘に関する紛争 | 85件(68.0%) | 158件(91.3%) |
| うち説明義務 | 47件 | 117件 |
| うち適合性の原則 | 27件 | 28件 |
| うち断定的判断の提供 | 5件 | 8件 |
| 売買取引に関する紛争 | 35件(28.0%) | 13件(7.5%) |
2年続けて、いちばん多いのは説明義務です。この記事の言葉が、そのまま申立ての分類の名前になっています。あっせんのしくみは金融ADRとFINMACの記事にまとめています。
海外の業者には注意が要ります。金融商品取引法のこれらの決まりが向いている相手は、日本で登録を受けた業者などです。登録のない業者には及ばず、FINMACのあっせんも使えません(無登録営業の条文と罰則)。
金融サービス提供法の対象(金融商品販売業者等)に、海外の業者が入るかはこの記事では確認していません。入るとして、日本の裁判所で実際にどう扱われるかも確認していません。どの国の法律で、どこの裁判所で争うか(準拠法と裁判管轄)は、金融ADRの記事の後半で規約を読んでいます。
やること:揉めたら、相手が日本の登録業者かを確かめ、具体的な相談は弁護士などの専門家へ。
損した額はどう計算されるの?
ふつう、損害の賠償を求める側は、2つを自分で証明しなければなりません。「いくら損したか」と「それがその行為のせいか」です。
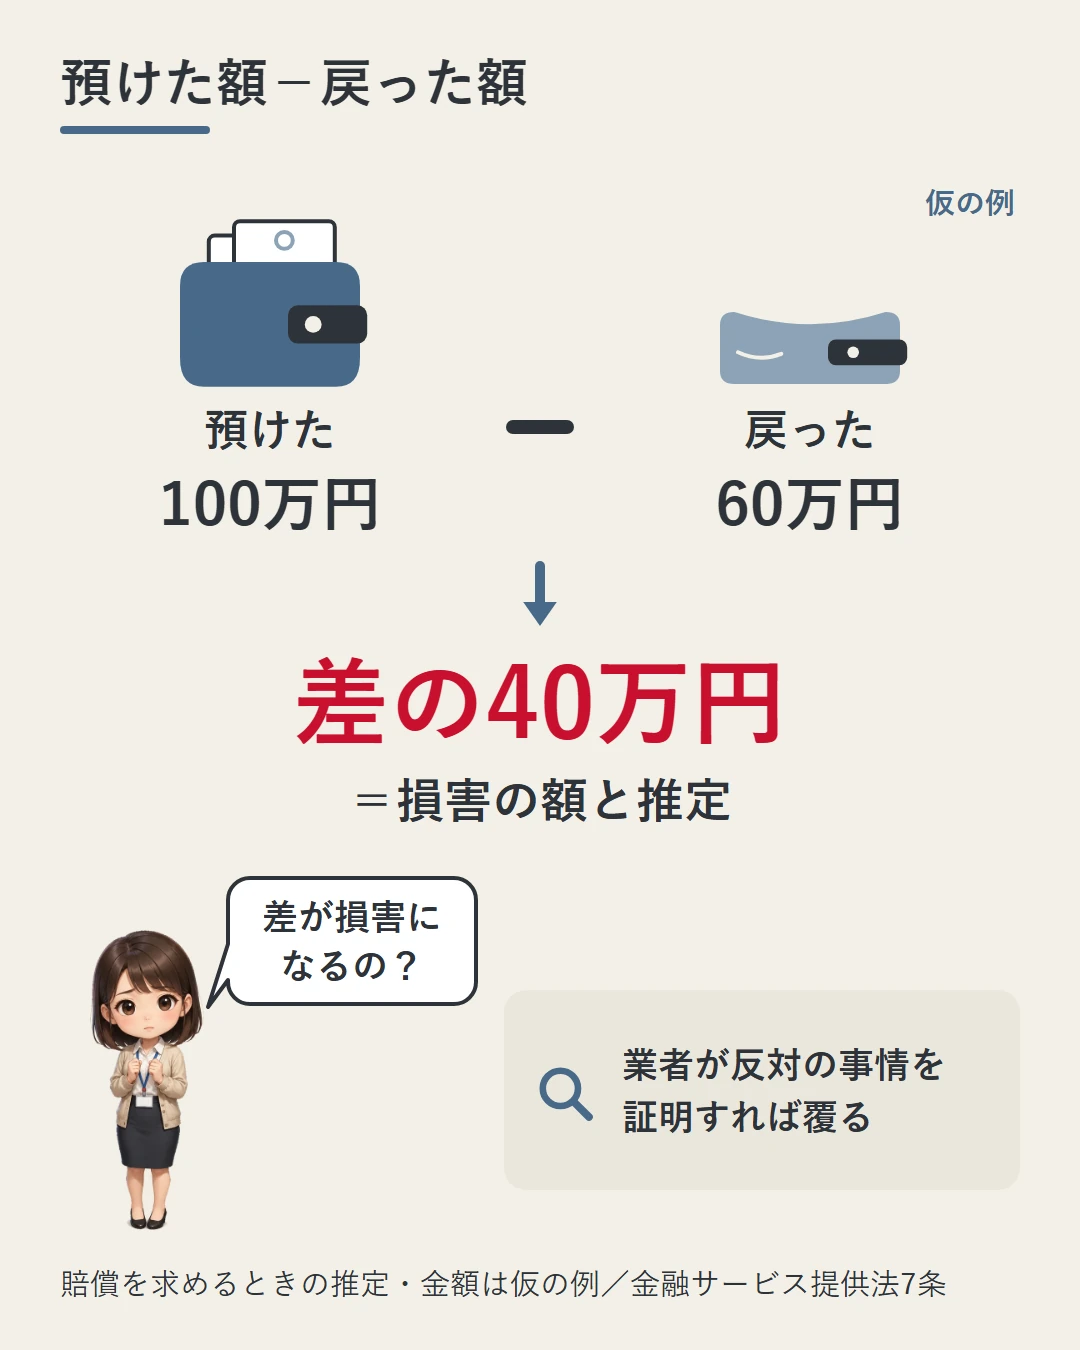
金融サービス提供法で賠償を求めるときは、ここが違います。元本欠損額(預けた額と戻ってきた額の差)が、説明しなかったことなどで生じた損害の額と推定されます。推定は、反対の証明がない限り、そうだとして扱うことです。
たとえば、100万円を預けて、戻ってきたのが60万円だったとします(仮の例)。推定があると、差の40万円をそのまま損害の額として主張するところから始められます。
ただし推定なので、業者の側が反対の事情を証明すれば覆ります。「必ず40万円が戻る」という意味ではありません。それでも、出発点がどちらにあるかは重い違いです。
推定が効くかどうかで、揉めたときの負担はまるで違います。
やること:預けた額と戻ってきた額を、自分でもすぐ分かるようにしておく。
業者の勧誘方針には何が書いてある?
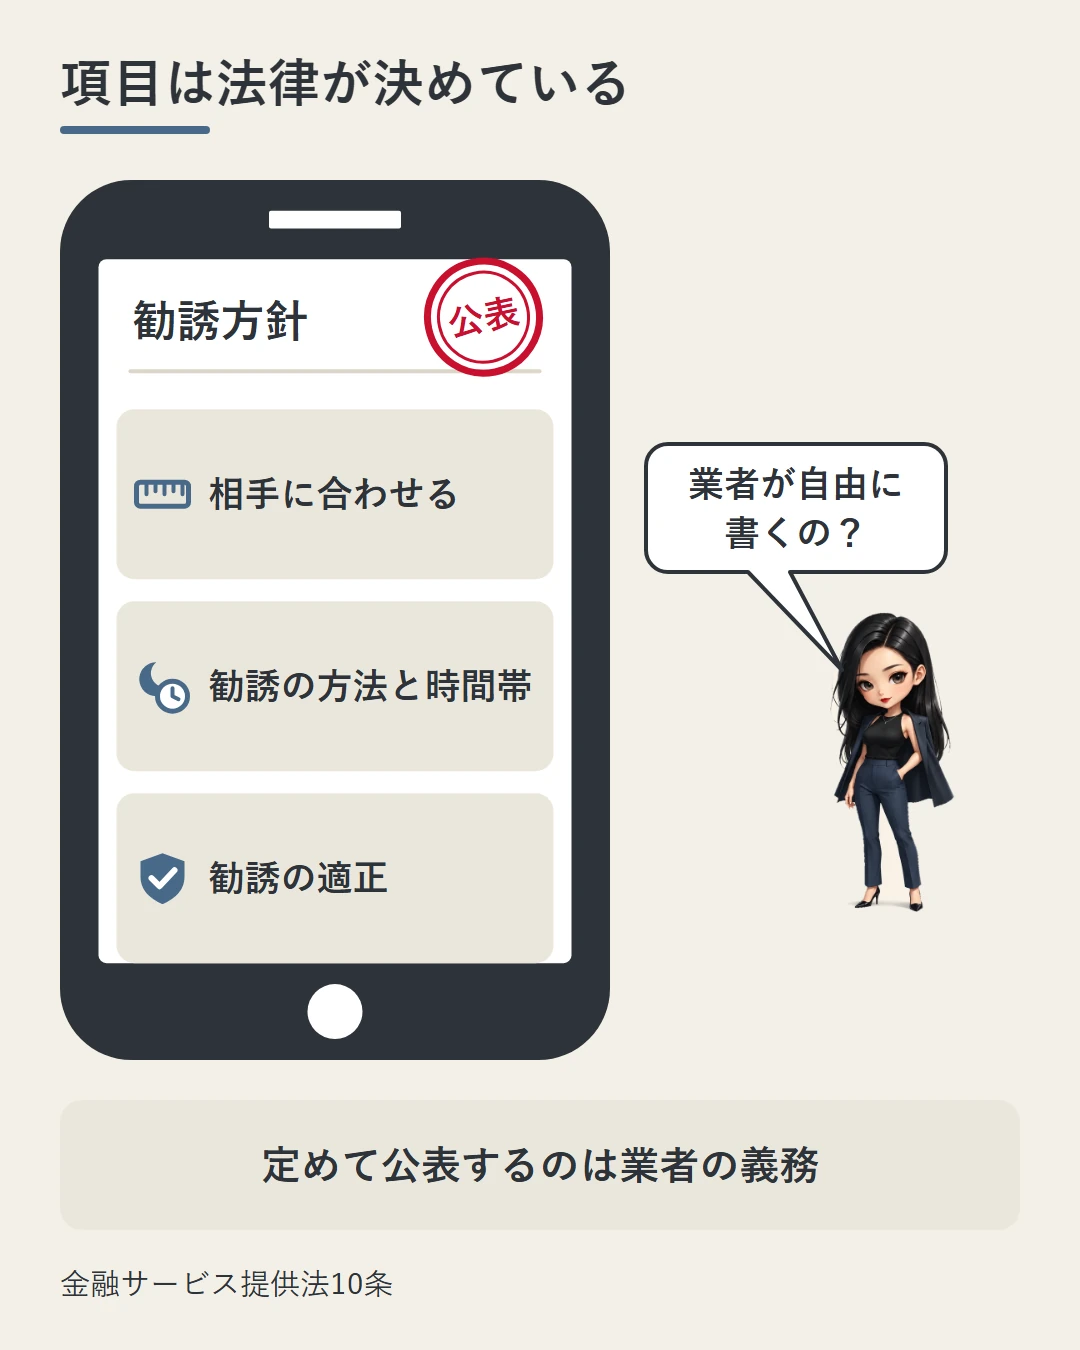
勧誘方針は、業者が勧誘で気をつけることを書いたものです。勧誘をしようとする業者は、これを定めて、速やかに公表しなければなりません(金融サービス提供法)。書く項目も、法律で決まっています。
| 法律が決めている項目 | 例:DMM.com証券の勧誘方針 |
|---|---|
| 相手の知識・経験・財産の状況・目的に照らして、気をつけること | 1項目め:知識・投資経験・財産の状況・投資目的を踏まえた勧誘 |
| 勧誘の方法と時間帯で、気をつけること | 4項目め:正当な理由なく深夜や早朝などの不適当な時間帯に、電話・訪問による勧誘を行わない |
| そのほか、勧誘を適正にするための事項 | 3項目め:断定的判断の提供や事実と異なる情報の提供を行わない |
DMM.com証券の「勧誘方針」(令和6年3月1日改訂)は7項目です。そのうち1・3・4項目めが、上の表のように法律の項目に対応しています。
つまり勧誘方針は、業者が自分で作った作文ではありません。法律が項目を決めて書かせているもので、読む価値があります。
やること:口座を作る前に、その業者が公表している勧誘方針を読んでおく。
まとめ
- 業者は、知識・経験・財産の状況・目的の4つのものさしに照らして、合わない勧誘をしてはいけない(適合性の原則)。業者の仕事を縛る監督のルールで、罰則はなく処分の対象
- 説明は、その人に理解されるために必要な方法と程度で(2025年4月1日から法律に明記)
- 「必ず上がります」のような断定的判断の提供は禁止。刑事罰の定めはなく、登録の取消しや業務停止の対象
- 重要事項を説明しなかったときや、断定的判断の提供などをしたときは、金融サービス提供法で業者が損害を賠償する責任を負う
- 金融サービス提供法で賠償を求めるときは、元本欠損額(預けた額と戻ってきた額の差)が損害の額と推定される。仮の例:100万円を預けて60万円が戻ったなら40万円。業者が反対の事情を証明すれば覆る
- 勧誘方針は、法律が項目を決めて公表させている
- FINMACのあっせんでいちばん多いのは説明義務(2025年度47件)。次いで適合性の原則27件。登録のない業者には、FINMACのあっせんも使えない
- 口座開設のとき、自分の知識・経験・資産・目的をどう申告したかは控えておく。4つのものさしは、そこから読まれる
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 金融商品取引法 第37条の3第2項、第38条第2号、第40条、第52条第1項第7号(e-Gov法令APIで取得・2026年9月21日)
- 金融サービスの提供及び利用環境の整備等に関する法律 第4条、第5条、第6条、第7条、第10条(e-Gov法令APIで取得・2026年9月21日)
- 本文と条文の対応:適合性の原則=金融商品取引法40条1号(違反への処分=52条1項7号)/理解されるために必要な方法と程度での説明(2025年4月1日から)=同法37条の3第2項/断定的判断の提供の禁止=同法38条2号(虚偽の告知は1号)、処分=52条1項7号/重要事項の説明=金融サービス提供法4条(1号〜4号)/断定的判断の提供等の禁止=同法5条/損害賠償の責任=同法6条/元本欠損額を損害の額と推定=同法7条/勧誘方針の策定と公表=同法10条(項目は10条2項1号〜3号)
- 特定非営利活動法人証券・金融商品あっせん相談センター(FINMAC)「2025年度 紛争解決等業務の実施状況について」。内容別内訳の件数は同資料による
- 株式会社DMM.com証券「勧誘方針」(令和6年3月1日改訂・2026年9月21日取得)
- JFX株式会社「リスク説明書(MATRIXTRADER個人のお客様用)」(2026年9月21日取得)
- 預けた10万円、預けた100万円・戻ってきた60万円・差の40万円は、説明のための仮の例です
- 個別の事案で適合性の原則違反や説明義務違反が認められるかどうかは、事実関係によります。裁判例、監督指針の記述、自主規制機関の勧誘開始基準の具体的な内容は、本記事では確認していません
- 金融サービス提供法の「金融商品販売業者等」に海外所在の業者が含まれるか、日本の裁判所での取扱いも、本記事では確認していません
- 本記事には、当サイトが広告を掲載している業者(JFX株式会社・株式会社DMM.com証券)が含まれます。記載は各社の公表資料によるもので、非難の趣旨ではありません
本記事は公表資料と法令の一般的な解説であり、法的助言や投資判断、特定の業者の利用を勧誘するものではありません。具体的な紛争については弁護士等の専門家にご相談ください。記載は執筆時点の公開情報に基づきます。