本ページには広告(アフィリエイトリンク)が含まれます。
FXの口座開設で、マイナンバーの提出を求められて戸惑った人もいるでしょう。番号は何に使われ、どこへ届くのか。税務署に届く「支払調書」(業者が税務署に出す書類)から見ていきます。
結論を先に書きます。マイナンバーは、国内のFX業者が税務署に出す「支払調書」に書くために集められています。業者は1人ずつ、その年の決済で確定した利益または損失の額を書き、翌年1月31日までに税務署へ出します。2026年に決済して確定した利益が30万円なら、その30万円が番号つきで載ります(仮の例)。
なぜFXでマイナンバーを出すの?
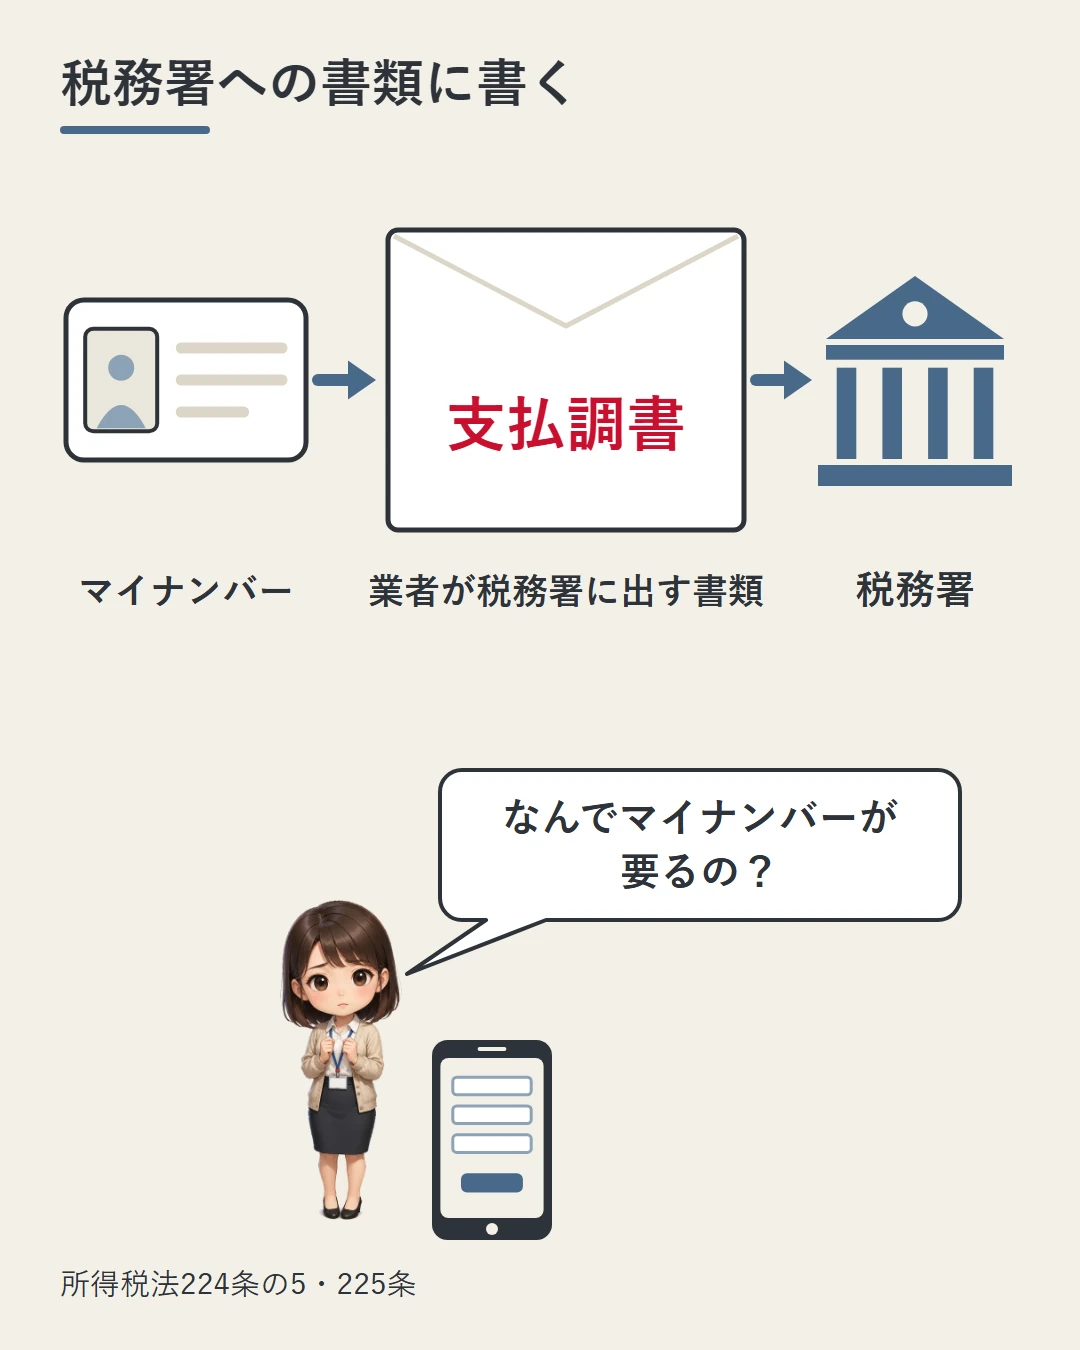
税金の法律(所得税法)で決まっているからです。FXで決済をする人は、決済の日までに氏名・住所・マイナンバーを業者に知らせなければなりません。法律では、これを「告知」といいます。
知らせる義務があるのは、業者ではなく取引をする人の側です。知らせる先は、取引の種類ごとに決まっています。FXやCFDなら、その取引の相手になっている業者です。
その業者とは、「第一種金融商品取引業者」と「登録金融機関」です。どちらも、日本で登録を受けた金融の会社です。国内のFX業者は第一種です(登録業者一覧の読み方)。
業者は、集めた番号を支払調書に書きます。当サイトが広告を掲載しているDMM FXのページも、そう説明しています(2026年9月23日閲覧)。
「証券会社等は税務署に提出する各種支払調書等にお客様のマイナンバーを記入することが求められる」ため、通知が必要だという説明です。なお、知らせなかった人に罰則があるかは、この記事では確認していません。
やること:番号を知らせる相手が、日本で登録を受けた業者かを確かめておく。
いつ、何で出せばいい?
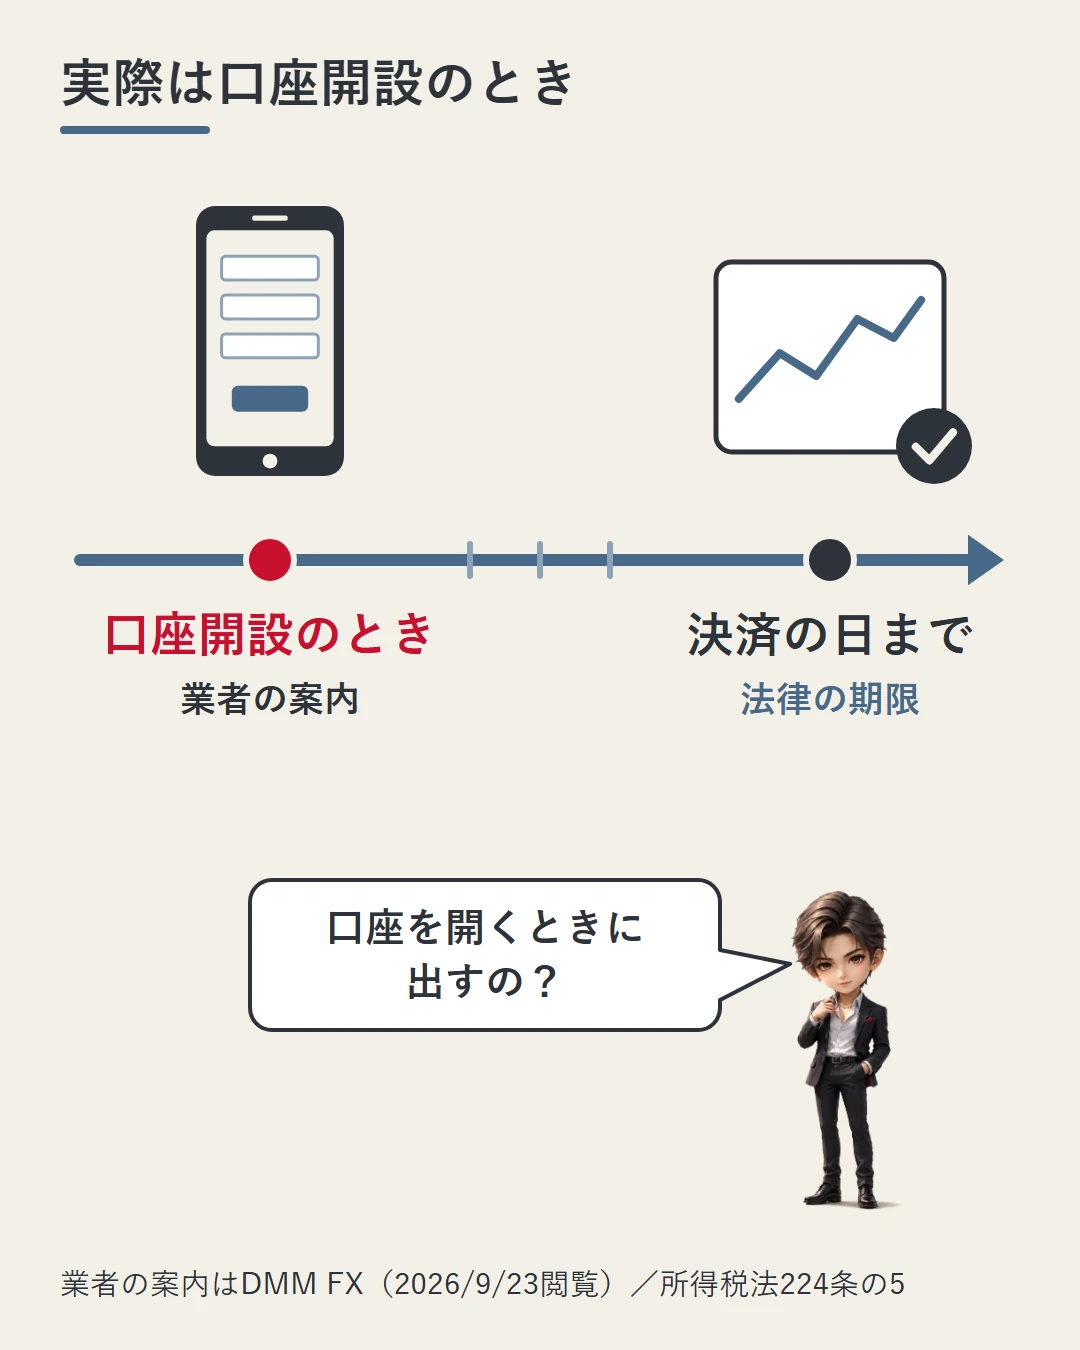
法律の期限は「決済をする日まで」です。決済とは、FXでいえば、ポジション(持っている買いや売り)を閉じて、損益が確定することです。法律の言葉では「差金等決済」といいます。
ただ、決済のたびに番号を確かめるのは現実的ではありません。DMM FXのページは、新しく登録する人について、こう書いています(2026年9月23日閲覧)。「アカウント登録時にマイナンバーを通知していただく必要があります」。
つまり業者は、口座開設のときにまとめて番号を受け取っています。
知らせるときは、住民票の写しなどの書類を見せるか、署名用電子証明書などを送ります。署名用電子証明書は、ネットで本人だと示すためのデータです。受け取った業者は、それで確かめなければなりません。
DMM FXのページは、番号を確かめる書類として次の4つを挙げています。
- 通知カード(最新の氏名と住所が書かれていないものは受け付けない)
- マイナンバーカード
- マイナンバーが書かれた住民票
- 特定在留カード
同じページは、いつからアカウントを持っているかで対応を分けています。2015年12月31日までに持っていた人と、2016年1月以降に新しく登録する人です。法人は「法人番号指定通知書」か「法人番号印刷書類」を出します。
このページは、2019年4月時点の情報をもとに作られています。法令や制度は変わりうる、とも断っています。
口座開設の本人確認そのものは、別の法律(犯罪収益移転防止法)の話です(本人確認の記事)。
やること:口座を開く前に、各社の案内で最新の手続と書類を確かめる。
番号はどこへ届けられる?
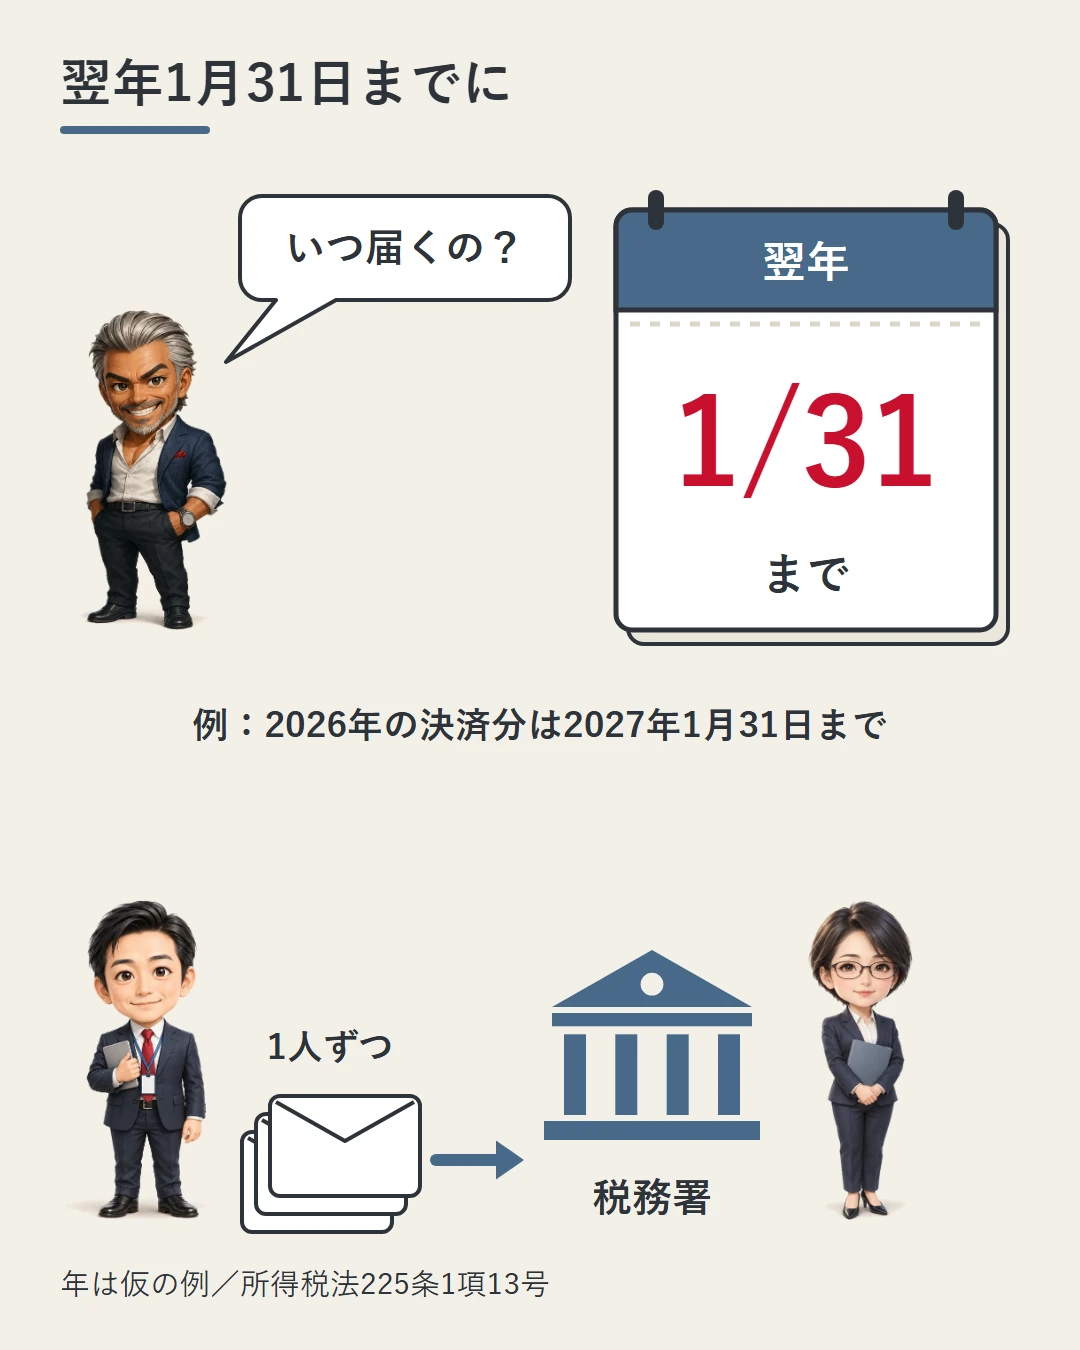
番号は、支払調書に書かれて税務署へ届きます。業者は、お客さん1人ずつに調書を作ります。調書の名前は「先物取引に関する支払調書」です。
出す期限は、決済で損益が確定した年の翌年1月31日までです。出す先は、業者の所在地を受け持つ税務署長です。
たとえば2026年中に決済した分なら、2027年1月31日までです(仮の例)。
業者が期限までに調書を出さない、または偽りを書いて出すと、罰則の対象です。罰則は1年以下の拘禁刑または50万円以下の罰金です。拘禁刑は、刑事施設に入れられる刑です。
この罰則は、調書を出す業者に向けたものです。番号を知らせなかった人への罰則があるかは、この記事では確認していません。
やること:決済をした年の分は、翌年1月31日までに調書が税務署へ出ると知っておく。
税務署には何が書かれて届く?
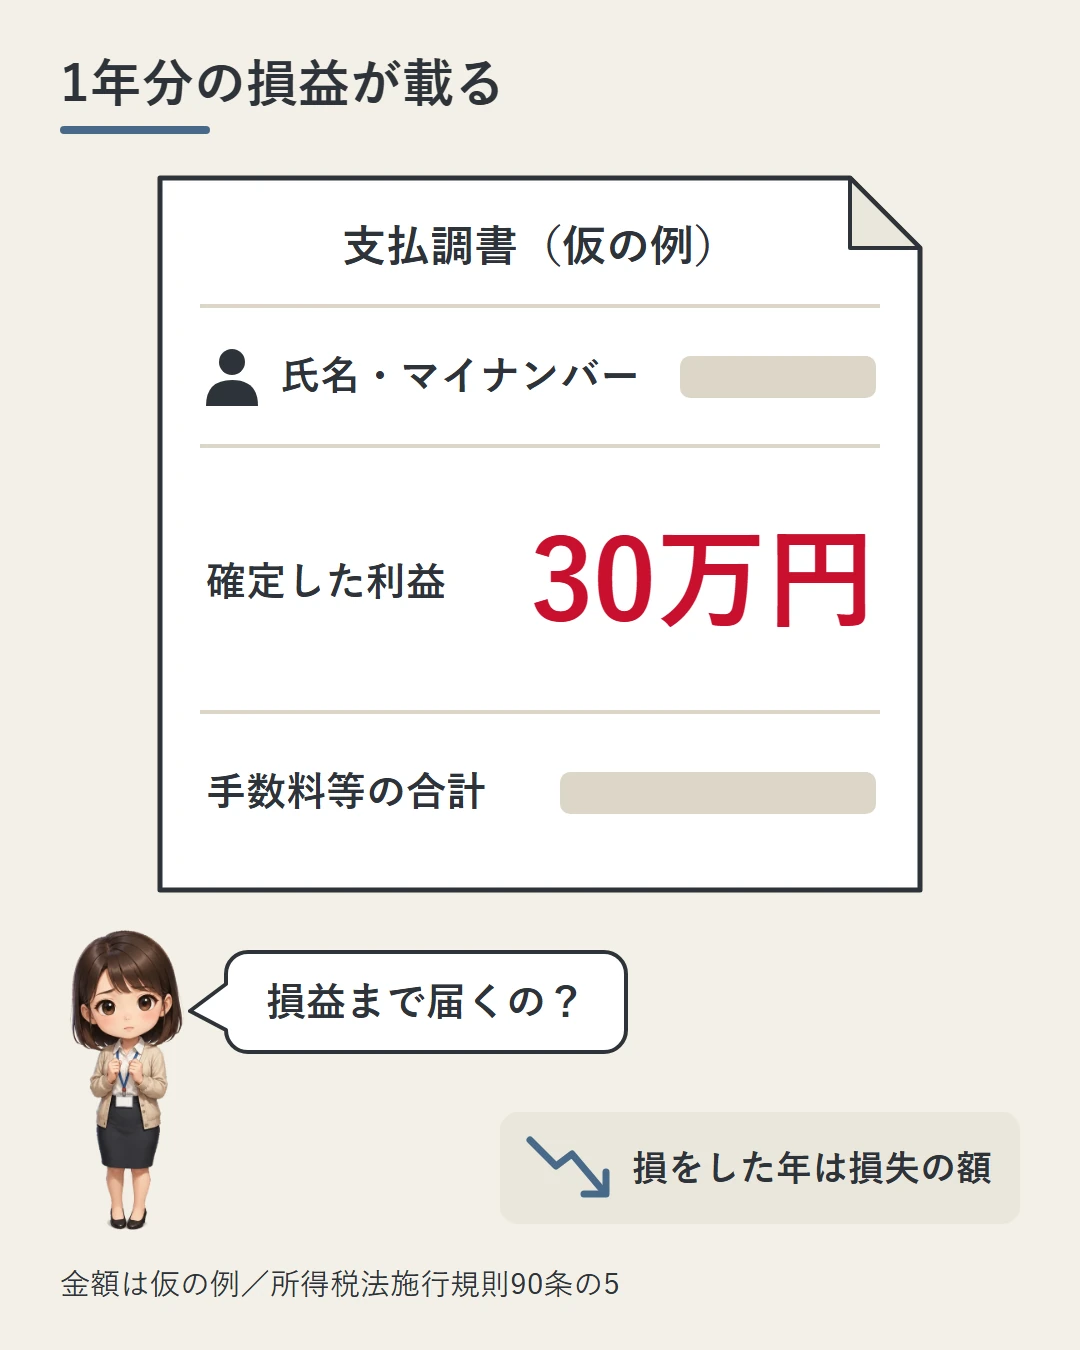
調書に書くことは、法律の下の細かい決まり(施行規則)で決まっています。FXやCFDの調書には、次のことを1人ずつ書きます。
| 書くこと | 中身 |
|---|---|
| 名前と番号 | 氏名・住所・個人番号(マイナンバー) |
| 取引の中身 | その年に決済で成立した取引の種類・数量・対価の額または約定数値 |
| 決済のしかた | 決済の方法と、決済をした日 |
| 1年分の損益 | その年の決済で確定した利益または損失の額と、手数料等の合計額 |
| そのほか | 納税管理人(国内に住所がない人などの代わりに、税金の手続をする人)がいればその氏名と住所、その他参考となる事項 |
つまり国内のFXでは、1年分の確定した損益が、マイナンバーつきで業者から税務署に届いています。
2026年中の決済で確定した利益が、30万円だったとします(仮の例)。調書には、その年の利益の額として30万円が書かれます。損をした年なら、損失の額が書かれます。
税務署がこの調書を実際にどう使っているかは、この記事では確認していません。
国内FXの税金のしくみは、海外業者の総合課税の記事で読みました。申告分離課税(ほかの所得と分けて、決まった税率で計算するしくみ)で、税率は20.315%です。損失の繰越控除(損を次の年以降へ持ち越して差し引くしくみ)も、そこで読みました。
やること:その年の決済で確定した損益を、自分でも把握しておく。
業者は番号を何にでも使える?
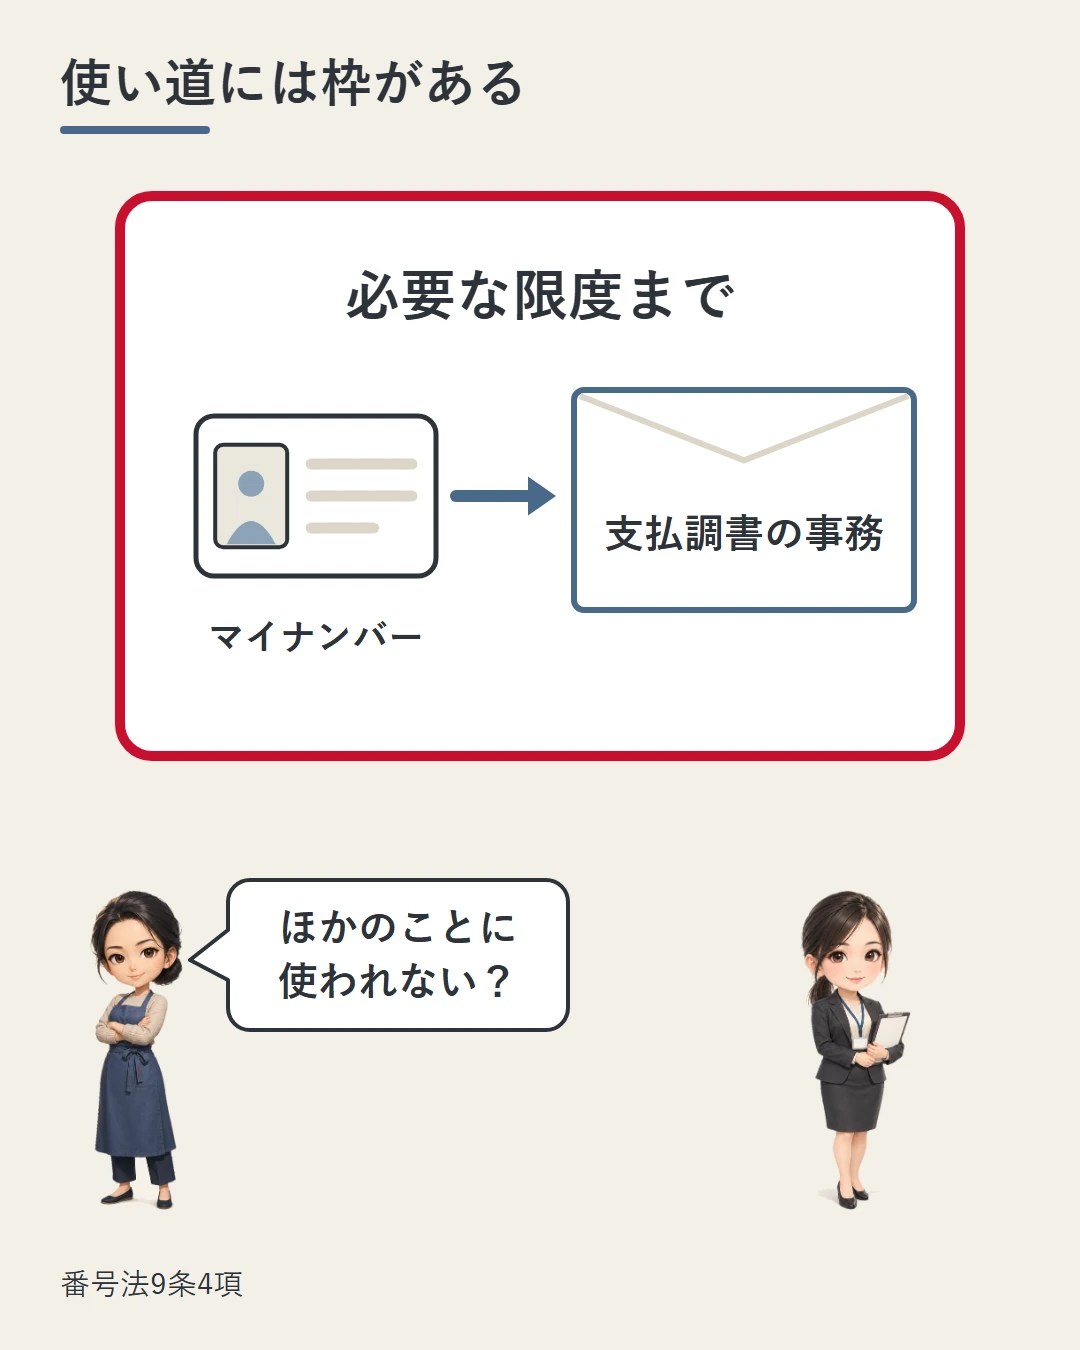
いいえ。マイナンバーは、使える場面が法律で限られています。業者が番号を扱ってよい根拠は、マイナンバーの法律(番号法)にあります。
税金の法律で、支払調書のように他人の番号を書いた書類を出すことになっている者がいます。番号法は、その者について「当該事務を行うために必要な限度で個人番号を利用することができる」と定めています。
支払調書を書くための番号だから、業者は受け取って使えます。逆にいえば、その事務に必要な限度までという枠がかかっています。
やること:番号を出す前に、業者の案内で番号の使い道を確かめておく。
海外業者なら申告しなくていい?
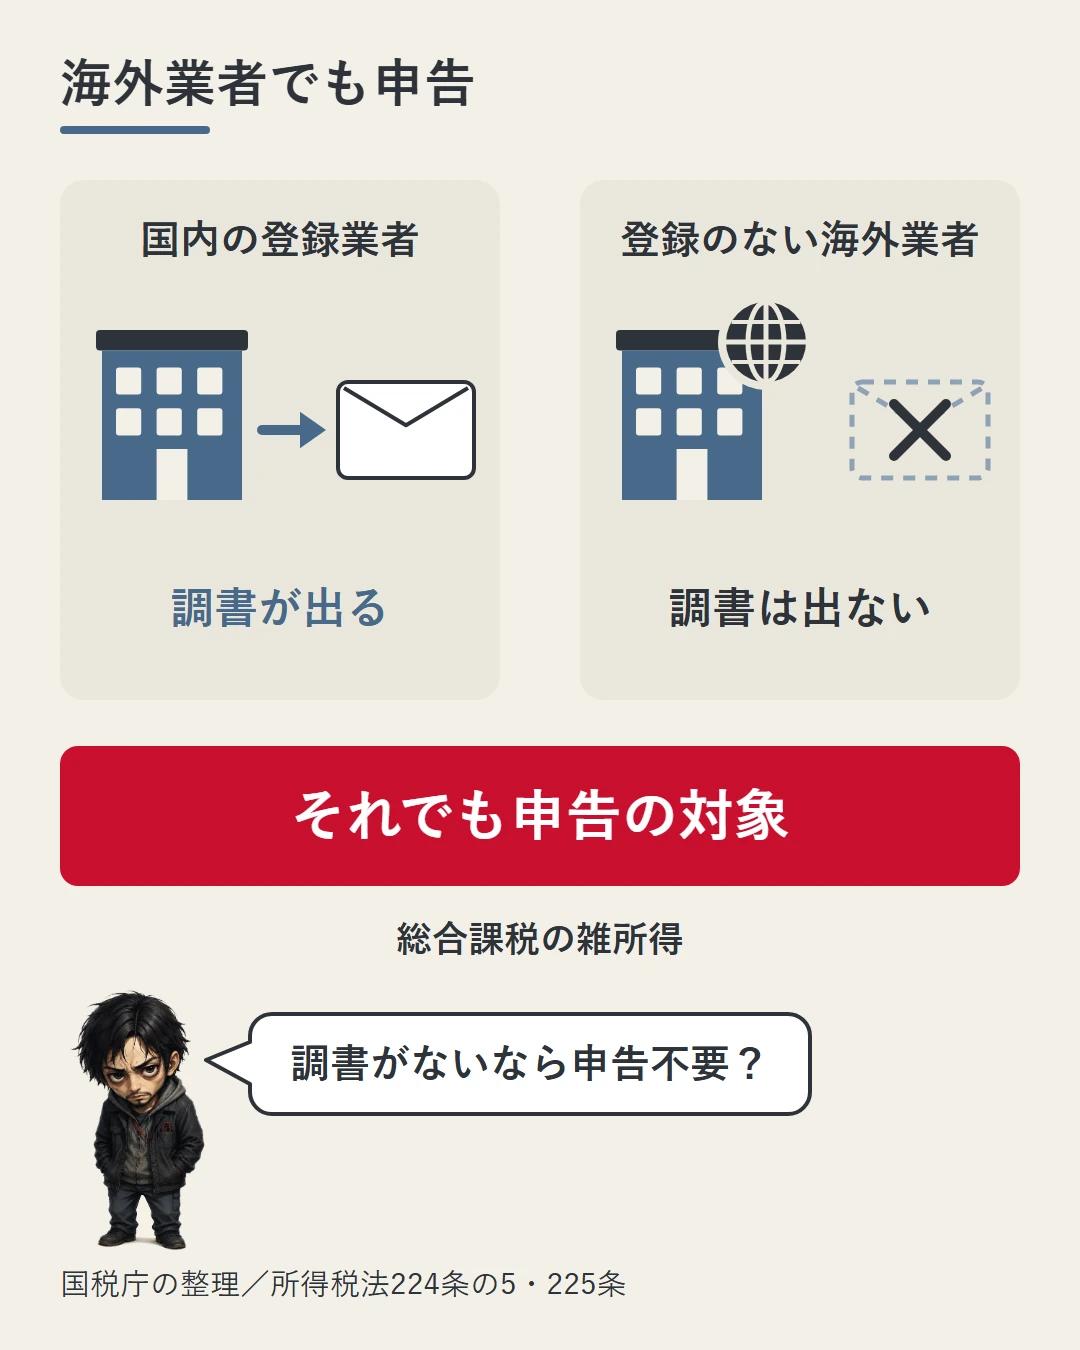
いいえ。支払調書が出ないことは、申告しなくてよいことを意味しません。
番号を知らせる先は、日本の第一種金融商品取引業者と登録金融機関です。日本の登録を受けていない海外業者は、ここに入りません。だから、支払調書を出す側にも当たりません。
それでも、国税庁の整理では、海外業者との取引の損益も申告する対象です。申告分離課税ではなく、総合課税の雑所得になります(海外業者の総合課税の記事)。
総合課税は、ほかの所得と合わせて計算するしくみです。雑所得は、給与などほかの種類に当たらない所得の区分です。
海外の口座の情報は、別のしくみ(CRS)で、外国の税務当局から国税庁へ届きます(CRSと国外財産調書の記事)。
銀行を通じた国外への送金や、国外からの受け取りにも調書があります。1回100万円を超えると、金融機関が税務署に調書を出します(国外送金の記事)。
国内業者のFXの税金は国内FXの税金の記事に、XMの運営会社は運営会社と規制当局の記事にまとめました。
やること:海外業者を使うなら、損益の記録を自分で残しておく。
まとめ
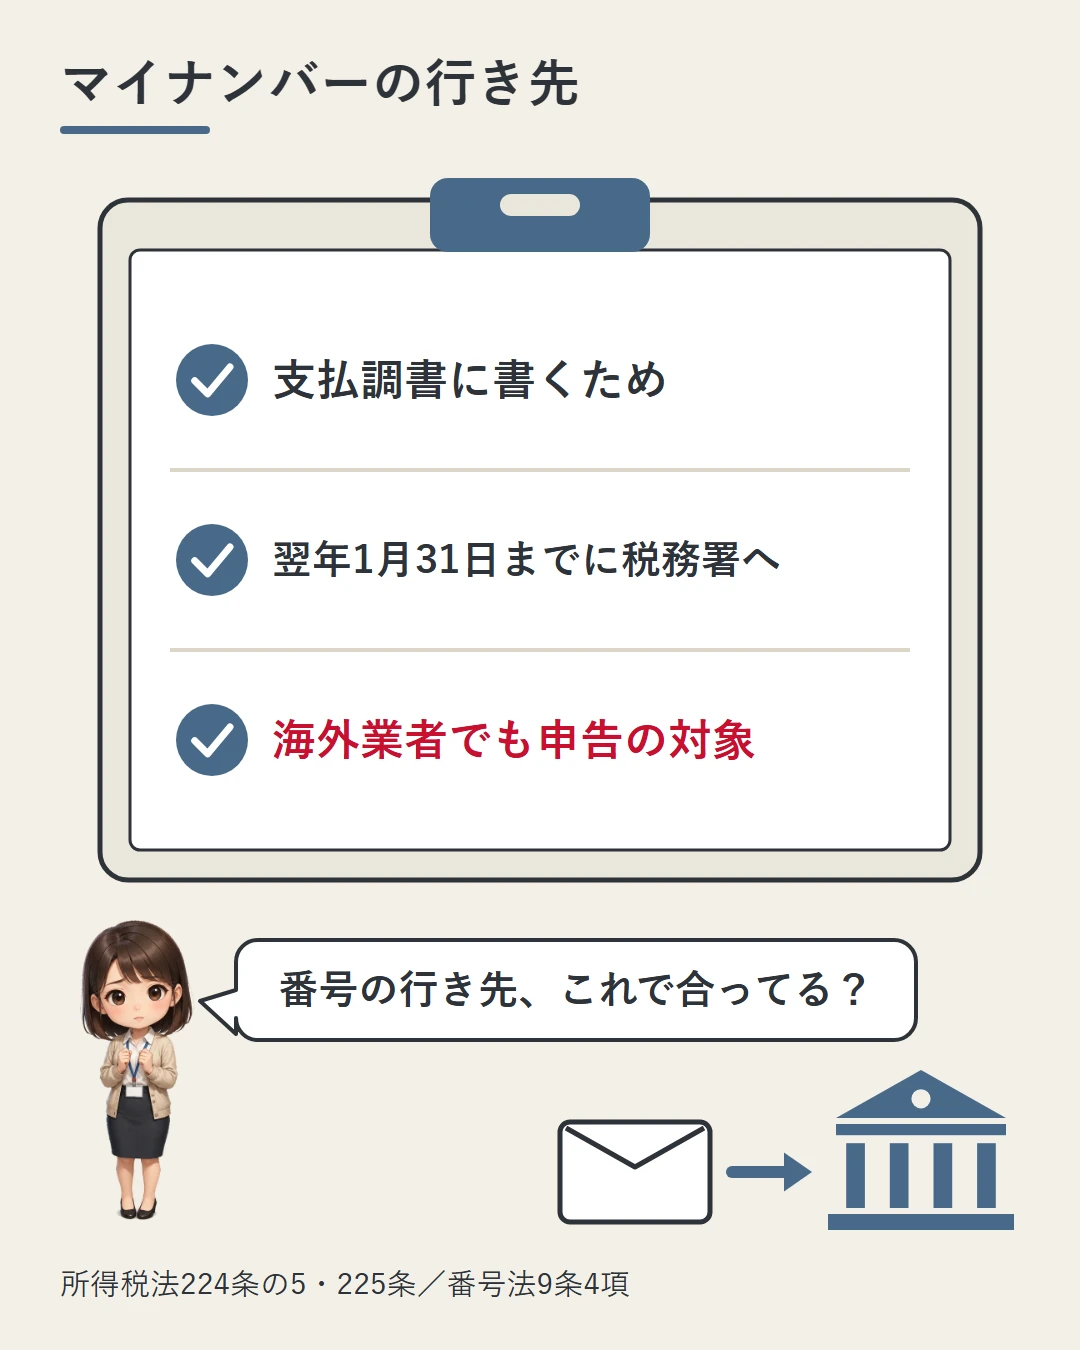
- FXの口座開設でマイナンバーが要るのは、業者が税務署に出す支払調書に書くため
- 番号を知らせる義務は、取引をする人の側にある。法律の期限は決済をする日まで。業者は口座開設のときにまとめて受け取っている(DMM FXの案内)
- 業者は1人ずつ調書を作り、翌年1月31日までに税務署へ出す。出さない・偽って出した業者は、1年以下の拘禁刑または50万円以下の罰金の対象
- 調書にはその年の決済で確定した利益または損失の額と手数料等の合計が、番号つきで書かれる(仮の例:確定した利益30万円なら30万円)
- 業者が番号を使えるのは、調書の事務に必要な限度まで
- 海外業者は調書を出す側に当たらない。それでも申告の対象(総合課税の雑所得・国税庁の整理)。損益の記録は自分で残す
- 番号を知らせなかった人への罰則の有無と、税務署が調書をどう使っているかは、この記事では確認していない
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 所得税法 第224条の5、第225条第1項第13号、第242条第5号(e-Gov法令APIで取得・2026年9月23日)
- 所得税法施行規則 第90条の5(e-Gov法令APIで取得・2026年9月23日)
- 行政手続における特定の個人を識別するための番号の利用等に関する法律(番号法) 第9条第4項(e-Gov法令APIで取得・2026年9月23日)
- 株式会社DMM.com証券「2016年1月からマイナンバー制度がスタートしました – DMM FX」(2026年9月23日閲覧)
- 国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」(海外業者との取引の扱いは、当サイトの別記事で読んだもの)
- 本文と条文の対応:番号を知らせる義務(告知)=所得税法224条の5第1項(見出し「先物取引の差金等決済をする者の告知」。告知するのは「その差金等決済をする日までに、その者の氏名又は名称、住所……及び個人番号又は法人番号」。書類の提示や署名用電子証明書などの送信と、受けた側の確認も同項)/告知の相手は同項1号〜7号で取引の種類ごとに決まる(1号〜3号=商品先物取引・店頭商品デリバティブ取引など→商品先物取引業者の営業所の長など、4号・5号=市場デリバティブ取引など(取引所の先物・オプション)→委託を受けた金融商品取引業者等の営業所の長など、6号=店頭デリバティブ取引(FX・CFDなど)→その取引の相手方である金融商品取引業者等の営業所の長、7号=カバードワラントの取得など→取引の区分に応じた業者など)。6号の「金融商品取引業者等」は、同項4号が第一種金融商品取引業を行う金融商品取引業者と登録金融機関と定める/差金等決済=同条2項2号(市場デリバティブ取引・外国市場デリバティブ取引・店頭デリバティブ取引の決済。金融商品の受渡しが行われるものを除く)/調書を出す者=所得税法225条1項13号(1項は1号〜14号。13号は、居住者などが国内で行った224条の5の差金等決済について、224条の5第1項各号に定める者)。期限は、支払(差金等決済)の確定した日の属する年の翌年1月31日まで/提出先=業者の所在地の所轄税務署長(所得税法施行規則90条の5)/罰則=所得税法242条5号/調書に書くこと=同規則90条の5第1項2号イ〜ヘ(各人別)/番号の利用=番号法9条4項(所得税法225条から228条の3の2までなどの規定で、他人の個人番号を書いた書面を出すことになっている者)
- 同規則90条の5第1項3号は、暗号資産を対象にするデリバティブ取引について、別の書き方を定めています。取引ごとの明細ではなく、その年の利益の合計額から損失の合計額を差し引いた金額を書く形です
- 2026年中の決済・2027年1月31日、確定した利益30万円は仮の例です
- 税務署が支払調書を実際にどのように使っているか、224条の5の告知をしなかった顧客に対する罰則の有無は、本記事では確認していません。施行令が定める確認書類の細目も確認していません
- 本記事には、当サイトが広告を掲載している業者(株式会社DMM.com証券)が含まれます。記載は同社の公表資料によるものです
本記事は法令と公表資料の一般的な解説であり、税務上の助言ではありません。個別の申告については税務署または税理士にご確認ください。記載は執筆時点の公開情報に基づきます。