本ページには広告(アフィリエイトリンク)が含まれます。
証券会社がつぶれても、預けたお金は1,000万円まで補償される。そう聞いて「FXのお金も入るの?」と気になっていませんか。この補償をしているのは、日本投資者保護基金という団体です。
結論を先に書きます。FXの証拠金は、投資者保護基金の補償の対象外です。たとえば同じ証券会社に、株の預り金500万円とFXの証拠金50万円があるとします(仮の例)。補償の対象になりうるのは、株の側だけです。
基金自身も、補償を受けられない取引として「外国為替証拠金取引(FX取引)」を挙げています。国内のFXの証拠金には、基金とは別に信託保全というしくみがあります。
1,000万円の補償って何のこと?
日本投資者保護基金(以下、基金)の補償のことです。基金は1998年12月1日にできた、会員制の法人です。会員は証券会社などで、2026年9月14日現在で254社です。
法律では、基金の目的をこう決めています。お客さんへの支払いなどを通じて投資家を守り、証券取引などへの信頼を保つことです。
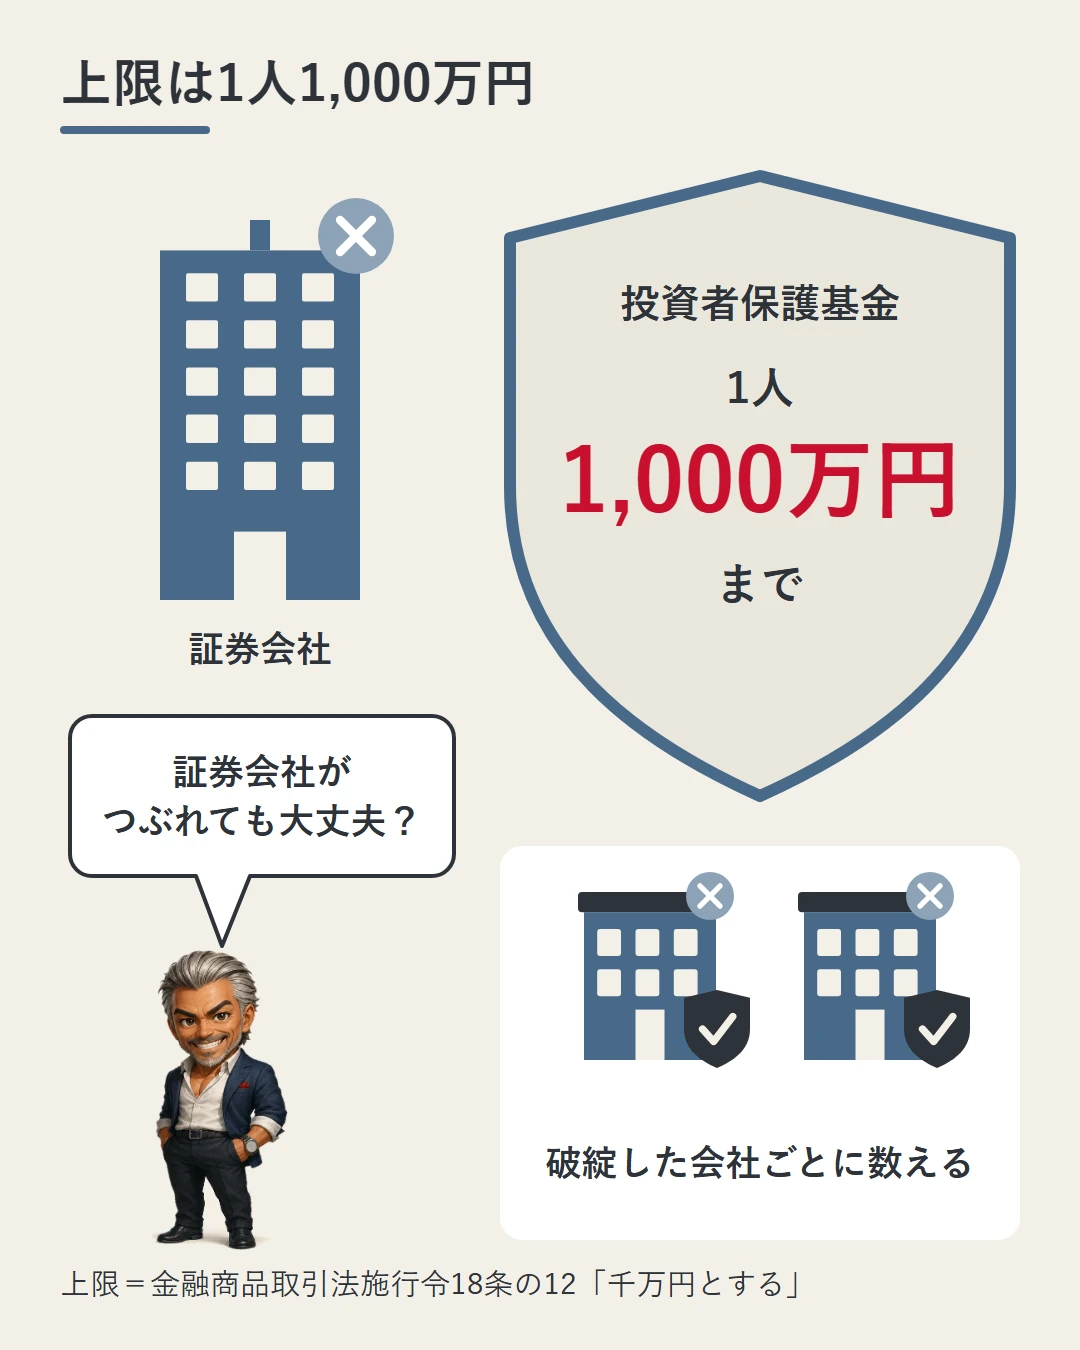
補償の上限は1人あたり1,000万円です。法律の下の決まり(政令)に、支払いの最高限度額は「千万円とする」と一行で書かれています。1,000万円は、いつも払われる額ではなく上限です。
数え方は、破綻した(つぶれた)会社ごとです。たとえば、株を預けていたA社とB社が同時に破綻したとします(仮の例)。上限はA社で1,000万円、B社で1,000万円と、別々に数えます。
補償の対象から外れる人もいます。適格機関投資家(金融機関などのプロの投資家)や、国・地方公共団体などです。役員や、他人の名前で取引していたお客さんも外れます。
やること:「1,000万円」は上限で、破綻した会社ごとに数える、と覚えておく。
どんなときに補償が出るの?
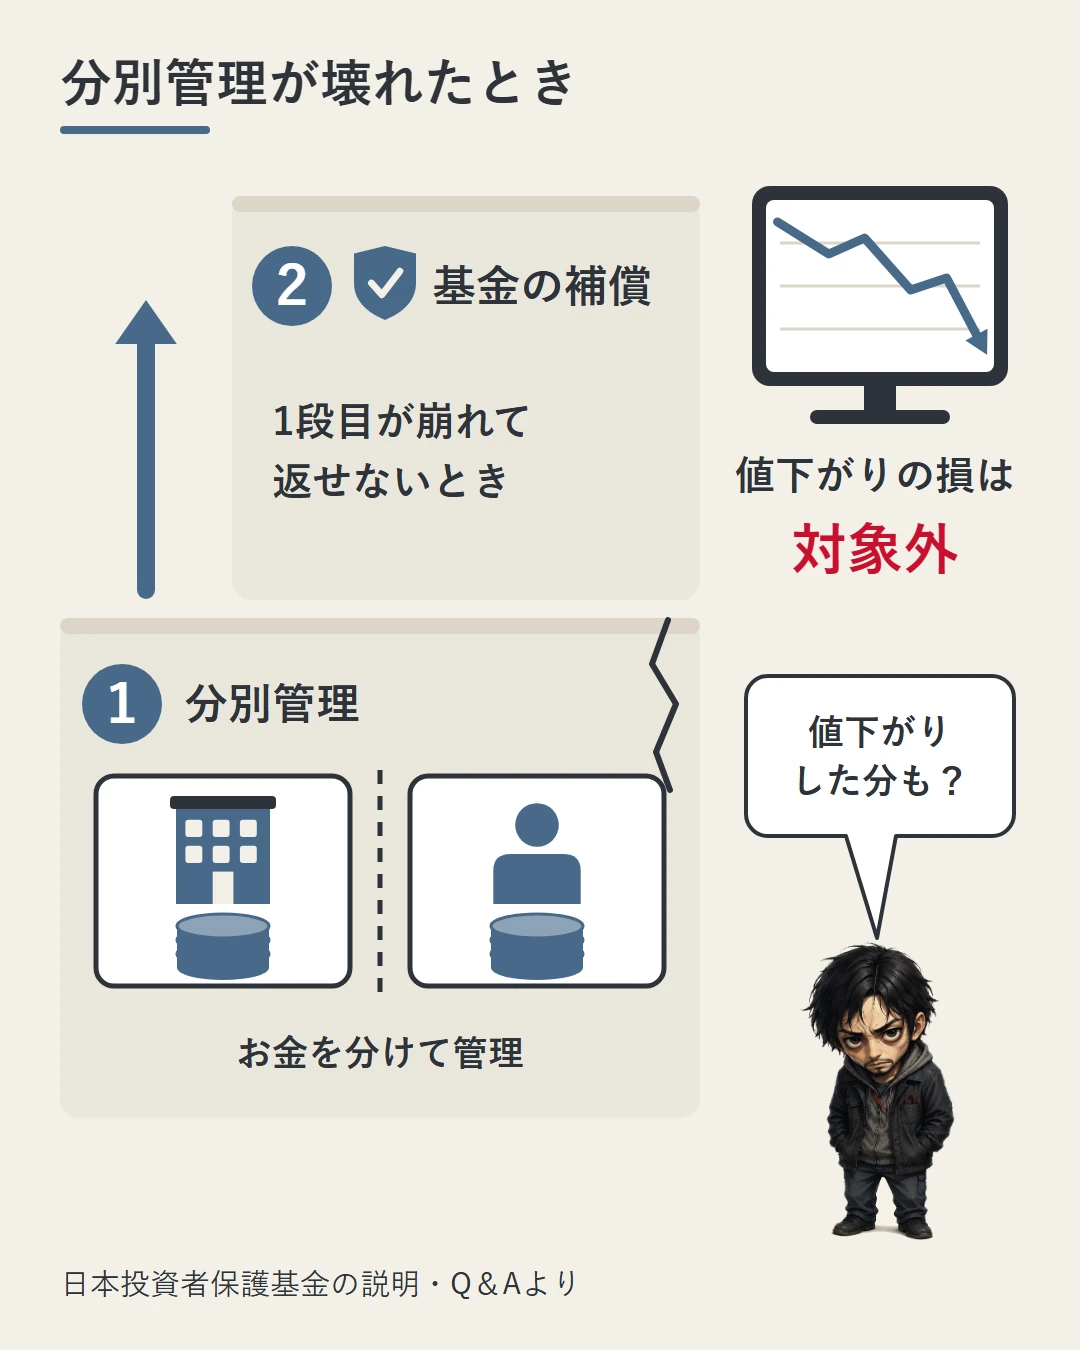
会社がつぶれても、必ず基金からお金が出るわけではありません。基金自身の説明では、お客さんの資産が返るように、二重のしくみが用意されています。
- 1段目=分別管理。会社の財産と、お客さんの資産(預かったお金や株など)を分けて管理することです。守られていれば、会社が破綻しても、お客さんは返してほしいと求められます
- 2段目=基金。会社が分別管理の義務に違反していて、お客さんに返せない。そのときに、はじめて補償が出ます
政令では、お客さんへの返還が滞った場合として、次の2つを決めています。
- 会社が「完全な弁済ができない」(全部は返せない)
- 会社の「弁済に著しく日数を要する」(返すのにとても日数がかかる)
反対に、次のような損は基金の対象ではありません。
- 相場で損をした
- 預けた株が値下がりした
- 株や債券を出した会社(発行者)が、約束どおり払えなくなった(債務不履行)
たとえば、預けた株が500万円から400万円に値下がりしたとします(仮の例)。減った100万円は、基金からは補償されません。
基金のQ&Aも同じ説明です。補償するのは、分別管理の義務があるお金や有価証券(株や債券など)が返らない場合の損失だけです。
やること:基金は相場の損を埋める制度ではない、と分けて考える。
FXの証拠金も補償されるの?
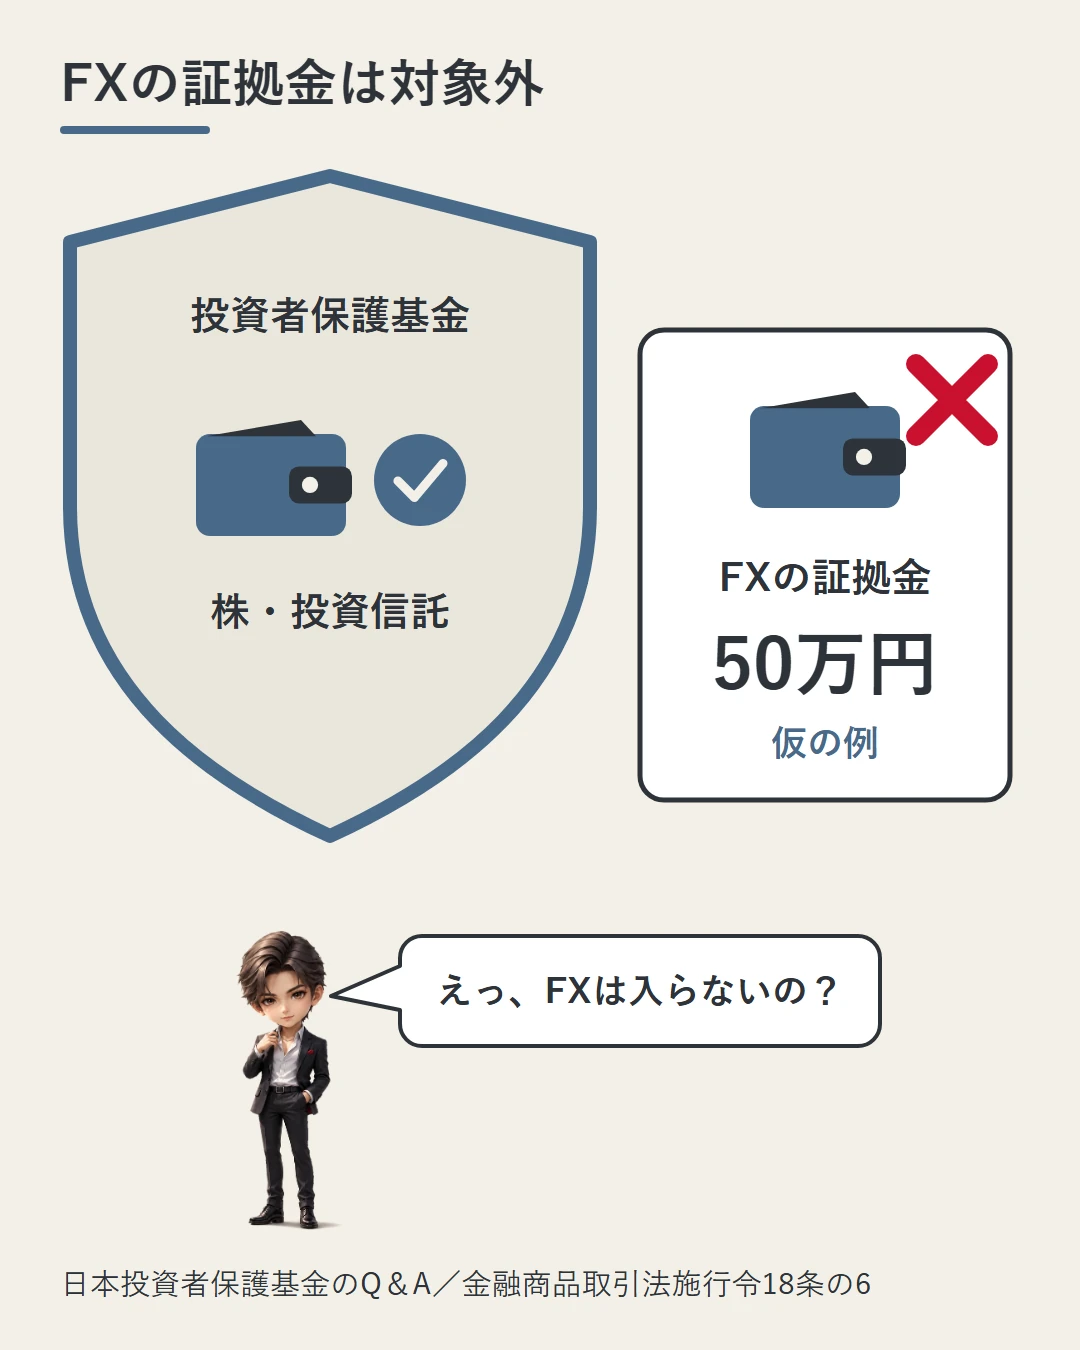
補償されません。基金のQ&Aは、補償を受けられない取引に「外国為替証拠金取引(FX取引)」を挙げています。
法律の書き方からも、同じ答えになります。基金が補償するのは、法律で「顧客資産」とされるものに関する分だけです。顧客資産の決まりのうち、お金にあたる部分は、かっこ書きで店頭デリバティブ取引などを除いています。
国内のFXも、国内のCFDも、取引の形は店頭デリバティブ取引です。取引所を通さず、業者と1対1で行います。最後は差額のお金だけをやりとりします(差金決済)。
言葉の定義はデリバティブ取引の定義の記事で読みました。
入口はもう1つ閉じています。基金が守る「一般顧客」は、有価証券関連業(株や債券などを扱う業務)などをする業者のお客さんです。FXは、有価証券関連業ではありません。
たとえば、FXの口座に証拠金50万円を入れていたとします(仮の例)。この50万円は、会社が破綻しても、基金の1,000万円の枠には入りません。
やること:FXの証拠金に「1,000万円の補償」を当てにしない。
くりっく365やCFDはどうなる?
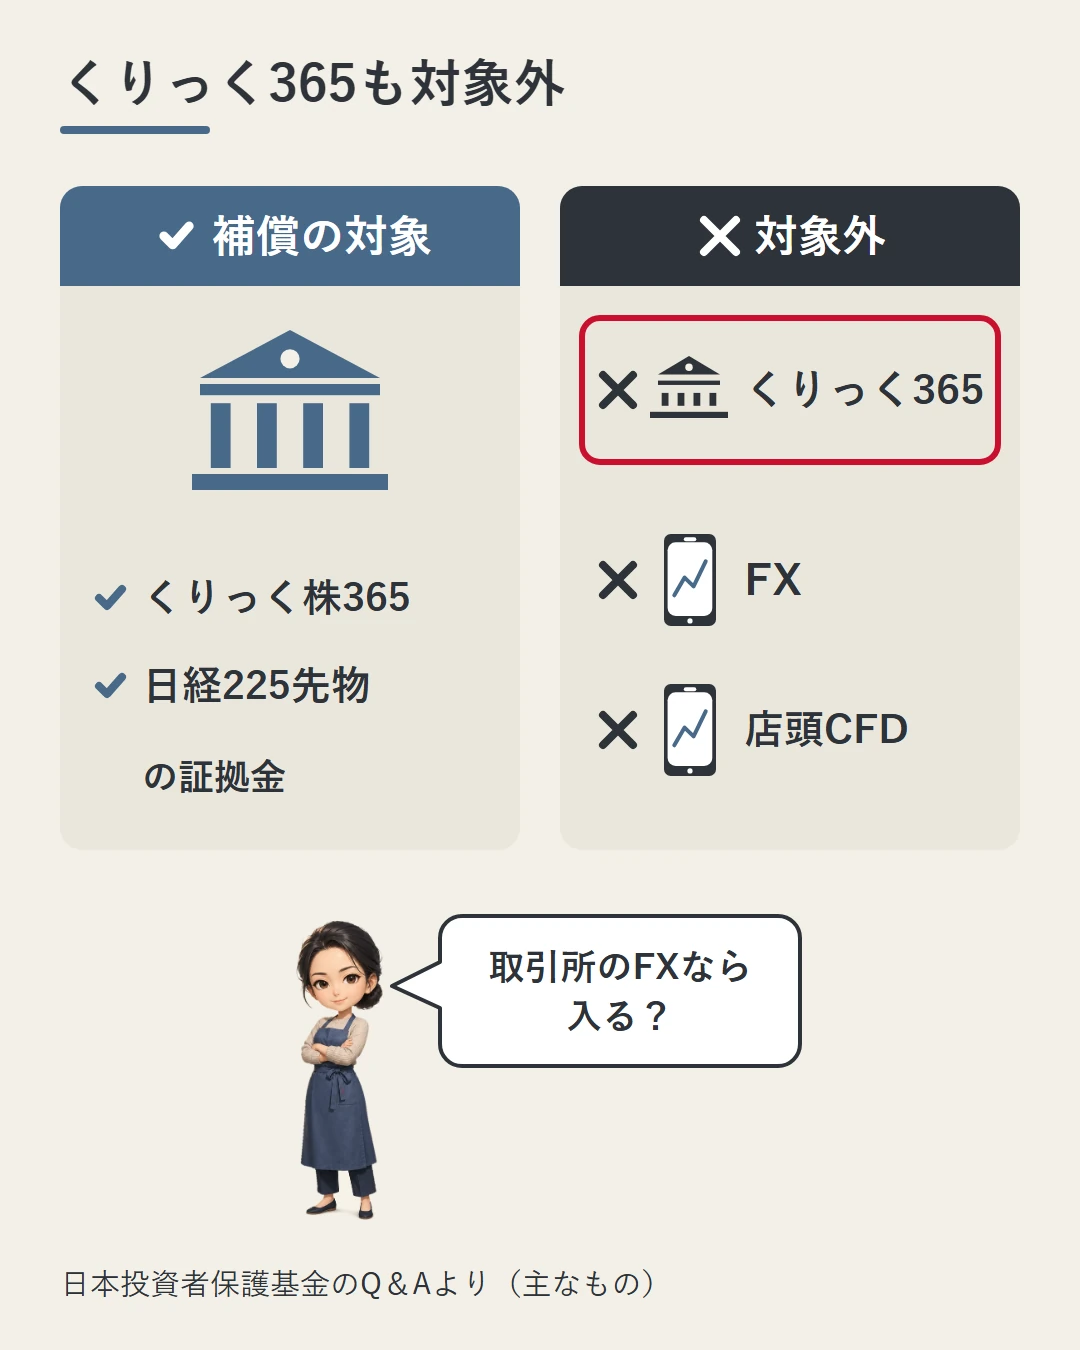
基金のQ&Aは、補償を受けられる取引と、受けられない取引を並べています。主なものは次のとおりです。
| 補償を受けられる(主なもの) | 補償を受けられない(主なもの) |
|---|---|
| 株式・公社債・投資信託の取引 | 店頭デリバティブ取引(先物・オプション・CFDを取引所の外で1対1で行う取引) |
| 株式の信用取引の保証金 | 海外の取引所の有価証券市場デリバティブ取引 |
| 国内の取引所の市場デリバティブ取引の証拠金(日経225先物など) | 取引所の通貨関連取引(くりっく365など) |
| 国内の取引所の株価指数証拠金取引の証拠金(くりっく株365) | 外国為替証拠金取引(FX取引) |
見落としやすいのは、次の2つです。
- 取引所で行う「くりっく365」も対象外。店頭か取引所かではなく、通貨に関する取引そのものが基金の外に置かれています
- 取引所の外で行う株価指数CFDや商品CFDも対象外。表の右の1行目(店頭デリバティブ取引)に入るからです
一方で、国内の取引所のくりっく株365や日経225先物の証拠金は、補償の対象です。「デリバティブなら全部対象外」でも、「取引所なら全部対象」でもありません。
なお、国内の株価指数CFDや個別株CFDの証拠金を守るのは、基金ではありません。法律で決められた信託のしくみです。くわしくはCFDの証拠金の記事で書きました。
やること:自分の取引が表のどちらの列に入るかを、取引の種類ごとに確かめる。
同じ証券会社でも扱いが違うの?
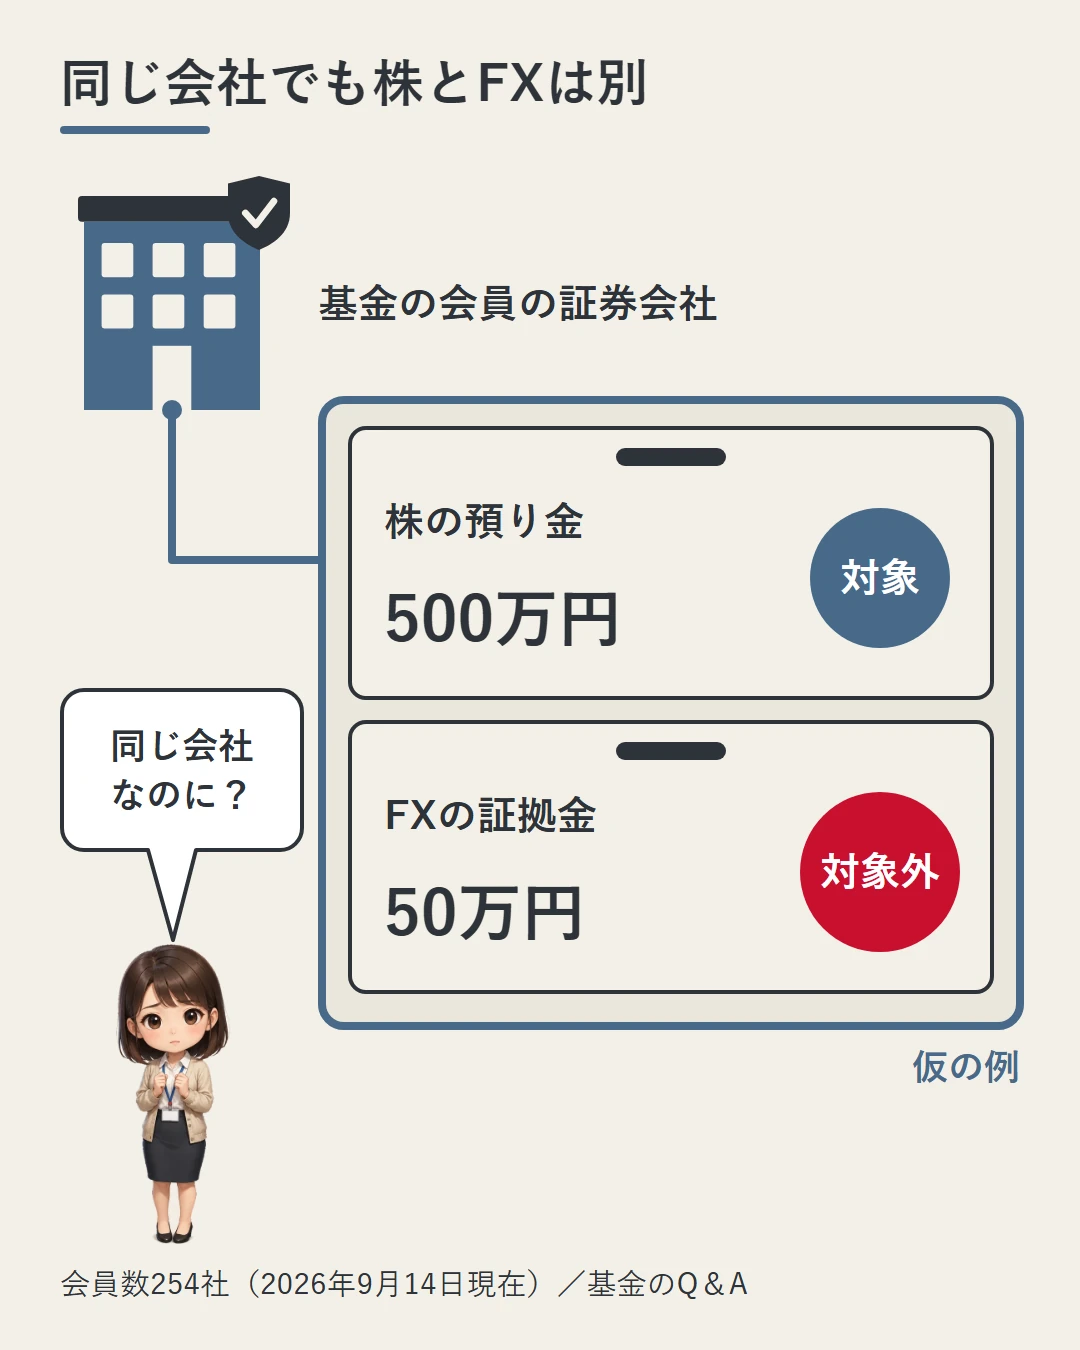
違います。誤解が生まれやすいのは、ここです。基金の会員一覧には、FXを扱う会社も載っています。
たとえば、株式会社DMM.com証券は会員一覧に載っています。同社サイトの重要事項の説明も、加入協会等として日本投資者保護基金を挙げています。ほかに、日本証券業協会や金融先物取引業協会なども挙げています。
会員になるのは、法律の決まりです。金融商品取引業者は、いずれかの基金に会員として入らなければなりません。入らなくてよいのは、第一種金融商品取引業(金融商品取引業の登録の種類の1つ)を行わない業者などです。
ただ、会社が会員であることと、あなたの預け金が補償の対象であることは、別の話です。基金のQ&Aは「同じ証券会社で取引をしている場合であっても」と断っています。そのうえで、FXなど有価証券関連業務に含まれない取引の資産は、補償の対象にならないと書いています。
| 同じ証券会社の口座(仮の例) | 金額 | 基金の補償 |
|---|---|---|
| 株の預り金 | 500万円 | 対象 |
| FXの証拠金 | 50万円 | 対象外 |
この例で、会社が分別管理を守らずに返せなくなったとします。基金の補償の対象になりうるのは、株の預り金500万円の側です。FXの証拠金50万円は、基金の枠の外です。
やること:「基金の会員」と書いてあっても、FXの証拠金は別だと読む。
FXのお金は何で守られているの?
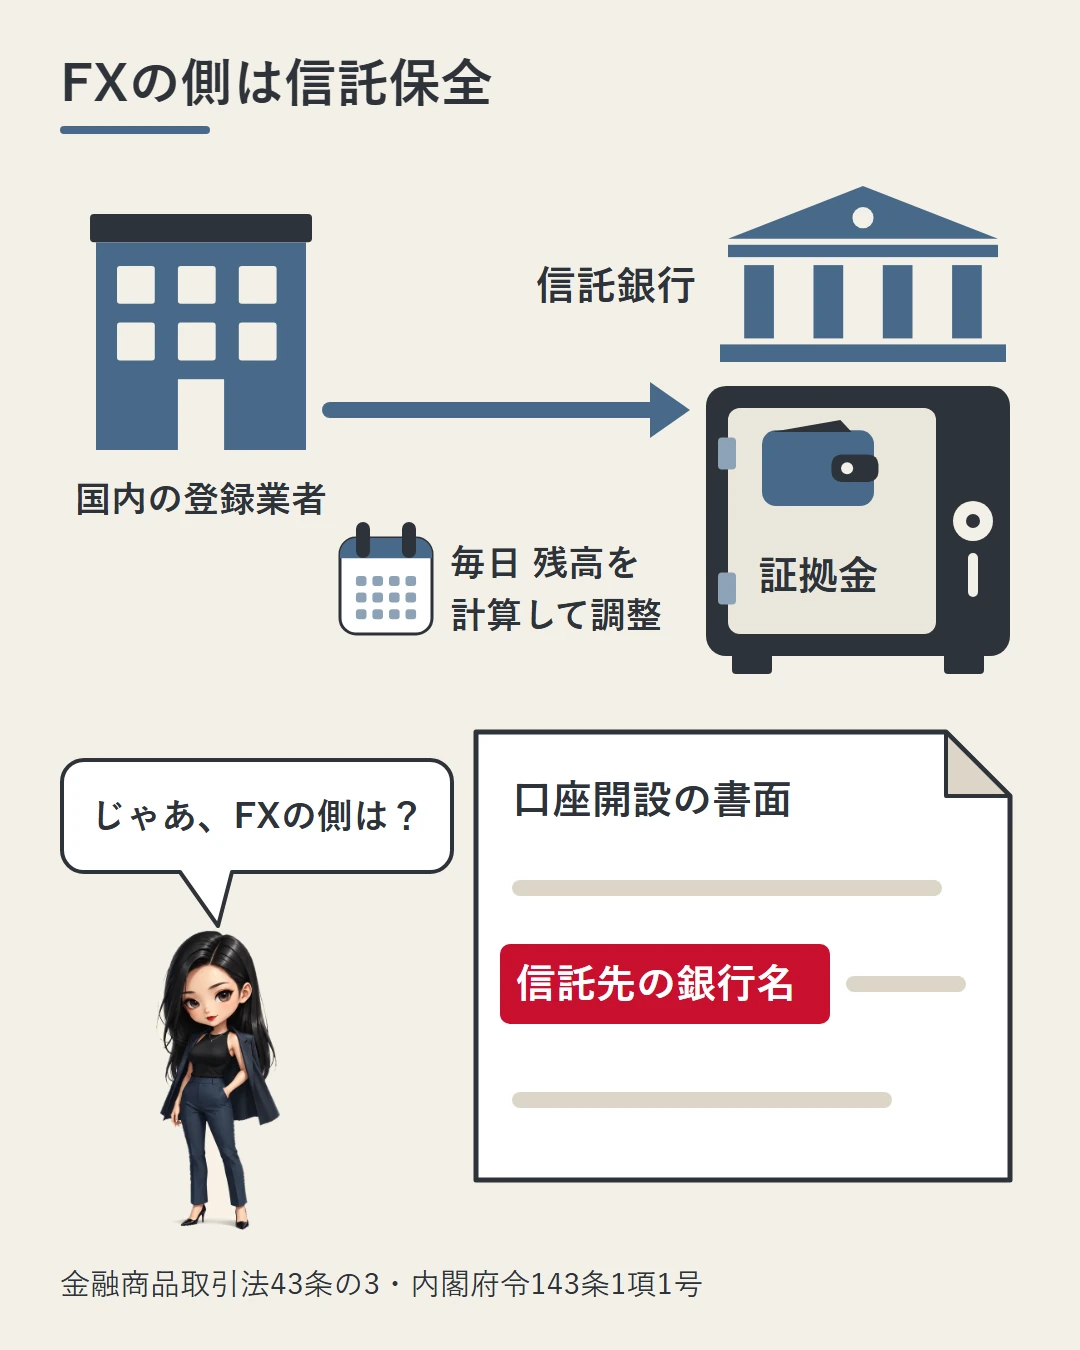
国内のFXには、基金とは別のしくみが用意されています。信託保全です。
法律で、FX業者にはお客さんの財産を分けて管理する義務(区分管理)があります。この決まりで、FXの証拠金は金銭信託(お金を信託銀行に預けて管理してもらうこと)に一本化されています。業者は信託銀行に信託し、毎日残高を計算して、過不足を調整します。
しくみは信託保全の記事でくわしく書きました。
2009年にこのしくみを作るとき、金融庁は意見募集(パブリックコメント)に答えています。その中に「基金を受益者代理人に加えるべきでは」という意見がありました。受益者代理人は、お客さんに代わって信託の手続きをする役です。
金融庁の答えの要旨は、こうです。基金は、有価証券の取引について、お客さんへの支払いなどを行う団体だ。その業務の範囲を超えて、通貨関連デリバティブ取引などの受益者代理人になるのは難しい——。
金融庁自身が、FXは基金の外だと述べていることになります。
同じ意見募集には、こんな意見もありました。「証券会社に預けた証拠金などは、分別管理と基金で二重に守られている。FXにはそれがないので、二重の保護がないことを、お客さんへの説明の義務にすべきでは」。
金融庁は答えとして、次の2つを挙げました。
- 監督指針(金融庁が業者を監督するときの指針)で、区分管理の定期的な監査を求めていること
- 財産の管理方法と預け先は、契約の前に渡す書面(契約締結前交付書面)に書くことになっていること
2段目の基金がないぶんは、書面に書いて説明することで補っている、という整理です。口座を作るときの書面に信託先の銀行名が書いてあるのは、そのためです。
ここまでは、国内の登録業者の話です。日本の登録を受けていない業者には、基金に入る義務も、区分管理の義務も及びません。無登録営業の記事で見たとおり、日本の当局に登録業者としての対応を求めることはできません。
XMTradingの場合、口座の相手はセーシェルのTradexfin Limitedです。同社の規約(Client Agreement)は、お客さんのお金を分けて持つと書いています。ただし、ほかのお客さんのお金とまとめた口座(オムニバス口座)で持つことがある、とも書いています。
会社が支払い不能になったときに、お客さんが一般債権者の立場になりうることにも触れています。一般債権者は、特別な扱いのない、ふつうの貸し手の立場です。
日本の1,000万円の話とは、別の枠組みだと考えてください。その国の制度でどこまで守られるかは、この記事では確認していません。
やること:国内の業者なら、口座開設の書面で信託先の銀行名を確かめる。日本の登録を受けていない海外の業者なら、基金と区分管理の義務の外だと考えておく。
まとめ
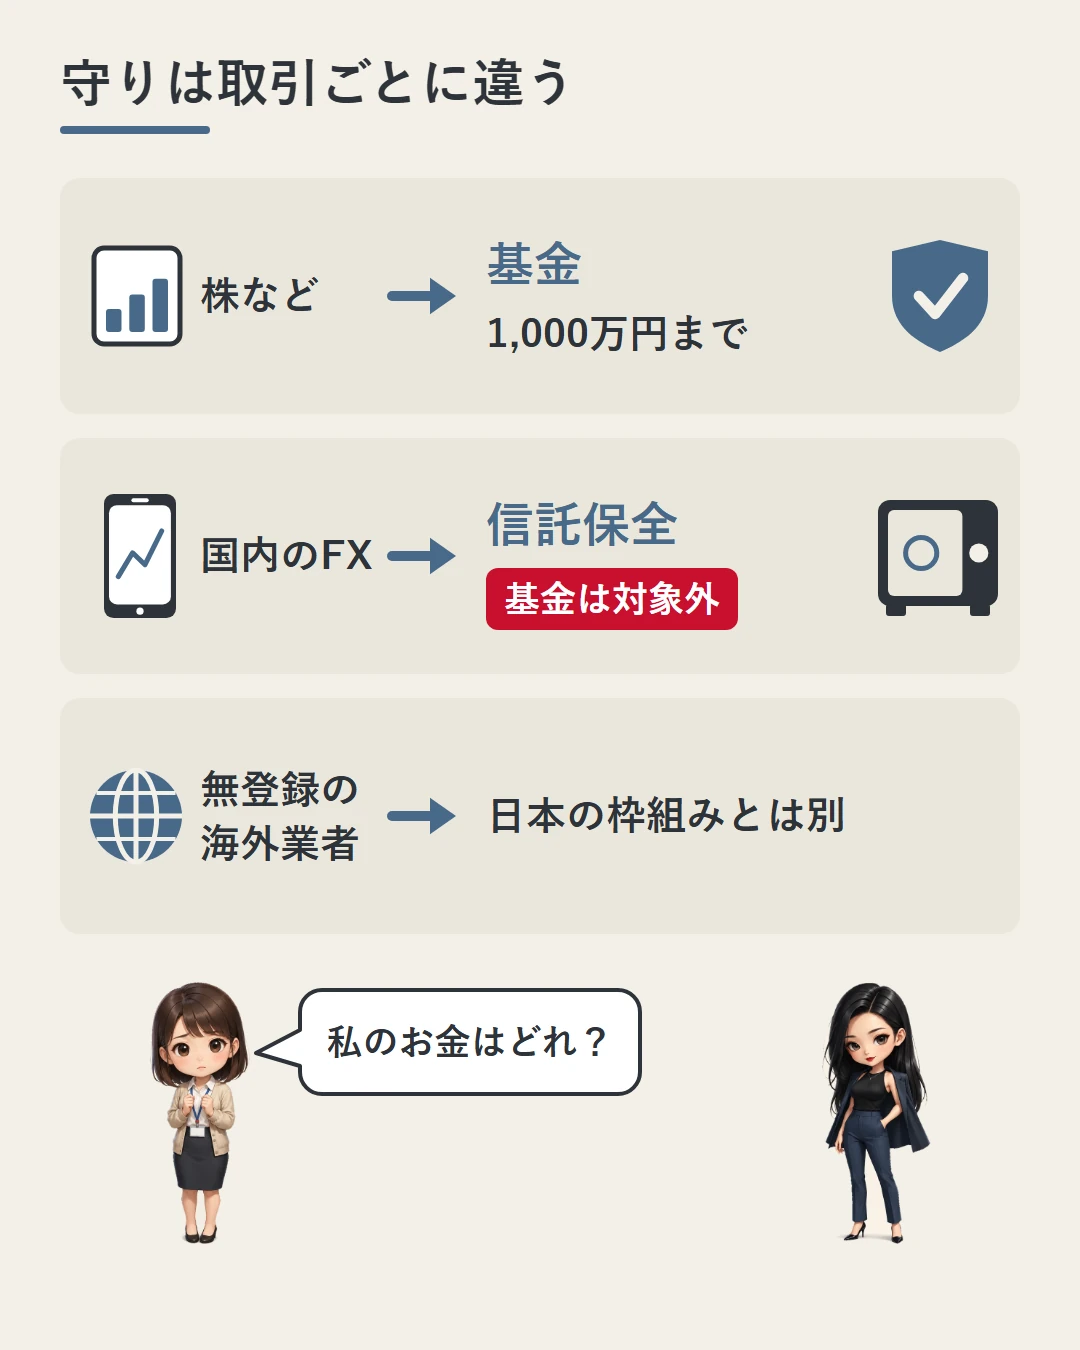
- 投資者保護基金の補償は1人1,000万円が上限。破綻した会社ごとに数える
- 補償が出るのは、分別管理が守られずお客さんの資産を返せないとき。相場の損や値下がりは対象ではない
- FXの証拠金は対象外。基金自身が、FX取引・店頭デリバティブ取引・くりっく365を、補償を受けられない取引に挙げている
- くりっく株365や日経225先物の証拠金は対象。取引の種類ごとに確かめる
- 会社が基金の会員でも、FXの証拠金は別。同じ口座でも、株とFXで扱いが違う
- 国内のFXの証拠金には信託保全がある。信託先の銀行名は、口座開設の書面で確かめる
- 日本の登録を受けていない海外の業者は、日本の1,000万円の話とは別の枠組み
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 金融商品取引法 第79条の20、第79条の21、第79条の27、第79条の56、第79条の57(e-Gov法令APIで取得・2026年9月20日)
- 金融商品取引法施行令 第18条の6、第18条の7の2、第18条の10、第18条の11、第18条の12(e-Gov法令APIで取得・2026年9月20日)
- 金融商品取引業等に関する内閣府令 第94条第1項第4号、第143条第1項第1号(e-Gov法令APIで取得・2026年9月20日)
- 本文と条文の対応:基金の目的=金融商品取引法79条の21/支払の根拠=79条の56第1項(基金が支払うのは一般顧客の顧客資産に係る「補償対象債権」)/上限1,000万円=79条の57第3項・施行令18条の12(見出し「基金による支払の最高限度額」、本文「千万円とする」)/対象から外れる人=法79条の20第1項・79条の56第2項・令18条の11/加入の義務=法79条の27第1項、除かれる者=令18条の7の2/補償が出る場合=令18条の10
- 顧客資産の定義=法79条の20第3項。7つの号のうち現金にあたる3号は「有価証券関連業に係る取引(店頭デリバティブ取引その他の政令で定める取引を除く。)に関し、一般顧客の計算に属する金銭又は……預託を受けた金銭」。除かれる取引=令18条の6(1号 店頭デリバティブ取引/2号 外国市場デリバティブ取引/3号 電子記録移転権利などの売買その他の取引/4号 前3号に類するものとして金融庁長官・財務大臣が指定する取引)。「一般顧客」の定義=法79条の20第1項
- FXの証拠金の区分管理=金融商品取引法43条の3・内閣府令143条1項1号(金銭信託)。株価指数CFD・個別株CFDの証拠金の信託=同法43条の2・内閣府令141条の2。財産の管理方法と預託先が契約締結前交付書面の記載事項であること=内閣府令94条1項4号
- 日本投資者保護基金「投資者保護とは」「補償手続」「Q&A」「会員一覧」「基金について」(2026年9月20日閲覧)。二重の仕組みの説明、補償対象・対象外の取引、1,000万円の上限、会員数254社(令和8年9月14日現在)、1998年12月1日設立は同サイトによる
- 金融庁「金融商品取引業等に関する内閣府令の一部を改正する内閣府令(案)等に対するパブリックコメントの結果等について」(平成21年7月3日公表)の別紙。受益者代理人に関する回答(No.33)と、二重の保護に関する意見・回答(No.62)は同資料による
- 株式会社DMM.com証券のサイトに掲載されている重要事項の説明(加入協会等の記載・2026年9月20日閲覧)
- XMTrading(Tradexfin Limited)の Client Agreement 66.1項(顧客資金の分別保有とオムニバス口座)・72.3項(i)(支払不能のときに顧客が一般債権者の立場になりうること)。信託保全の記事で引いたもの
- 株の預り金500万円・FXの証拠金50万円、株の値下がり(500万円→400万円)、A社・B社の例は、説明のための仮の例です
- 本文のやさしい言い換え(「1対1」「差額のお金だけをやりとり」「お客さんに代わって信託の手続きをする役」など)は、当サイトで書き添えたものです
- 基金の補償が実際に行われた過去の事例、負担金の総額、会員以外の業者に生じた破綻事例は、本記事では確認していません
- 海外業者の顧客資金がその国の制度でどこまで保護されるかも、本記事では確認していません
- 本記事には、当サイトが広告を掲載している業者(株式会社DMM.com証券・XMTrading)が含まれます。記載は各社の公表資料によるものです
本記事は公表資料と法令の一般的な解説であり、法的助言や投資判断、特定の業者の利用を勧誘するものではありません。また特定の業者を非難する趣旨のものでもありません。取引の条件や制度は変更されることがあります。記載は執筆時点の公開情報に基づきます。