本ページには広告(アフィリエイトリンク)が含まれます。
FXの利益を申告しなかったら、どうなるのでしょうか。本来の税金のほかにかかる「無申告加算税」と「延滞税」を、仮の数字で見ていきます。
結論を先に書きます。期限を過ぎても、税務署が税額を決める「決定」の前なら、自分で申告できます。本来の税金のほかに、無申告加算税と延滞税がかかります。税金15万円の仮の例なら、加算税は調査の知らせの前に自分から出せば7,500円、調査を受けた後は22,500円です。
申告しないといけないのはどんな人?
確定申告の期間は、翌年の2月16日から3月15日までです。対象は、1年分の所得から所得控除(差し引ける分)を引いて所得税を計算し、税金が出る人です。法律の言葉では「所得税の額が配当控除の額を超える人」です。
FXの利益の分け方は、業者で変わります。国内で登録を受けた業者(第一種金融商品取引業者など)なら「先物取引に係る雑所得等」です。これは申告分離課税(ほかの所得と分けて、決まった税率で計算するしくみ)です。
分けて計算する利益も、申告が要るかどうかの計算に入ります。損失の繰越の条件も含めて、国内FXの税金の記事にまとめています。
日本の登録がない海外業者の利益は、一般的に総合課税の雑所得です。雑所得は、給与などほかの種類に当たらない所得の区分です。総合課税は、ほかの所得と合わせて計算するしくみです(国税庁の説明・海外業者の総合課税の記事)。
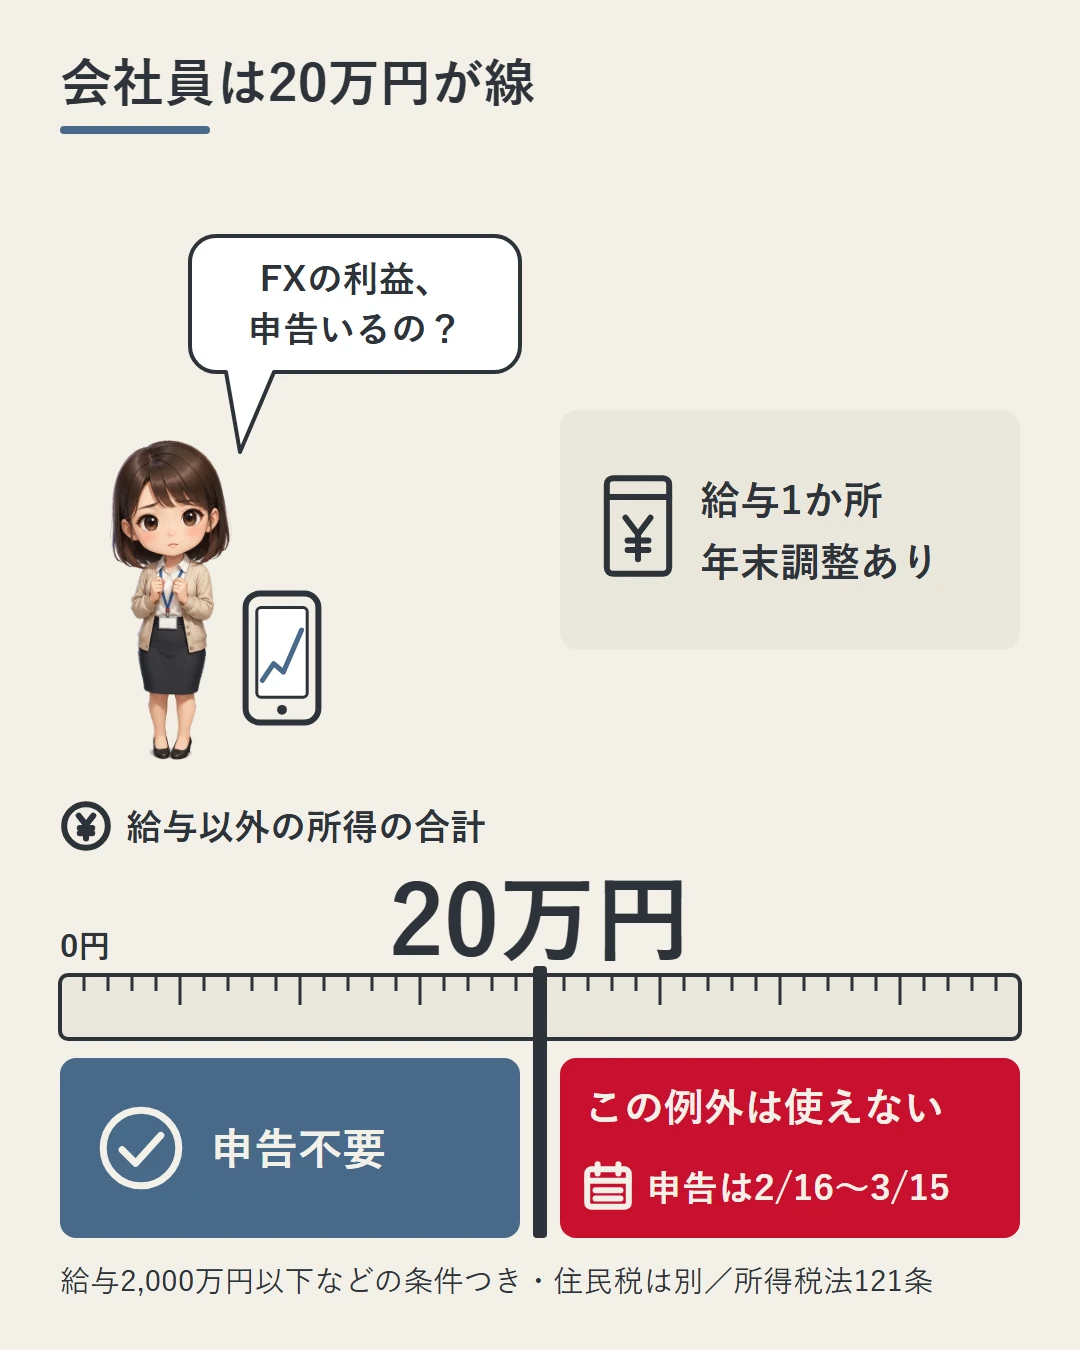
会社員には例外があります。給与と退職金以外の所得の合計が20万円以下なら、所得税の確定申告は要りません。ただし、この例外が使えるのは、次の3つに全部当てはまる人などです。
- 給与の収入が2,000万円以下
- 給与を1か所から受けている
- 給与の全部が、源泉徴収(給与から税金を先に差し引くこと)と年末調整(会社が年末に1年分の税金を精算すること)の対象
たとえば、3つに当てはまる人の給与以外の所得が、FXの18万円だけだとします。それなら所得税の申告は要りません。25万円なら、この例外は使えません(どちらも仮の例)。
この20万円の線は、所得税だけの話です。住民税の申告は別の決まりです(20万円以下と住民税の申告の記事)。
この記事の話は、申告書を出すべき人が出さなかったときのことです。出す義務があると認められる人が出さないと、税務署長は「決定」をします。
やること:給与が1か所か、年末調整があるか、給与以外の所得がいくらかを確かめておく。
期限を過ぎても申告はできる?
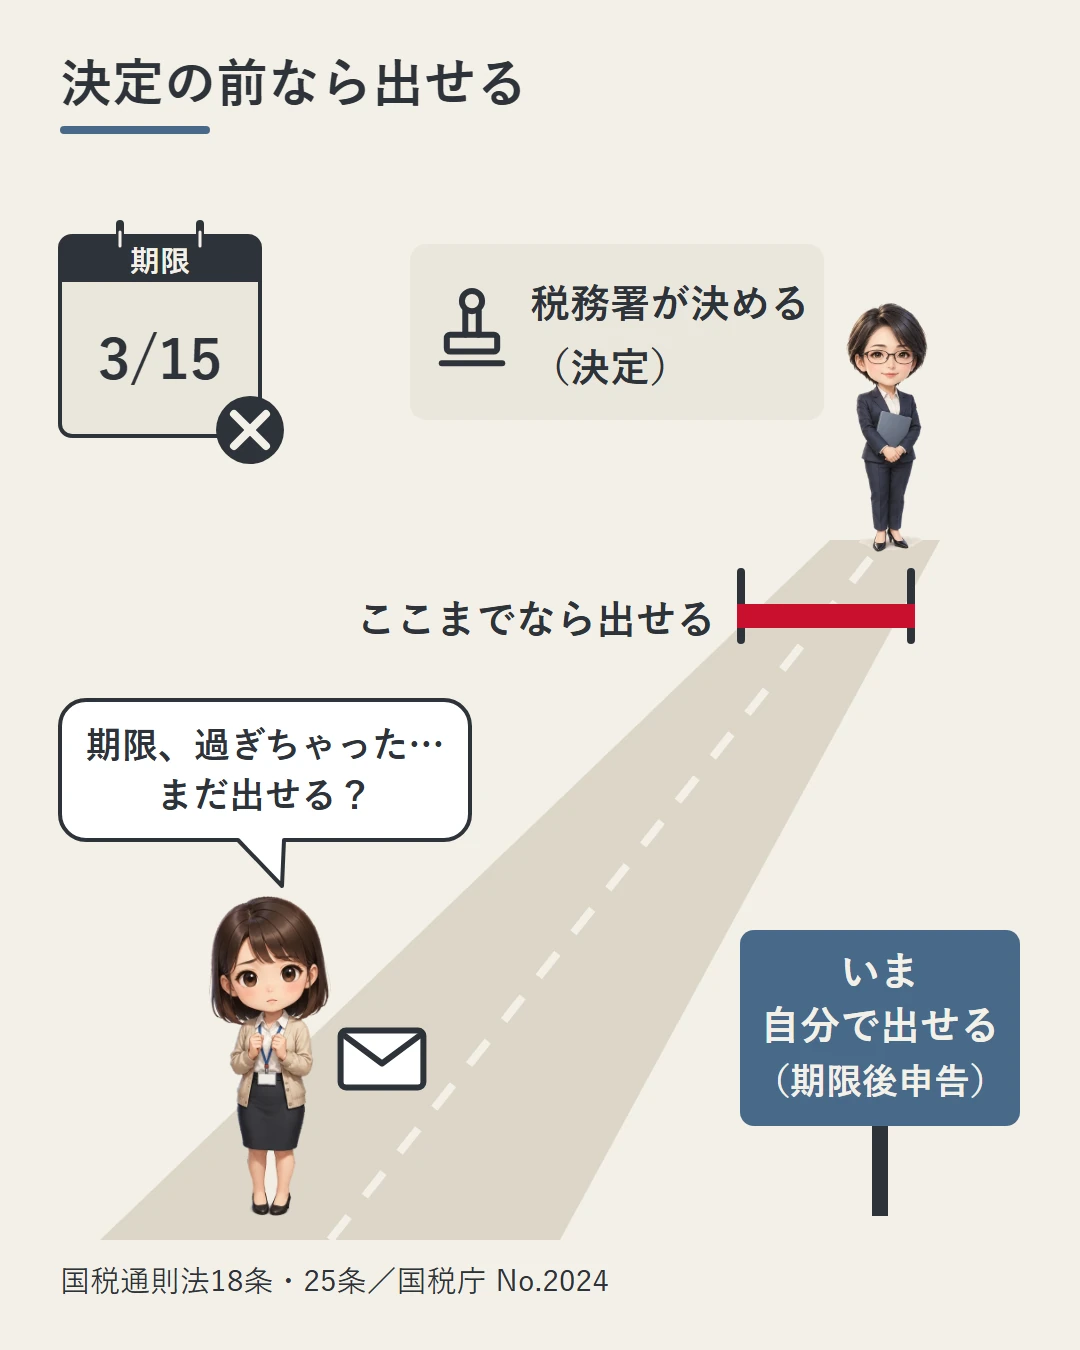
できます。期限を過ぎても、税務署長の決定があるまでは申告書を出せます。これを期限後申告といいます。
国税庁も、申告を忘れたと気づいたら、できるだけ早く申告するよう案内しています。
申告がないままだと、税務署長が調査をして、所得や税額を決めます。これが決定です。どちらになるかで、本来の税金を納める期限(納期限)も変わります。
| くらべる所 | 期限後申告 | 決定 |
|---|---|---|
| する人 | 本人 | 税務署長 |
| できるとき | 決定があるまで | 調査をしたうえで |
| 本来の税金の納期限 | 申告書を出した日 | 決定通知書を税務署が出した日の翌日から1か月たつ日 |
やること:期限を過ぎたと気づいたら、決定を待たずに、できるだけ早く期限後申告をする。
無申告加算税はいくらかかる?
期限後申告や決定になると、無申告加算税がかかります。本来の税金(納めるはずだった税額)に、決まった割合をかけた額です。割合は、いつ出したかと税額の大きさで変わります。
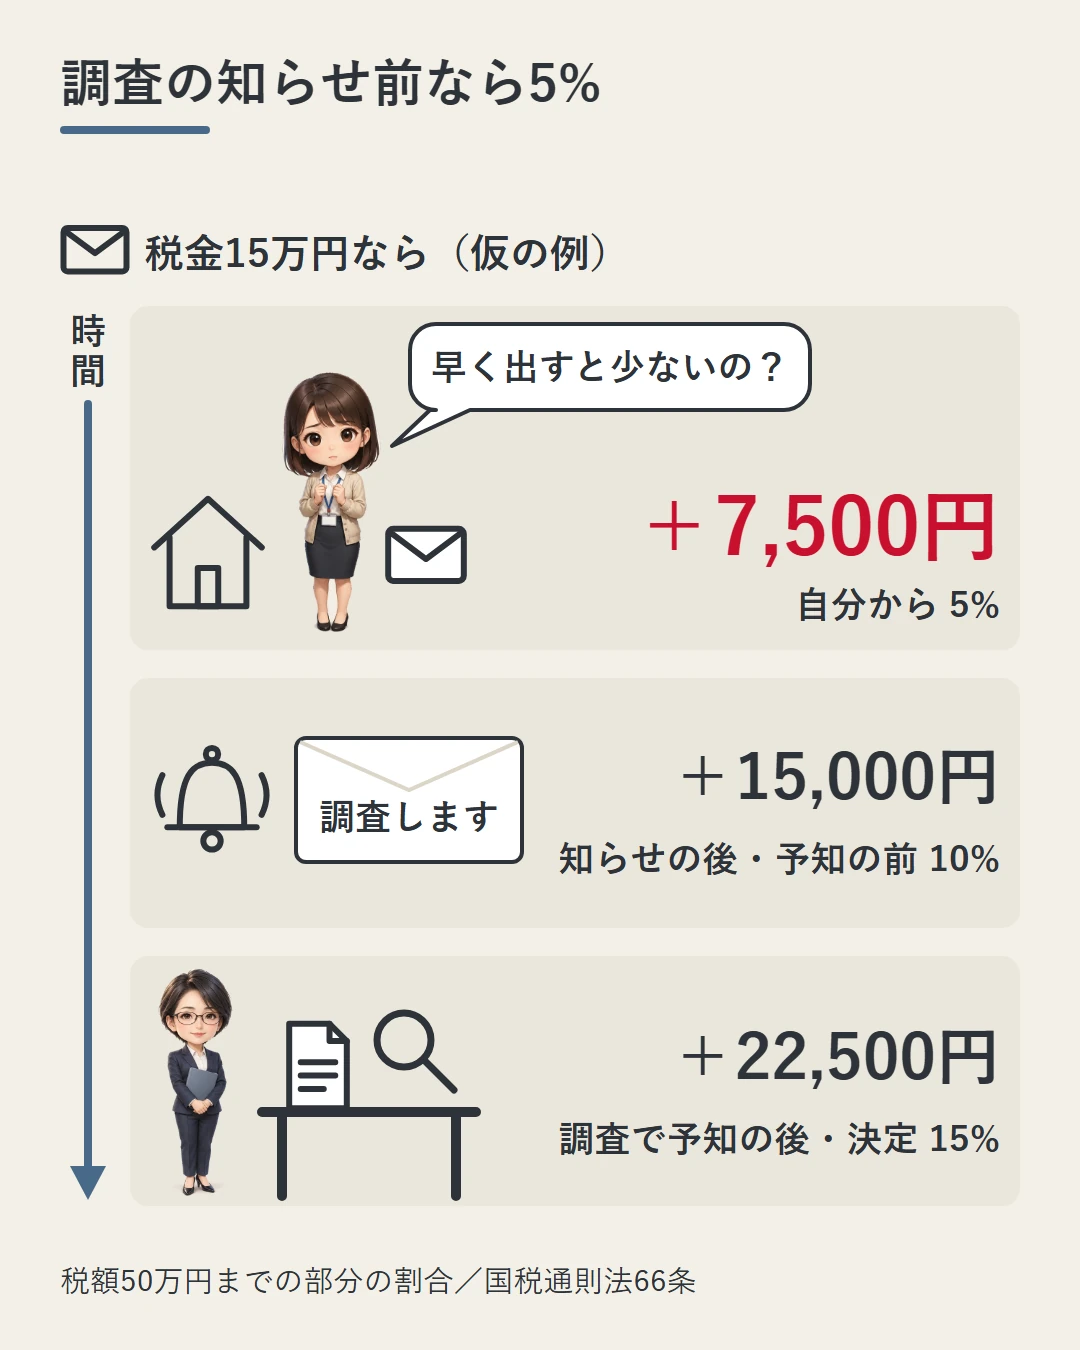
大きな分かれ目は、調査の事前通知です。税務署から「調査をします」と前もって来る知らせのことです。その前に自分から出せば、税額のどの部分も5%です。
| いつ出したか | 税額のうち50万円までの部分 | 50万円を超える部分 |
|---|---|---|
| 事前通知の前に、自分から | 5% | 5%(300万円超も5%) |
| 事前通知の後で、決定を予知する前 | 10% | 15%(300万円超の部分は25%) |
| 調査で決定を予知した後・決定 | 15% | 20%(300万円超の部分は30%) |
「予知」は、調査を受けて「このままだと決定される」と分かることです。300万円を超える部分の割合は、令和5年分からのものです(国税庁の説明)。
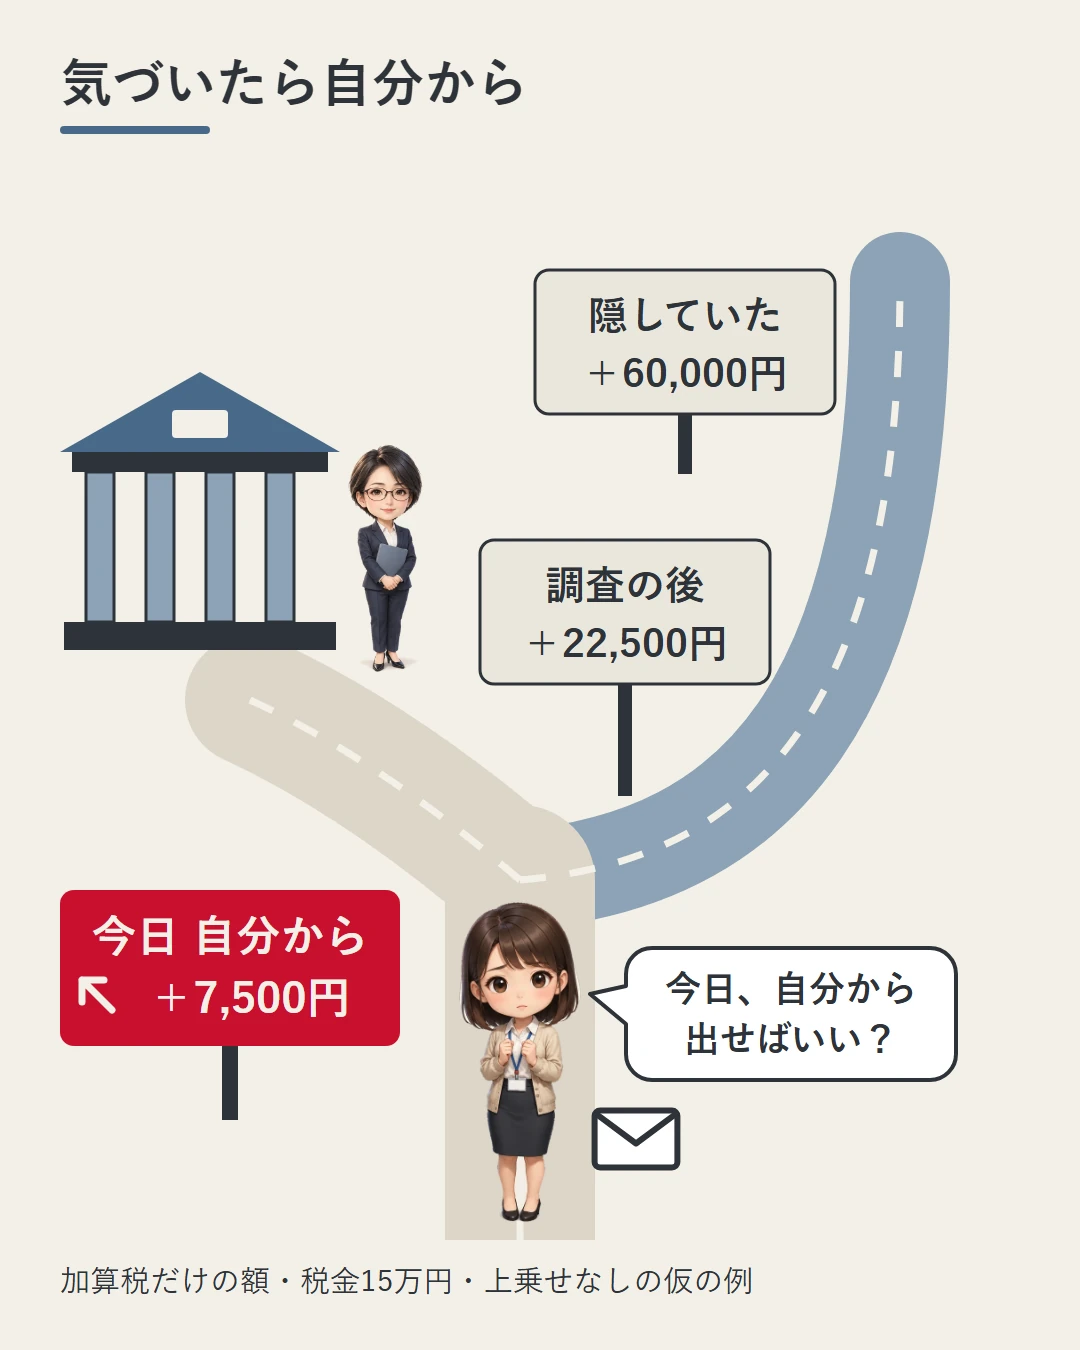
本来の税金が15万円なら(仮の例)、自分から出せば7,500円です。事前通知の後で予知の前なら15,000円です。調査で予知した後や決定なら22,500円です。
かからない場合もあります。1つは、期限内に出さなかったことに正当な理由があるときです。
もう1つは、法定申告期限(申告の期限)から1か月以内に出した期限後申告です。決定を予知せずに出し、期限内に出す意思があったと認められることが条件です。くわしくは次の2つです。
- 過去5年以内に無申告加算税や重加算税がかかっておらず、この特例も受けていない
- 税金の全額を、法定納期限(法律で決まった納める期限)までに納めていた
なお、申告はしたけれどFXの利益を入れ忘れた場合は修正申告の話です。事前通知の前に自分から出せば、過少申告加算税はかかりません(国税庁の説明)。過少申告加算税は、申告した額が少なかったときの加算税です。
やること:調査の事前通知が来る前に、自分から期限後申告をする。
くり返しや、隠したときはどうなる?
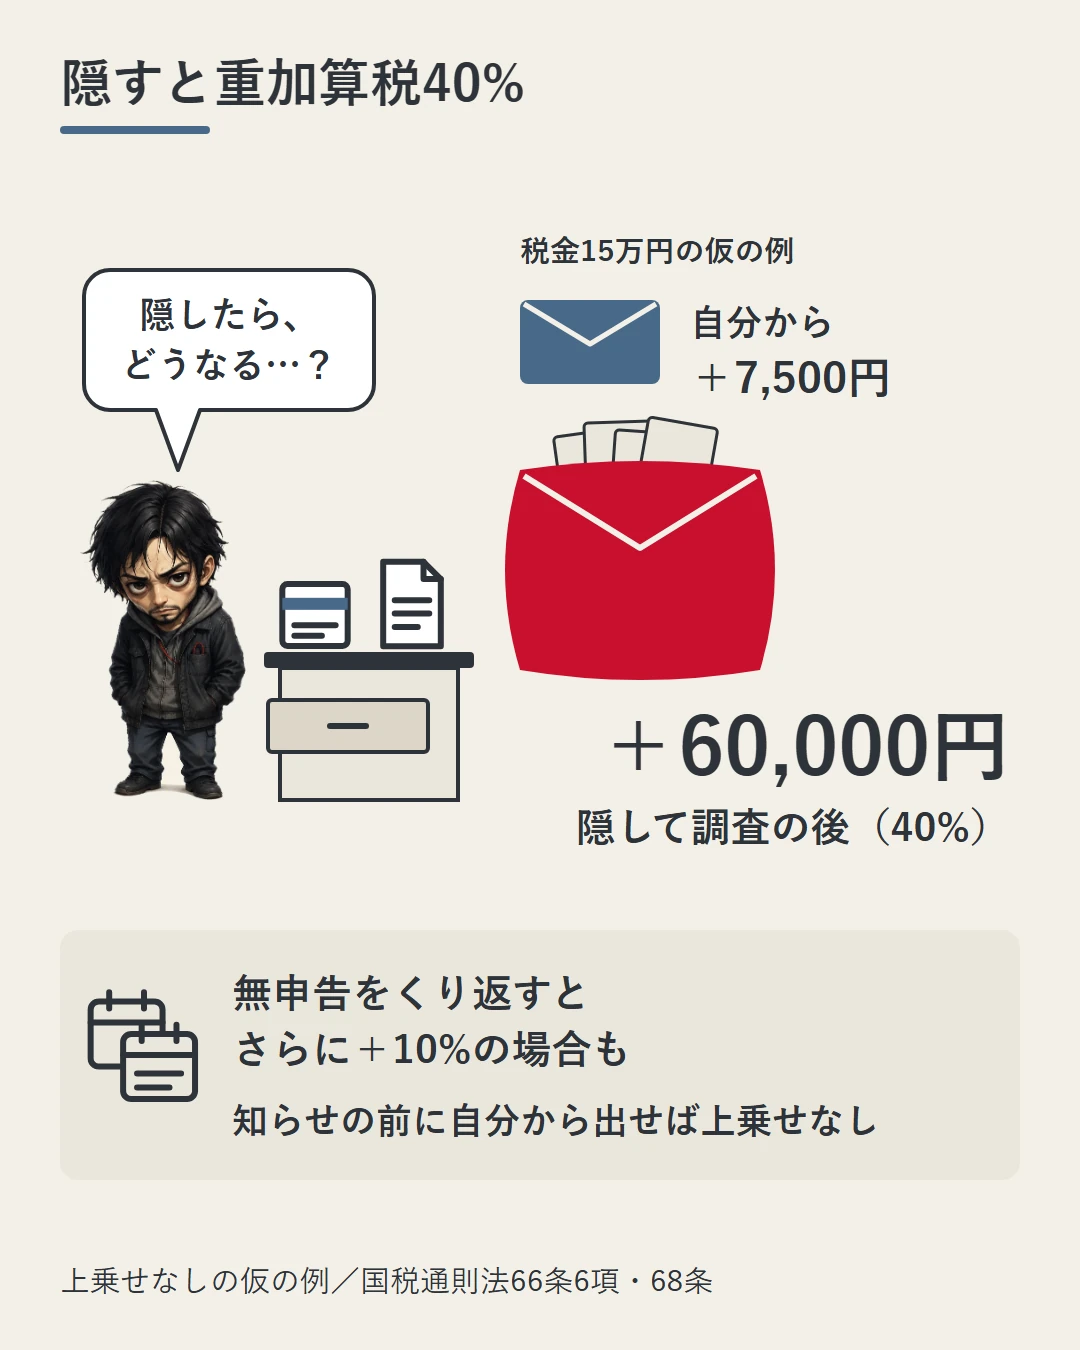
無申告が重なると、税額の10%が上乗せされる場合があります。前年分か前々年分に、無申告加算税(その代わりの重加算税も)がかかっていた場合などです。かかるべきだった場合も含みます。
ただし、自分から出して5%だった無申告加算税は数えません。この上乗せは、事前通知の後や予知の後の期限後申告と、決定のときの話です。令和5年分からの決まりです(国税庁の説明)。
予知の後の期限後申告や決定では、もう1つあります。過去5年以内に、予知の後の無申告加算税や重加算税を受けていたときも、10%の上乗せです。事前通知の前に自分から出せば、どちらの上乗せもありません。
隠した場合は重加算税です。税額の計算のもとになる事実を、隠したり(隠蔽)偽って見せかけたり(仮装)した場合です。それをもとに、期限までに申告書を出さなかったときや、期限後に出したときにかかります。
無申告加算税の代わりに、税額の40%です。ただし、予知の前に出した期限後申告は対象外です。
さらに10%が加わる場合もあります。過去5年以内に、予知の後の無申告加算税や重加算税を受けていた場合などです。
上乗せがないとして、仮の例を並べます。
| 場面(仮の例) | 本来の税金15万円 | 本来の税金100万円 |
|---|---|---|
| 事前通知の前に自分から | 7,500円 | 50,000円 |
| 事前通知の後・予知の前 | 15,000円 | 125,000円 |
| 予知の後・決定 | 22,500円 | 175,000円 |
| 隠蔽・仮装あり(重加算税) | 60,000円 | 400,000円 |
やること:何年も出していないときほど、事前通知の前に自分から出す(10%の上乗せがない)。
延滞税は1日ごとに増える?
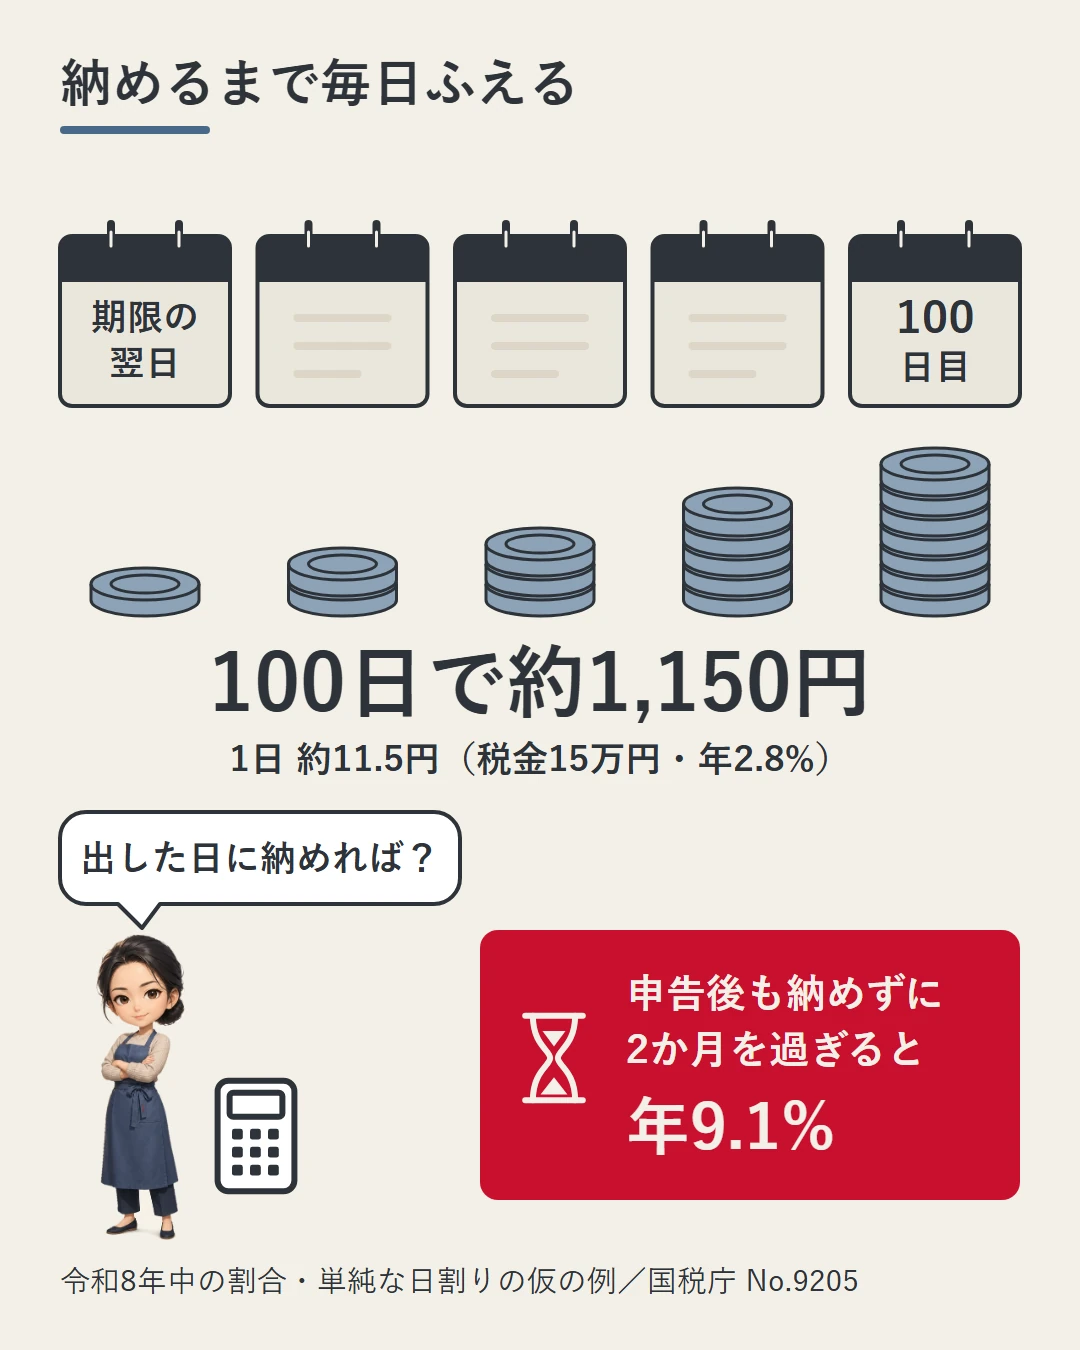
増えます。期限後申告や決定で納める税金があると、延滞税もかかります。法定納期限の翌日から納め終わる日までの日割りです。
所得税の法定納期限は3月15日です。土曜日・日曜日・祝日などに当たれば、これらの日の翌日になります。
法律の本来の割合は年14.6%です。納期限までの期間と、納期限の翌日から2か月までの期間は年7.3%です。いまは特例で下がっていて、国税庁の説明では次のとおりです。
| 期間 | 令和8年中 | 令和4〜7年 |
|---|---|---|
| 納期限まで+その翌日から2か月まで | 年2.8% | 年2.4% |
| 2か月を過ぎた後 | 年9.1% | 年8.7% |
期限後申告では、申告書を出した日が納期限です。出した日に納めれば、法定納期限の翌日からその日までは低い方の割合です。出した後も納めずに2か月を過ぎると、その後は高い方の割合になります。
なお、延滞税は本来の税金だけにかかり、加算税にはかかりません。
仮の例です。本来の税金15万円を、期限後申告書を出したその日に納めたとします。法定納期限の翌日からその日までが100日で、すべて令和8年中なら、延滞税は約1,150円です。
計算は、15万円×2.8%×100日÷365日です(単純化した日割りの概算)。1日あたりにすると約11.5円です。自分から出した場合の加算税7,500円と合わせると、上乗せは約8,650円です(仮の例)。
やること:期限後申告をする日に、税金も一緒に納める(低い方の割合ですむ)。
何年前の分までさかのぼる?罰則は?
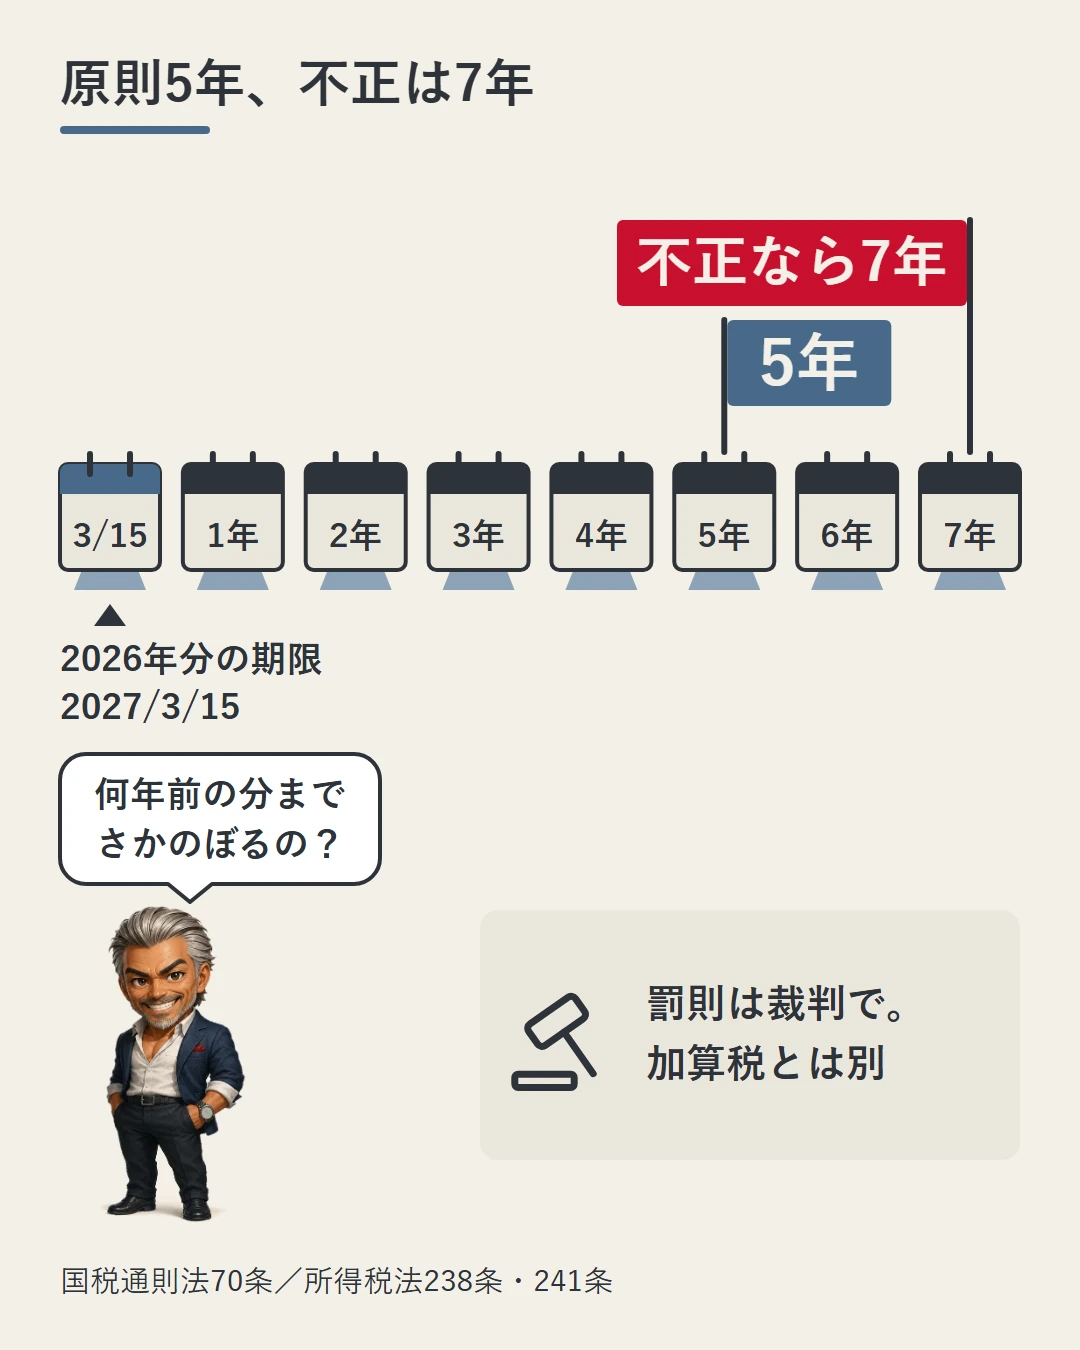
税務署が税額を決めたり直したり(決定・更正)できるのは、原則として法定申告期限から5年です。「偽りその他不正の行為」で税を免れた場合は7年で、加算税も含みます。
たとえば2026年分の所得なら、法定申告期限の2027年3月15日から数えます。海外口座の情報が税務署に届くしくみは、CRSの記事で読みました。
刑罰の決まりもあります(所得税法)。刑罰は裁判で科されるもので、加算税とは別のものです。拘禁刑は、刑事施設に入れられる刑です。
| どんなとき | 法律で決まっている刑 |
|---|---|
| 正当な理由なく、申告書を期限までに出さない | 1年以下の拘禁刑または50万円以下の罰金(事情によっては刑の免除あり) |
| 期限までに出さないことで、所得税を免れた | 5年以下の拘禁刑か500万円以下の罰金、または両方 |
| 偽りその他不正の行為で、所得税を免れた | 10年以下の拘禁刑か1,000万円以下の罰金、または両方 |
免れた税額が罰金の上限より多いときは、事情により、罰金をその税額以下まで上げることができます。
やること:申告していない年がないか、過去5年分を確かめておく。
まとめ
- 給与2,000万円以下・1か所・年末調整ありの会社員などは、給与以外の所得が20万円以下なら所得税の申告は不要。住民税は別の決まり
- 期限を過ぎても、決定があるまでは期限後申告ができる。納期限は申告書を出した日
- 無申告加算税は、事前通知の前に自分から出せば5%。予知の後や決定では15%から(大きい部分は20%・30%)。1か月以内などの条件を満たせばかからない
- 前年・前々年の無申告などがあると10%上乗せ(事前通知の前に自分から出せば上乗せなし)。予知の後や決定で隠蔽・仮装があれば重加算税40%
- 延滞税は法定納期限の翌日から日割り。令和8年中は年2.8%、納期限の翌日から2か月を過ぎると年9.1%
- 決定などは原則5年、偽りその他不正は7年。罰則は裁判で科され、加算税とは別
- 仮の例(本来の税金15万円):自分から出せば加算税7,500円。調査の後は22,500円、隠していれば重加算税60,000円
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 国税通則法 第10条・第18条・第25条・第35条・第60条・第65条・第66条・第68条・第70条(2026年6月24日施行の版)、同法施行令 第2条・第27条の2、所得税法 第120条・第121条・第128条・第238条・第241条、租税特別措置法 第41条の14・第94条(2026年10月1日施行の版)、同法施行令 第26条の23、地方税法 第317条の2(いずれもe-Gov法令APIで取得・2026年10月2日。国税通則法の上記各条、所得税法120条1項・121条・238条・241条、租税特別措置法94条は、公布済みの未施行の改正でも本文が変わらないことを確かめました)
- 本文と条文の対応:申告が要る人と申告の期間=所得税法120条1項(国内FXの利益は租税特別措置法施行令26条の23第5項の読み替えでこの計算に入る)/20万円以下の例外=所得税法121条1項1号/住民税の申告=地方税法317条の2/期限後申告=国税通則法18条1項・2項/決定=同法25条/納期限=同法35条2項(期限後申告は2項1号)/無申告加算税=同法66条1項〜3項・8項(5%)、正当な理由=66条1項ただし書、1か月以内の特例=66条9項・同法施行令27条の2、前年・前々年の無申告による10%の上乗せ=66条6項/重加算税=68条2項、さらに10%=68条4項/延滞税=60条1項2号・2項、租税特別措置法94条1項/法定納期限=所得税法128条、土日祝の扱い=国税通則法10条2項・同法施行令2条2項/さかのぼれる期間=国税通則法70条1項・5項1号/罰則=所得税法241条・238条1項〜4項
- 国税庁 タックスアンサー No.2024(確定申告を忘れたとき)、No.2026(確定申告を間違えたとき)、No.9205(延滞税について)、No.1521(外国為替証拠金取引(FX)の課税関係)(令和8年4月1日現在法令等・2026年10月2日取得)
- 条文の言葉は「調査通知」(国税通則法65条6項)です。本記事は国税庁 No.2024 にならって「調査の事前通知」と書いています
- 本来の税金15万円・100万円、100日、延滞税約1,150円は仮の例です。所得税だけで計算し、復興特別所得税・上乗せ・端数処理は含めていません。給与以外の所得18万円・25万円、1日あたり約11.5円、加算税と延滞税の合計約8,650円も、同じ前提の仮の例です
- 「正当な理由」に当たる場合、隠蔽・仮装に当たる行為の判断基準、刑事事件として扱われる運用、復興特別所得税の加算税・延滞税の計算、住民税の側の延滞金などの扱い、損失の年を期限後申告で出した場合に繰越控除が使えるか、海外業者の利益の個別の扱いは、本記事では確認していません
本記事は税法の一般的な解説であり、個別の税務相談や投資判断を勧めるものではありません。具体的な申告や納付は、税務署や税理士にご確認ください。記載は執筆時点の公開情報に基づきます。