本ページには広告(アフィリエイトリンク)が含まれます。
海外のFX業者や銀行に口座があると、「海外口座の情報は日本の税務署に届くの?」と気になりますよね。国税庁の公表資料と、国外財産調書の決まりから確かめます。
結論を先に書きます。外国の金融機関が報告した日本居住者(日本に住む人)の口座情報は、CRSで、外国の税務当局から国税庁へ定期的に届いています。令和6事務年度は約275万件で、セーシェルとモーリシャスも交換の相手です(個々の業者が報告しているかは未確認)。12月31日の国外財産が5,000万円を超えたら、翌年6月30日までに国外財産調書を出す義務もあります。
海外の口座の情報はどう日本に届くの?
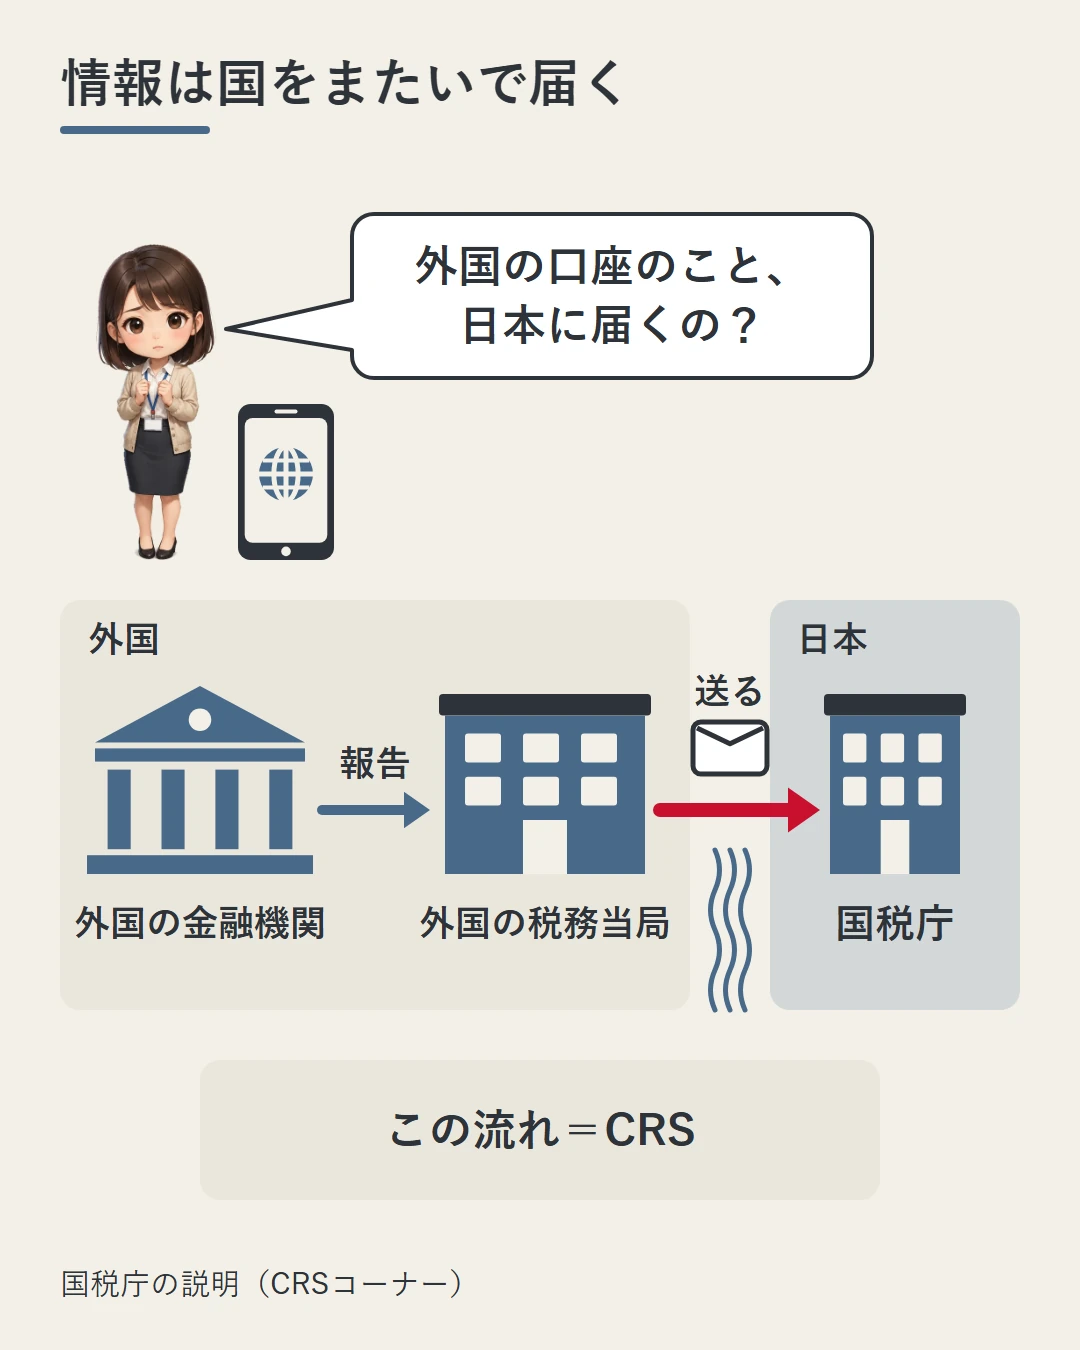
手紙のリレーのように、国をまたいで届きます。外国の金融機関が、自分の国の税務当局に口座の情報を報告します。その税務当局が、口座の持ち主が住む国の税務当局へ送ります。
この決まりをCRS(共通報告基準)といいます。国税庁の説明では、OECDという国際機関が公表した国際基準です。外国の金融機関を使った、国際的な脱税や租税回避に対処するためのものです。租税回避は、税のしくみのすき間を使って、税の負担を減らすことです。
各国の税務当局は、自分の国の金融機関から、非居住者(その国に住んでいない人)の口座情報の報告を受けます。それを、その人が住む国(居住地国)の税務当局に提供します。もとになるのは、租税条約(国どうしの税金の取り決め)などの情報交換の決まりです。
たとえば、日本に住む人が、セーシェルの金融機関に口座を持っているとします。報告するのは、その金融機関です(CRSの報告の対象となる金融機関である場合)。日本へ送るのは、セーシェルの税務当局です。
日本も、同じことをしています。国内の金融機関は2018年(平成30年)以後、非居住者の口座情報を税務署長に報告しています。期限は毎年4月30日です。
この決まりは見直されています。2022年にOECDが報告する事項を広げる改訂をし、日本も制度を見直しました。
国税庁の説明では、改正後の制度は2026年(令和8年)から施行です(施行=実際に使われ始めること)。2027年以後の報告と交換は、改正後の制度で行われます。
やること:自分の口座が、どの国の金融機関にあるかを確かめておく。
実際にどれくらい届いているの?
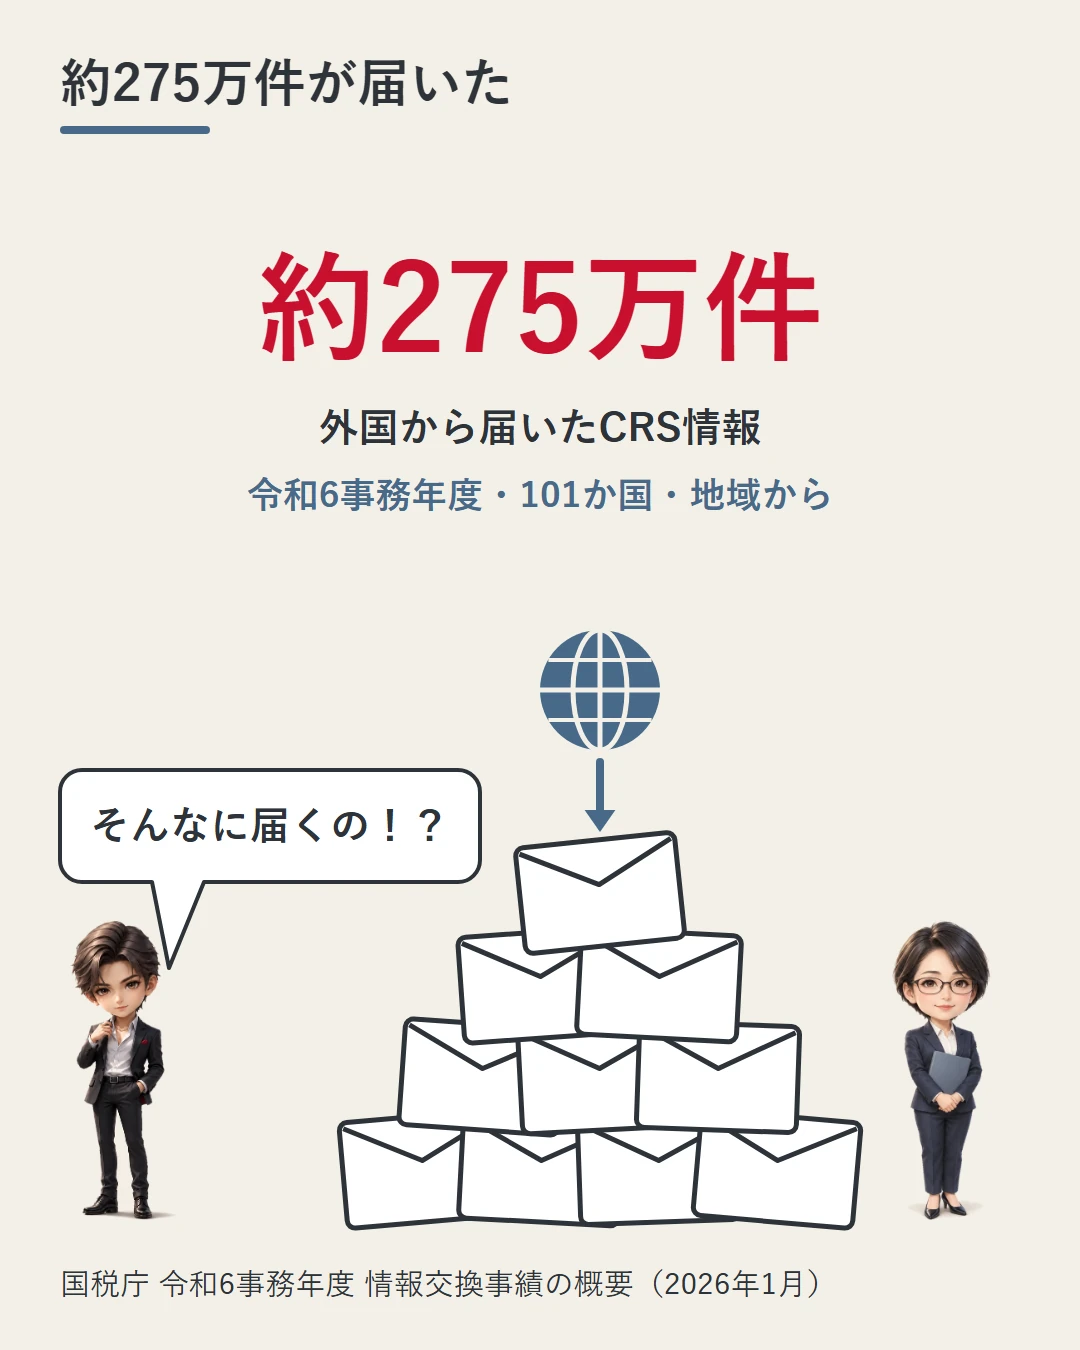
国税庁が2026年1月に公表した資料に、数字が載っています。令和6事務年度(国税庁の仕事の1年の区切り)に、外国から届いたCRS情報は約275万件です。正確には2,745,374件で、101か国・地域から届きました。
| 事務年度 | 外国から受領したCRS情報 | 国・地域の数 |
|---|---|---|
| 令和2 | 1,906,896件 | 87 |
| 令和3 | 2,500,664件 | 94 |
| 令和4 | 2,526,181件 | 95 |
| 令和5 | 2,455,288件 | 93 |
| 令和6 | 2,745,374件 | 101 |
令和6事務年度の内訳は、個人口座が約272万件(残高約9.6兆円)、法人口座が約3万件(残高約8.1兆円)です。口座残高を合わせると、約17.7兆円でした。
逆に日本からは、外国に住む人の情報約33万件を、84か国・地域に提供しました。
やること:海外の口座の情報も、外国から定期的にまとまって届いていると知っておく。
セーシェルやモーリシャスも交換の相手なの?
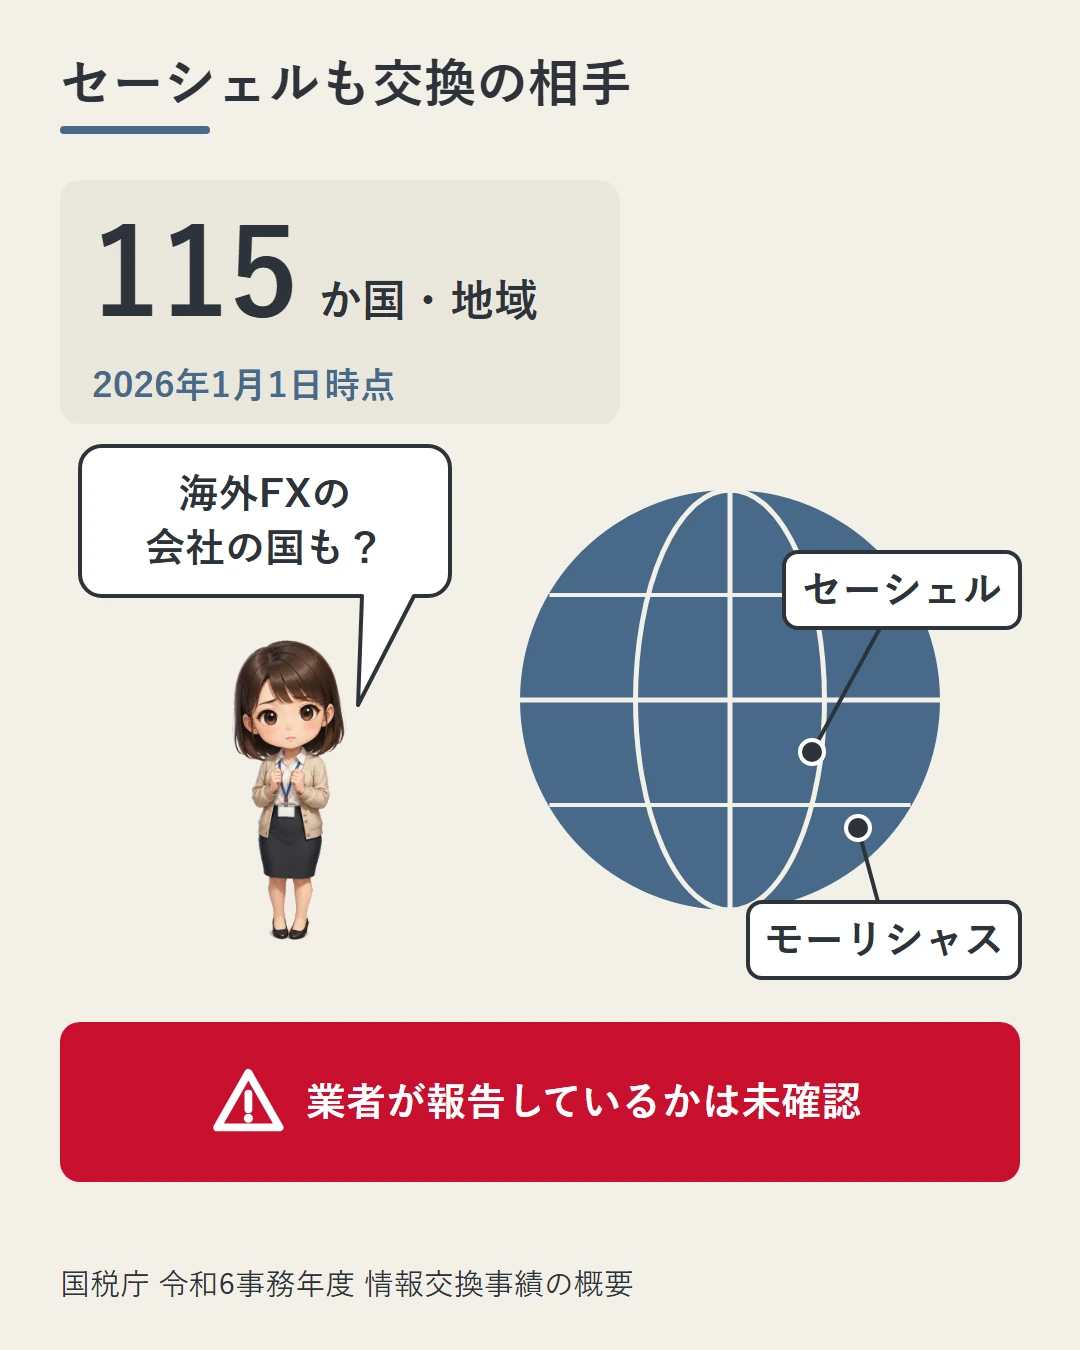
はい、交換の相手に入っています。同じ資料では、日本とCRS情報を交換できる国・地域は115です(2026年1月1日時点)。地域別の「中東・アフリカ」の16の中に、セーシェルとモーリシャスがあります。
日本の金融機関が報告の対象にする国・地域(居住地国)の一覧にも、両国は入っています。この一覧は107か国・地域です。
XMTradingの公式サイトは、運営会社を2つ挙げています。セーシェルのTradexfin Limitedと、モーリシャスのFintrade Limitedです(XMの運営会社の記事)。
ただし、個々の業者がCRSの報告の対象になっているか、実際に報告しているかは、本記事では確認していません。
また、令和6事務年度に中東・アフリカで実際に情報を受け取ったのは、14か国・地域です。どこから受け取ったかは、資料に書かれていません。
やること:交換の相手の国かどうかと、その業者が報告しているかは、分けて考える。
届いた情報は何に使われるの?
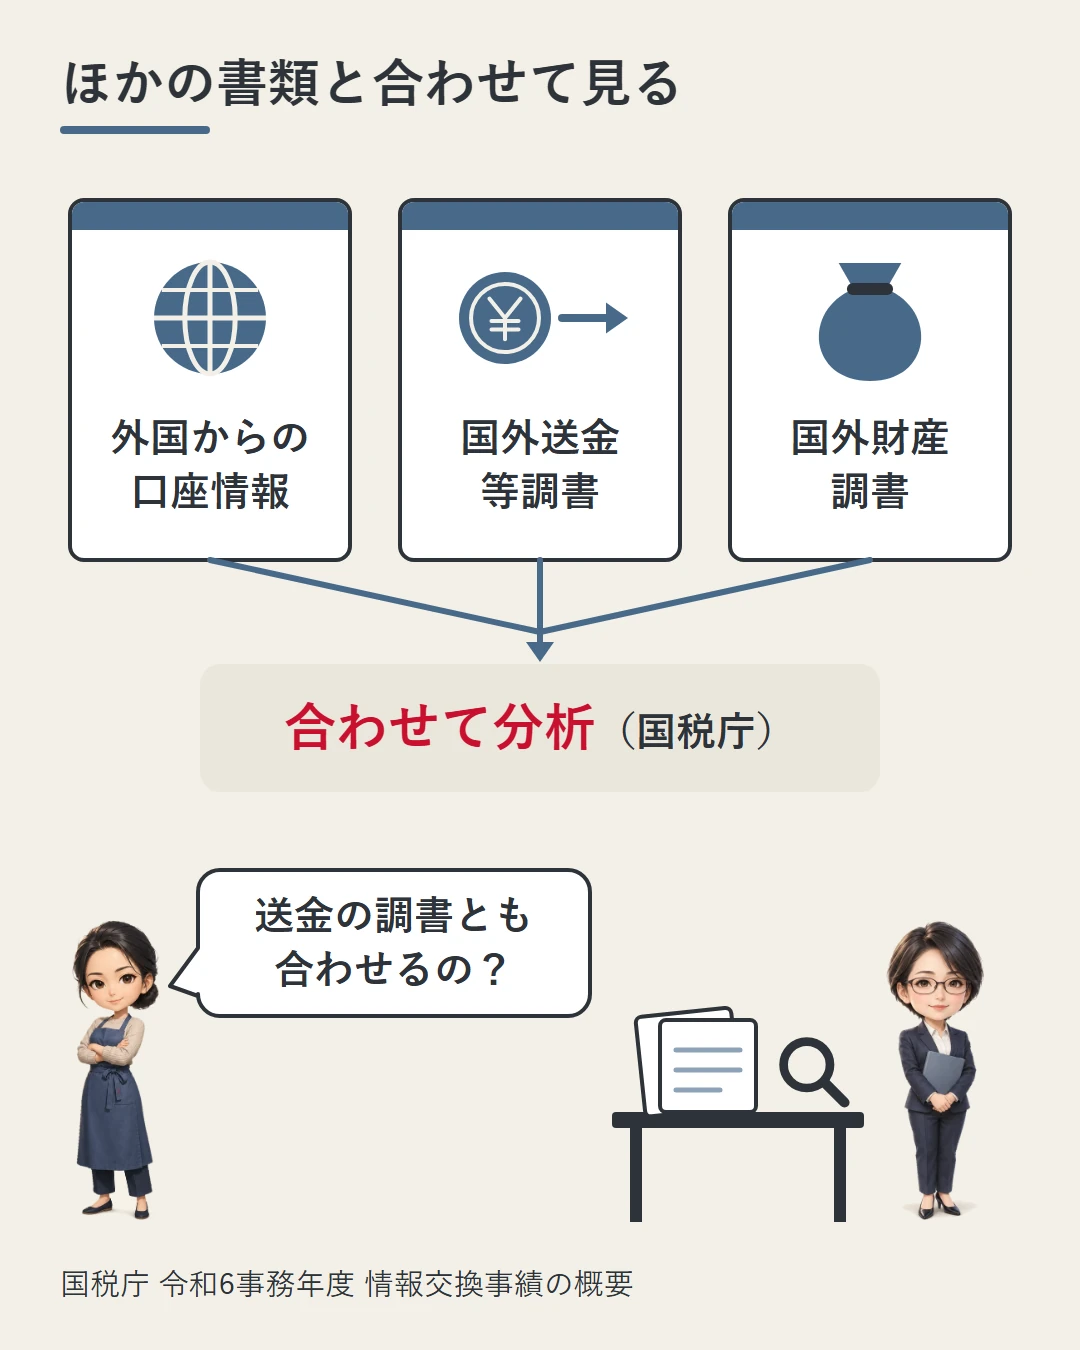
国税庁は同じ資料で、外国から届くCRS情報などの使い方を書いています。ほかの調書(税務署に出される書類)や、すでに持っている資料と合わせて分析する、というものです。そうすると、課税上問題があると見込まれる資産や所得をつかむのに有効だ、と説明しています。
ほかの調書とは、国外送金等調書(海外との送金についての調書)や国外財産調書などです。国外送金等調書は国外送金の記事に、国外財産調書は次の節にまとめています。
使われた例も載っています。外国から届いたCRS情報で、会社員が外国の証券口座で配当を得ていると分かり、調査に入りました。本人が資料の提出に応じなかったため、その国の税務当局に取引明細の提供を要請して、課税した事例です。
これは外国の証券口座の配当の例で、FXの例ではありません。
やること:海外業者との取引で得た利益の課税は、海外業者の総合課税の記事で確かめておく。
海外の証拠金も「国外財産」になるの?
ここからは、自分で出す書類の話です。情報が外から届くしくみとは別に、国外財産調書という書類があります。
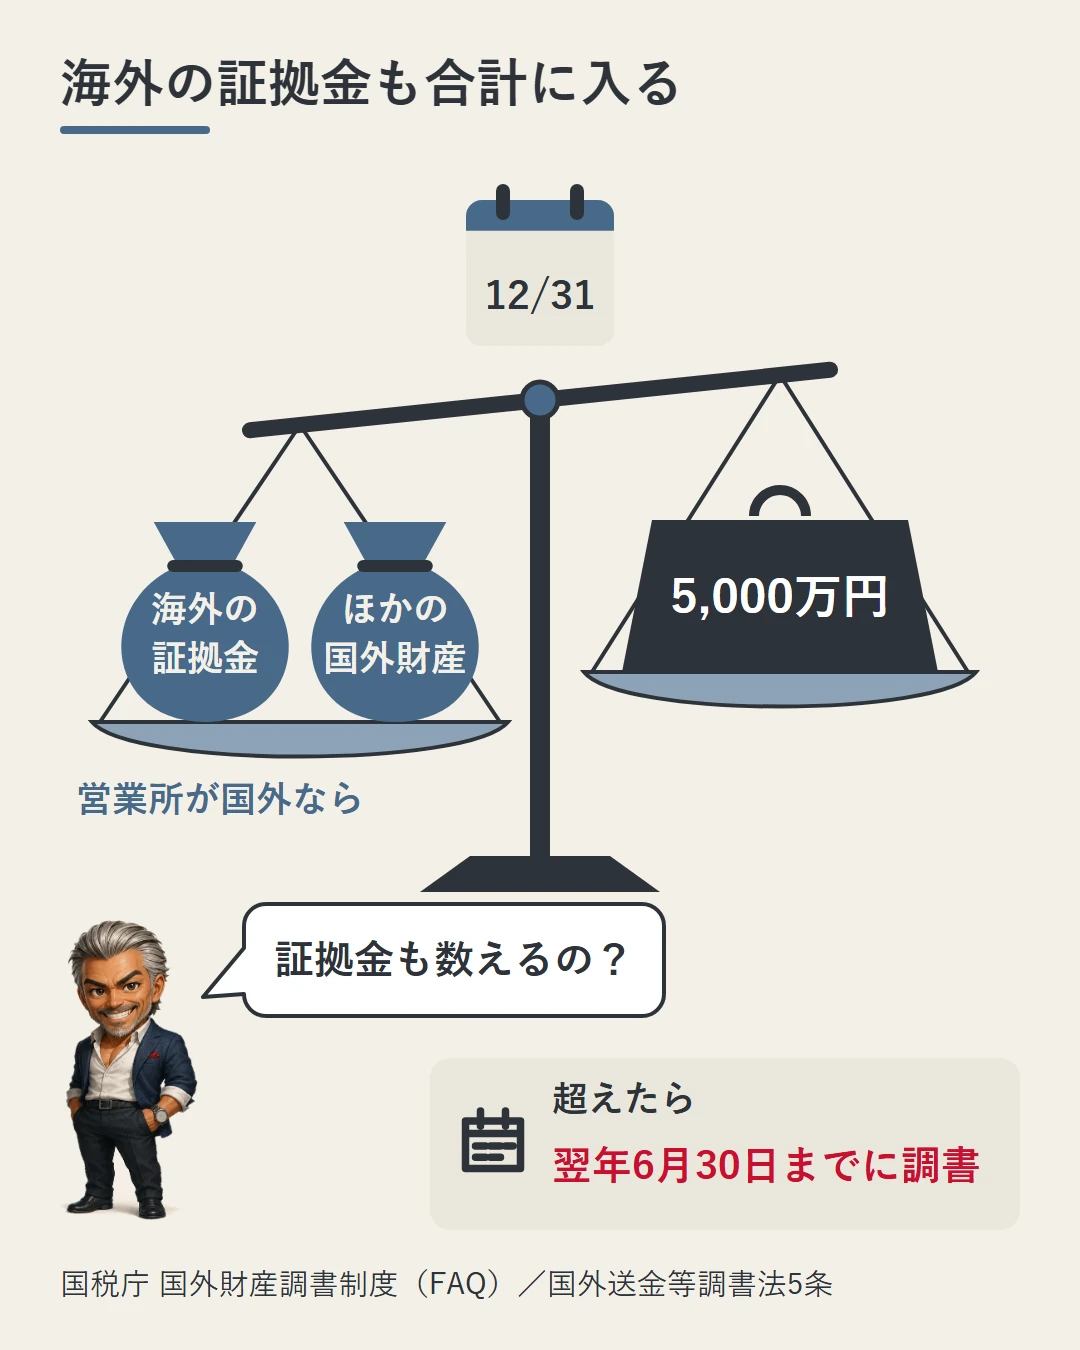
対象は、その年の12月31日に持っている国外財産(日本の外にある財産)が、合計5,000万円を超える居住者です。ただし、非永住者という区分の人は除きます。
財産の種類・数量・価額などを書いて、翌年の6月30日までに税務署長へ出します。
価額は、12月31日の時価(その日の値段)か見積価額(見積もった値段)です。外貨建ての財産は、12月31日の為替相場で円に直します。
では、海外FXの証拠金は国外財産に入るのでしょうか。国外にあるかどうかは、法律で決まっています。国税庁の「国外財産調書制度(FAQ)」(2026年8月版)には、財産ごとの表があります。
| 財産 | 国外かどうかを決める場所(FAQの表) | 国外財産になるのは |
|---|---|---|
| 預託金または委託証拠金その他の保証金 | そのお金を受け入れた営業所の所在 | その営業所が国外のとき |
| 未決済のデリバティブ取引に係る権利(まだ決済していない建玉) | 取引の相手方の業者の営業所の所在 | その営業所が国外のとき |
委託証拠金は、取引のために業者に預ける証拠金のことです。この表に当てはめると、国外の営業所が受け入れた証拠金は、国外財産の側に入ります。国外の業者を相手にした未決済の建玉も同じです。
FAQは、委託証拠金として預けた現金を「その他の財産」として書く、とも説明しています。
5,000万円は、海外の口座だけでなく、国外財産の合計で判定します。仮の例で見てみます。
- 12月31日に、国外の営業所に預けた証拠金が50万円で、ほかに国外財産がない → 合計50万円。5,000万円を超えないので、国外財産調書を出す義務はありません
- 12月31日に、国外の営業所に預けた証拠金が4,000万円、ほかの国外財産が1,500万円 → 合計5,500万円。5,000万円を超えるので、翌年6月30日までに調書を出します
やること:12月31日に、証拠金を受け入れた営業所が国外か、国外財産の合計がいくらかを確かめる。
国外財産調書を出さないとどうなるの?
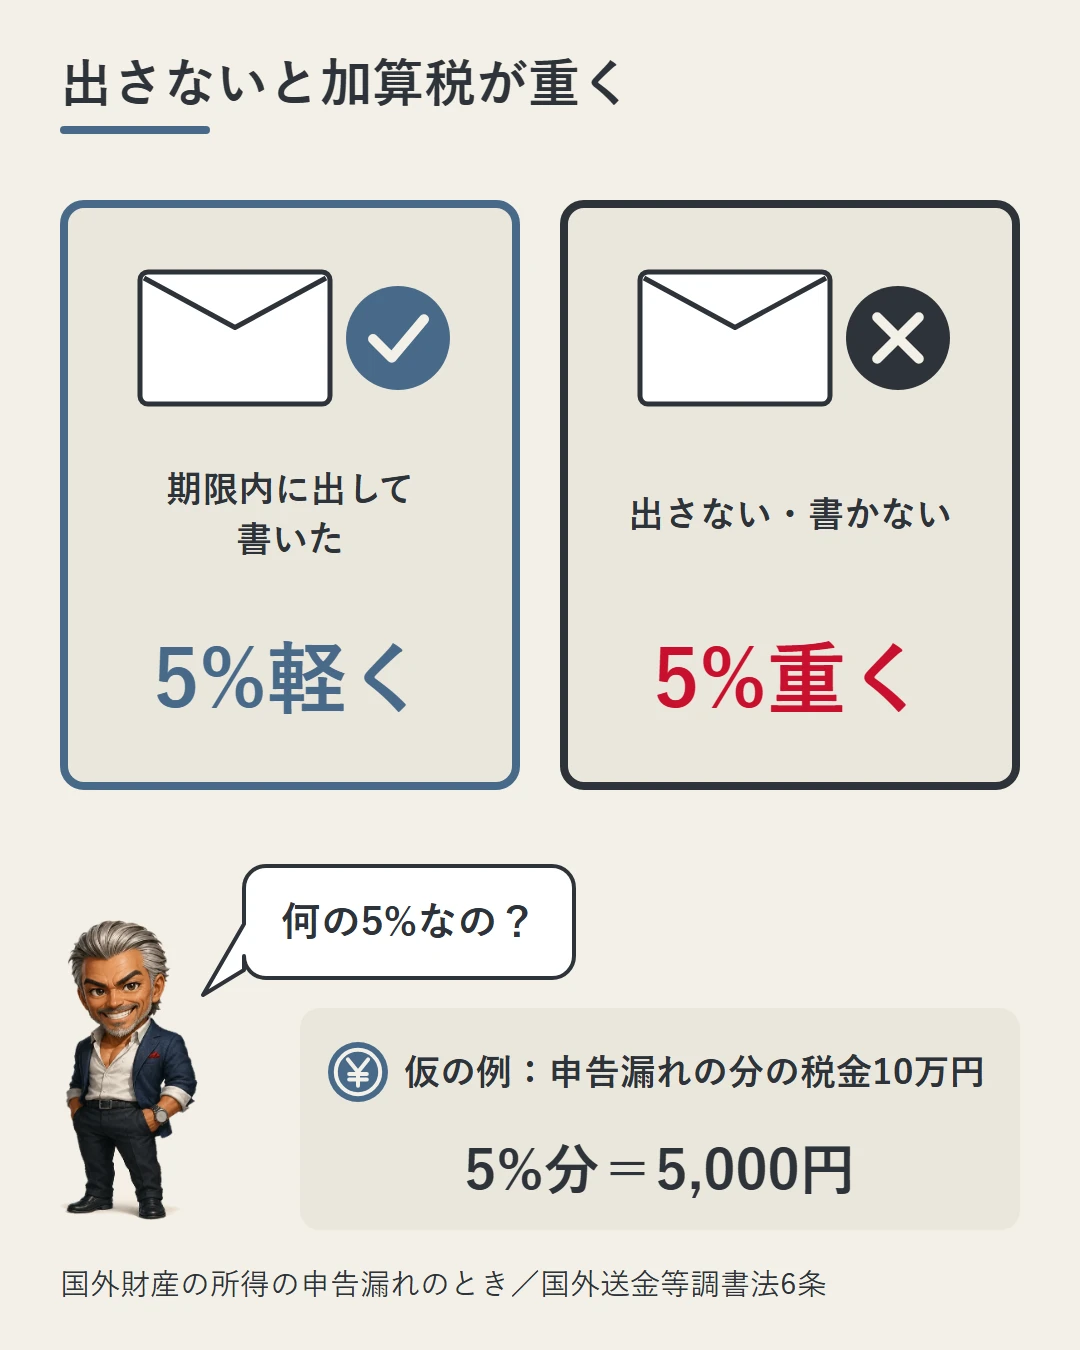
国外財産に関して生じる所得(利子・配当・譲渡など)に、申告漏れがあったとします。そのとき、調書を出したか、きちんと書いたかで、加算税が変わります。加算税は、申告した税金が少なかったときなどに、上乗せされる税金です。
| 調書の状態 | 過少申告加算税など |
|---|---|
| 期限内に出した調書に、記載がある | 5%軽くなる |
| 調書を出していない、または記載がない | 5%重くなる |
過少申告加算税は、申告した税金が少なかったときの加算税です。5%は、申告漏れのうち国外財産に関する分の税金に、5%をかけた額です。その額だけ、加算税が減るか増えます。
たとえば、国外財産に関して生じた所得の申告漏れで、その分の税金が10万円だとします(仮の例)。5%分は5,000円です。期限内の調書に書いていれば加算税が5,000円軽くなり、出していない・書いていなければ5,000円重くなります。
調書にうそ(偽り)を書いたり、正当な理由なく期限までに出さなかったりすると、罰則があります。1年以下の拘禁刑または50万円以下の罰金です。拘禁刑は、刑事施設に入れられる刑です。
ただし、期限までに出さなかった場合は、事情により刑を免除できる決まりもあります。
FXの利益そのものを申告しなかったときは、無申告加算税と延滞税の話になります。くわしくは申告しなかったときの加算税と延滞税の記事へ。
やること:12月31日の国外財産の合計が5,000万円を超えるときは、翌年6月30日までに漏れなく書いて出す。具体的な申告は、税務署や税理士に確かめる。
まとめ
- CRSで、外国の金融機関が報告した日本居住者の口座情報が、外国の税務当局から国税庁へ届く
- 令和6事務年度は約275万件・101か国・地域・残高約17.7兆円(国税庁、2026年1月公表)
- 交換できる115か国・地域(2026年1月1日時点)にはセーシェルとモーリシャスも入る。個々の業者が報告しているかは未確認
- 国税庁は、CRS情報を国外送金等調書・国外財産調書などと合わせて分析すると、課税上問題があると見込まれる資産や所得の把握に有効だとしている
- 12月31日に国外財産の合計が5,000万円超なら、翌年6月30日までに国外財産調書を出す
- 証拠金は受け入れた営業所、未決済の建玉は相手方の業者の営業所の所在で、国外かどうかを決める(国税庁FAQ)
- 国外財産の所得に申告漏れがあったとき、調書を出さない・書かないと加算税が5%重くなる。うその記載や、正当な理由なく期限までに出さないことには罰則もある
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
XMの株式CFDを試すなら
個別株CFDはMT5口座のみで取引できます。口座開設・維持は無料です。
当サイトはXMTradingのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設で当サイトに報酬が発生します。
XMTradingはTradexfin Limitedのブランドで、セーシェル金融サービス庁の規制を受けており、日本の金融庁の登録は受けていません(金融庁「無登録で金融商品取引業を行う者の名称等について」に掲載)。デリバティブ取引には投資元金を失うリスクがあります。
出典・注記
- 国税庁「共通報告基準(CRS)に基づく自動的情報交換に関する情報(CRSコーナー)」(2026年9月24日取得)
- 国税庁「令和6事務年度 租税条約等に基づく情報交換事績の概要」(令和8年1月・報道発表資料)
- 国税庁「国外財産調書制度(FAQ)」(令和8年8月)の問6(財産の所在の判定)・問38(委託証拠金)
- 内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律 第5条・第6条・第10条、同法施行令 第10条・第11条、相続税法 第10条、租税条約等の実施に伴う所得税法、法人税法及び地方税法の特例等に関する法律 第10条の6、同法の施行に関する省令 第16条の12第17項・別表(e-Gov法令APIで取得・2026年9月24日)
- 本文と条文の対応:国外財産調書の提出=国外送金等調書法5条1項/価額と円への換算=国外送金等調書法施行令10条4項・5項/国外かどうかの判定=相続税法10条(国外送金等調書法施行令10条1項)/国外財産に関して生ずる所得の範囲=国外送金等調書法施行令11条/加算税の5%の軽減・加重=国外送金等調書法6条1項・3項/罰則と刑の免除=国外送金等調書法10条/日本の金融機関が報告の対象とする居住地国の一覧(107か国・地域)=租税条約等実施特例法の施行省令の別表
- 証拠金50万円・4,000万円、ほかの国外財産1,500万円、申告漏れの分の税金10万円と、その5%の5,000円は仮の例です
- 個々の業者がCRSの報告金融機関に当たるか、実際に報告しているか、令和6事務年度に情報を送ってきた国・地域の内訳は、本記事では確認していません
- 本記事には、当サイトが広告を掲載している業者(XMTrading)が含まれます。記載は同社の公表資料と国税庁の資料によるものです
本記事は法令と公表資料の一般的な解説であり、個別の税務相談や法的助言、投資判断を目的とするものではありません。具体的な申告は税務署や税理士にご確認ください。記載は執筆時点の公開情報に基づきます。