本ページには広告(アフィリエイトリンク)が含まれます。
日経225を、少ない金額で取引してみたい。でも、先物とCFD、国内と海外のどれを選べばいいのか分からない。そんな人のために、先物・国内CFD・海外CFDの3つを比較します。
結論を先に書きます。いちばん小さい単位で比べると、日経225マイクロ先物も国内CFDも、動かす金額はほぼ同じです。日経平均を66,000円と仮定すると、どちらも約66万円分です。主な違いは期限・コストの出方・税金で、いちばん差が大きいのは税金です。
税金を見ずにレバレッジ(倍率)だけで選ぶと、あとで戻せません。順に見ていきます。
日経225を取引する方法は何がある?
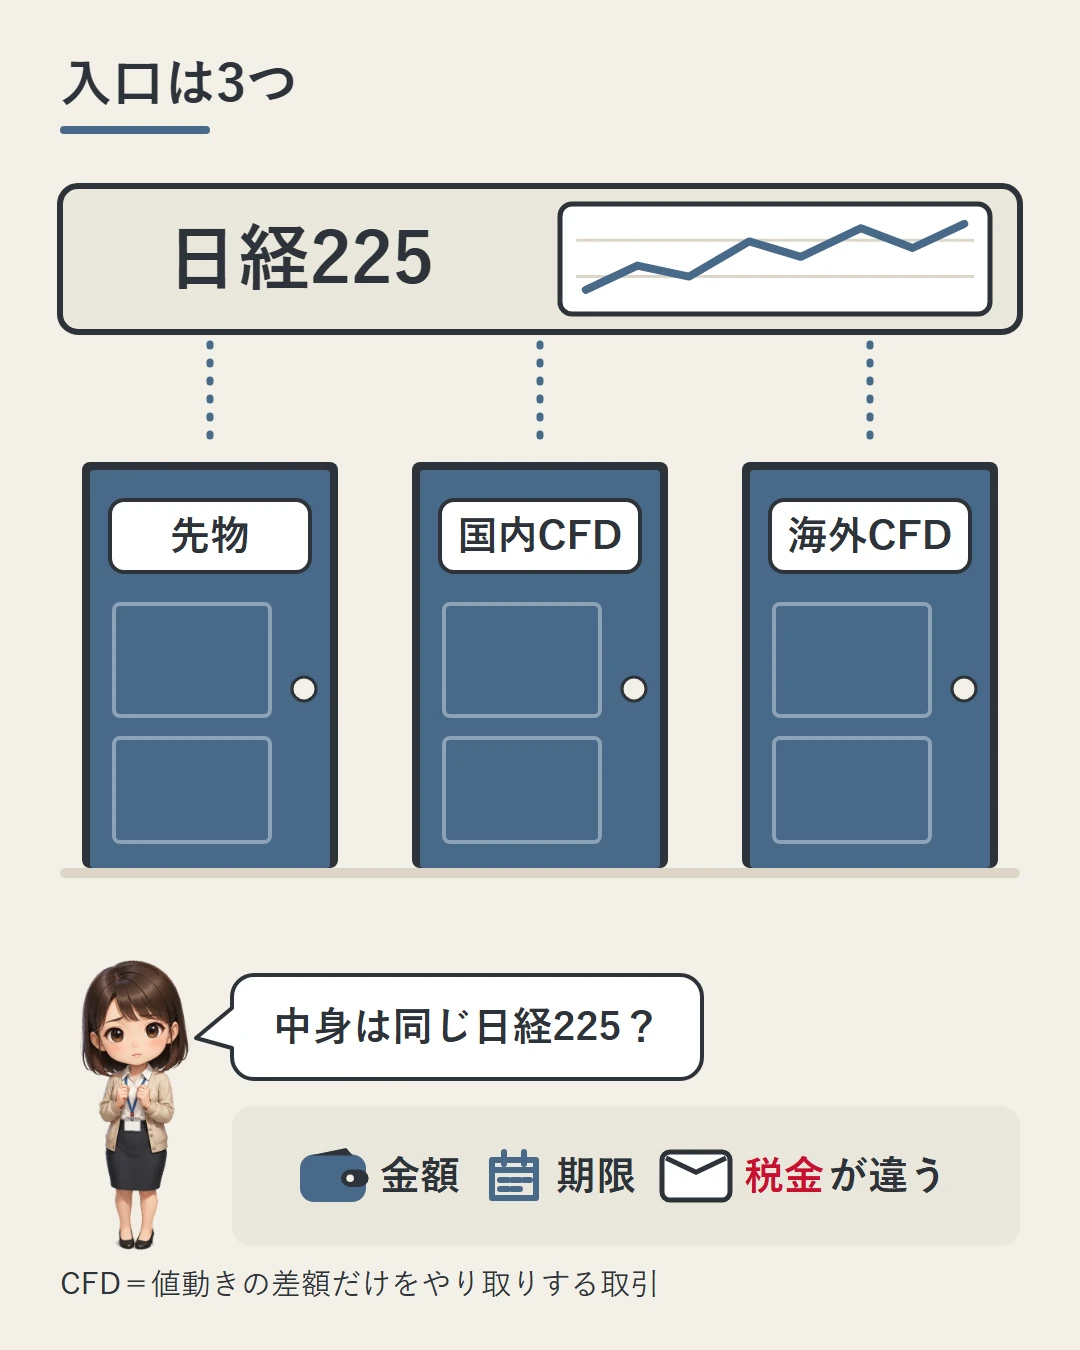
同じ日経225を取引するのに、入口は3つあります。先物(大阪取引所)、国内CFD、海外業者のCFDです。
先物は、取引所で行う、期限のある取引です。CFDは、値動きの差額だけをやり取りする取引です。国内CFDは日本の業者で、海外CFDは海外の業者で取引します。
見ている値動きは同じです。それでも、必要な金額も、期限も、税金も違います。
日経225先物には、大きさの違う種類があります。この記事ではラージ・mini・マイクロの3つを比べます。指数(日経平均の値)に1,000、100、10をかけた大きさで取引します。
やること:同じ日経225でも、入口ごとに金額・期限・税金が違うと押さえておく。
いちばん少ない金額で始めるなら?
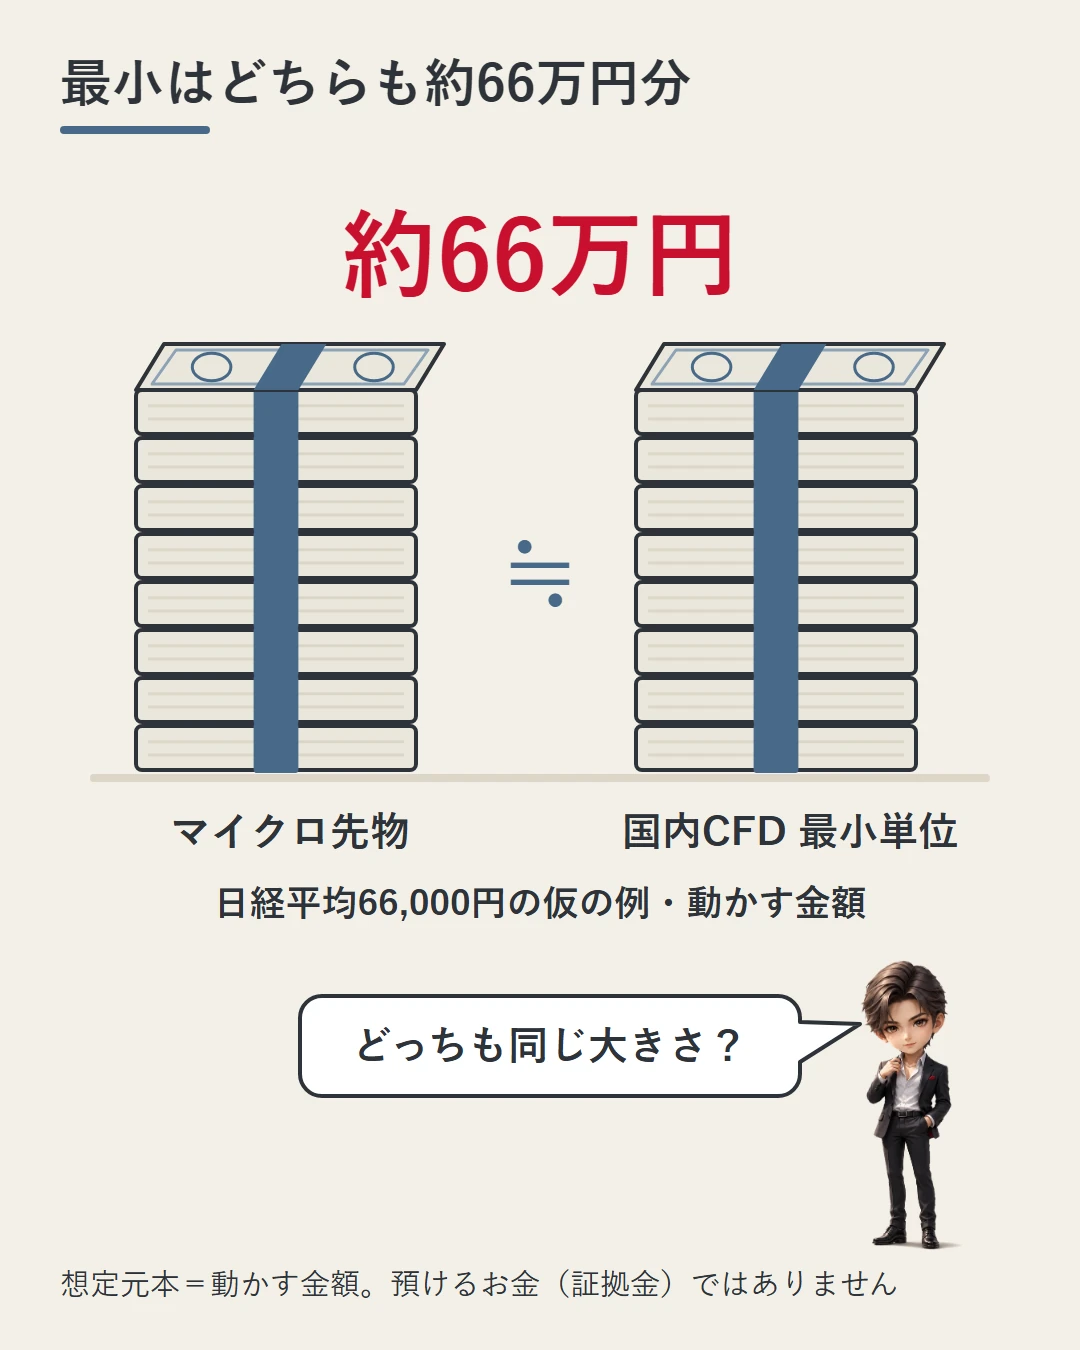
日経平均を66,000円と仮定して、想定元本を並べます。想定元本とは、実際に動かすことになる金額です。2026年8月時点の日経225先物は、6万4千〜6万8千円台で推移していました。
| 入口 | 取引単位 | 想定元本の目安 |
|---|---|---|
| 日経225先物(ラージ) | 指数 × 1,000 | 約 6,600万円 |
| 日経225mini | 指数 × 100 | 約 660万円 |
| 日経225マイクロ | 指数 × 10 | 約 66万円 |
| 国内CFD(最小単位) | 指数 × 10(0.1枚から) | 約 66万円 |
| 海外CFD | 業者・ロット指定による | 可変 |
注目したいのは、日経225マイクロ先物と国内CFDの最小単位が、ほぼ同じ大きさだという点です。どちらも指数×10で、約66万円分です。
「先物は大きすぎるからCFD」という説明を、よく見かけます。でも、マイクロが登場してからは、その理由はあまり成立しません。選ぶ基準は、別のところにあります。
なお、想定元本は預けるお金ではありません。預けるお金(証拠金)の何倍の金額を動かすかが、レバレッジです。その倍率は、入口ごとに違います。
| 入口 | レバレッジ |
|---|---|
| 先物(マイクロ/mini) | 証拠金制(実際の倍率は10〜30倍程度) |
| 国内CFD | 株価指数は上限10倍 |
| 海外CFD | 業者による(XMは指数で最大500倍と案内) |
レバレッジ・期限・取引時間・コストの表は、2026年9月時点の各社の公開情報から整理しました。取引条件は変更されます。レバレッジ・スプレッド・証拠金の実数は、必ず各社の公式サイトでご確認ください。
やること:金額で選ぶ前に、「動かす金額」と「預けるお金」を分けて考える。
期限があるのはどれ?
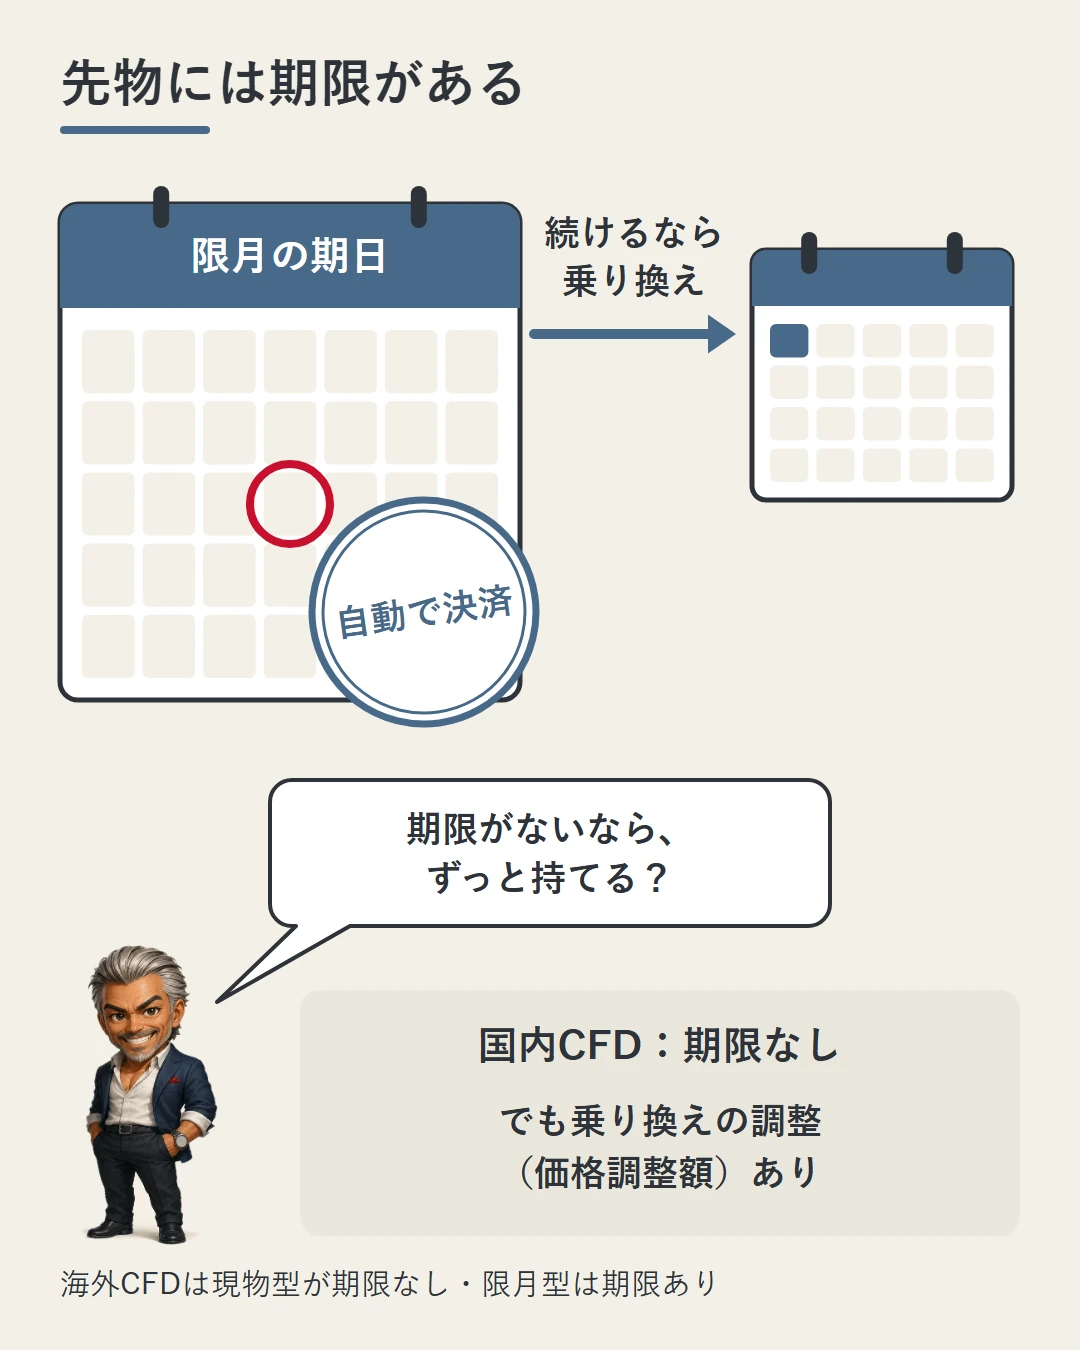
先物には限月(取引の期限になる月)があります。期日が来ると、自動的に決済されます。持ち続けたければ、次の限月へ乗り換える操作(ロールオーバー)が必要です。
国内CFDには、決済の期限がありません。海外CFDは、現物型なら期限なし、限月型なら期限ありです。
ただし、国内CFDには「価格調整額」があります。CFD業者は裏側で先物を使っているため、限月の乗り換えのときに、価格の差が調整として反映されます。これは有利にも不利にも働きます。
つまり、「期限がない」は「乗り換えコストがない」ではありません。取引できる時間も、入口ごとに違います。
| 入口 | 期限 | 取引時間 |
|---|---|---|
| 先物(マイクロ/mini) | あり(限月。期日で自動決済) | 8:45〜15:15、16:30〜翌5:30 |
| 国内CFD | なし(価格調整額はある) | ほぼ24時間 |
| 海外CFD | 現物型はなし/限月型はあり | ほぼ24時間 |
やること:先物なら期日、国内CFDなら価格調整額があることを、取引の前に確かめる。
手数料無料ならコストはかからない?
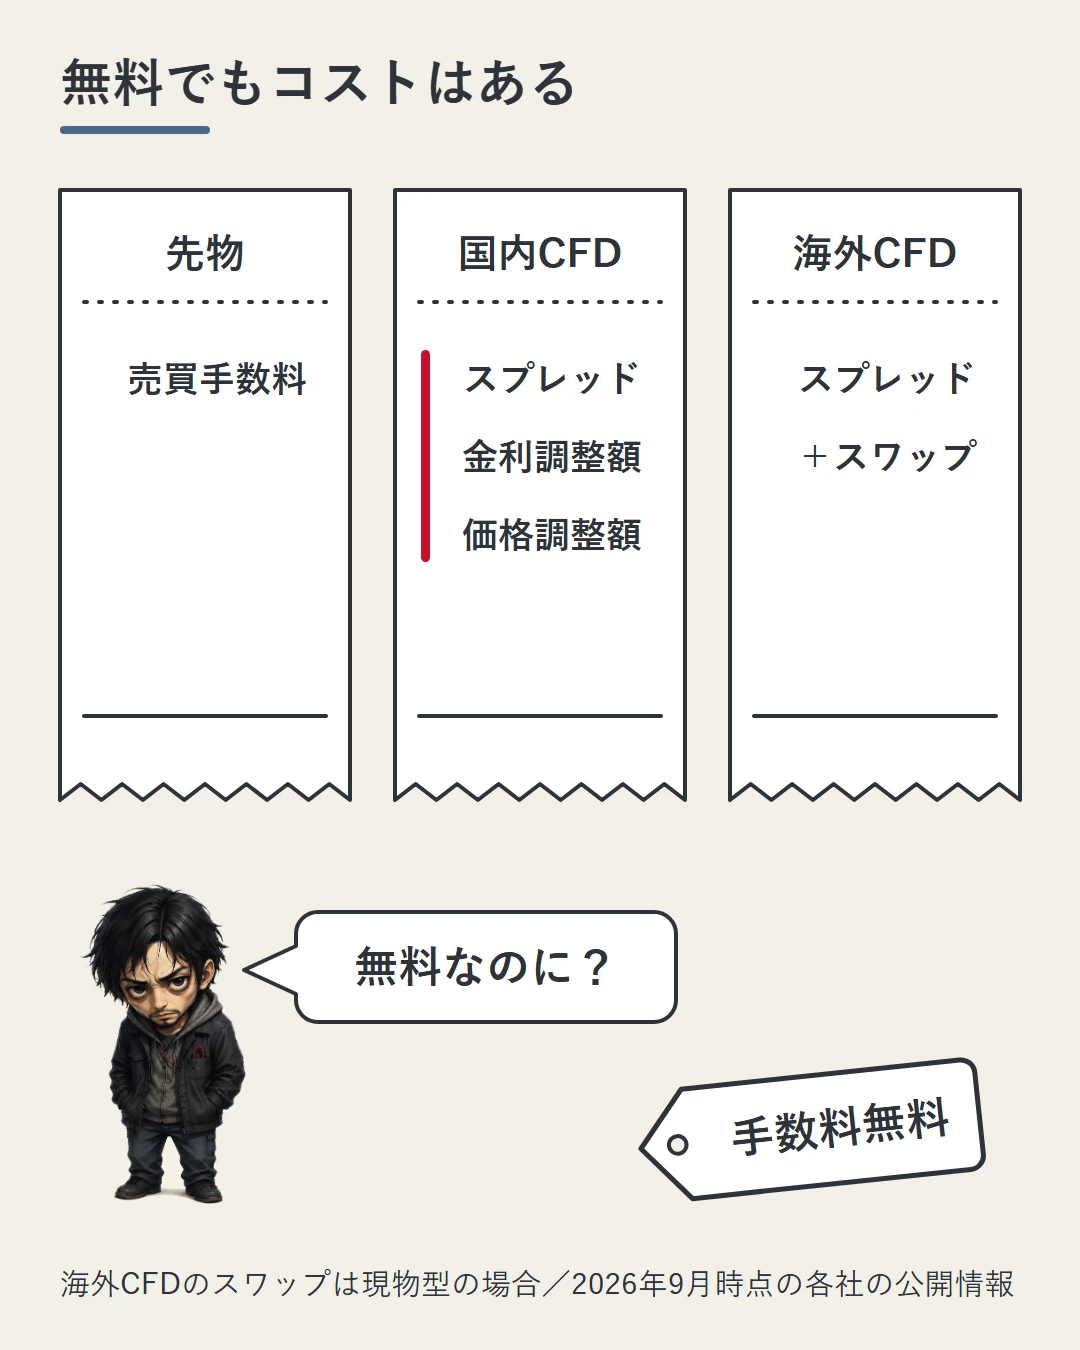
かかります。コストの出方が、入口ごとに違うだけです。
| 入口 | 主なコスト |
|---|---|
| 先物 | 売買手数料が主。持ち越しの金利コストは、価格に織り込まれている |
| 国内CFD | 取引手数料なし。代わりにスプレッド+金利調整額+価格調整額 |
| 海外CFD | 取引手数料なし。スプレッドと、現物型ならスワップ |
スプレッドは、買う値段と売る値段の差です。建玉(たてぎょく)は、まだ決済していない取引のことです。スワップは、建玉を日をまたいで持つと発生する、金利分のやり取りです。
国内CFDの金利調整額は、建玉を翌営業日へ持ち越すたびに発生します。10営業日持ち越せば、10回分です(仮の例)。持つ期間が長いほど、積み上がります。
「手数料無料」を売りにする商品ほど、コストはスプレッドや調整額という見えにくい形に移っています。
売り買いの回数が多い取引ならスプレッド、長く持つ取引なら金利調整額が効きます。デイトレードは、その日のうちに決済する取引です。何日も持ち越す取引とは、コストのかかり方がまったく違います。
自分の保有期間で計算しないと、比較になりません。スプレッドを「1ロット(取引の単位)で何円か」に直す式は、スプレッドを円で読むに書きました。式は、スプレッド×1ピップの値幅×契約サイズ×ロット数です。
やること:自分が何日くらい持つつもりかを決めてから、コストを比べる。
税金はどれくらい違うの?
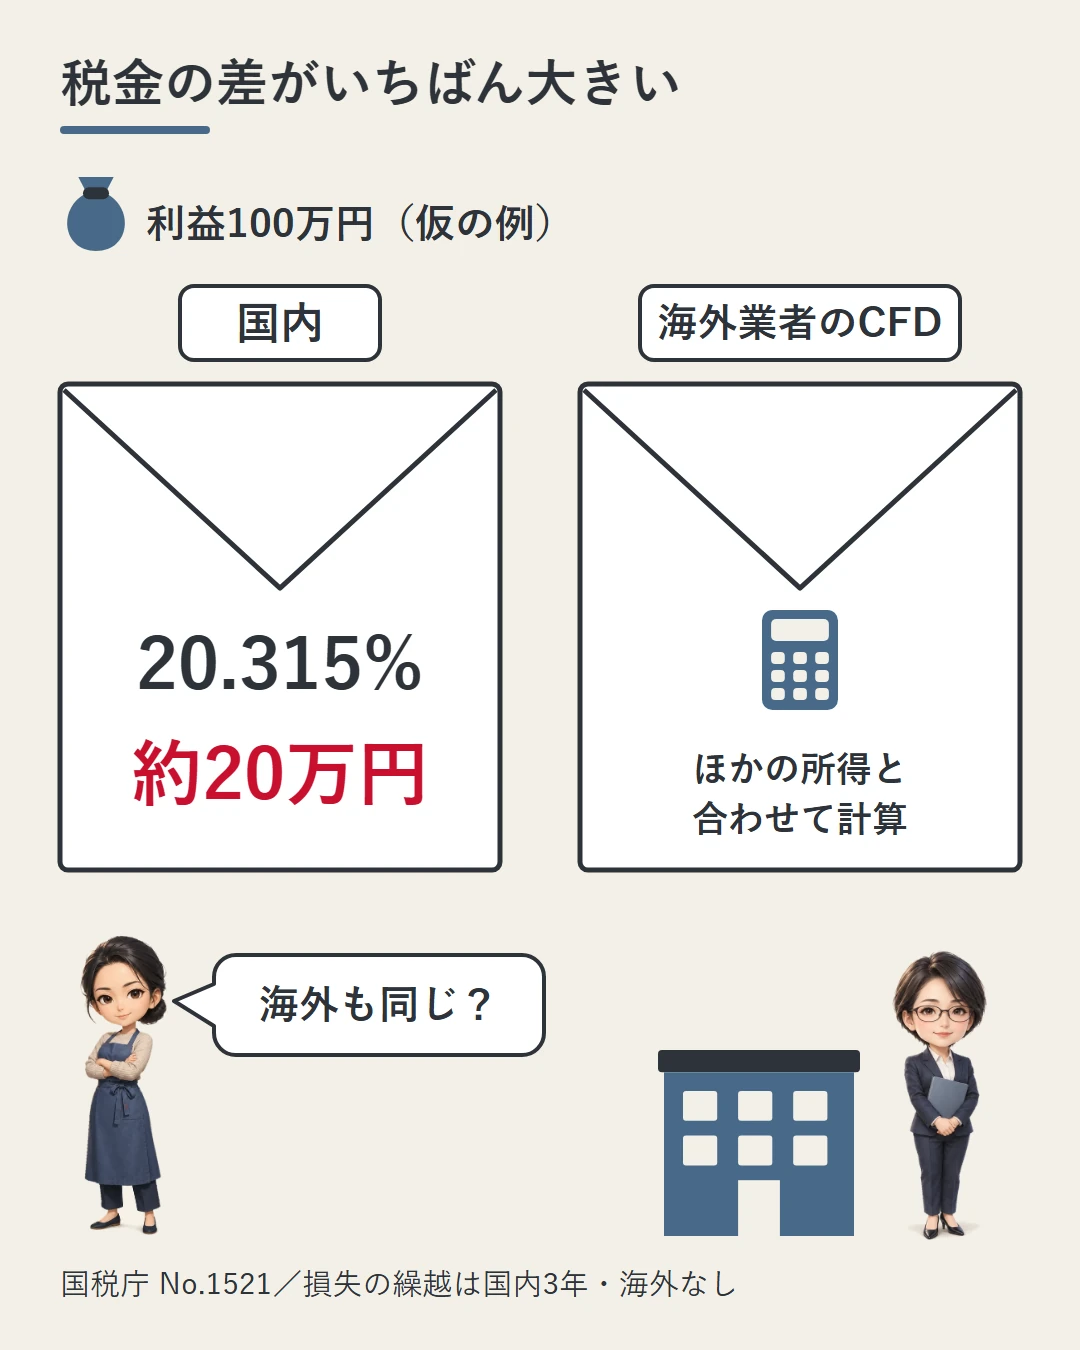
いちばん大きな差は、税金です。線を引いているのは、「国内か海外か」ではありません。取引の相手が、日本の登録を受けた業者かどうかです。
国税庁の説明では、平成24年1月1日以後、次の2つの取引は申告分離課税です。店頭デリバティブ取引(取引所を通さない取引)と、市場デリバティブ取引(取引所で行う取引)です。
申告分離課税は、ほかの所得と分けて、決まった税率で計算するしくみです。所得税15%(ほかに地方税5%)に、復興特別所得税が加わります。合計 20.315% です。
ただし国税庁の同じ説明には、例外も書かれています。平成28年10月1日以後、第一種金融商品取引業者や登録金融機関以外との店頭取引は、総合課税です。この2つは、日本で登録を受けた業者や金融機関のことです。
日本の登録を受けていない海外業者との取引は、この総合課税の側に当たる構造です。総合課税は、給与などほかの所得と合わせて計算するしくみです。税率は一律ではなく、所得が多いほど高い段になる累進です。
この例外が引いている線は、なぜ海外業者の損益だけ総合課税なのかでくわしく読みました。線は所在地ではなく、取引の相手方が登録業者かどうかで引かれています。
利益が100万円だとします(仮の例)。国内(先物・国内CFD)なら、税金は100万円×20.315%で203,150円です。
海外業者のCFDなら、ほかの所得と合わせて計算します。税額は、ほかの所得の額によって変わります。
この差は、次の3か所に効きます。
| くらべる所 | 国内(先物・国内CFD) | 海外業者のCFD |
|---|---|---|
| 税率 | 一律20.315%(申告分離課税) | ほかの所得と合わせた累進(総合課税) |
| 損益通算 | 「先物取引に係る雑所得等」の中でできる | 国内分とはできない |
| 損失の繰越 | 翌年以後3年 | できない |
損益通算は、利益と損失を差し引きすることです。国内の先物と国内CFDの損益は、「先物取引に係る雑所得等」という同じ箱の中で通算できます。ただし、それ以外の所得とは通算できません。
国内の先物・CFDと、海外業者の損益は、別々の箱になります。同じ年に、国内CFDで30万円の利益、海外業者のCFDで30万円の損が出たとします(仮の例)。この2つは差し引けません。
繰越控除は、引ききれない損失を、次の年以後に持ち越して差し引くことです。翌年以後3年内に繰り越せるのは、申告分離課税の枠組みです。海外業者の取引の損失は、繰り越せません。
1年目に50万円の損、2年目に50万円の利益が出たとします(仮の例)。国内なら、1年目の損を繰り越して、2年目の利益から差し引く枠組みがあります。海外業者の取引では、この繰越ができません。
負けた年の損失を、翌年以降にぶつけられるかどうか。これは複数年で見ると、税率の差以上に効くことがあります。制度のくわしいことは、国内FXの税金と損失の繰越の記事にまとめています。
具体的な申告は、税理士にご相談ください。当サイトは税務相談に応じることはできません。
やること:取引する相手が日本の登録業者かどうかを、口座を作る前に確かめておく。
目的別に見ると、どう分かれる?
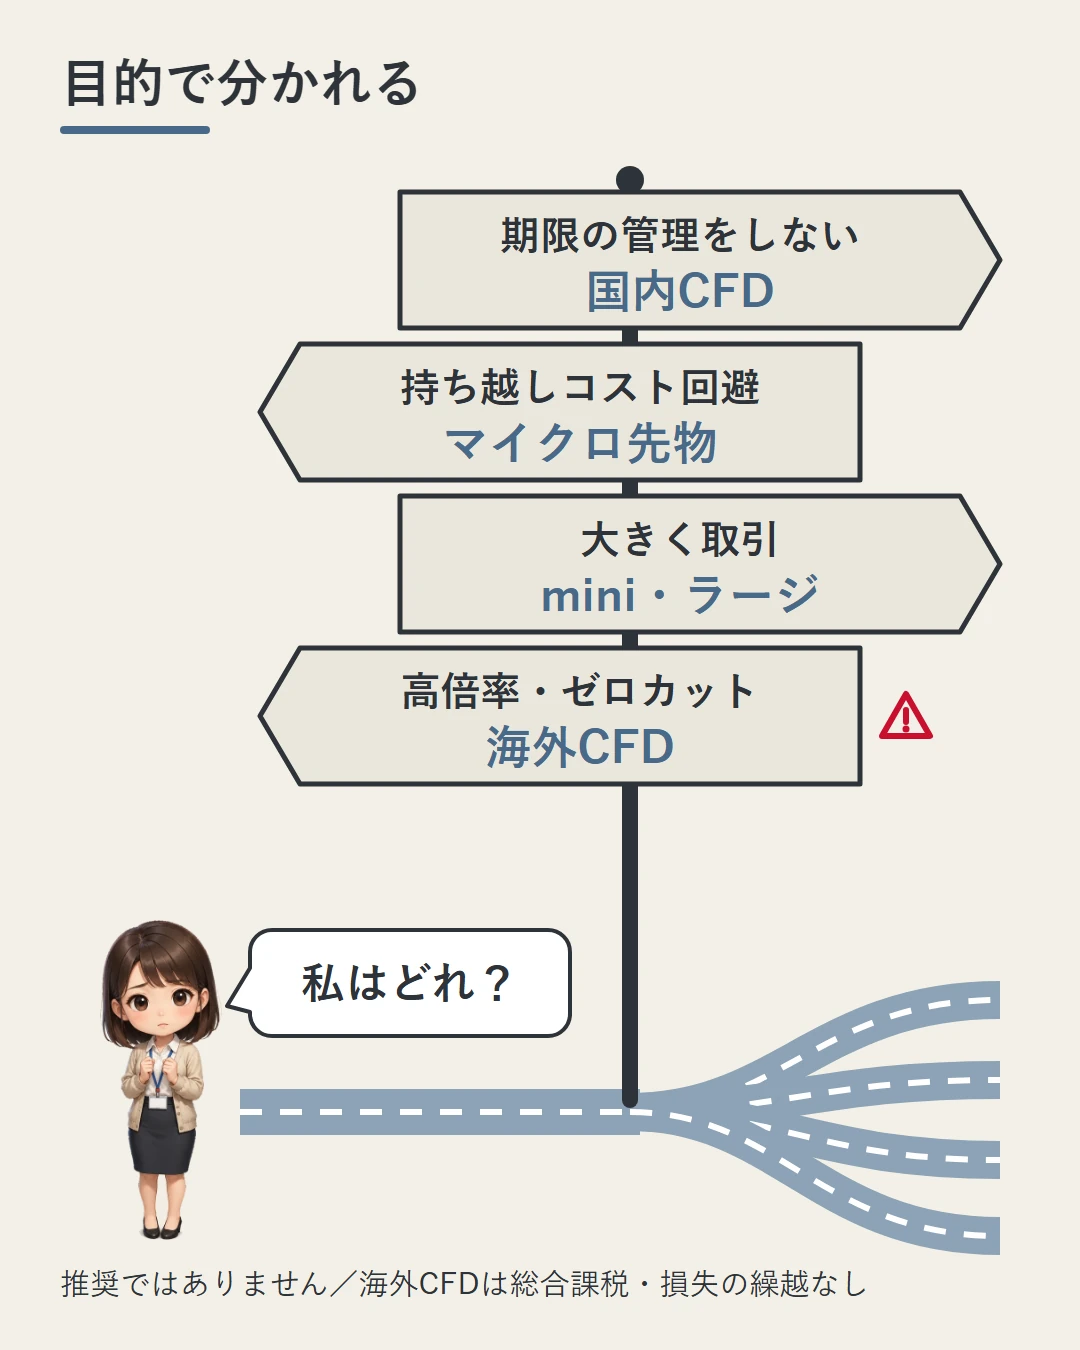
分かれ方を見る前に、もう1つの違いの追証を見ておきます。追証は、損が大きくなったときに、追加の証拠金を入れるよう求められることです。
先物と国内CFDには、追証があります。海外CFDでは、ゼロカットを採用している業者なら、追証はありません。ゼロカットは、口座の残高がマイナスになっても、その不足分を求めないしくみです。
推奨はしませんが、条件を整理すると、分かれ方は次のようになります。
- 少額で始めて、期限の管理をしたくない → 国内CFDの最小単位。ただし、持ち越しの金利調整額を勘定に入れる
- 少額で始めて、持ち越しコストを避けたい → 日経225マイクロ先物。想定元本は、国内CFDの最小単位とほぼ同じ
- ロットを大きく、流動性(売り買いの多さ)を優先したい → 日経225mini/ラージ
- 高いレバレッジと追証なし(ゼロカット)を優先する → 海外CFD。ただし、総合課税・国内分と通算不可・繰越不可を受け入れることになる
海外業者を選ぶ場合、税金に加えて入出金と法規制の論点があります。日本の金融庁の登録を受けていない業者は、投資者保護の枠組みの外にあります。2026年末には、入出金の環境も変わります。
改正資金決済法の経過措置と各社の対応を、先に読んでおくことを勧めます。
「登録がない」ことは、税金・トラブルのときの窓口・準拠法の3か所に効きます。準拠法は、契約に当てはめる国の法律です。この構造はXMの運営会社と規制当局に書きました。
無登録営業の条文と罰則が向いている相手(名宛人)は、業者です。くわしくは無登録営業の条文と罰則に書きました。
やること:4つのうち自分がどれに近いかを決め、その入口の条件を各社の公式サイトで確かめる。
まとめ
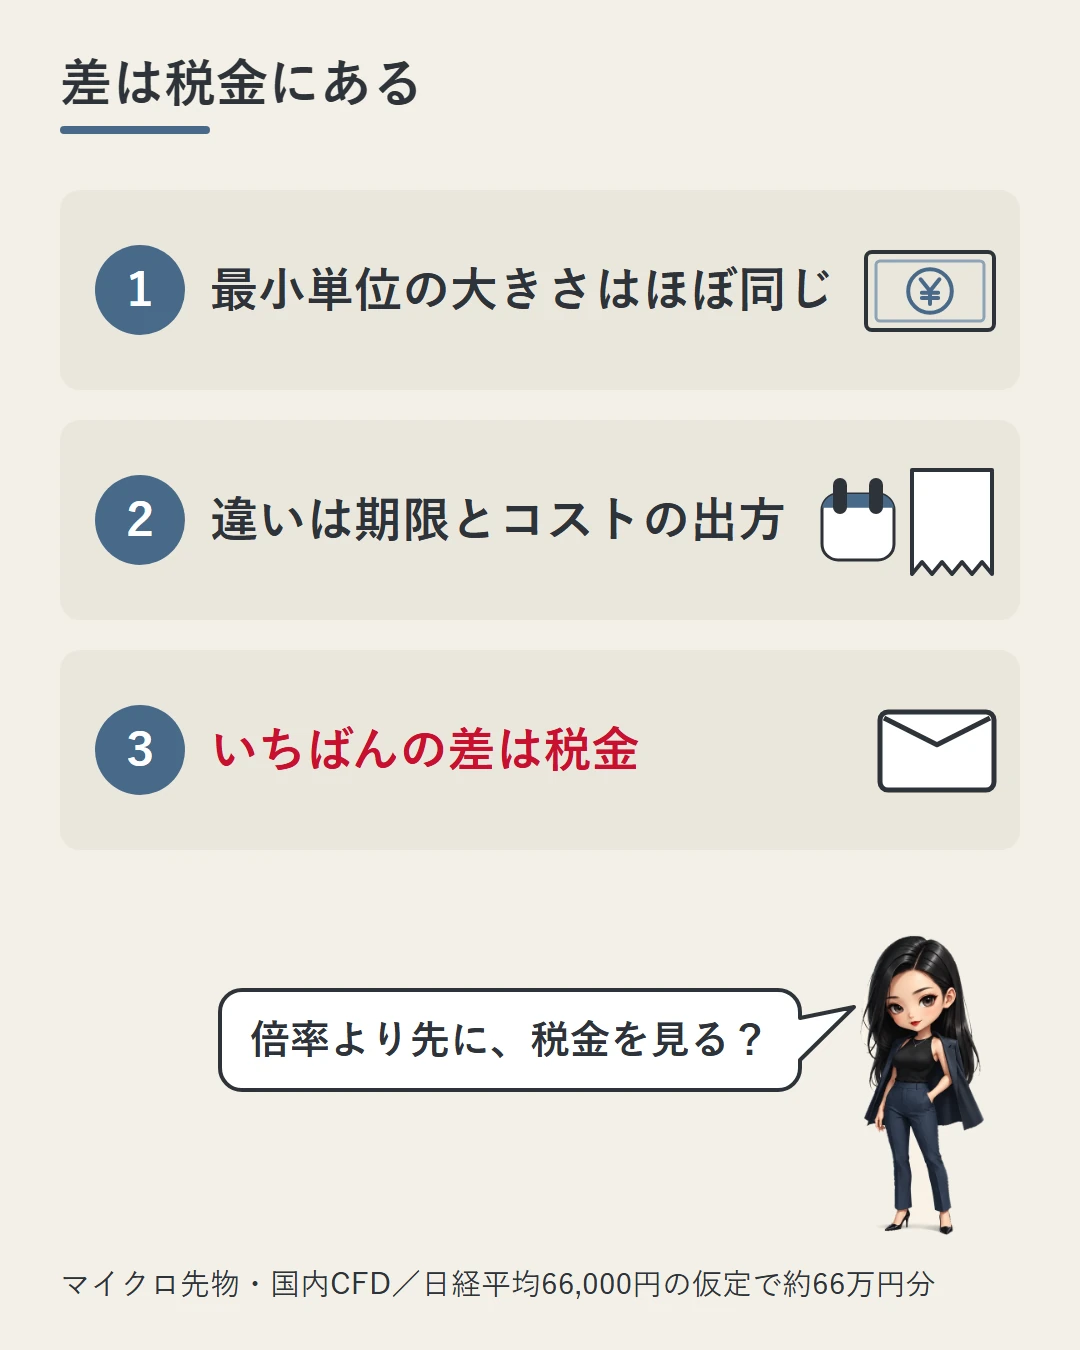
- 日経225マイクロ先物と国内CFDの最小単位は、想定元本がほぼ同じ(どちらも指数×10。日経平均66,000円の仮定で約66万円)。「金額」で選ぶ理由は薄い
- 想定元本は動かす金額で、預けるお金ではない。レバレッジは入口ごとに違う(2026年9月時点)
- 分かれ目は期限の有無と持ち越しコストの出方。国内CFDは期限がなくても、価格調整額がある
- 「手数料無料」は、コストがスプレッドと調整額に移っているだけ。自分の保有期間で計算する
- 最大の差は税金。国内は申告分離20.315%・同じ箱の中で通算可・3年繰越。日本の登録を受けていない海外業者は、総合課税・国内分と通算不可・繰越不可
【PR】
国内の登録業者を併用する、という選び方
このサイトは海外業者の取引条件を扱っていますが、国内の登録業者を併用するという選択もあります。国税庁タックスアンサー No.1521 の原則では、第一種金融商品取引業者または登録金融機関との店頭デリバティブ取引は申告分離課税で、損失を翌年以後3年に繰り越せます。この線がどこに引かれているかは総合課税の記事に書きました。
- MATRIX TRADER(JFX株式会社/関東財務局長(金商)第238号・第一種金融商品取引業)

- 【DMM FX】(株式会社DMM.com証券/関東財務局長(金商)第1629号・第一種および第二種金融商品取引業)


⚠ 実際にどちらの課税区分になるかは、取引の相手方が第一種金融商品取引業者または登録金融機関かどうかで決まります。上に書いた2社の登録番号と業務の種別は、金融庁「金融商品取引業者登録一覧」(令和8年7月31日現在)で確認しました。登録は取り消されることも、業務の種別が変わることもあります。最新は同じ一覧でご自身で確かめてください。また、国内業者には金融庁の規制により個人口座の最大レバレッジに上限があります。
当サイトはA8.netのアフィリエイトプログラムに参加しており、上記リンク経由の口座開設・取引で当サイトに報酬が発生します。本記事は特定の業者の利用を勧誘するものではありません。取引条件・税制は変更されることがあります。
出典・注記
- 国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」(根拠法令:所法35、69、措法41の14、41の15、復興財確法13)
- GMOクリック証券「CFDと先物の違いとは?各商品の特徴や選び方を解説」(取引単位・レバレッジ・取引時間・コストの区分)
- 日本取引所グループ「日経225mini 商品概要」、各社の日経225マイクロ先物の商品説明
- XMTrading 株価指数CFDの取引条件(現物型 JP225Cash と限月型の区別、取引時間)
- 本文の「店頭デリバティブ取引・市場デリバティブ取引」は、国税庁 No.1521 では「金融商品取引法上の」取引として書かれています
- レバレッジ・期限・取引時間・コストの表は、2026年9月時点で各社の公開情報から整理したものです
- 日経平均66,000円は、想定元本を並べるための仮定です。利益100万円・30万円、損失30万円・50万円、10営業日は説明のための仮の例です。税額203,150円は100万円×20.315%の単純な計算で、ほかの所得や控除は含めていません
本記事は制度と取引条件の一般的な解説であり、投資判断や特定の商品・業者の利用を勧誘するものではありません。また税務相談に応じるものでもありません。取引条件・証拠金・税制は変更されることがあります。実際のお取引の前に、必ず各社の公式情報および最新の法令をご確認ください。記載は執筆時点の情報に基づきます。