本ページには広告(アフィリエイトリンク)が含まれます。
夕飯の席で、家族から勤め先の「まだ公表前の話」を聞いてしまった。その会社の株を売り買いしたら、インサイダー取引になるのでしょうか。映画『ウォール街』の若手証券マン、バド・フォックスも、父親から似た話を聞いていました。
結論を先に書きます。社員などから公表前の大事な話を伝えられた人(第一次情報受領者)も、規制の対象です。公表まで、その会社の株は買いも売りもしないことです。公表前に売って3万円の損が出ても(仮の例)、違反になりえます。
「ここだけの話」を聞いたら何がダメ?
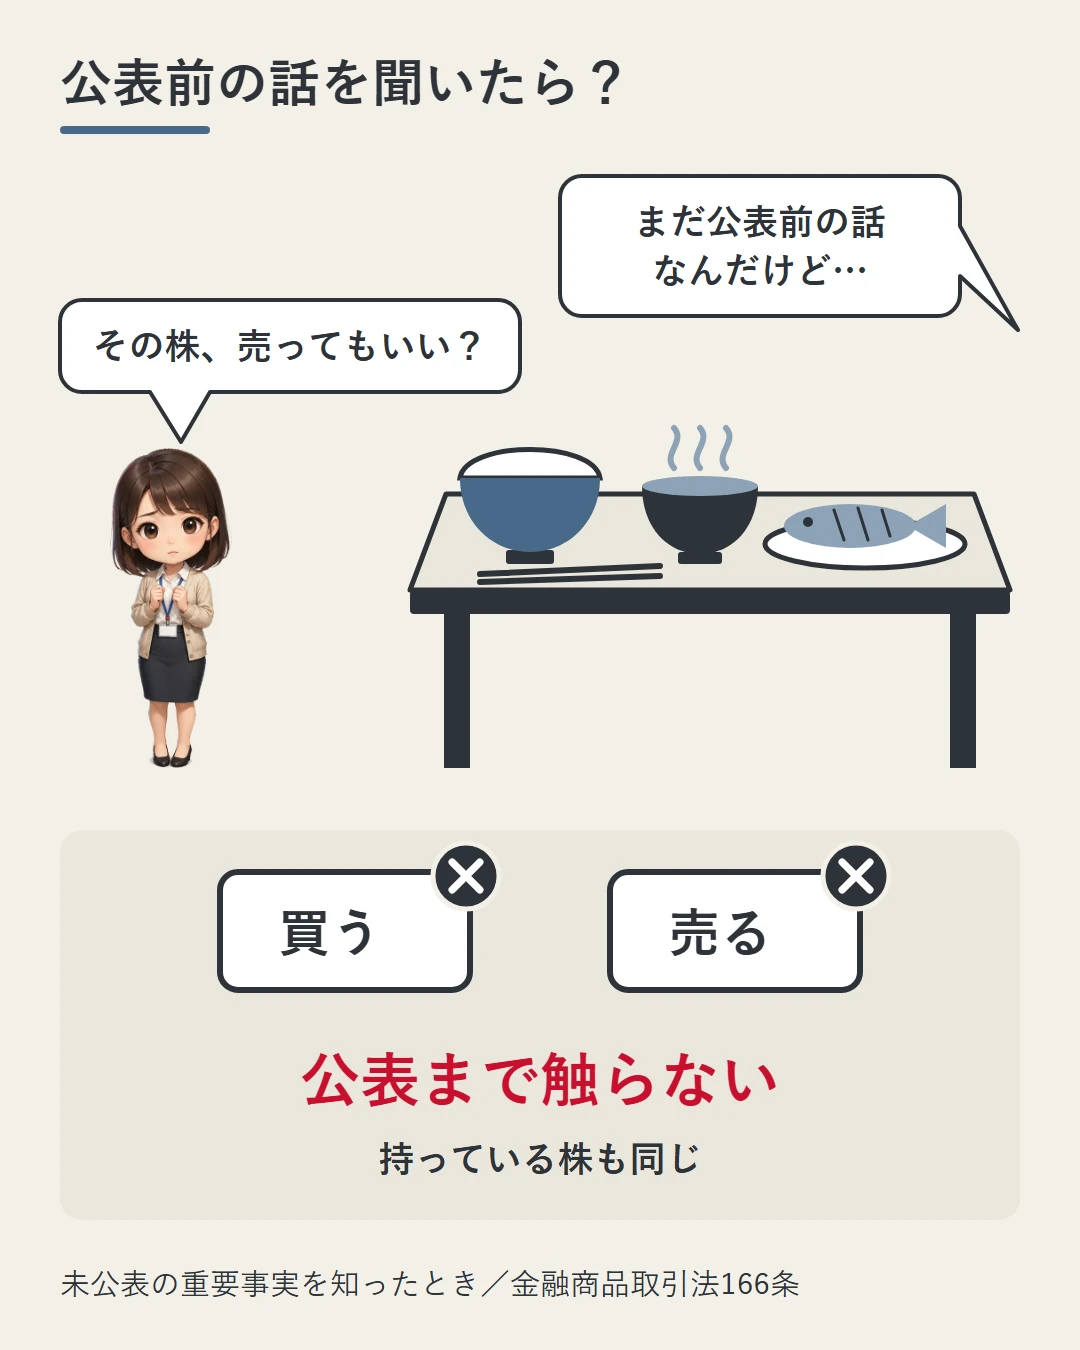
ダメなのは、公表される前に、その会社の株を売り買いすることです。買うのも売るのも、両方です。
法律(金融商品取引法)は、次の売り買いを禁じています。いわゆるインサイダー取引の決まりです。
- だれが:上場会社(株が証券取引所で売り買いされている会社)の「会社関係者」
- 何を知ったら:その会社の仕事にかかわる「重要事実」(大事な事実)
- 何がダメ:その事実が公表されるまで、その会社の株など(株式等)を売り買いすること
だから、身を守るためにやることは、ひとつしかありません。
未公表の重要事実を知ってしまったら、公表されるまでその銘柄は触らない。買いも売りも。
すでに持っている株でも同じです。「知る前から持っていたから売っていい」わけではありません。
なお、この記事で扱うのは株(株式等)の話です。株式デリバティブは、株そのものを持つ取引ではありません。しくみはXMの株式デリバティブ|銘柄名の読み方に書きました。
⚠ この記事は、デリバティブ取引に当てはまるかどうかには触れていません。
やること:公表前の話を聞いたら、その会社の株は公表まで買いも売りもしない。
社員じゃない私も対象になるの?
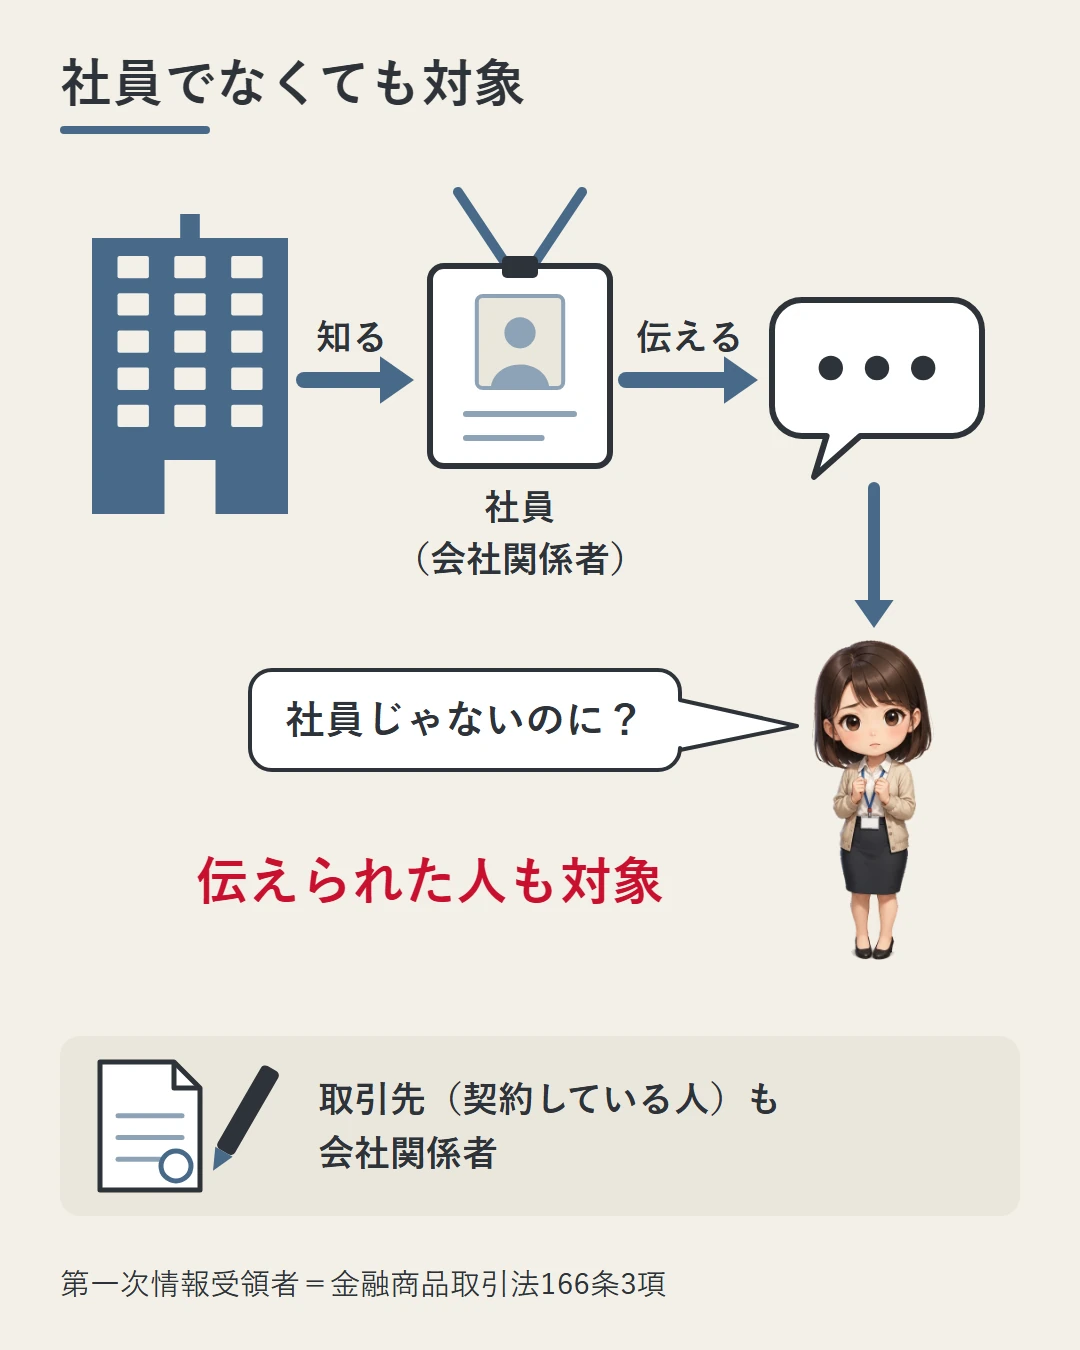
会社関係者から重要事実を伝えられたなら、なります。まず「会社関係者」は、役員や従業員だけではありません。次の人も入ります。
- 会社の帳簿を見る権利(帳簿閲覧権)を持つ株主
- 法律にもとづく権限を持つ人
- その会社と契約を結んでいる人(取引先や、外部の専門家も入ります)
そのうえで、同じ条文は、会社関係者から重要事実を伝えられた人も対象にしています。これが、いわゆる第一次情報受領者です。
たとえば、親が社員で、親から勤め先の公表前の話を聞いたとします。その話が重要事実なら、あなたが社員でなくても規制の内側に入ります。
やること:社員でなくても、会社関係者から聞いた話なら、自分も対象になりうると考えておく。
どんな場面で聞いてしまいやすい?
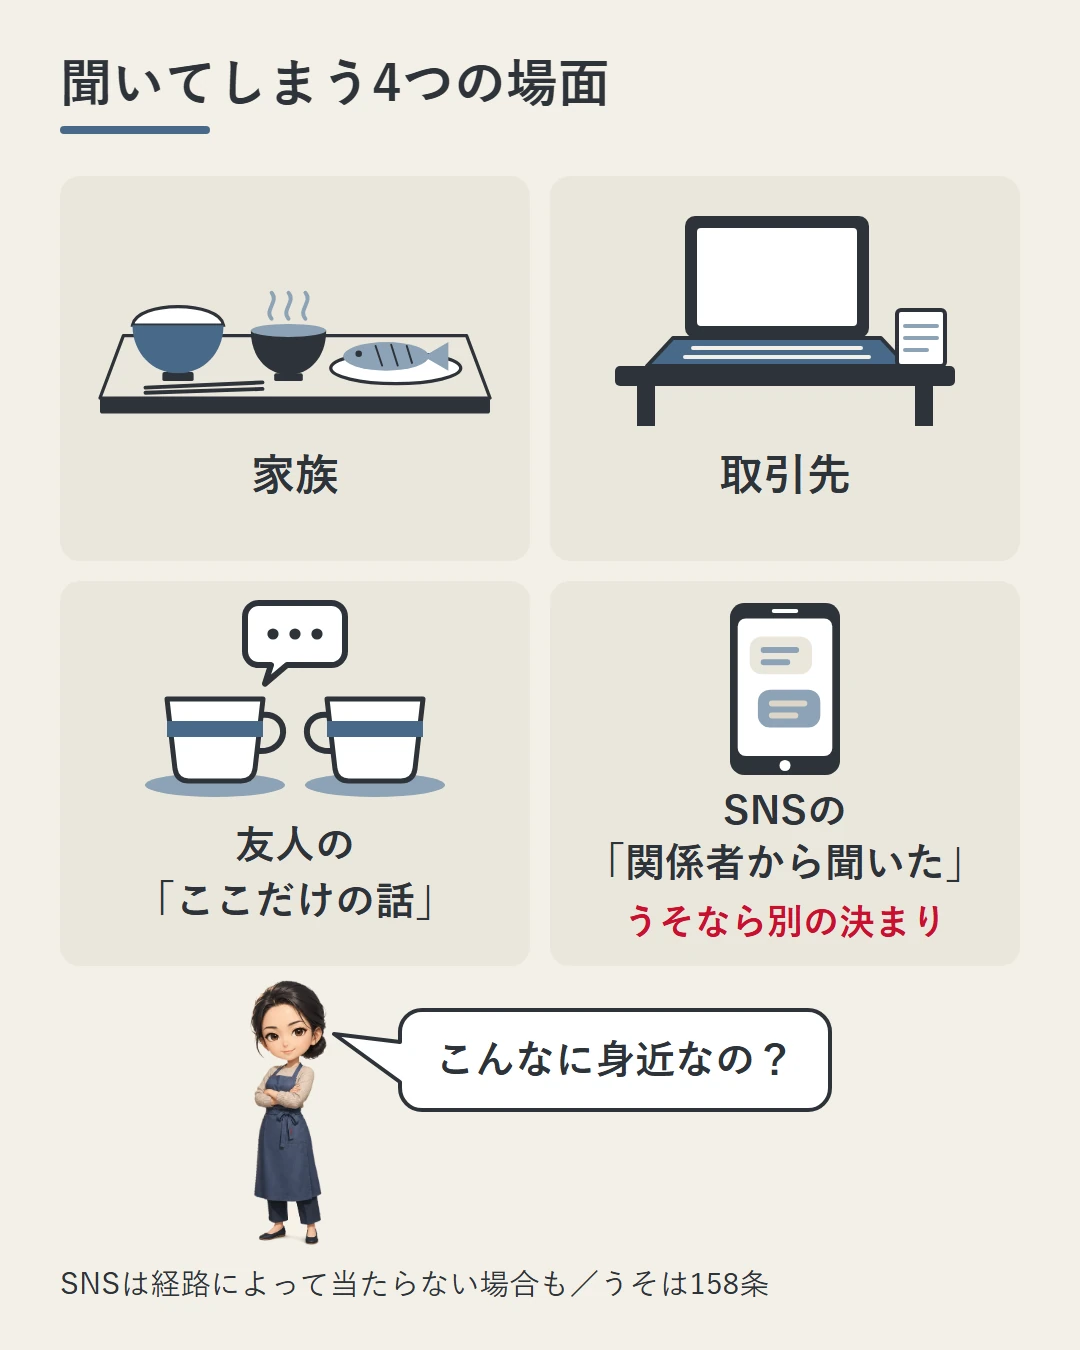
個人の投資家が現実に近づくのは、たとえば次のような場面です。
- 家族の勤め先の株を持っている。夕飯の席で、まだ公表前の話を聞いてしまった
- 取引先との打ち合わせで、相手の上場会社の、公表前の計画を聞かされた
- 友人から「ここだけの話」として、その友人の勤め先の話を聞いた
- SNSやチャットで、「関係者から聞いた」という情報が回ってきた
最後のSNSの話は、少し違います。伝わってきた道すじ(伝達の経路)によっては、第一次情報受領者に当たらない場合もあります。
ただし、その情報がうそなら、今度は別の決まりの話になります。風説の流布・偽計(うわさを広めることや、計略を使うこと)の禁止です。どちらに転んでも、安全ではありません。
やること:家族・取引先・友人から公表前の話を聞いたら、その会社の株は公表まで触らない。SNSの「関係者から聞いた」も、安全とは考えない。
損をしていても違反になるの?
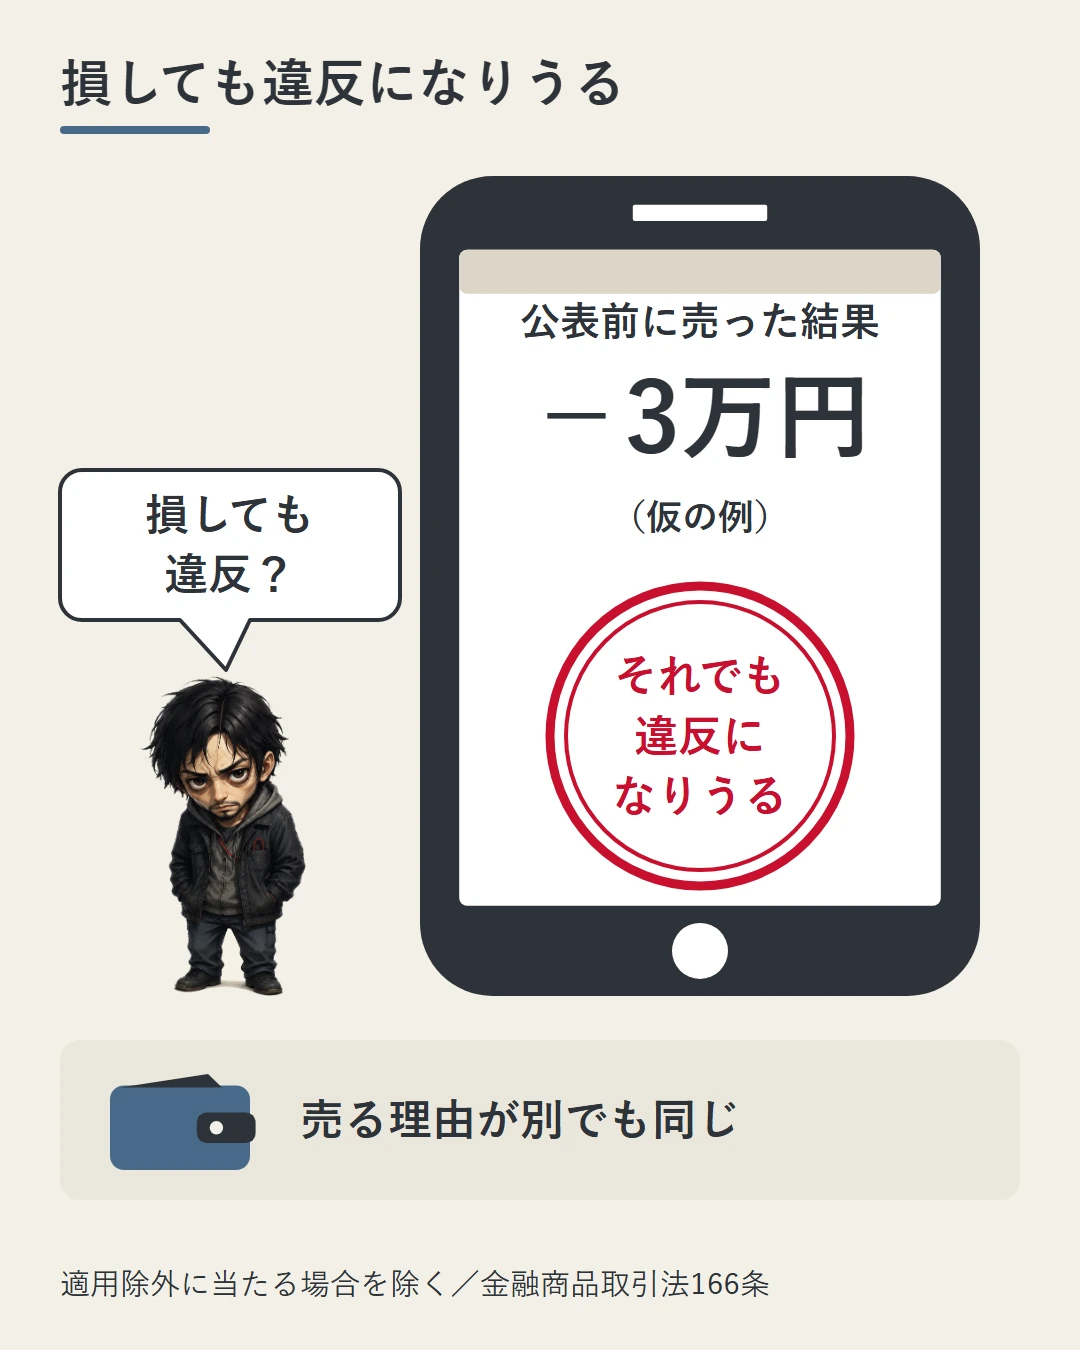
なりえます。ここが、いちばん誤解されている点です。
公表前の重要事実を知った状態で、売り買いした。この決まりは、そのこと自体を形の上で禁じていると解釈されています。つまり、次のとおりです。
- その情報が理由で売り買いしたのでなくても、違反になりえます。情報と取引のつながり(因果関係)は要りません
- 利益が出ていなくても、違反になりえます。損をしていても同じです
仮の例です。親から勤め先の公表前の重要事実を聞き、公表の前にその会社の株を売りました。結果は3万円の損でした。それでも、違反になりえます。
「以前から売るつもりだった」「たまたまお金が必要になった」「むしろ損した」。どれも理由になりません。ただし、適用除外(この規制が当てはまらない例外)に当たる場合は除きます。
やること:理由があっても、公表まで売り買いしない。例外に当たるか迷ったら、弁護士に相談する。
違反したら、どんな罰があるの?
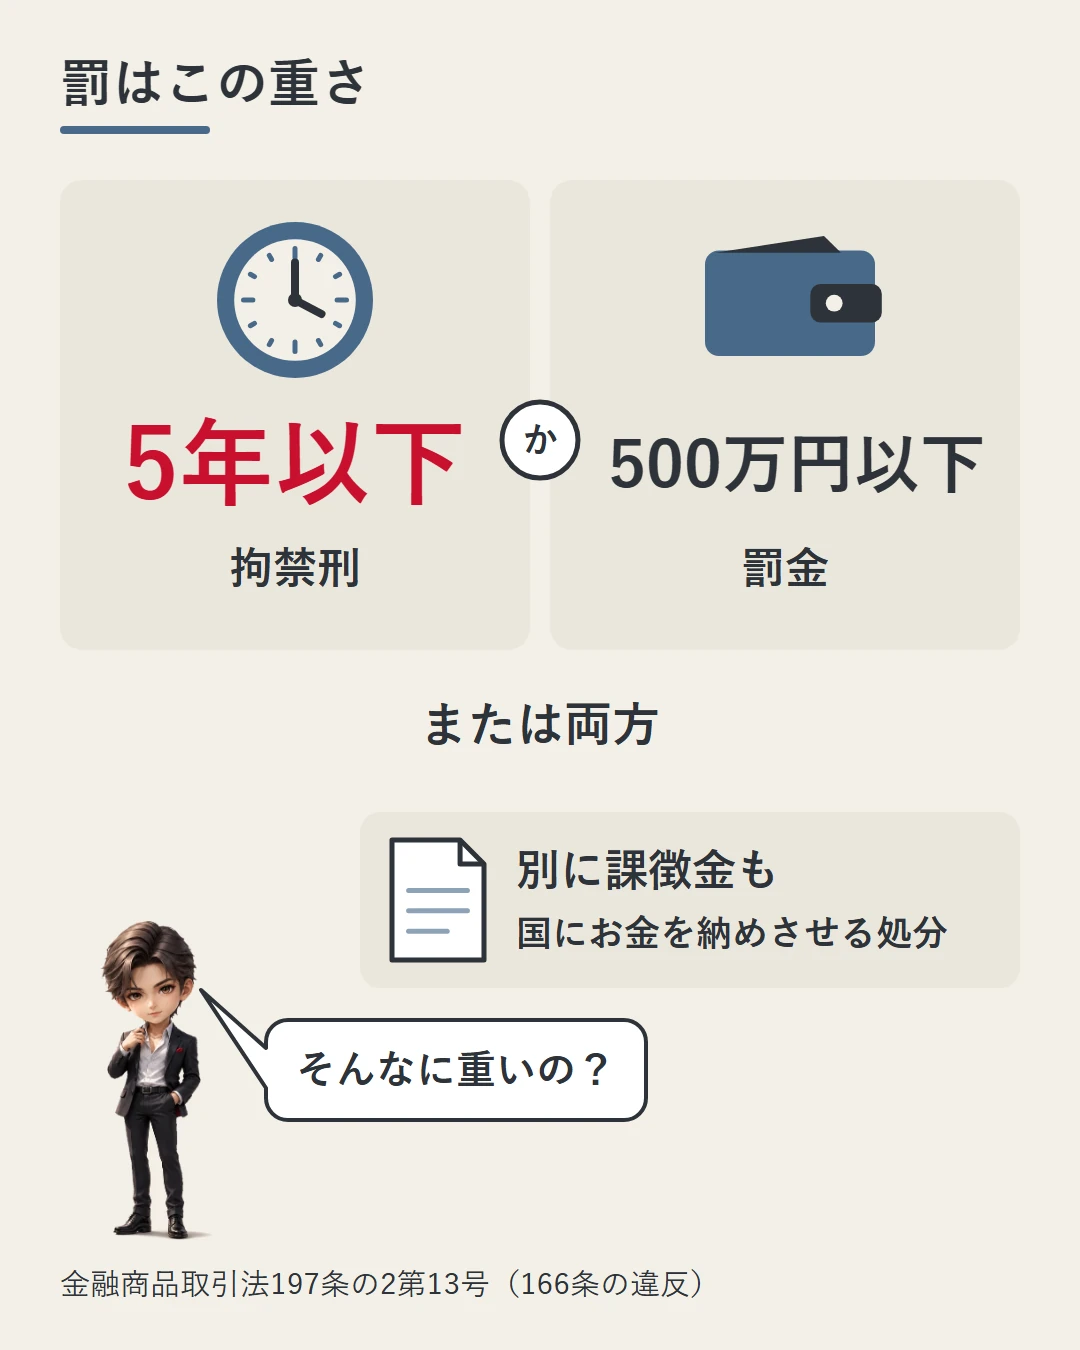
罰は、5年以下の拘禁刑もしくは500万円以下の罰金、またはその両方です。拘禁刑は、刑事施設に入れられる刑です。両方を科すことを「併科」といいます。
「懲役」ではありません。2025年6月1日に改正刑法が施行され、懲役と禁錮は拘禁刑に一本化されました。金融商品取引法の刑も、あわせて書き換わっています。
同じ不公正取引(市場で禁じられている取引)には、もっと重いものもあります。相場操縦や風説の流布は10年以下の拘禁刑です。条文の場所も、罰則も別です。
これとは別に、課徴金の制度があります(2005年4月1日に導入)。課徴金は、国にお金を納めさせる処分です。刑事罰(拘禁刑や罰金)にならない事案でも、行政処分として課されます。
証券取引等監視委員会(監視委)は、課徴金の事例集を毎年公表しています。その中には、個人による事案も相当数含まれています。
監視委は、取引の記録を秒単位で再現する体制を持っています(見せ玉の記事でも触れました)。いつ知って、いつ売り買いしたかは、後から突き合わせられます。
やること:「個人なら見つからない」とは考えず、公表まで触らない。
映画のバドはどこで線を越えた?
『ウォール街』は、1987年の映画です(オリバー・ストーン監督)。若手証券マンのバド・フォックスは、ゴードン・ゲッコーに食い込みます。
そのきっかけは、腕でも度胸でもありませんでした。父親が勤める航空会社の、まだ公表されていない情報です。
ゲッコーの「強欲は善だ」という演説ばかりが有名です。でも、バドが破滅した理由は強欲ではありません。あの一回の情報の受け渡しです。
日本の法律で見ると、バドはまさに第一次情報受領者です。彼自身は航空会社の従業員ではなく、従業員である父から聞いただけです。それでも規制の内側に入ります。
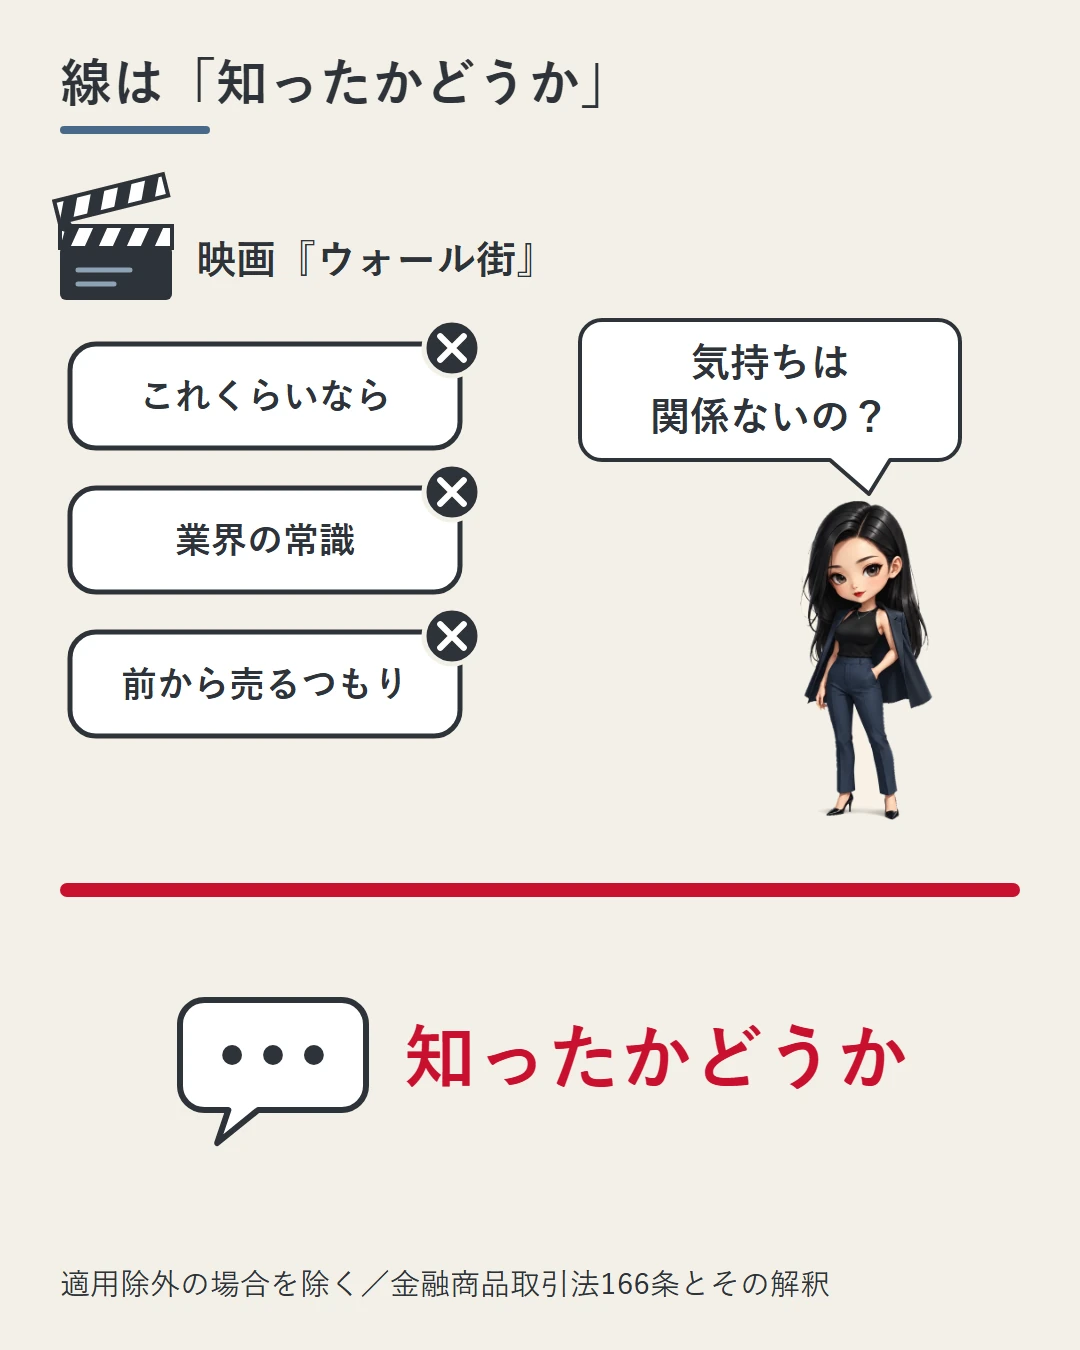
バドを見ていると、彼を落としたのは、強欲というより境界線の見えなさです。父から聞いた話を、業界の常識の範囲内だと思っていた。そこが分かれ道でした。
これは、いまの個人の投資家にもそのまま当てはまります。「これくらいなら」と判断する材料は、条文の側にはありません。
因果関係も利益も問われない以上、線は自分の気持ちでは引かれません。知ったかどうかという一点で引かれます。
マネー・ショートの記事では、「正しさと儲けは別」と書きました。こちらは「知っていることと、使ってよいことは別」という話です。相場を描いた作品は、たいていこの「別のもの」を取り違えた人が転ぶ話になっています。
やること:「これくらいなら」と思ったときほど、自分が知ったかどうかで線を引く。
まとめ
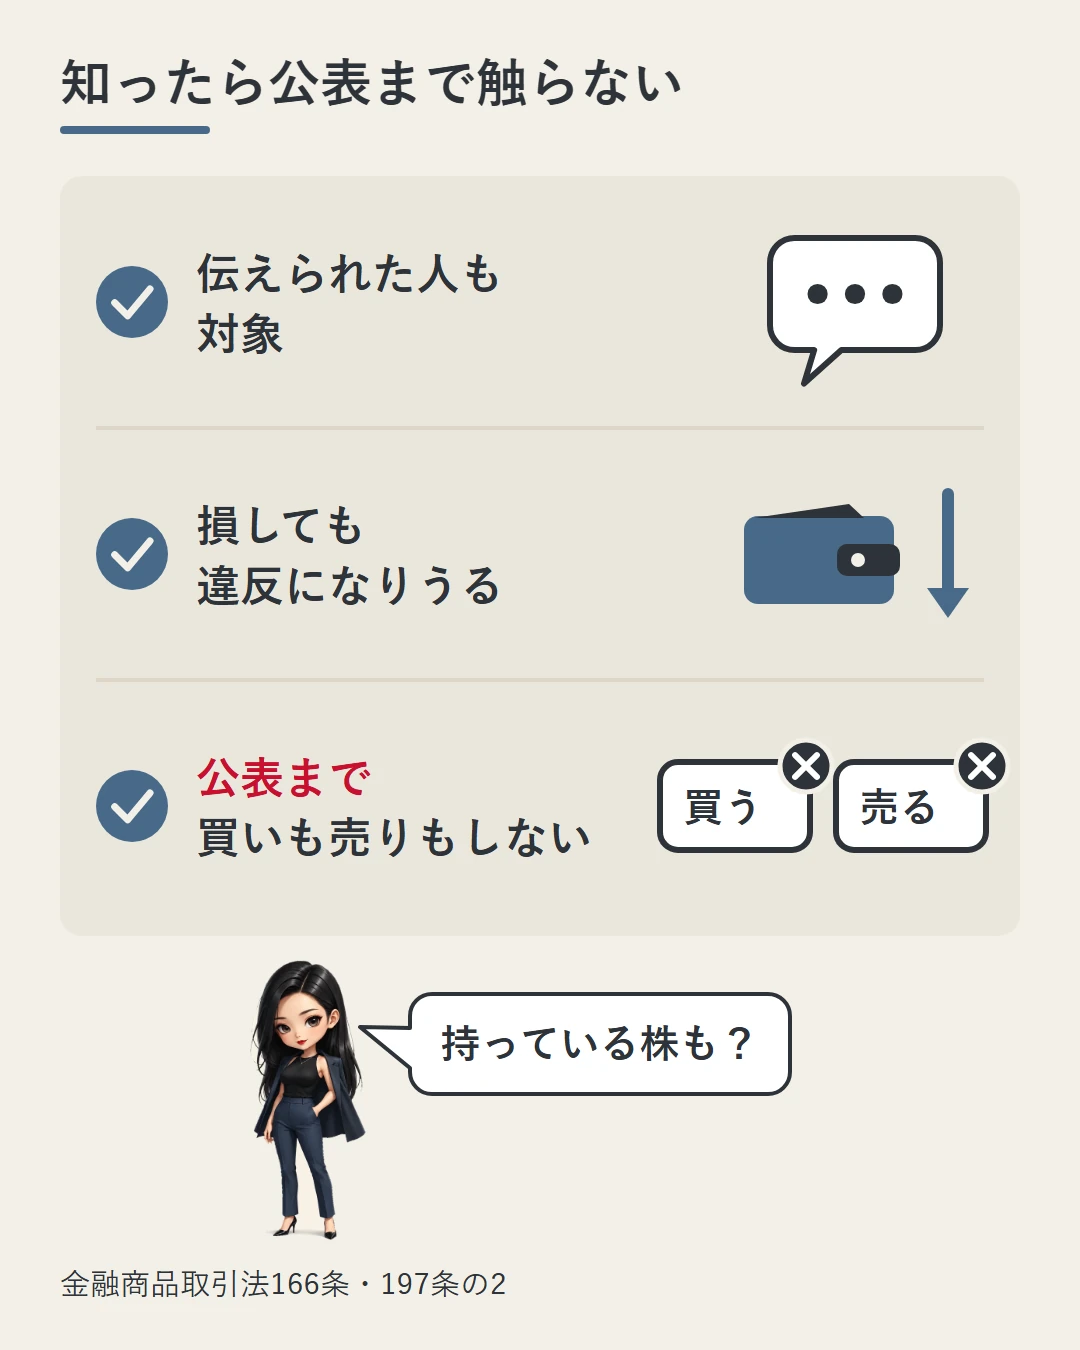
- 公表前の重要事実を知ったら、公表まで、その会社の株は買いも売りもしない。すでに持っている株も同じ
- 「会社関係者」は役員・従業員だけでなく、契約を結んでいる人(取引先など)も入る
- 会社関係者から重要事実を伝えられた人=第一次情報受領者も対象。社員でない家族や友人も入りうる
- SNSの「関係者から聞いた」は、伝達の経路によっては当たらない場合もある。ただし、うその情報なら風説の流布・偽計の話になる
- 因果関係も利益も要らないと解釈されている。その情報で取引していなくても、損をしていても違反になりうる(適用除外に当たる場合を除く)
- 罰は5年以下の拘禁刑もしくは500万円以下の罰金、またはその両方。別に課徴金の制度もある
- 映画『ウォール街』のバドも、従業員の父から聞いただけ。線は「知ったかどうか」で引かれる
出典・注記
- 金融商品取引法166条(会社関係者の禁止行為)、同条3項(情報受領者)、197条の2第13号(罰則)
- 本文と条文の対応:会社関係者・重要事実・公表までの売買の禁止=166条/第一次情報受領者=166条3項/うその情報の場合の風説の流布・偽計=158条/罰則(166条・167条の違反に、5年以下の拘禁刑もしくは500万円以下の罰金、またはその併科)=197条の2第13号
- 参考(業者の側の罰則):登録を受けずに金融商品取引業を行った業者への罰則は、197条の2ではなく197条1項4号の3です。2026年8月12日施行の改正で197条の2から移り、10年以下の拘禁刑・1,000万円以下の罰金に引き上げられました(無登録営業の条文と罰則)
- 無登録営業の罰則(金融商品取引法197条1項4号の3)は、e-Gov法令APIで取得した2026年8月12日施行の版による(2026年9月28日取得)。2026年9月28日訂正:公開時は「同じ197条の2には……罰則(第4号の3)も置かれています」と書いていました
- 懲役・禁錮の拘禁刑への一本化:改正刑法(2025年6月1日施行)。金融商品取引法の法定刑もあわせて書き換わっています
- 金融庁「インサイダー取引規制に関するQ&A」
- 証券取引等監視委員会「金融商品取引法における課徴金事例集~不公正取引編~」
- 映画『ウォール街』(1987年公開/オリバー・ストーン監督)
- 「3万円の損」は、説明のための仮の例です
本記事は制度の一般的な解説であり、特定の取引の適法性を判断するものでも、法律相談に応じるものでもありません。インサイダー取引規制には適用除外の規定があり、該当するかどうかは個別の事実関係によります。判断に迷う場面では弁護士にご相談ください。当サイトの運営者は金融商品取引法上の投資助言・代理業の登録を受けていません。記載は執筆時点の情報に基づきます。